공공·사회임대는 누구의 집인가: 유럽 네 나라가 보여주는 ‘소유하지 않고 오래 사는 집’의 조건
공공·사회임대는 누구의 집인가: 유럽 네 나라가 보여주는 ‘소유하지 않고 오래 사는 집’의 조건
요약 | 유럽의 사회임대주택은 모두 국가가 소유한 집이 아니다. 덴마크의 입주자 참여형 비영리주택법인, 오스트리아 빈의 시영주택과 전국의 공익주택법인, 네덜란드의 비영리주택법인은 법적 이름이 달라도 공익 목적에 자산을 묶어 임대주택을 운영한다. 스페인은 공적 지원으로 집을 많이 지었지만 상당수를 분양해 장기 임대재고가 작다. 차이를 보려면 법인격과 함께 자본을 누가 대고 통제하는지, 입주자가 어떤 의결권을 갖는지, 집이 얼마나 오래 저렴하게 남는지를 살펴야 한다.
집을 사지 않아도 같은 동네에서 오래 살 수 있을까. 월세가 오를 때마다 이사를 걱정하지 않아도 될까. 집이 낡으면 누가 고치고, 새로 필요한 사람에게는 언제 자리가 날까. ‘사회주택’이라는 말은 이 질문들에 답하려고 만들어진 여러 제도를 가리킨다. 이 글은 덴마크, 오스트리아, 네덜란드의 사회임대를 들여다 보고, 사회임대가 매우 적은 스페인에 대해서도 살펴본다.
경제협력개발기구(OECD)가 2024년에 발표한 사회임대주택의 비율은 네덜란드 34%, 오스트리아 23%, 덴마크 21%, 스페인 1.2%다. 여기서 ‘재고’란 과거에 지은 집의 누계가 아니라 지금 사회임대로 남아 있는 집을 뜻한다. OECD는 대체로 시장가격보다 낮은 임대료를 받고 정해진 규칙에 따라 배분하는 집을 센다. 다만 각국이 보고한 연도와 분모, 즉 비율을 계산할 때 기준으로 삼은 전체 주택의 범위가 같지는 않다. 네덜란드 수치에는 비영리주택법인 소유 집뿐 아니라 낮은 임대료를 받는 민간 임대주택도 들어간다. 오스트리아 자료의 분모는 적어도 한 사람이 그 주소를 주된 거주지(Hauptwohnsitz)로 등록한 주택에 한정된다. 주된 거주지 등록이 없는 빈집, 별장처럼 부차적 거주지로만 등록된 집, 주택 형태로 지어졌지만 사무실로만 써 주된 거주자로 등록한 사람이 없는 집은 빠진다. 따라서 네 숫자를 정확한 성적표처럼 줄 세울 수는 없다.
이 글은 네 나라를 통계적으로 ‘유럽의 대표’라고 가정하지 않는다. 네 나라를 고른 까닭은 법인 형태가 달라도 공유하는 운영 원리와, 비슷한 이름의 정책이 다른 결과를 낳는 이유를 함께 볼 수 있기 때문이다. 덴마크에서는 비영리주택법인과 주택 단지의 관계 및 입주자 의결권이, 오스트리아에서는 시영주택과 여러 법인 형태의 공익주택 공급자가, 네덜란드에서는 비영리주택법인에 대한 공적 보증이 중요하다. 스페인은 오랫동안 공적 지원이 자가 소유 촉진으로 흘렀을 때 무엇이 남는지 보여준다. 네 나라 밖의 유럽 분포도 뒤에서 함께 살핀다.
네 나라를 고른 이유와 각 나라의 특징. 상자의 비율은 OECD의 전체 주택 중 사회임대 재고 약수이며, 국가별 집계 연도·범위가 달라 성과 순위가 아니다. 지도 크게 보기. 자료: OECD; 경계: Natural Earth.
‘공공’이라는 이름이 붙어도 집주인이 모두 정부는 아니다
먼저 자주 쓰는 네 이름이 같은 기준의 분류는 아니라는 점부터 보자. 시영주택은 지방정부가 소유하고 직접 또는 위탁해 관리하는 집이다. 오스트리아 빈의 시영주택 단지 게마인데바우(Gemeindebau)가 익숙한 사례다. 비영리 또는 공익 목적 임대주택은 주택조직이나 법인이 공익 목적에 따라 소유·운영한다. 덴마크의 알메네 볼리게르(almene boliger), 오스트리아 공익주택법인(gemeinnützige Bauvereinigung)의 주택, 네덜란드 비영리주택법인 보닝코르포라시(woningcorporatie)의 임대주택이 여기에 해당한다. 조직의 법적 형태는 나라마다 다르다. 오스트리아의 일부 회사형 법인에는 공공기관이 지분을 가질 수도 있고, 세 나라 모두 임대료·자산 사용 등에 공적인 규칙이 적용된다.
협동조합 주택은 법인 형태만을 가리키기도 하지만, 공동 소유와 주민의 민주적 통제라는 운영 원리도 담은 말이다. 덴마크의 안델스볼리그(andelsbolig)와 오스트리아의 게노센샤프츠보눙(Genossenschaftswohnung)도 소유·이용 방식이 같지는 않다. 보호주택은 스페인의 비비엔다 프로테히다(vivienda protegida)를 옮긴 말로, 소유자 유형이 아니라 공공이 지정한 집의 자격을 가리킨다. 1939년에는 주택사업을 추진하는 단체·개인에 혜택을 주는 대신 집의 품질·가격·이용을 제한하는 제도로 출발했다. 오늘날에는 직접 건설 보조금 없이 지정되는 집도 있지만, 토지·세제 등 다른 공적 혜택이 없는지는 별도로 확인해야 한다. 임대로 남기도 하지만 분양되거나 일정 기간 뒤 제한이 풀리기도 한다. 따라서 보호주택 전체가 사회임대인 것은 아니다.
이 구별이 필요한 이유는 간단하다. 공금이 들어가 100호를 지었다고 해서 내년에도 저렴하게 임대할 수 있는 집이 100호 늘었다고 말할 수 없기 때문이다. 기존 집 30호를 팔고 10호를 철거했다면 남는 집은 60호다. 여기에 보호기간이 끝나 일반 시장으로 돌아간 집도 빼야 한다. 새로 들어온 집에서 사라진 집을 뺀 결과가 ‘순증’이다. ‘올해 지은 집’과 ‘지금도 저렴하게 빌릴 수 있는 집’은 다른 숫자다.
네 나라의 차이를 한 문장씩 잡으면 이렇다. 덴마크는 비영리주택법인이 여러 단지의 건설·임대·관리를 책임지되, 주택의 소유권 증서와 재정은 단지별로 구분하고 입주자가 운영에 의결권을 행사한다.오스트리아는 지방정부의 시영주택과, 협동조합·유한책임회사·주식회사 형태로 운영되며 배당·자산 사용이 제한된 공익주택법인이 사회임대를 함께 공급한다.네덜란드는 대부분 재단형인 비영리주택법인이 임대료 수입과 공적 보증을 활용한 차입으로 대규모 주택 재고를 소유·임대한다.스페인의 보호주택은 하나의 소유자 형태가 아니며, 공적 지원을 받은 집이 주로 소유용으로 공급된 역사 때문에 장기 사회임대 재고가 작다.
네 나라의 소유·자금·재고 구조를 단순화한 개념도. 덴마크의 ‘단지별 등기·재정’은 단지가 별도 법인이라는 뜻이 아니라 주택의 소유권 증서와 재정을 단지별로 구분하고 각각 예산·결산을 만든다는 뜻이다. 화살표 굵기와 상자 크기는 주택 수나 자금 비중이 아니다. 스페인의 분양 경로는 보호주택의 역사적 공급 경향을 뜻한다. 개념도 크게 보기. 자료: 각국 법제·공급 구조.
법인의 이름만 보면 네덜란드의 ‘재단’(stichting)과 오스트리아의 ‘주식회사’가 정반대의 집주인처럼 보인다. 하지만 둘 다 공익 목적의 임대, 차입을 통한 건설, 임대료와 자산 사용에 대한 규제 아래 운영된다. 차이를 알려면 출자자가 지분과 배당을 청구할 수 있는가, 입주자가 어떤 결정을 직접 내릴 수 있는가를 따져야 한다. 아래 표는 집의 권리와 자금, 입주자의 참여 통로를 나란히 놓은 것이다.
표 | 네 나라의 주택 권리·자본·운영 구조
나라·대상
집의 권리와 자금은 어디에 있나
누가 운영에 관여하나
확인 근거
덴마크 비영리주택법인
법인 자체는 독립된 법적 주체다. 일반 임대주택의 부동산은 법인 안의 개별 단지에 소유권 증서가 귀속된다. 법인은 관리건물 같은 공통재산을 가질 수 있다. 법인·단지마다 별도 결산을 만든다. 차입·지방정부 융자·입주자 선납금으로 짓는다.
단지 대표가 조직 대표기구의 다수이고, 거주자가 이사회에서 적어도 절반을 차지한다.
사회주택법(Lov om almene boliger m.v.) 제11·16·25·33조·운영규칙·대법원 판례
오스트리아 시영주택·공익주택법인
시영주택은 시가 가진다. 별도의 공익주택법인은 협동조합 출자금 또는 회사 지분자본에 차입·공적 융자 등을 더한다.
법인에는 조합원 또는 주주와 감독기구가 있다. 배당·지분 이전·자산 사용은 법으로 제한된다.
재단법인 또는 사단법인이 집을 가지고 임대료·차입·공적 보증으로 운영한다. 두 법인 모두 주주가 없고, 사단법인도 사원에게 이익을 배당하지 않는다.
재단형에는 사원(법인의 구성원)이 없다. 사단형에는 사원총회가 있고 정관에 따라 임차인이 사원이 될 수 있다. 별도 임차인단체는 감독위원의 적어도 3분의 1을 추천한다.
정부의 법인·임차인 권한 설명
스페인 보호주택
보호주택은 소유자 법인형태가 아니다. 공공·민간 등 다양한 주체가 공급한다.
소유와 운영은 사업·자치주마다 다르다. 공공 토지의 소유권을 유지하면서 제3자가 운영할 수도 있다.
주거권법(Ley 12/2023, de 24 de mayo, por el derecho a la vivienda) 제28조·자치주별 규칙
표의 ‘자금’은 각국의 일반적인 통로를 가리킨다. 특정 단지의 공공자금 비율이나 모든 공급자의 지분구조가 같다는 뜻은 아니다.
덴마크: 정부가 소유하지 않아도 공적인 집이 되는 과정
오늘의 덴마크에서는 비영리주택법인이 여러 단지를 두고 건설·임대의 책임을 진다. 단지별 재산과 재정은 구분된다. 법인은 직접 관리하거나 별도 관리법인에 업무를 맡길 수 있고, 입주자는 단지와 주택법인의 운영에 참여한다. 집이 귀속되는 주택법인과 관리 업무를 맡는 법인은 서로 다른 역할이다. 이 구조를 이해하려면 노동자를 위한 집을 개인이 사게 할 것인가, 단체가 보유해 빌려줄 것인가라는 초기 선택부터 살펴볼 필요가 있다.
노동자의 집이 공동 임대재고가 되기까지
도시에서 노동자의 집(arbejderboliger)이라는 말도 서로 다른 소유 방식을 가리켰다. 1853년 콜레라 유행 뒤 의사들이 지은 브룸레뷔(Brumleby)는 노동자를 위한 임대주택이었지 노동자 개인의 집은 아니었다. 1865년 설립된 노동자 건축조합(Arbejdernes Byggeforening)은 저축으로 노동자가 자기 집을 갖게 하려 했다. 그러나 회원은 집을 받을 추첨권(lodder)을 여러 장 살 수 있었고, 당첨 뒤에도 대출 원리금을 갚아야 했다. 집의 다른 호실을 세놓아 상환비용을 충당하는 구상이었지만, 추첨권 구입과 상환 능력에 여유가 있는 소상공인·사무직에게 유리했다. 대표 사업지인 카르토펠레케르네(Kartoffelrækkerne)에도 사무직과 중간관리자가 주로 입주했다. 당시 사회민주주의 언론은 이 결과를 비판하며 시영 주택 건설을 주장했다. 좋은 집을 지었다고 저소득 노동자가 그 집을 얻는 것은 아니었다.
카르토펠레케르네의 위치. 왼쪽 위 키맵의 점은 코펜하겐 시 안에서의 위치다. 코펜하겐시 자료에 따르면 1873~1889년 이곳 11개 거리에 연립주택 480채가 들어섰다. 확대 지도에서 색칠한 곳은 현재의 동네 범위이며, 19세기 건설 당시의 정확한 경계나 개별 주택 위치는 아니다. 코펜하겐시의 지역계획 자료와 OpenStreetMap 동네 경계를 대조하고 GeoDanmark 항공사진 위에 표시했다.
카르토펠레케르네의 연립주택 거리. 사진은 2010년 모습으로, 초기 입주자나 당시의 거리 풍경을 보여주는 자료는 아니다. 사진: Thue, 2010년 6월 27일, Wikimedia Commons, 퍼블릭 도메인. 원본의 크기만 조정했다.
공적 건설 지원은 1887년부터 시작됐다. 그러나 초기 주택단체 일부는 부동산값이 오르자 국가 대출을 갚고 집을 입주자에게 판 뒤 해산했다. 투기도 문제였다. 공금으로 집을 짓게 하는 것과 그 집을 오래 저렴한 임대로 남기는 것은 다른 과제였다.
1908년 건축 불황과 건설 노동자의 대량 실업이 발생하면서, 1912년 노동조합 관계자들이 세운 코펜하겐 AAB(현재 명칭 Boligforeningen AAB, 창립명 Arbejdernes Boligforening, 뒤의 Arbejdernes Andels-Boligforening)에서는 조합원이 출자해 단체가 집을 공동으로 보유했다. 개별 입주자는 자기 집을 자유롭게 파는 대신 그 집의 이용권(brugsret)을 가졌다.
1913년의 AKB(Arbejdernes Kooperative Byggeforening)는 노동운동의 협동조합 부문과 주택건설을 연결했다. 창립 당시 AKB 자체는 **주식회사(A/S)**였고, 석공·목수·소목공·대장장이·전기공 직인들의 협동적 건설업체(kooperative byggevirksomheder)가 주요 주주였다. 이 업체들은 건설 일감을 얻고 AKB는 노동자가 감당할 수 있는 집을 공급하려 했다. 이들 업체도 법적 형태는 주식회사였다. 여기서 ‘협동적’은 노동운동 계열의 경제활동을 가리키며, 직원 소유 협동조합이라는 법인 형태를 뜻하지 않는다.
업체 대표들이 첫 이사회의 다수를 차지했지만, 회장은 사회민주당 의원이자 변호사인 라우리츠 예센이었다. 설립을 주도한 변호사 프리츠 오르트만도 노동운동 출신은 아니었다. 협동적 건설업체가 출자·시공하는 것과 입주자가 주택법인을 통제하는 것은 다른 문제였다. AKB의 입주자 참여는 뒤에 단계적으로 확대됐고, 초기 주택의 임대료도 주로 숙련 노동자에게 감당 가능한 수준이었다. 따라서 1865년 건축조합이 그대로 오늘의 비영리주택법인으로 발전했다거나, 처음부터 모든 노동자가 입주·의결권을 얻었다고 읽을 수는 없다. 중요한 차이는 법적 소유 자격보다 어떤 자금과 조직을 통해 집에 접근할 수 있었는가였다.
주택을 공급하는 법인이 언제나 스스로 모든 관리 업무를 맡은 것은 아니다. AAB는 법인의 유형명이 아니라 특정 주택법인의 이름이다. 코펜하겐 AAB는 1912년 주택 건설과 운영을 한 조직 안에서 시작한 사례다. 반면 1920년 설립된 KAB(Københavns Almindelige Boligselskab)의 창립 문서는 별도 주택회사들을 통해 집을 짓고, 그 회사들의 계약·자금조달·관청 협의·운영을 지원하겠다고 밝혔다. 관리와 사업 기획을 맡는 조직이 먼저 생겨 개별 주택회사들과 연결된 경로다. KAB의 1986년 ‘공익주택 관리회사’ 인가는 회사가 새로 생긴 해가 아니라, 오래 해 온 업무에 주택법상의 지위를 부여한 해다. AKB는 또 다른 길을 걸었다. 1913년 주택 건설회사로 출발한 뒤, 1946년 건설업체들이 보유하던 주택을 넘겨받아 주택 보유·임대·관리를 한 조직 안에서 맡았다. 1990년에는 코펜하겐의 공급법인을 본체에서 분리하고 본체를 관리회사로 전환했다. 처음부터 하나의 전국 공통 조직도가 있었다고 생각하면 세 사례를 설명할 수 없다.
‘단지’(afdeling)라는 말은 집들이 모인 장소라는 의미와 함께 주택단체 안의 사업·재정 단위라는 의미도 가지고 있다. 브룸레뷔는 전자의 초기 사례다. 사업·재정 단위로서의 단지도 등기 의무가 법에 적히기 전부터 있었다. AAB는 처음 지은 집을 이미 ‘1단지’처럼 구분했다. 단지별 자산과 법인의 관계는 아래에서 따져본다.
비영리 주택 공급자 연합 BL(Boligselskabernes Landsforening)의 연혁에 따르면 **1933년 4월 11일 제정된 「주택건설 지원 등에 관한 법률」(Lov om Støtte af Boligbyggeri m. m., 법률 제128호)**은 공적 지원을 받는 주택단체의 자금을 주택 목적에 묶는 전환점이었다. 이름처럼 주택건설을 지원하는 법이지, 오늘날의 비영리주택법인이라는 단일한 법인격을 새로 만든 법은 아니다. 제4조는 국가 대출을 받는 주택단체의 정관에 대출 상환 등으로 축적된 자금의 사용 규칙을 넣고, 매년 사업보고와 결산을 제출하도록 했다. 제5조는 저소득 가구가 자기 집을 지을 때도 공적 대출을 허용했다. 공동 임대재고와 개인 소유를 모두 지원했지만, 대출을 받는 주택단체에는 자금 사용에 관한 별도의 규칙을 붙인 것이다.
공공 지원을 하되 공급자를 모두 지방정부 소유의 공기업으로 만들지는 않은 선택에는 정치적 맥락도 있었다. 덴마크의 주택제도사를 연구한 학자들은 당시 사회민주당의 공공 지원·시영 임대 선호와 사회자유주의 정당인 라디칼좌파당(Det Radikale Venstre)의 개인 주택 소유·재정 부담 억제 선호 사이에서, 민간 주택단체를 공익 목적에 묶어 지원하는 방식이 접점이 됐다고 해석한다. 경제위기 속에 건설 지원을 포함한 정파 간 타협이 이뤄졌고, 이미 존재하던 단체가 공적 지원의 실행 주체로 남았다.
좌파 정당이 개인 주택 소유 확대를 주장한 것이 다소 의아스러울 수 있지만, 라디칼좌파당의 ‘좌파’는 사회주의 노동자 정당이라는 뜻이 아니다. 1905년 자유주의 계열 정당에서 갈라져 나왔고, 당시 주요 지지층에는 농촌 소농(husmænd)과 도시의 교사·전문직이 있었다. 소농의 독립적인 생업과 집 마련을 중시했지만, 토지의 무제한 사유화와 시세차익까지 주장한 것은 아니다. 1905년 강령은 국가·지자체가 확보한 땅을 장기 이용하게 해 소농의 자립을 돕고, 공적 조치로 오른 땅값의 일부를 공공이 거두자고 했다. 뒤의 토지 개혁에는 공공 토지를 빌려 그 위에 개인의 집을 짓는 방식도 있었다. 주택제도사 연구자들은 이 정당이 개인의 집 마련을 촉진하고, 사회주택은 납세자의 부담을 줄이는 방식으로 보완하려 했다고 해석한다.
세 법인 형태와 단지별 자금
1945년 법학자 크리스티안 신발레(Kristian Sindballe)는 사회주택을 공급하는 법인에 대한 표준정관안(udkast til normalvedtægter)을 협동조합형(andelsboligforening)·주택주식회사형(boligaktieselskab)·무출자형(selvejende boligselskab) 각각에 대해 작성했다. 여기서 ‘안’은 특정 법인이 이미 채택한 정관이나 곧바로 효력이 생긴 법규가 아니라, 정부 위원회에 제출한 모델 문안이라는 뜻이다. 이 문안은 이듬해 주택건설 지원 법안의 부록에 실렸고, 이후 주택부가 발행한 표준정관의 바탕이 됐다. 신발레는 한 주택사업을 한 단지로 삼고 단지에 해당 부동산 증서(skøde)를 두는 방식이 이미 있던 관행(hidtidig praksis)과 맞는다고 설명했다. 그는 협동조합의 거주 조합원과 달리 무출자형의 임차인은 법인의 사원이 아니라 제3자이며, 무출자형에는 사원총회가 없다고도 설명했다. 초기의 의사결정이 이사회 중심이었다는 점과 재산을 비영리로 관리한다는 것은 재단과 닮았지만, 이사를 상위 주택회사가 선임하거나 지자체가 감독하는 방식이어서 일반 재단과 다른 법 적용을 받았다.
무출자형은 원어로 selvejende boligselskab이다. selvejende를 직역하면 ‘자기소유형’이지만 입주자가 집을 소유한다는 뜻은 아니다. 직역하면 법인이 스스로를 소유한다는 뜻이고, 풀어서 이해하면 법인에 자금을 제공한 사람에게 법인의 재산에 대한 권리가 없다는 뜻이다. 즉, 출자자에게 재산에 대한 지분을 주는 주식회사나 협동조합과 다르다는 의미이다. 이는 비영리법인을 정의하는 방식이므로 정확히 의역하자면 ‘무출자형 비영리주택법인’이라 할 수 있다. 무출자형은 2010년 전까지 협동조합형과 구별되던 법정 조직유형이었다.
이 세 형태는 1945년에 갑자기 생긴 것이 아니다. 1972년 덴마크 의회 자료에 따르면 1922~1932년 국가주택기금(Statens Boligfond)의 대출을 받아 건설된 주택은 약 2만 8천 호다. 다만 여기에는 민간 건축주가 지은 집도 들어가므로, 이를 1933년 이전 사회임대주택의 총공급량이나 남아 있는 재고로 읽을 수 없다. 1965년 덴마크 정부 보고서는 1933년 이후 건설된 사회주택의 1945년 말 재고를 약 2만 5천 호로 추산했다. 앞의 2만 8천 호는 지원받아 건설된 주택 수이고, 뒤의 2만 5천 호는 사회주택 재고여서 두 수치를 증감처럼 비교할 수 없다. 같은 보고서에 따르면, 1946년 「공적 지원을 받는 건축에 관한 법률」(Lov om byggeri med offentlig støtte) 이후 사회주택 공급자는 협동조합형·주택주식회사형·무출자형 중 하나로 조직되고 주택부의 정관 인가를 받아야 했다. 1945년의 표준정관안은 이 인가에 쓰인 표준정관의 바탕이 됐다. 즉 실제 주택 공급 조직의 활동 → 1933년 공적 지원과 자금 사용 규칙 → 1945년 세 형태별 정관안 → 1946년 정관 인가 체계의 순서로 역사를 정리할 수 있다. 이 법은 단체뿐 아니라 단지의 별도 결산도 전제했다.
1958년 제정된 「주택건설법」(Lov om boligbyggeri, 법률 제356호)은 1955년 「공적 지원을 받는 건축에 관한 법률」(Lov om byggeri med offentlig støtte, 법률 제107호)을 대신했다. 정부는 직접 국가대출을 점차 줄이고 국가보증을 늘려, 지원을 형편이 어려운 계층의 주택에 더 집중하려 했다. 이에 대해 자유당·보수당은 사회주택에 주는 혜택과 높은 대출 한도를 비판했고, 공산당은 국가대출 축소가 공급을 줄일 것이라며 반대했다. 재원을 누가 조달하고 어느 주택에 지원할지에 대한 당시의 정파별 입장 차이를 보여준다.
같은 법은 입주자가 운영에 참여할 길도 넓혔다. 덴마크 정부가 발간한 주택제도사 연구는 그 전에는 협동조합형의 임차인만 의사결정에 참여했다고 설명한다. 1958년에는 다른 공익주택회사의 임차인도 자문 역할의 대표를 뽑을 수 있게 됐다.
1962년 발표된 정부 조사보고서에 따르면, 당시 사회주택 약 15만 호는 약 600개 주택단체와 약 2,400개 단지에 속했다. 협동조합형 주택단체(andelsboligforeninger)·주택주식회사(boligaktieselskaber)·무출자형 주택법인(selvejende byggevirksomheder) 모두 단지를 별도 경제 단위(selvstændig økonomisk enhed)로 두었다.
1962년 보고서에 나타난 기존 조직 형태
법인 차원의 자본과 최고 기관
입주자와 단지의 관계
협동조합형 주택단체
조합원이 법인에 출자하고, 주택에 거주하는 조합원이 총회에서 의결했다.
입주자는 단지 주택의 건설자금에도 별도의 주거출자금(boligandel)을 냈다. 법인 출자와 해당 단지에 들어가는 돈은 구분했다.
주택주식회사
주주가 회사 주식을 보유하고, 주식 금액에 따른 의결권으로 이사회를 선출했다.
입주자는 주식 매입과 무관하게 단지에 입주자 납입금(boligindskud)을 냈다. 주식을 갖는 것과 특정 집에 살 권리는 연결되지 않았다.
무출자형 주택법인
주주·조합원의 최초 출자기금이 없고, 총회 대신 이사회가 최고 기관이었다.
입주자는 단지에 입주자 납입금을 냈다. 1958년 도입된 입주자 대표의 권한은 주로 이사회에 의견을 내는 수준이었다.
별도 경제 단위란 주택의 건설비를 단지 단위로 마련하였다는 의미이다. 새 주택의 건설비는 해당 단지에 납입된 입주자의 주거출자금이나 입주자 납입금, 그 사업을 위한 부동산 담보대출, 해당되는 경우 공적 대출·보조 등으로 마련했다. 법인이 가진 자금을 단지에 빌려줄 수도 있었다. 집을 지은 뒤에는 **그 단지 입주자가 낸 임대료 또는 조합원의 주거부담금(boligafgift)**으로 운영비와 담보대출의 원리금, 장래 수선에 대비한 적립금, 법인에 내는 관리비를 충당했다. 따라서 단지마다 사업비·채무·주거비 수입·비용을 따로 계산해야 한다. 수입이 모자라면 법인의 다른 단지에서 자동으로 대신 갚는 방식이 아니었다. 이에 대해서는 이 절의 뒤에서 좀 더 자세히 다룬다.
1965년 덴마크 정부 보고서가 정리한 당시 표준정관에 따르면 단지는 다른 단지나 법인의 채무를 지지 않았고, 법인도 단지의 채무를 자동으로 떠안지 않았다. 법인이 보증 등으로 책임을 스스로 맡았거나 잘못된 관리로 배상책임을 지는 경우는 예외다. 단지의 관리비는 법인의 공통 관리업무에 쓰인다. 그렇다고 단지가 대외적으로 독립된 회사라는 뜻도 아니다. 법인 이사회가 건설과 단지 운영을 총괄하고, 단지가 경제적으로 그 사업의 비용과 빚을 부담한다.
법인의 형태에 따라 법인 자체의 출자금을 누가 내고 누가 이사회를 통제하느냐가 달라졌다. 협동조합형 조합원은 출자금을 내고 총회 의결권을 가졌다. 주식회사형에서는 주주가 이사회를 선출했고, 무출자형 주택법인에서는 정관에 따라 지방정부 등이 이사회 선임에 관여했다. 비용이 올랐을 때의 절차에도 차이가 있었다. 1965년 정부 보고서에 따르면 협동조합형은 운영비 변동에 따른 조합원의 주거부담금 인상에 별도 정부 승인이 필요하지 않았지만, 주택주식회사와 무출자형 주택법인의 임대료 인상은 원칙적으로 해당 주택이 소재한 기초지방자치단체인 시·군(kommune)의 의회(kommunalbestyrelse, 코펜하겐에서는 Borgerrepræsentationen)의 승인을 받아야 했다. 세 형태의 차이는 의결권·초기 자본·임대료 통제에서 뚜렷했다.
여기서 법인의 출자금·주식 자본금과 단지의 건설자금을 나눠 보아야 한다. 당시 주택부처는 세 형태 모두에서 입주자의 주거출자금 또는 납입금을 해당 부동산의 자기자본 성격을 가진 단지의 건설자금으로 설명했다. 협동조합 입주자는 이와 별도로 법인에 조합원 출자금(foreningsandel)도 냈다. 주주가 보유한 주식이나 조합원이 보유한 법인 출자 지분은 특정 단지·주택의 개인 소유권 증서가 아니었다. 법인이 가진 조합 자본금·주식 자본금·적립금은 새 단지에 후순위 대출로 넣을 수 있었다. 이 경우 법인에는 대여금 채권, 단지에는 차입금 채무가 생기며, 당시 규정은 정해진 한도 안의 대출에 단지 부동산 담보권을 등기하도록 했다. 자본금 전부가 모든 단지의 공동재산으로 자동 합쳐지거나, 한 단지에 출자자·주주의 집문서가 생기는 구조는 아니었다. 기존 단지의 수선 적립금도 새 단지에 임의로 돌릴 수 없었다.
법인의 단지에 대한 후순위 대출은 필수가 아니다. 1960년 주택부처 회람의 표현은 법인 자체 자금을 새 단지에 빌려줄 수 있다는 허용 규정이다. 이 자금을 대출하지 않으면 단지 건설이 불가능하다는 규정은 아니다. 당시 개별 사업은 입주자 납입금과 외부 차입, 경우에 따라 공적 지원·보증 등으로도 자금을 마련했다. 또 법인과 단지 사이의 모든 돈 이동이 후순위 대출뿐인 것도 아니다. 단지 운영에서 생긴 일부 자금은 규칙에 따라 법인의 기금으로 적립됐고, 후대 법제에서는 법인 운전자금(arbejdskapital)으로 사업 착수비를 대거나 단지에 상환 의무가 없는 지원금(tilskud)을 주는 길도 명시됐다.
법인에 모인 돈이 주택과 무관하게 쌓이는 것도 아니다. 앞서 본 1958년 주택건설법은 단지 운영 잉여와 담보대출 상환으로 축적된 자금을 건설기금에 넣어 새 집 건설이나 기존 집 개선에 쓰도록 정관에 규정하게 했다. 법인 차원의 자금은 새 단지에 빌려주거나, 사업 착수·수선·손실 대응 같은 여러 단지의 공통 필요에 쓰인다. 법인이 건설 계약과 임대·관리를 맡고 공적 감독을 받는 이유도 여기에 있다. 다만 법인 출자금으로 건설비의 상당 부분을 충당해야 한다는 뜻은 아니다. 2009년 정부 법안 설명은 당시 무출자형 주택법인에는 최초 출자금이 없고, 협동조합형의 조합원 출자금도 법인 자기자본에서 통상 작은 부분이라고 밝혔다. 어느 법인이 모은 돈의 몇 퍼센트를 신규 건설·매입에 썼는지는 그 법인의 결산을 따로 봐야 한다.
누가 왜 법인에 돈을 넣었는가도 달랐다. 1912년에 설립된 공급법인인 AAB의 사례를 보면, AAB를 세운 노동조합 관계자들과 조합원 출자금을 낸 사람을 구분해야 한다. 조합원 출자는 주택을 함께 공급하고 입주 뒤 조직 운영에 참여하는 통로였다. 당시 표준정관은 실제 거주 조합원(boende andelshavere)에게 총회 의결권을 주었다. 앞서 본 AKB처럼 초기에 협동적 건설업체들이 주요 주주였던 경우에는 입주자가 곧바로 법인을 통제하지 못했던 것과 비교된다. 조합원이 실제 입주할 때는 해당 단지의 주거출자금을 따로 냈다.
입주자 참여는 1958년의 자문권(høringsret)에서 더 나아갔다. 1970년 주택공급자단체와 임차인단체는 무출자형 주택회사에서도 단지회의와 단지위원회를 통해 입주자가 운영에 참여하는 표준정관안에 합의했다. 의회에서는 입주자가 법인 이사회의 과반까지 선출한다면 그 조직을 협동조합형으로 바꿔야 하는 것 아니냐는 의견도 나왔다. 이후 세 조직형태의 입주자 참여 규칙이 점차 비슷해졌다. 후대의 무출자형이 사단법인과 닮게 된 의사결정 구조는 설립 당시부터 있던 성질이라기보다, 협동조합형의 참여 경험과 임차인 운동, 주택법 개편을 거치며 확대된 결과다.
주식회사형의 퇴장과 조직형태의 통합
공급법인에 적용되는 법정 조직유형의 계보도 바뀌었다. 위 표의 ‘주택주식회사’는 1960년 무렵 자료의 표현이다. 1973년 제정돼 이듬해 시행된 새 「주식회사법」(Lov om aktieselskaber, 법률 제370호)은 공익·자선 목적에 이익과 해산 뒤 남는 재산을 묶은 회사를 일반 주식회사법의 적용 대상에서 제외했다. 이에 따라 새 공익주택회사를 주식회사로 조직할 수 없게 되자, 1975년 「주택건설법」(Lov om boligbyggeri, 3월 19일 법률 제83호)은 1967년 법을 대신하면서 주식 대신 보증자본을 납입하는 회사(garantiselskab)를 종전 주택주식회사(boligaktieselskab)형의 법정 자리에 두었다. 보증자본은 자금을 대는 사람에게 지분을 주지않고 의결권과 약정 수익만 주는 것이다. 한국 상법으로 따지자면 원금 반환과 약정 수익만 설정한 종류주와 유사하다고 볼 수 있다.
새 법을 마련한 배경에는 주택정책과 재원 조달 방식의 변화가 있었다. 1966년 주택정책 합의의 8년 적용 기간이 1975년 3월 말 끝날 예정이었다. 1974년 여섯 정당은 연간 약 4만 호의 주택 생산을 안정적으로 이어가고, 그중 사회주택은 연간 최대 8천 호를 지원하는 새 합의에 이르렀다. 당시 주택장관은 건설업 일자리와 기업·금융기관의 투자 계획에 예측 가능한 규칙이 필요하며, 새 사회주택이 사업 준비 단계부터 지는 이자 부담도 낮춰야 한다고 설명했다. 정부는 이를 위해 신축 자금 조달·공적 보증·공동기금 부담을 함께 바꾸고 관련 임대차·주택금융 법률도 손질했다. 이미 지원을 약속받은 사업에는 종전 규정을 계속 적용했다.
1975년 법은 새 단지의 건설비를 국가·지자체·입주자·사회주택 부문 공동기금이 분담한 무이자 기초자본과 필요하면 공적 보증을 붙이는 시장 대출로 마련하고, 오래된 단지가 공동기금에 기여해 새 공급을 돕도록 했다. 무출자형과 보증자본형에서 수지 균형을 위한 임대료 인상에 요구하던 지자체의 사전승인도 없애, 협동조합형과 규칙을 같게 했다.
사회주택조직의 회계·감독 문제가 의제로 떠오르자 그 개선책으로 마련된 것이 1984년 「주택건설법 개정법」(Lov om ændring af lov om boligbyggeri, 법률 제283호)이다. 새 보증자본형의 일반 인가를 중단하고, 회계 점검과 단지 자금의 운용 규칙을 강화했으며, 입주자가 법인 이사회의 과반을 선출할 권리를 넓혔다. 보증자본형에서는 이 권리가 무조건 보장됐고, 무출자형에서는 당시 지자체 의회가 정관에 따라 예외를 둘 수 있었다. 정부는 기존 보증자본형 법인의 자발적 전환을 기대하면서, 출자자에게 발급한 보증증서의 가치 정산이 과제라고 밝혔다. 자금 제공자의 권리와 입주자의 운영 참여를 어떻게 조정할 것인가의 문제였다. 이후 1996년 법은 1986년 5월 22일 이전에 인가된 조직만 보증자본형으로 계속 운영하도록 정했다.
1996년 제정된 「사회주택법」(Lov om almene boliger m.v., 법률 제374호)은 기존 주택건설법과 노인·장애인 주택 규칙을 합쳐 공적 지원주택의 유형과 운영 규칙을 단순화하려 했다. 법 제189조에 따라 기존 공익주택회사(almennyttigt boligselskab)는 1997년 1월 1일 사회주택조직(almen boligorganisation)으로 자동 전환됐다. 이때 새 회사를 일일이 설립하거나 기존 세 조직형태를 하나로 합친 것은 아니었다. 기존 주택의 공적 지원과 대출 보증도 이어졌다. 다만 입주자 영향력을 강화하기 위해 무출자형 주택법인에도 선출 대표회의(valgt repræsentantskab)를 최고기관으로 두는 등 운영 규칙은 바뀌었다. 이 절 하단의 계보도상 1997년 표시는 바로 이 법률상 자동 전환과 세 형태의 존속을 함께 뜻한다.
1996년 법안이 대표회의를 도입한 이유도 법인별 권력 차이에 있었다. 당시 무출자형 주택법인에서는 지자체 의회가, 보증자본형에서는 출자자 총회가 최고 의결기관이었다. 정부는 어느 형태의 집에 살든 입주자가 운영에 참여하도록 하고, 지자체가 법인을 경영하면서 동시에 감독하는 문제도 줄이려 했다. 보증자본형 출자자의 의결권이 줄어드는 만큼 일정 기간 보증증서의 상환을 청구할 길을 열었다. 1997년의 공통 명칭인 사회주택조직(almen boligorganisation)은 이 지배구조 개편을 담았지만, 세 법인형태를 곧바로 하나로 합치지는 않았다.
사회주택조직의 선출 대표회의는 조직 이사회 구성원과 각 주택단지(afdeling)에서 뽑은 대표로 구성됐다. 단지별 대표가 될 수 있는 사람은 해당 단지의 임차인과 그 배우자·이에 준하는 사람이었다. 이들에게 투표권이 있는 단지회의(afdelingsmøde)가 대표를 직접 뽑을지, 그 회의가 선출한 단지위원회(afdelingsbestyrelse)가 뽑을지를 정했다. 주택법인 이사회 구성원도 대표회의에 참여하였다. 당시 협동조합형에서는 조합원이 최고 의결권을 행사했다.
1997년 이후 무출자형 주택법인 계열은 selvejende almen boligorganisation이라는 이름으로 이어졌다. 최초 주식 자본금 없이도 단지별 입주자 납입금, 차입금, 해당 시기의 공적 지원·보증 등을 조합해 집을 지을 수 있었다. 운영 뒤 생긴 잉여와 대출 원금 상환으로 쌓인 몫은 먼저 단지 안에서 법인의 기본기금(grundfondsindestående)으로 적립하고, 정관상 기준에 이르면 새 주택 건설·기존 주택 개선에 쓰는 건설기금(byggefond)으로 돌리도록 했다. 즉 비영리 운영을 규정한 것이다. 여기서 비영리는 주택사업으로 수입을 얻지 않는다는 뜻이 아니라, 소유자가 이익을 사적으로 나눠 갖는 구조가 아니라는 뜻이다.
공급자 연합 BL의 회고에 따르면 개편 직전 조직 수는 무출자형 주택법인이 3분의 2에 조금 못 미치고 협동조합형이 3분의 1에 조금 못 미쳤으며, 보증자본형은 소수였다. 2009년 「사회주택법」 등 개정법(원제 첫머리 Lov om ændring af lov om almene boliger m.v., 법률 제490호, 부제 Styring og finansiering af den almene boligsektor)은 주택단지를 직접 둔 앞의 두 형태를 하나의 법정 조직유형인 비영리주택법인으로 통합했다. 원어로는 1996년 사회주택법 제정에 따른 사회주택조직과 2009년 개정에 따른 비영리주택법인 모두 **almen boligorganisation**이지만 2009년 개정에 따라 영리법인인 보증자본형 법인이 제외되었기 때문에 현재의 조직은 비영리주택법인으로 의역하였다. 정리하면, 1997년에는 기존 공익주택회사를 그대로 유지하면서 법률상 사회주택조직으로 자동 분류하였다면, 2010년에는 영리법인 성격이면서 재고도 많지 않은 보증자본형 법인을 비영리주택법인에서 제외하고 협동조합형과 무출자형을 하나의 법인 형태로 통합하였다.
2009년 정부는 두 유형을 통합하면서, 두 유형의 실제 차이가 최초 출자금과 최고 의결기관 정도이고, 협동조합형 출자금도 대개 법인 자기자본에서 작은 몫이라고 보았다. 그래서 이 두 요소를 각 법인이 고를 수 있게 했다. 법인형태 통합은 당시 정부·덴마크인민당·라디칼좌파당이 합의한 분권화와 행정 간소화, 지자체와 주택법인의 정례 운영 대화로 감독 방식을 바꾸는 개편의 일부였다. 옛 두 유형의 구분을 없애면서도 운영 방식은 선택지로 남긴 셈이다.
2009년 개정된 현행 법은 개별 단체들의 합병이나 법인격을 새로 얻기 위한 재설립을 요구하지 않았고, 기존 조직들에 적용하던 규칙을 공통 틀로 묶었다. 현행법은 임차인과 대기자를 사원으로 보되, 사원이라는 지위가 주택 자산의 개인 지분을 뜻하지는 않는다. 각 단체는 회원 출자금을 둘지, 최고 의결기관을 선출 대표회의와 총회 중 어느 것으로 할지 선택할 수 있다. 따라서 무출자 또는 회원 출자, 대표회의 또는 총회라는 조합은 개정 뒤에도 개별 단체의 운영 규칙에 따라 달라질 수 있다.
개별 법인의 사례를 살펴보면, 1912년 출자형으로 출발한 AAB의 현재 정관은 오히려 회원 출자금을 두지 않는다. 임차인과 대기자를 회원으로 보되, 최고 의결기구에는 각 단지에서 뽑은 입주자 가구 대표와 법인 이사회가 참여한다. 그 기구가 단지 결산과 부동산 매입·매각을 승인한다. 대기자가 회원이라는 사실만으로 법인의 중요한 결정에 직접 한 표씩 행사하는 것은 아니다. 이 사례는 초기 협동조합 출자, 공적 규율, 단지별 대표제가 한 법인 안에서 시차를 두고 결합한 과정을 보여준다.
현행법은 최고 의결기구가 법인 해산을 결정하되, 부동산이 있는 법인에는 원칙적으로 장관 동의를 요구한다.
1986년 5월 22일 이전에 인가받은 옛 보증자본형 법인은 계속 운영할 수 있다.
집을 가진 법인과 여러 법인을 돕는 관리법인
덴마크의 사회주택 공급 및 관리 체계를 이해하려면 누가 집을 지어 임대할 책임을 졌고, 누가 여러 주택법인의 업무를 도왔는지 나눠 보아야 한다. 오늘날의 관리법인은 사회주택 관리조직(almen administrationsorganisation)으로, 과거에는 주로 주택사업 관리회사(forretningsførerselskab)라고 불렀다. AKB처럼 처음에는 직접 공급에 참여하다가 나중에 전문 관리조직으로 바뀐 사례도 있다. 따라서 현재의 역할을 설립 당시의 법인 형태에 그대로 대입할 수는 없다.
앞서 본 AKB는 1913년 건설 분야의 협동적 기업들이 노동자 주택을 공급하고 시공 일감도 얻으려는 목적에서 시작했다. 1946년에는 그 기업들이 보유하던 초기 주택을 넘겨받아 공급과 임대·관리를 한 조직 안에서 맡았다. 이후 단지별 권리 관계를 정리하고, 1990년에는 공급법인과 관리회사의 역할을 나눴다. 처음부터 관리 전담 법인이었던 것은 아니다.
KAB는 1920년 법률가 F. C. Boldsen과 비교적 부유한 시민층이 주택난에 대응하려고 세웠다. KAB는 사업을 기획하고 자금·계약·관청 협의를 모아 맡으며, 별도 주택회사들이 집을 짓고 임대하도록 지원했다.
DAB는 전시 주택난 속에서 네 주요 정당의 주택 담당 의원들이 1942년 설립했다. 특정 정당의 산하기구가 아닌 초당적 조직으로 출발해 자녀가 있는 가구를 위한 주택 건설을 추진했고, 뒤에는 여러 지역 주택법인의 사업과 관리를 맡았다.
Lejerbo는 1944년 임차인 운동이 주거 여건을 개선하려고 세웠다. 처음부터 임차인 참여를 운영 원리로 삼았고 전국의 주택법인을 돕는 관리조직으로 커졌다. 2025년 DAB와 Lejerbo의 관리조직은 합쳐졌다. 설립자의 성격과 사업 경로는 달랐지만, 이들의 관리 범위를 그들이 직접 소유한 주택 수로 읽어서는 안 된다.
주택법인은 스스로 집을 짓고 임대·수선·회계를 맡을 수 있다. 관리 인력이 필요하면 별도 관리법인과 계약한다. 집과 단지별 재산·채무는 관리회사에 옮겨지는 것이 아니며, 주택법인의 의사결정 책임도 사라지지 않는다. 따라서 주택법인은 공사가 끝나면 떠나는 건설회사와 다르다. 입주가 시작된 뒤에도 임대료, 유지보수, 장기 수선과 결산을 계속 책임진다. 다른 법인의 단지를 관리하는 회사는 자기 단지를 두지 않는 것이 원칙이다.
덴마크 전국주택기금의 2024년 1월 자료는 사회주택 59만 6,167호를 관리 방식에 따라 구분한다. 전문 사회주택 관리조직에 맡긴 공급법인의 집이 42%, 자기 집만 직접 관리하는 공급법인의 집이 **41%**다. 자기 집을 관리하면서 다른 공급법인의 관리도 맡는 법인에 속한 집이 **14%**이고, 나머지는 다른 공급법인에 관리를 맡긴 집 1%, 사회주택 부문 밖의 관리자에게 맡긴 집 **2%**다. 이 14%는 혼합형 법인에 속한 재고이지 그 법인들이 다른 곳에서 위탁받은 집을 합친 수가 아니다. 전체 호수에 반올림 비율을 곱하면 전문 관리조직 위탁은 약 25만 호, 자기 집만 직접 관리는 약 24만 4천 호, 혼합형 법인 소속은 약 8만 3천 호다.
전국 재고를 관리자와 소유 공급법인의 관계로 분류한 비율. 법인별 사업 규모를 각각 더한 수치가 아니다. 그래프 크게 보기. 자료: 덴마크 전국주택기금.
다음은 이 전국 분포와 별도로, 여러 법인과 관계를 맺는 관리조직이 각각 공개한 규모의 예시다.
관리조직
공개 규모와 기준시점
숫자가 뜻하는 것
KAB
약 6만 5천 임대차·30개 사회주택법인 등, 2025년 1분기
여러 법인을 위해 임대·관리하는 범위. 시영주택 등도 포함
DAB-Lejerbo
약 9만 5천 임대차·100개 넘는 주택법인, 2025년 6월 통합 발표
두 관리조직이 합쳐진 뒤의 관리 범위. 옛 DAB·Lejerbo 수치와 다시 합산하지 않음
Domea.dk
고객들이 소유·관리하는 약 9만 5천 호, 2025년 말
고객 전체의 포괄 범위. Domea.dk가 전부 또는 일부를 맡는 고객과 자체 관리하는 고객이 섞여 있음
이 표는 관리조직의 소유 주택 순위가 아니다. 법인마다 집계 범위와 시점도 다르다. Domea.dk는 실제 관리 업무와 공동 디지털·전문서비스를 함께 제공한다. 2025년 말 고객 계약은 전체 운영관리 43곳, 업무를 나누는 분할 운영관리 5곳, 고객이 자체 관리하면서 필요한 서비스를 받는 방식 9곳이었다. 그러므로 약 9만 5천 호를 Domea.dk의 직접 관리 물량으로 계산할 수 없다. 이 공개 자료만으로 계약 방식별 주택 호수도 나눌 수 없다.
이와 별도로 코펜하겐 AAB는 약 2만 호·110개 단지를 임대하는 단일 공급법인으로 자체 관리체계를 둔다. AAB의 규모를 KAB·DAB-Lejerbo처럼 여러 법인의 위탁 물량과 같은 줄에서 비교하면 법적 역할을 혼동한다. AAB는 2009년 자료에서 다른 두 법인의 관리도 맡았지만, 두 주택법인은 2011년 AAB에 합병됐다. 그러므로 2009년 사례만으로 AAB를 2024년 통계의 혼합형 14%에 넣을 수 없다.
하나의 관리조직이 서로 다른 형태의 공급법인과 각각 계약할 수 있었다. 1996년 정부 운영지침은 당시 공급법인의 세 형태인 무출자형·협동조합형·보증자본형을 함께 boligorganisation으로 묶고, 어느 조직이든 외부 관리자를 둘지 자체 의결하도록 했다. 실제로 코펜하겐시의 2009년 자료에는 KAB가 무출자형 계보의 Boligselskabet AKB, København과 협동조합형 계보의 Brumleby Almene Andelsboligforening을 함께 맡은 것으로 나온다. BL의 2019년 통계도 앞의 법인을 selvejende boligselskab, 뒤의 법인을 andelsboligforening으로 구분했다. 다만 이는 옛 형태를 잇는 통계상 분류이지, 두 형태가 2019년에도 서로 다른 신규 설립 법정형이었다는 뜻은 아니다. KAB의 현행 정관은 각 고객 법인과 개별 관리계약을 맺고, 별도 약정이 없으면 그 법인들의 채무를 KAB가 대신 지지 않는다고 정한다. AAB도 2009년에는 자기 단지와 다른 두 주택법인의 업무를 함께 맡았다. 두 법인은 2011년 AAB에 합병됐다.
이 분업이 확대된 까닭은 개별 주택사업에 필요한 금융·설계·계약·회계·임대 전문인력을 조직마다 모두 갖추기 어려웠기 때문이다. 2008년 정부 보고서는 이런 관리조직이 사회주택 부문 초창기부터 있었으며, 지역 주택회사를 세우기를 원하지 않는 지자체에서도 사업을 진행할 수 있었다고 설명한다. 반대로 여러 지자체에 걸쳐 활동하는 관리회사와 주택법인을 누가 감독할지 복잡해지는 문제도 있었다. 정부가 1985년 법 개정으로 KAB에 정식 공익주택 관리회사 인가를 허용하고 이듬해 인가한 것은 이미 하던 관리·대출 업무를 공익주택 규칙과 지자체 회계감독 안에 넣기 위해서였다. 인가 전에는 관리 업무 자체를 할 수 없었다는 뜻이 아니다.
앞서 살펴 본 AKB는 공급과 관리가 한 조직 안에 있다가 분리된 사례다. AKB는 1946년에 협동적 기업들의 주택을 인수하여 운영했다. 1990년에는 코펜하겐의 주택단지를 둔 공급법인(Boligselskabet AKB, København)이 AKB 본체에서 분리됐다. 공급법인이 분리되면서 기존 AKB 본체가 여러 주택법인을 관리하는 회사로 전환된 것이다. 공급법인들이 관리회사의 보증자본에 참여하기도 했다. 2007년에는 AKB 관리회사와 KAB가 합병해 KAB라는 이름으로 이어졌다. 현재 코펜하겐에는 AKB 명칭을 쓰는 여러 주택법인이 남아있는데 옛 AKB에서 분리된 별도 법인이며, 현재도 AKB 관리회사를 이은 KAB의 고객 주택법인이다. 이 고객 법인들은 KAB 대표회의에 대표를 보낸다. 한편, 2009년에 정부는 관리법인과 ‘산하 주택법인(datterselskaber)’이라는 옛 명칭이 실제 법적 소유관계를 잘못 암시한다고 보고, 주택법인이 관리자를 바꿀 수 있음을 들어 그 법정 명칭을 없앴다.
아래 그림의 왼쪽은 오늘의 관리조직으로 이어진 AKB·KAB와 DAB·Lejerbo의 실제 법인 계보다. 처음부터 모두 관리 전담 법인이었던 것은 아니다. 1990년 AKB의 경우 코펜하겐 공급법인을 분리하고 본체를 관리회사로 바꾼 방향까지 표시했다. 공급형태 쪽에는 1912년 AAB의 설립과 1945년 표준정관안·1946년 정관 인가를 놓고, 맨 오른쪽 법률 연표에는 1933년 지원법부터 주요 제·개정 시점을 놓았다. 1962년에는 이미 운영 중이던 공급법인의 조사가 있었다. 1973년 주식회사법과 1975년 주택건설법의 변화로 새 공급법인의 법정 유형에서 주식회사형의 자리를 보증자본형이 이은 것을 확인할 수 있다. 기존 주식회사형 법인이 모두 자동 전환됐다는 뜻은 아니다. 1997년에는 기존 공익주택회사를 사회주택조직으로 정의하였고, 2010년에는 협동조합형과 무출자형이 통합되고 보증자본형이 제외되어 사회주택조직의 비영리성이 좀 더 명확하게 되었다.
덴마크 사회주택의 공통 연도축 계보도. 왼쪽은 AKB와 KAB가 별도로 설립됐다가 1990년 AKB의 공급·관리 기능이 갈라지고 2007년 AKB 관리회사와 KAB가 합병하는 관계, DAB와 Lejerbo가 각각 설립됐다가 2025년 합쳐지는 관계를 선으로 보여준다. 가운데에는 1922~1932년 국가주택기금 대출을 받아 건설된 약 2만 8천 호를 민간 포함 지원 실적으로 표시하고, 1933~1945년 여러 단체가 건설한 사회주택의 1945년 말 재고 약 2만 5천 호를 별도 수치로 표시한다. 이어 1945년 세 형태별 표준정관안과 1946년 정관 인가에서 협동조합형·무출자형·주택주식회사형이 나뉘고, 1975년 보증자본형이 주식회사형의 법정 자리를 잇는 과정, 1997년 기존 공익주택회사의 사회주택조직 자동 전환과 세 형태의 존속, 2010년 일반 두 형태의 통합을 보여준다. 맨 오른쪽은 1933년부터 2009년까지 주요 법률의 제정·개정 시점이다. 세 영역은 같은 비례 시간축을 쓴다.
그림에서 AAB와 1945년 정관안 사이의 묶음 표시는 확인이 가능한 여러 법인의 공급이다. 1933년 이전의 2만 8천 호는 확인된 국가기금 대출 실적이며 민간주택을 포함한다. 2만 5천 호는 1933년 이후 지어진 사회주택의 1945년 말 재고 추산치이다.
법인 안에 있으면서도 재정은 나누는 단지
덴마크의 알메네 볼리게르(almene boliger)에 대해 덴마크 정부는 비영리 운영과 입주자 민주주의를 특징으로 하는 주택이라고 설명한다. 공급자인 비영리주택법인(almen boligorganisation)은 독립된 법적 주체다. 한 법인이 여러 단지를 두는 구조다. 단지별 입주자 대표가 법인의 최고 의결기구에 참여하지만, 단지가 별도 법인격을 가진 자회사이거나 이 법인이 독립 법인들의 연합체인 것은 아니다. 덴마크 대법원도 단지의 재정적 독립에도 불구하고 법인과 단지는 하나의 법적 주체라고 판단했다.
법인 안의 개별 단지(boligafdeling)는 사회주택법(Lov om almene boliger m.v.) 제16조에 따라 법인 차원의 공통 재정 및 다른 단지와 재정적으로 독립한다. 법은 원칙적으로 단지마다 해당 부동산의 소유권 등기증서(skøde)를 갖도록 한다. 법인이 단지에 단순히 집의 사용권만 허락한 관계는 아니다. 단지는 별도 법인격과 사업자 식별번호가 없으므로 등기상 권리자 번호에는 법인의 번호를 쓰고 단지 이름을 함께 표시한다. 단지별 부동산과 채무는 법인 공통부문이나 다른 단지의 재산·채무와 구분된다. 다만 단지가 독립된 소유자처럼 매각·담보 설정을 단독 결정하지는 못한다. 덴마크의 공식 자료는 이 구조를 단지별 등기와 재정 책임, 법인의 대외적 의사결정이 결합된 특수한 관계로 설명한다.
한 법인 안에 ‘법인 소유 임대주택’과 ‘단지 소유 임대주택’이 섞여 있는가. 일반 비영리주택법인의 주거용 부동산은 원칙적으로 모두 해당 단지에 소유권 증서가 귀속된다. 2004년 장관은 법인 공통부문이 주거용 부동산의 증서를 가질 수 없다고 명시했다. 그러나 법인 자체도 부동산을 소유한다. 법령은 법인이 자체 관리건물을 소유하도록 허용하며, fsb의 2025년 보고서에도 법인 자금이 묶인 관리건물이 나온다. 따라서 섞여 있는 것은 주택 두 종류가 아니라 단지별 주택과 법인 공통재산이다. 법인은 단지에 법인격만 빌려주는 껍데기도 아니다. 건설·임대·관리의 책임을 지고 대외 계약을 맺으며, 단지 부동산의 중요한 처분 결정에도 관여한다. 정부나 법인이 통칭해 ‘주택법인의 집’이라고 말할 때도, 등기상 귀속을 묻는다면 단지 표시까지 확인해야 한다.
이 원칙을 지키도록 운영규칙은 법인과 각 단지의 별도 예산·결산을 의무화한다. 단지의 임대료와 기타 수입으로 그 단지의 운영·수선 비용을 충당하는 식이다. 이는 단지별 수입·비용과 책임을 드러내고 한 단지의 돈을 법인 공통부문이나 다른 단지에 임의로 돌리지 못하게 하는 구조다. 운영규칙 제26조는 단지가 법인이나 다른 단지의 채무를 부담하지 않고, 법인도 별도로 떠맡지 않은 단지의 채무를 부담하지 않는다고 정한다. 1983년 단지별 등기 의무를 당시의 「주택건설법」(Lov om boligbyggeri)에 명시한 이유도 기존의 재정적 독립을 분명히 하려는 것이었다. 당시 정부는 법인이 파산해도 단지 부동산은 법인의 파산재단에 들어가지 않는다고 설명했다. 다만 법에서 정한 공동 적립금과 조건부 단지 간 대출은 가능하다.
실제 사례도 있다. 청년주택법인 DUAB(Danske Ungdomsboligers Almennyttige Boligselskab)의 단지위원회(afdelingsbestyrelse) 지침은 큰 공사 때 단지가 대출을 받아 임대료로 갚으며 법인 이사회가 그 대출을 보증한다고 설명한다. 브뢴뷔파르켄 주택법인의 2024년 결산에는 제4단지 뉘케르·솔케르(Nykær/Solkær)의 대출기관 뉘크레디트(Nykredit)에 대한 법인의 보증이 기록돼 있다. 따라서 단지별 재정 독립이 법인의 사업별 보증까지 금지하는 것은 아니다. 다만 DUAB 정관은 법인과 단지의 계약 서명권을 정할 뿐 모든 단지 대출의 보증의무를 명시하지 않는다. 공개된 지침과 결산만으로 두 대출의 계약서상 채무자·보증 범위까지 확정할 수는 없다.
브뢴뷔파르켄 제4단지의 위치. 2024년 단지 결산에 적힌 주소는 뉘케르 48–56, 솔케르 1–37·2–34이며 가족주택 375호가 기록돼 있다. 색칠한 건물은 이 주소의 위치를 보여주는 지도의 윤곽이다. 단지의 토지 경계나 소유권 범위를 뜻하지 않는다.
뉘케르 48의 건물과 올레 슈발베(Ole Schwalbe)의 무제 벽면 작품. 사진은 제4단지 전체가 아니라 결산상 주소 한 곳의 모습이다. 촬영일 미상. 사진: 브뢴뷔 시 보도사진(재사용 가능).
단지별 등기 의무가 법제화된 1983년 이전에도 단지별 소유권 증서는 만들 수 있었다. 1977년 코펜하겐시가 글로스트루프 주택협동조합의 ‘3단지’(Glostrup Andelsboligforening, Afdeling 3)에 토지를 판 증서(skøde)가 후대의 정부 법안 설명에 인용돼 있다. 한편 주택법인 AKB의 연혁은 1970년대에 단지마다 증서를 갖도록 소유권 서류를 바꿨다고 기록한다. 이 사례는 1983년 이전부터 단지별 증서가 가능했지만, 조직별로 소유권 표시를 정비할 필요도 있었음을 보여준다. 1983년 법안은 단지별 재정 독립이라는 기존 원칙을 법문으로 명확히 하고, 그 원칙을 어기는 경우의 제재도 강화했다.
덴마크에서는 16세기부터 부동산 증서를 법정 장부에 기록했고, 1927년에는 필지별 등기부 체계로 바뀌었다. 단지에 증서를 두라는 1983년 규칙은 어느 단지의 주택과 빚인지를 분명히 하는 주택정책의 역사에 속한다.
주택단지 법인격의 모호함이 거래·세금 분쟁을 일으키기도 한다. 2005년 세무당국은 법인이 자기 단지를 관리하며 받는 관리비를 ‘별도 법인에 제공한 서비스’로 보고 인건비 관련 부담금을 물리려 했다. 2008년 대법원은 단지가 재정적으로 독립하고 부동산 증서를 가져도, 그 세금 문제에서 법인과 별개의 법적 주체는 아니다라고 판결했다. 같은 해 별도의 주택 매각 관련 판결에서는 법인과 단지의 권한이 얽힌 특수한 구조가 헌법상 재산권 쟁점이 됐다. 오래된 단지별 재산 구분을 세금과 매각 권한에 적용하면서 법적 경계가 다투어진 것이다. 다만 세금 판결 하나가 모든 소송에서 누가 당사자가 되는지까지 일률적으로 결정한 것은 아니라는 후속 판결도 있다.
이러한 재정적 경계는 누구를 보호하는가. 2004년 장관 답변은 주된 취지를 법인과 단지, 단지와 단지의 돈이 뒤섞이지 않게 하는 데서 찾고, 법인이 파산해도 단지 부동산은 보호된다는 취지로 설명했다. 반대 방향의 효과도 있다. 법인은 원칙적으로 개별 단지의 채무를 자동으로 떠안지 않는다. 그러므로 특정 단지의 수선·이주 비용이나 손실은 우선 그 단지의 예산으로 처리되고, 필요하면 법인·공동기금·지자체 지원을 받는다. 단지 수입의 중심이 임대료인 만큼 입주자에게 비용 부담이 돌아갈 수 있다. 다만 법인의 경영·감독 잘못까지 면책하는 규칙은 아니다. 법에는 법인의 건전한 재정관리 의무가 있고, 정부 운영 지침은 이사회 등의 과실로 단지에 손실이 생기면 배상 책임을 물을 수 있다고 설명한다. 따라서 1983년 조치를 ‘법인을 단지의 실책으로부터 보호하려는 법’이라고만 해석하기보다, 공익주택 자산을 단지별로 묶되 손실도 우선 단지별로 부담하게 한 구조로 읽는 편이 근거에 가깝다.
단지 이름에는 재정상 독립성과 법인 소속이 함께 드러난다. 비영리주택법인인 fsb의 공식 대표 명단에는 단지번호 01-085와 단지명 Blågården이 따로 적혀 있다. 이 단지의 2023년 결산 표지에는 주택법인 fsb와 단지 Blågården이 별도 칸에 나오고, 법인 식별번호(CVR)는 fsb에만 붙는다. 따라서 고유한 단지 이름과 별도 결산은 재정상 경계를 보여주지만, 그 이름만으로 독립 법인이라는 뜻은 아니다. 등기법원은 법인 공통부문 소유로 표시한 부동산과 특정 단지를 소유자로 표시한 부동산을 구별한다. 후자의 등기에도 법인 식별번호가 함께 적힌다. 토지를 임차해 그 위에 주택을 짓는 경우에는 토지 소유자와 건물 쪽 권리관계가 갈릴 수도 있으므로, 모든 단지가 토지까지 소유한다고 일반화해서도 안 된다.
현장 표지 사례 | 다른 비영리주택법인인 프레데릭스베르크 연합 주택법인(FFB)의 린데하벤(Lindehaven) 단지 명판 사진에는 법인명과 단지명이 함께 적혀 있다. 사진: FFB.
단지별 재정 독립이 법인의 책임을 없애지는 않는다. 주택법은 법인에 소속 단지의 재정관리와 자체점검을 요구하고, 법인 이사회에 모든 단지의 운영과 수선·예산 적립에 대한 총괄 책임을 맡긴다. 단지위원회가 단지의 운영예산과 연간 결산을 승인하고, 법인의 최고 의결기구도 각 단지 결산과 부동산 매입·매각을 승인한다. 법인의 최고 의결기구는 이런 단지 관련 권한을 이사회에 위임할 수 있다. 별도의 공인 감사인이 법인과 단지의 결산을 감사한다. 결산은 감독 지자체와 공동기금에 제출되고, 지자체는 이를 검토하며 법인을 감독한다. 결산은 공개 데이터베이스에서도 볼 수 있다.
입주자는 세입자이면서 단지 운영과 예산에 관해 의결한다. 국가와 지방정부도 건설비·보증·배분에 관여한다. ‘사유재산인가, 국유재산인가’라는 양자택일로는 이 구조를 설명하기 어렵다.
단지와 지자체 사이에 법인을 둔 이유
오늘날 법인의 역할은 단지 이름을 묶는 데 그치지 않는다. 법인은 여러 단지의 건설·임대·관리·수선을 책임지는 법적 주체이자 지자체 감독의 상대방이다. 단지는 별도로 임대료와 비용을 계산하면서 법인에 관리비를 내고, 법인 또는 법인이 맡긴 관리조직이 전문 인력으로 운영을 지원한다. 법인 차원의 공동 적립금은 빈집 때문에 생긴 손실이나 어려운 단지의 수선 등에 법정 조건에 따라 쓰인다. 2009년 개정 법안에서 정부는 작은 법인들이 전문 관리 인력과 위험을 감당할 재정 여력을 갖추도록 합병과 관리 위탁을 쉽게 하자고 설명했다. 같은 법안은 입주자의 단지 의결권을 인정하면서도, 특정 단지의 반대로 필요한 개보수가 막히는 경우 법인 최고 의결기구가 결정할 여지도 제안했다. 법인은 단지의 독립성을 지키는 틀이면서 단지보다 넓은 범위의 결정을 내리는 조직이기도 하다.
비영리주택법인 운영 사례: fsb
법인의 운영 규칙인 정관(vedtægter)을 펼치면 입주자의 권한이 구체적으로 보인다. 코펜하겐의 비영리주택법인 fsb는 회원 출자금 없이 운영한다고 정관에 적었다. 법은 단지에서 선출한 사람이 조직 대표기구(repræsentantskab)의 다수를 이루고 단지 운영예산을 입주자 회의(afdelingsmøde)에 올리도록 한다. fsb에서는 단지 입주자가 대표를 뽑고, 대표기구가 토지 매입·새 주택 건설·부동산 매각 등을 결정한다. 이사회 11명 가운데 9명은 입주자 또는 성년 동거인 중에서 선출한다. 개별 단지의 다음 해 운영예산도 입주자 회의의 승인을 받는다. 집의 개인 지분을 갖지 않아도 자산의 중요한 사용과 주거비에 의결권을 행사하는 사례다.
fsb는 1933년 변호사 라스무스 닐센이 Foreningen Socialt Boligbyggeri라는 이름으로 설립했다. 이른 시기의 주택단지 노르하운스고르덴(Nordhavnsgården)은 1930년대 중반부터 입주자를 모집했다. fsb가 2010년 발행한 소식지는 당시 모토를 ‘모두에게 자리가 있어야 한다’(der skal være plads til alle)고 소개했다. 현재 정관에 적힌 공식 표어라고 단정할 수는 없지만, 2025년 사업전략의 제목 ‘미래의 비영리주택을 함께’(Sammen om fremtidens almene boliger)와 함께 이 조직이 내세우는 방향을 보여준다.
지도는 fsb의 전체 89개 단지가 아니라 공식 주소를 대조한 14곳의 예시다. 번호는 단지의 대표 주소 하나를 뜻하며, 건물 전체나 주택 한 호씩의 위치가 아니다. fsb의 2025년 말 자체 집계는 비영리주택 1만 2,995호·89개 단지, 그중 코펜하겐 시에 1만 2,721호다. 이 수치는 fsb가 다른 소유자를 대신해 관리하는 집을 더한 수치가 아니다.
공급 규모, 대기자, 공급 비용
OECD의 2026년 덴마크 보고서에 따르면 약 475개 주택단체가 60만 호 이상을 관리하고, 약 100만 명이 거주한다. 전체 주택에서 사회임대가 차지하는 비율은 OECD 비교표에서 약 21%다. 덴마크 자체 통계로는 비영리 주택의 비율이 2020년 20.3%에서 2025년 19.8%로 낮아졌다. 하지만 사회임대 재고는 계속 증가하고 있다.
왼쪽은 매년 1월 1일의 주택 수다. 오른쪽은 같은 정의로 확인된 2020년과 2025년 비율만 찍었다. 중간 연도의 비율을 직선으로 추정하지 않았다. 2025년 1월 재고는 LBF의 두 보고서에 59만 8,183호와 59만 8,829호로 달라, 지자체별 비교에 사용한 보고서의 59만 8,183호를 표시했다.
조직 규모도 평균 하나로 설명되지 않는다. 2024년 공개 결산서에서 조직별 ‘주택’(Boliger) 임대차 호수를 추출해 정렬하면 624개 결산서의 중앙값은 276호, 가장 큰 조직은 1만 9,293호다. 결산서를 낸 조직의 수는 특정 날짜에 활동 중인 조직 수와 다르다. LBF가 별도 2024년 1월 통계에서 센 주택조직 489곳을 아래 그림의 624곳과 같은 분모로 다루지 않았다. 한편 소유 조직이 관리 업무까지 직접 하는 것도 아니다. LBF의 2024년 조직 연구는 주택의 42%를 공동 관리조직이, 41%를 소유 조직이 직접, 14%를 자기 집과 타 조직의 집을 함께 관리하는 조직이 맡는다고 분류했다. 이 때문에 조직의 소유 재고, 결산서의 임대차 호수, 관리 호수를 서로 바꿔 읽으면 안 된다.
각 점은 조직 하나의 2024년 결산서 수치다. 활동 중인 소유 법인의 확정 명부나 같은 날짜의 국가 전체 재고를 그린 것은 아니다.
2025년 1월 1일 지자체별 비영리주택 59만 8,183호를 점 하나당 약 200호로 나타냈다. 점은 지자체 경계 안에 임의로 배치했으며 실제 건물 주소가 아니다. 이 그림은 집이 있는 곳을 그렸으므로 법인 사무실의 소재지 분포와 다르다.
집을 지을 돈은 어떻게 마련할까. OECD가 소개한 일반적인 신규 사업의 자금 배합은 주택담보대출 86~90%(통상 30년 변동금리로, 사업별·시점별 금리가 달라 단일 금리 없음), 지방정부의 장기 대출 8~12%(금리 0%, 50년간 이자·원금 분할상환 없음), 입주자의 선납금 약 2%다. 국가는 대출을 보증하고 상환을 지원한다.
자금이 마련되는 단위도 중요하다. 새 단지의 건설비 대부분은 그 사업을 위한 별도의 주택담보대출로 마련한다고 이해하면 대체로 맞다. 현행 주택법은 건설사업 하나를 원칙적으로 하나의 단지로 두고 단지의 재정을 법인 및 다른 단지와 분리한다. 정부의 재원 설명도 전체 법인의 자본금이 아니라 개별 주택사업의 취득비를 기준으로 대출 비율을 제시한다.
입주 뒤 임대료는 기본적으로 운영·차입·수선에 필요한 비용을 바탕으로 정한다. 기존 단지의 대출이 갚힌 뒤에는 임대료의 일부가 공동기금 란스비게폰덴(Landsbyggefonden)으로 흘러 다른 단지의 수선과 재건에도 쓰인다. 한 번 지은 집이 낡았을 때 다시 비용을 마련하는 통로까지 제도 안에 있는 셈이다.
일반 가족용 비영리 임대주택의 신청에는 소득 상한을 두지 않는다. 배정은 대기명단이 기본이지만, 지자체가 긴급 주거 필요자에게 빈집 일부를 배정하거나 특정 집단에 우선권을 줄 수도 있다. 그렇다고 모든 신청자가 금세 입주할 수 있는 것은 아니다. fsb 자체 자료에는 2025년 대기명단에 5만 4,304명이 올랐다. 2015년에는 1만 8,416명이었다. 이는 fsb 한 조직의 명단이며, 다른 조직에도 중복 등록할 수 있다는 점을 고려할 필요가 있다. 2022년 fsb는 특별한 입주 조건을 충족하는 신청자가 팅비에르와 비스페파르켄에서 5~7년 기다린 사례를 설명했고, 일반적인 외부 신청자는 대기가 짧은 단지에서도 대략 10년이 지나야 입주 제안을 받기 시작한다고 적었다.
코펜하겐처럼 수요가 몰리는 곳에서는 땅값과 건축비도 장벽이 된다. 덴마크 정부는 2026년 9월 고비용 지역의 비영리주택 건설비 상한을 다시 올렸다. 이 상한은 주택 한 호당 정액 + 바닥면적 ㎡당 금액으로 계산한다.. 코펜하겐 등 수도권 고비용 지자체의 가족·청년주택 기준 변화는 다음과 같다. 유로 환산액은 세 시행일에 동일하게 **2026년 10월 22일 유럽중앙은행 기준환율(1유로=7.4747크로네)**을 적용해 유로 단위로 반올림하였다.
적용일
기본 상한: 호당 + ㎡당
지자체 추가 무이자 대출을 최대한 쓸 때의 한도: 호당 + ㎡당
2026년 9월 4일
48만 7,170크로네 + 2만 8,360크로네/㎡ 약 65,176유로 + 3,794유로/㎡
53만 5,890크로네 + 3만 1,200크로네/㎡ 약 71,694유로 + 4,174유로/㎡
2026년 9월 25일
53만 1,460크로네 + 3만 940크로네/㎡ 약 71,101유로 + 4,139유로/㎡
58만 4,610크로네 + 3만 4,030크로네/㎡ 약 78,212유로 + 4,553유로/㎡
2026년 10월 1일
54만 1,260크로네 + 3만 1,510크로네/㎡ 약 72,412유로 + 4,216유로/㎡
59만 5,390크로네 + 3만 4,660크로네/㎡ 약 79,654유로 + 4,637유로/㎡
9월 25일 인상은 같은 달 4일의 기본 상한보다 약 9.1% 높다. 10월 1일에는 분기별 물가 조정이 더해졌다. 오른쪽 열은 모든 사업이 자동으로 받는 보조금이 아니라, 해당 지자체가 별도 대출을 승인해 사업비 초과분을 댈 때의 최대 한도다. 오르후스도 같은 기간 기본 상한이 **호당 46만 7,150크로네(약 6만 2,498유로) + ㎡당 2만 4,030크로네(약 3,215유로)**에서 **호당 50만 9,620크로네(약 6만 8,179유로) + ㎡당 2만 6,210크로네(약 3,507유로)**로 올랐다.
상한을 올리면 공공재정의 몫도 달라진다. 2025년 말 정부와 합의 정당들은 상한 인상에 따른 대출 상환지원과 주거급여의 추가 비용을 2026년 주거정책 예비재원으로 충당하겠다고 적었다. 공식 추계의 2026년 추가 비용은 **1,630만 크로네(약 218만 유로)**다. 지자체 추가대출도 공공자금을 장기간 묶는다. 반대로 지원을 늘리지 않으면 비싼 지역에서 사업이 연기·축소·취소될 수 있다는 것이 합의문의 판단이다. 따라서 공급 확대를 둘러싼 쟁점은 찬반만이 아니라 누가 선투자와 장기 위험을 지는가다. 1,630만 크로네(약 218만 유로)는 이 개정의 추계치이며, 덴마크 비영리주택 전체의 연간 재정비용은 아니다.
정치권에서도 ‘사회주택을 짓자’는 데에는 좌우를 가로지르는 합의가 있다. 2025년 말 중도 정부와 사회주의인민당(Socialistisk Folkeparti), 보수당(Det Konservative Folkeparti), 좌파연합(Enhedslisten)이 건설 여건을 넓히는 데 함께했다. 그러나 어느 지역에 누구를 살게 할 것인가에서는 충돌한다. 정부는 이른바 ‘평행사회’(parallelsamfund)가 형성된 주거지의 집중을 줄이겠다며 일부 단지에서 매각·철거·용도전환 등을 추진해 왔다. 좌파연합은 그 과정에서 강제이주와 출신지역 기준이 주민을 차별할 수 있다고 비판한다. 한편으로는 전국적으로 더 짓고, 다른 한편으로는 특정 지역의 사회임대를 줄이는 정책이 공존하는 것이다. 정부의 통합 목표와 비판 측의 권리 침해 주장은 각각의 입장으로 읽어야 하며, 정책 효과나 법적 판단을 이미 확정된 사실처럼 다룰 수는 없다.
비영리 주택 공급자단체 BL이 조사기관 Epinion에 의뢰한 2025년 9월 조사에서 응답자 1,015명 가운데 3분의 1 이상이 ‘더 많은 저렴한 임대주택’을 주거정책의 첫째 우선순위로 골랐다. 자가 소유자 중에서도 4분의 1 이상이 그렇게 답했다. 저렴한 임대 확대에는 분명한 호응이 있다. 다만 이 문항은 비영리주택의 소유구조나 취약지역 재개발에 대한 찬반을 묻지 않았다.
오스트리아: 빈의 시영주택과 전국의 공익주택법인
오스트리아를 이야기할 때 빈만 떠올리기 쉽다. 빈의 오래된 시영주택은 20세기 초 사회민주주의 세력이 이끌었던 ‘붉은 빈’(Rotes Wien)의 유산이기도 하다. 하지만 오늘의 오스트리아 사회임대는 시가 직접 가진 집과 공익주택법인(gemeinnützige Bauvereinigungen)이 공급한 집이라는 두 축으로 이루어진다. 후자는 협동조합(Genossenschaft)뿐 아니라 유한책임회사(Gesellschaft mit beschränkter Haftung, GmbH)와 주식회사(Aktiengesellschaft, AG)도 포함하며, 일부 회사는 공공기관이 지분을 가진다.
카를 마르크스 호프(Karl-Marx-Hof)는 ‘붉은 빈’ 시기에 지은 시영주택이다. 사진: C.Stadler/Bwag, 2018, Wikimedia Commons, CC BY-SA 4.0. 사진은 원본의 크기만 조정했다.
Housing Europe의 국가 연구가 정리한 2023년 재고는 사회주택 약 97만 2,400호다. 그중 공익주택회사 등의 집이 약 69만 4,300호, 지방정부의 집이 약 27만 8,100호다. 거주 중인 전체 주택 약 411만 9,200호와 견주면 약 23.6%다. 오스트리아 통계청의 2025년 원표는 시영 약 27만 3,900호, 비영리·조합 약 71만 1,200호를 따로 제시한다. 자료의 연도와 분류가 달라 두 해의 차이를 그대로 ‘2년간 새로 지은 집’으로 볼 수 없다.
오스트리아 통계청의 매년 거주 중인 주거지(Hauptwohnsitzunterkünfte) 조사에서 시영(Gemeindewohnung)과 ‘조합주택’(Genossenschaftswohnung) 비율을 합쳤다. 빈 외 지역은 전국과 빈의 추정 주거지 수를 빼서 계산했다. 2014→2025년 합산 비율은 전국 23.8%→23.6%, 빈 43.9%→42.4%, 빈 외 지역 **17.7%→17.8%**로 큰 틀에서는 비슷하다. 그러나 빈 내부에서는 시영주택이 **24.5%→20.3%**로 내려가고 ‘조합주택’이 **19.4%→22.1%**로 올랐다. 이것만으로 한 유형의 집이 다른 유형으로 직접 대체됐다고 단정할 수는 없다. 2021년 조사 방식 변경 지점에서는 선을 끊었다. 모두 표본조사 추정치이며 앞의 2023년 사회주택 재고와 분모가 다르다.
점 하나가 거주 중인 주거지 약 250호를 뜻한다. 점은 주(州) 경계 안에 임의 배치했으므로 실제 단지 위치나 시·군별 밀도를 가리키지 않는다. 빈의 시영 거주 추정치는 약 19만 9,100호, ‘조합주택’ 거주 추정치는 약 21만 5,900호다. 통계청의 주거 유형 ‘조합주택’은 법률상 협동조합 법인이 소유한 집만을 뜻하지 않으므로 뒤에서 소개할 GBV의 법인형태별 관리 호수와도 직접 맞출 수 없다.
빈 시영주택의 입주와 재정
빈의 시영주택은 도시가 토지와 주택을 보유하면서 임대료와 입주 조건을 관리한다. 시영주택과 공적 지원 주택에는 지역별 소득 상한이 있지만, 사회주택을 가장 가난한 계층만을 위한 집으로 좁히지는 않았고 비교적 넓은 소득층을 포괄해 왔다. 신청 자격이 넓다는 것과 원하는 동네의 집을 바로 얻을 수 있다는 것은 다르다. 빈의 인구와 주거 수요가 늘면 신규 공급, 대기, 낡은 단지의 수선비가 함께 문제가 된다. 빈 지역만 비교한 오스트리아 통계청의 2025년 조사에서 관리비(Betriebskosten)를 포함한 월 임대료(난방·온수비와 주차비가 포함되지 않음)는 시영주택이 ㎡당 평균 8.37유로, 공익주택법인(협동조합 포함)의 집이 9.01유로, 민간인이나 그 밖의 법인이 임대하는 집이 12.92유로였다. 시영과 민간 등의 차이는 ㎡당 약 4.55유로다. 실제 거주 가구의 월 납부액 평균은 각각 496유로와 846유로였다. 시영주택과 공익주택이 매우 저렴한 것으로 나타난다. 하지만 주택의 위치·연식·크기와 계약기간에 따라 임대료도 달라진다는 점을 감안해야 한다.
빈 시정부가 공개한 시영주택 위치 도형마다 점 하나를 찍었다. 점은 단지의 실제 위치를 나타내지만 크기나 개수는 주택 호수에 비례하지 않는다. 구 안의 점이 많다는 것만으로 그 구의 시영주택 거주 가구가 더 많다고 단정할 수 없다. 빈 시정부 원자료, 구 경계 자료.
빈의 2025년 시정연정 문서는 사회민주당(Sozialdemokratische Partei Österreichs, SPÖ)과 자유주의 성향의 네오스(Das Neue Österreich und Liberales Forum, NEOS)가 새 시영주택과 장기 저렴한 임대를 계속 추진하겠다고 밝혔다. 시가 가진 땅을 팔기보다 이용권을 장기간 부여하는 방식도 강조한다. 반대편에서 강경 우파 자유당(Freiheitliche Partei Österreichs, FPÖ)의 빈 조직은 수선 지연, 높은 임대료를 공격한다. 시민권자에게 시영주택을 우선 배정하자는 요구도 내놓았다. 대립의 초점은 집의 존속 자체보다 관리비용과 입주 자격, 누가 먼저 들어갈 것인가에 있다.
2025년 빈 시영주택 운영기관이 의뢰해 발표한 조사에서는 이미 시영주택에 사는 응답자의 80%가 자신의 주거상황에 만족했고, 77%가 다시 선택할 가능성이 높다고 답했다. 이는 거주 경험에 관해서는 우호적인 결과다.
시영주택을 유지하고 새로 지을 때의 재정 부담은 별도로 봐야 한다. 빈의 시영주택 운영기관 Wiener Wohnen의 2026년 사업계획은 기존 주택 개보수에 약 3억 2,200만 유로, 신축에 3,200만 유로를 투자하고, 연말 금융부채가 약 30억 800만 유로에서 33억 2,700만 유로로 늘 것으로 예상했다. 같은 계획의 연간 손실 예상액은 약 1억 9,200만 유로다. 시정부는 약 100개 시영 단지의 수선사업에 총 13억 7,000만 유로를 투자 중이라고도 발표했다. 시정부는 2026년 예산을 짜면서 재정 긴축을 인정하고 주택건설 기여율을 0.5%에서 0.75%로 높였다. 수선·신축을 계속하자는 주장에는 이처럼 차입과 공공재원, 임차인 부담을 어떻게 나눌지라는 질문이 따라붙는다.
공익주택법인의 출자금과 배당
시영주택과 달리 공익주택법인에는 조합원이나 주주가 있다. 공급자 연합 GBV가 집계한 **2024년 말 회원 법인 173곳 중 88곳(50.9%)**이 협동조합이고, 85곳은 유한책임회사·주식회사 등 자본회사다. 협동조합이 관리하는 주택은 46만 100호로, 회원 법인 전체의 관리 주택 101만 1,500호 중 **45.5%**다. 법인 수로는 절반을 넘지만 관리 호수로는 절반보다 적다. 이 관리 통계에는 법인이 소유한 임대주택뿐 아니라 타인 소유 건물의 임대주택과 분양된 주택의 관리분도 들어간다.
공익주택법인은 건설비를 지방정부의 장기 대출, 민간 차입, 법인이 다시 투입하는 돈, 입주자의 선납금으로 충당한다. 예를 들어 **빈의 다가구 신축 임대주택에 주는 주정부 대출은 현재 연 1%**다. 은행 차입금리는 사업·시점에 따라 달라진다. 임대료는 비용을 반영하여 결정한다. OECD의 사업 금융 비교에는 지역정부 대출 약 36%, 민간 대출 약 39%, 입주자 선납금 평균 3~7% 등이 나온다.
공익주택 근거법의 정식 독일어 제목 Bundesgesetz vom 8. März 1979 über die Gemeinnützigkeit im Wohnungswesen을 직역하면 ‘1979년 3월 8일 주택 분야의 공익성에 관한 연방법’이다. gemeinnützig 자체는 ‘공익에 이바지하는’ 뜻이다. 이 글은 법률 제목의 공익성(Wohnungsgemeinnützigkeit)과 제1조가 인정하는 공익 주택공급법인(gemeinnützige Bauvereinigung)을 반영해 이 글에서는 오스트리아에서 사회임대를 공급하는 주체를 **‘공익주택법인’**이라고 부른다. 오스트리아의 일반 세법에서 공익법인의 요건을 정한 연방조세법 제39조는 회원에게 이익을 분배하지 못하게 하지만, 주택공익법은 주택 분야의 별도 인정 제도로서 제한된 배당을 허용한다. 오스트리아 연방정부도 이를 영문으로 limited-profit housing이라고 설명한다.
주택공익법 제1조는 법인이 벌어 축적한 자기자본을 공익주택 목적에 계속 묶어 두고, 제7조는 장기 자산·운영비·유동성 준비금 등에 필요하지 않은 자본을 원칙적으로 다음 2개 사업연도 안에 허용된 주택사업에 쓰도록 한다. 이런 점에서 이익을 사적으로 빼내기보다 주택에 다시 투입한다는 ‘비영리’ 특성이 강하다고 볼 수 있다.
같은 법 제10조는 준비금 변동을 반영한 연간 잉여금 중 조합원·주주에게 나눌 수 있는 총액은 실제 납입한 출자금·자본금에 제14조의 허용 이율을 곱한 금액 이하다. 허용 이율은 연 3.5%가 기본값이다. 전년도 오스트리아 연방채의 유통수익률 평균에서 1%포인트를 뺀 값이 3.5%를 넘을 때만 그만큼 높아지고, 아무리 높아도 5%가 상한이다. 2015년부터는 옛 유통수익률 지표 대신 오스트리아 중앙은행의 국채 유통가중 평균수익률(UDRB)을 쓴다. 2025년 평균이 2.8%여서 2026년의 허용 이율은 3.5%다.
오스트리아 중앙은행 자료에서 2026년 8월 국채 유통가중 평균수익률은 연 3.3%, 비금융기업의 100만 유로 초과 신규 대출 평균금리는 연 3.77%였다. 이를 고려하면 공익주택법인에 대한 투자에 대한 수익률은 해당 자금의 조달 비용 또는 저위험 투자 기준 기회비용 수준인 것으로 볼 수 있다. 완전 비영리라 할 수도 없지만 영리라고 보기도 어려운 이 특성을 설명하려고 ‘제한영리’라고 번역하지만 독일어 원어를 직역하여 공익성을 부각하는 것이 정책 취지를 설명하기에 더 적절하다고 여겨진다.
주택공익법 제10a조는 유한책임회사·주식회사 지분을 납입액보다 비싸게 넘기는 거래의 승인을 금지한다. 조합원·주주가 탈퇴하거나 법인이 해산할 때 받을 수 있는 돈도 원칙적으로 납입액과 배당 가능한 몫으로 제한된다. 주택 가격 상승이 곧바로 주주의 매각 차익이 되지 않는다.
빈 시정부에서 공개한 감사보고서에 따르면 2024년 말 주택 7,854호를 관리한 GEWOG는 그해 순이익 약 1,113만 유로 가운데 약 1만 5,261유로(순이익의 약 0.1%. 공급 1세대당 약 2유로)를 배당하고 나머지를 적립하기로 제안했다. 이 회사의 총자기자본은 약 2억 3,694만 유로였지만, 배당 기준이 되는 납입자본은 약 43만 6,018유로였다. 반면 같은 시점 주택 5만 4,937호를 관리한 SOZIALBAU AG는 2024년 결산상 이익 약 2,429만 유로에서 약 501만 유로(이익의 20%. 공급 1세대당 약 91유로)를 배당하고 약 1,928만 유로를 적립하도록 제안했다. 두 회사의 ‘관리 호수’에는 자기 소유 주택 외에 위탁받아 관리하는 주택이 포함된다. 두 사례는 이 제도가 무배당은 아니면서도, 회사에 축적된 자산 전체를 주주가 배당·매각으로 회수하는 통상의 영리회사와 다르게 설계됐음을 보여준다.
GEWOG와 Eisenhof의 빈 23구 드라셰슈트라세 215호 사업. 사진: Jobst/PID, 빈 시정부 보도자료.
SOZIALBAU AG의 빈 23구 비겔레슈트라세 308호 사업. 사진: Sozialbau AG | Wien, 공식 사업 소개.
법인 정관(Satzung)을 보면 ‘이윤 제한’의 뜻이 더 분명해진다. 2025년 ESG 보고서에서 임대주택 2,916호를 집계한 공익주택 협동조합 FRIEDEN에서는 조합원이 출자하고, 조합원총회(Generalversammlung)에서 1인 1표를 행사하며 이사(Vorstand)와 감독위원(Aufsichtsrat)을 선출한다. 이 2,916호는 임대물건 104곳에 관한 보고 범위로, 조합의 전체 공급·관리 주택 수는 아니다. 조합원이 떠날 때 청구할 수 있는 것은 지분 계정에 남은 금액이지 법인의 주택 자산에 대한 개인 몫이 아니다. 해산 뒤 남는 재산도 공익주택 목적에 써야 한다. 배당은 가능하지만 주택공익법(Wohnungsgemeinnützigkeitsgesetz, WGG)이 한도를 정한다. FRIEDEN은 법률상으로도 협동조합이다. 덴마크 fsb와 달리 조합원의 출자금과 반환청구권이 있지만, 집의 시장가치가 올랐다고 차익을 마음대로 가져갈 수 있는 구조는 아니다. FRIEDEN 정관 제13조는 조합 주택의 이용권 자체를 조합원 자격과 결부한다.
FRIEDEN이 지은 빈 22구 발트레벤가세의 ‘밴쿠버 하우스’. 2026년 1월 입주한 공적 지원 임대주택 108호의 건물 출입구에서 찍은 보도사진이다. 사진: G. Nesvadba/BG FRIEDEN, FRIEDEN 보도자료와 사진 원본.
FRIEDEN 협동조합의 임대물건 주소가 실린 우편번호 지역을 표시했다. 점은 개별 주택의 위치가 아니라 우편번호의 중심이고, 원 크기는 공개 표의 고유 사업번호 수다. 분양주택·혼합소유 주택과 계열사 물건은 이 ESG 자료에서 빠져 있으므로 이 지도는 조합의 전체 공급·관리 재고를 나타내지 않는다.
네덜란드: 큰 재고를 소유한 비영리주택법인
네덜란드 사회임대의 중심에는 보닝코르포라시(woningcorporatie), 즉 비영리주택법인이 있다. 원어를 직역하면 ‘주택법인’에 가깝지만, 법인의 성격을 이해하기 쉽도록 이 글에서는 ‘비영리’를 붙였다. 정부기관은 아니지만 공익 목적과 규제를 따르는 법인이다. 비영리주택법인은 임대료를 받고 집을 유지하며, 새 집을 지을 때는 은행 등에서 돈을 빌리고 사회주택 보증기금(Waarborgfonds Sociale Woningbouw, WSW)의 보증을 활용한다. 보증은 비영리주택법인이 돈을 갚지 못할 위험을 분담해 차입을 돕는 장치다. 이 구조 덕분에 국가가 모든 집을 직접 소유하지 않아도 대규모의 낮은 임대료 재고를 운영할 수 있다.
현재 주택법에 따라 인가받는 비영리주택법인의 법인 형태는 재단법인(stichting; 이하 재단형)과 일반 사단법인(vereniging; 이하 사단형)이다. 네덜란드 민법은 협동조합(coöperatie)과 상호보험회사(onderlinge waarborgmaatschappij)도 사단의 특별한 형태로 다루지만, 주택법의 인가 대상인 일반 vereniging과는 구별한다. 셋을 함께 말할 때 원어로는 ‘회원단체형 법인’이라고 부를 수 있으나, 이 글의 사단형은 그중 일반 vereniging만 가리킨다. vereniging에는 사원(lid)과 사원총회(algemene ledenvergadering)가 있다. 일반 사단법인은 이익을 사원에게 나눌 수 없고, 주택법상 인정된 두 법인 형태 모두 자금을 공익주택 목적으로 써야 한다. 다만 법인 구조상 주요 차이는 사단형의 경우 사원총회가 최고 의결기구라는 점, 즉 사원이 운영에 참여하는 것이다.
2024년 2월 네덜란드 하원에서 당시 주택 담당 장관은 사단형이 법인 수의 약 10%이고 대체로 규모가 작다고 설명했다. 감독기관이 공개한 2024년 말 법인별 자료를 별도로 집계하면 272개 법인 중 재단형 252개(92.6%), 사단형 20개(7.4%)다. 법인 수보다 차이가 더 큰 것은 보유 재고다. 운영 중인 주거공간 230만 5,993호 가운데 재단형이 227만 688호(98.5%), 사단형이 **3만 5,305호(1.5%)**를 보유했다.
비영리주택법인의 규모를 순위별로 그렸다. 법인 272곳 중 이 항목의 주거공간 수가 0호인 2곳을 제외한 270곳이다. 주황색 점은 사단형 법인이다. 1위 법인은 7만 2,717호를 보유하고 상위 10곳은 전체의 약 20.8%를 보유한다. 그래프의 ‘호’는 독립된 주택과 비독립 주거공간을 합친 원자료의 단위다.
지도는 법인 사무실이 아니라 주거공간이 있는 지자체를 기준으로 했다. 점 하나가 주거공간 약 250호를 나타낸다. 점은 지자체 경계 안에 임의로 배치했으므로 개별 건물의 실제 위치를 뜻하지 않는다. 지자체 코드가 없는 47호는 지도에서 제외했다.
협동조합의 신규 인가 제한과 재단형의 확대
1901년 제정돼 1902년 8월 시행된 「주택법」(Woningwet)은 민간 주택단체에 공적 재원을 연결하는 길을 열었다. 당시 제30조는 주거 여건 개선만을 위해 활동하고 정부의 인가를 받은 사단·회사·재단에 지방정부가 주택사업비의 융자금과 보조금을 줄 수 있도록 했다. 중앙정부는 지방정부를 통해 그 재원을 지원했다. 이는 오늘날의 ‘사회임대주택’ 비율이나 입주 소득기준을 당시 법이 직접 정했다는 뜻은 아니다. 여기서 ‘인가’(toelating)란 새 법인을 만들어 준다는 뜻이 아니라, 이미 설립된 조직의 목적과 정관 등을 심사해 주택법상 공적 지원 대상의 자격을 부여한다는 뜻이다. 인가만으로 개별 사업의 융자·보조금이 자동 지급되는 것도 아니었다. 실제로 1904년 처음 인가된 레이던의 노동자주택건설촉진사단은 1891년에 이미 설립돼 있었다.
법이 생기기 전에도 이런 조직은 여럿 있었다. 의회 조사에 제출된 역사 연구는 19세기 말 주택건설사단을 약 40곳으로 추산한다. 통계청은 1901년 무렵 인가 대상을 고를 때 이미 수백 곳의 주택건설단체가 있었다고 서술한다. 두 자료가 세는 조직의 범위가 같은지 확인되지 않아 정확한 전국 총수로 합쳐 말하기는 어렵다. 하지만 새 법이 공급자를 처음 만들어 낸 것은 아니라는 점은 분명하다. 암스테르담의 노동자계급지원사단(Vereeniging ten behoeve der Arbeidersklasse, VAK)은 1852년 설립돼 1853년 첫 18호를 지었고, 이후 약 30년 동안 시내 여러 곳에 약 800호를 더 지었다. 아래는 이 사단이 1863년에 지은 6호짜리 건물의 2011년 모습이다. 레이던의 사례처럼 법 이전의 민간 공급 경험이 이후 인가 제도의 토대가 됐다.
암스테르담 빌렘스스트라트·레인반스흐라흐트 모퉁이의 옛 노동자주택. 1863년 건축. 2011년 촬영. 사진: Eibert Draisma, Wikimedia Commons, CC BY-SA 3.0. 사진은 편집하지 않았다.
앞의 역사를 보면 짐작할 수 있듯이 네덜란드의 비영리주택법인의 형태에 처음부터 재단형이 다수였던 것은 아니다. 네덜란드 의회의 비영리주택법인 조사에 실린 역사 검토에 따르면, 초기 인가 법인의 다수는 장차 사회임대에 살기를 바라는 시민들이 만든 일반 사단형이었다. 하지만 협동조합형도 인가 법인의 약 3~4%를 차지했다. 1962년 제정돼 1965년 시행된 「주택법」(Woningwet) 제59조는 사단·회사·재단을 인가 가능한 조직으로 열거했다. 그러나 그 조의 위임으로 제정된 「주택분야 인가령」(Toelatingsbesluit volkshuisvesting, 1965년)은 신규 인가 대상을 협동조합이 아닌 일반 사단과 재단으로 좁혔다. 기존에 인가받은 협동조합과 주식회사의 지위는 경과조치로 보존했다. 1975년 주택법 개정은 이 제한을 법률에 반영하고 기존 인가 법인의 존속과 형태 전환을 규정했다.
당시는 전후 주택난에 대응해 민간 비영리주택법인에 공적 자금과 공급 역할을 더 맡기면서, 지원으로 형성한 자산을 누구에게 귀속시킬지 논쟁하던 시기였다. 1965년 인가령은 사원·이사에 대한 부당한 금전 이익을 금하고 법인 자산과 해산 뒤 남는 재산을 주택 목적에 묶었으며, 정관에 법인 소유 부동산을 취득할 권리를 둘 수 없게 했다. 반면 1964년 더로스 위원회는 입주자가 출자하면 운영에도 적극 참여할 것이라며 협동조합형을 권했다. 의회조사를 위한 후대의 문헌연구는 공익 목적 자산이 개인에게 넘어갈 우려 때문에 정부가 이 권고를 받아들이지 않았을 가능성을 제시한다. 하지만 협동조합의 포함해야 한다는 의견과 그에 부정적인 정부 입장이 계속 이어진 것 같다. 2012년 정부는 주택법 개정안에 관한 의회 질의에 답하면서, 협동조합은 사원의 이익을 추구하고 이익을 배당할 수 있기 때문에 비영리주택법인의 자산을 주택 목적에 묶여야 하는 원칙에 적합하지 않다는 취지로 설명했다. 하지만 주변 여러 나라에서 주택협동조합이 저렴한 임대주택을 대량으로 공급하는 사례가 많다는 점에서 정부의 설명이 시원스럽지만은 않다. 이후 제도 변경이 사단형 사원총회의 권한을 줄이는 쪽으로 흘러간 것을 고려하면 표면적으로 협동조합의 비영리성을 문제 삼았지만 임차인의 영향력 강화 억제 의도도 다소 있는 것은 아니었는지 궁금하다.
1965년 규칙 변경 뒤에는 인가 법인 가운데 약 4분의 3이 일반 사단형, 나머지는 재단형이었다. 1960년대부터 재단형이 늘었고, 특히 1990년대 국가로부터의 재정 독립과 법인 합병 과정을 거치며 사단형에서 재단형으로 많이 바뀌었다. 공급자 측은 전문 경영과 감독, 빠른 의사결정, 합병의 편의를 들었다. 반대로 총회와 사원대표회의가 경영진의 결정을 견제할 여지는 줄었다.
정부 지원의 축소와 자가 소유 장려 정책
1965년에는 정부가 비영리주택법인을 시영 공급자보다 사회임대의 우선 공급자로 삼았고, 1970년대에는 건설 보조금을 크게 투입했다. 협동조합의 신규 인가 제한은 이처럼 부문 전체에 대한 지원이 커지던 시기에 생겼다. 국가의 직접 건설·개량 대출은 1984년부터 사라지고, 1995년에는 장래 보조금 지급 의무와 기존 국가대출 채권을 상계하는 ‘사회주택 재정관계 전면 개편’(brutering)을 법제화해 법인을 재정적으로 독립시켰다. 여기서 ‘재정적 독립’은 정부의 직접 보조·대출 관계를 정리했다는 뜻이지, 공적 보증과 감독에서 벗어났다는 뜻이 아니다. 공적 뒷받침이 있는 WSW 보증은 계속 차입을 도왔다.
직접 보조가 줄면서 법인은 임대수입·차입·자체 재고의 운용을 더 중시하게 됐다. 1993년 ‘사회주택 재정개편 합의’(bruteringsakkoord)는 향후 평균 임대료가 연 3.8% 오를 것으로 계산했다. 이 수치는 전망에 쓰인 가정이지만, 1995년 법은 법인별 주택 임대료 총액(huursom)을 해마다 물가상승률보다 0.5%포인트, 적어도 3.5% 올리도록 의무화했다. 법정 예외나 전년도 초과 인상분의 상쇄 없이 법인이 임의로 그보다 낮게 올릴 수는 없었다. 이 하한의 목적은 재정개편 뒤 임대사업 전체의 재정적 자립을 뒷받침하는 것이었다. 당시 합의의 재정 추계는 물가·운영비 상승률 3%, 금리 7%를 가정하고 수익성 있는 주택의 임대수입으로 다른 주택의 부족분을 메울 것으로 봤다. 원래 1999년까지 적용하려던 하한은 1998년, 사회임대 부문의 재정 여력과 임대료 부담을 고려해 소급 폐지됐다.
1993년 11월 18일 의회 제출 서한의 첫 쪽이다. 합의서 자체의 표지는 확인되지 않았다. 서한의 각주는 합의서 원문을 당시 의회 자료실에 열람용으로 맡겼다고 밝힌다. 네덜란드 하원 문서 23 400 XI, 제29호.
임차인들은 반발했다. 네덜란드 임차인연맹 Woonbond는 2010년 펴낸 자체 역사에서 정부와 주택법인의 정산 협상에 임차인 대표가 참여하지 못했고, 당시부터 비용이 임차인에게 전가될 것이라고 문제를 제기했다고 회고한다. 다만 1995년 상원의 녹색좌파 의원들은 Woonbond가 법안에 전면 반대하지는 않았다고 설명했다. 합의가 예상한 연 3.8% 인상률이 그전 수년의 높은 인상률보다 낮아 보였기 때문이다. 실제 사회임대 평균 인상률은 1994년 5.1%에서 1995년 4.6%로 낮아졌어도 물가상승률보다 높았다. 임차인연맹은 물가상승률보다 조금 높은 임대료 인상 수준에서 타협한 것으로 보인다.
CBS 장기 통계에서 1990년대 전반의 임대료 인상률은 물가상승률보다 높았다. 그래프의 임대료는 전체 임대주택의 7월 인상률로, 바로 위 문단의 사회임대만 집계한 1995년 4.6%와 범위가 다르다. 물가는 연간 평균이다. CBS 임대료 표 70675NED·물가 표 71905ned.
이 정책은 법인의 임대수입을 확보하면서 임차인에게 더 많은 비용을 부담시키는 방향으로 작용했을 것으로 보인다. 네덜란드 통계청의 전체 임차가구 조사에서도 1994년에서 1998년 사이 임대료 보조금을 반영한 순임대료의 소득 대비 부담률이 높아졌다. 다만 이 조사는 민간임대도 포함하고 가구의 소득·구성 변화가 반영되므로, 부담 증가분 중 얼마가 재정관계 전면 개편의 영향인지는 가늠하기 어렵다.
이 시기에는 자가 소유를 늘리자는 정치적 방향도 함께 강해졌다. 기독교민주당(CDA) 소속 헤르마 주택 차관이 1989년 제시한 ‘1990년대 주거정책’(Nota Volkshuisvesting in de jaren negentig)은 비영리주택법인의 자립과 자가 소유 장려를 함께 내세웠고, 뒤이은 CDA·노동당(PvdA) 연립정부도 이 방향을 유지했다. 2000년 PvdA·자유민주당(VVD)·민주66(D66) 연립정부의 ‘사람, 소망, 주거’(Mensen, Wensen, Wonen) 계획은 임대주택 매각과 자가용 신축을 늘리려 했다. 2003년에는 현 임차인에게 집을 파는 절차도 간소화됐다. 법인이 개인에게 판 집은 장기 사회임대 재고에서 빠지지만, 매각대금을 새 공급에 투입할 수도 있다. 의회조사에 따르면 법인들의 개인 대상 매각은 1990~1992년 연간 약 3천 호에서 2003~2012년 연평균 1만 5천 호에 가까워졌다.
매각은 한 해의 거래 건수이고, 재고는 특정 시점에 남은 주택 수다. 매각된 만큼 재고가 그대로 줄어드는 것은 아니다. 1980년 재고는 추정, 2000년은 법인 신고, 2012년 이후는 CBS의 소유자 기준이다. 1990~1992년 매각 수치는 연평균 약 3천 호이며, 2010~2014년과 2015~2020년의 구매자 분류도 완전히 같지 않아 두 구간을 직접 이어 인과관계로 읽어서는 안 된다. 과거 재고·CBS 재고·초기 매각·2010~2014년 매각·2015~2020년 매각.
이 세 변화의 배경에는 국가의 주거관련 재정지출을 줄이고 공급자의 자립과 자가 소유를 늘리려는 정책 환경이 있었다. 2014년 의회 조사에 제출된 문헌연구는 재단형 확대의 배경으로 전문경영과 법인 합병도 짚는다. 다만 공급자들의 재단형 선호는 이미 1960년대 말부터 나타났다. 각 변화가 서로를 얼마나 촉진했는지와 개별 법인이 전환을 선택한 이유는 추가 연구가 필요하다.
네덜란드 통계청의 1998년 주거수요조사에서는 임차가구 약 **27%**가 ‘지금 사는 임대주택을 사고 싶다’고 답했다. 응답은 단독주택·넓은 집·상대적으로 높은 소득에서 많았고, 4대 도시에서는 약 20%였다. 임대주택에 사는 사람들의 압도적 자가 소유 열망이 정책에 반영된 것은 아니었다고 볼 수 있다.
1980년대의 장기 주택건설 보조금은 낮은 임대료와 건설·금리 비용의 차이를 메우는 것이었다. 의회조사는 한 주택에 수십 년간 보조금을 약속하는 방식이 국가 예산을 통제하기 어렵게 만들었다고 회고한다. 2013년 정부 보고에 따르면 직접 보조가 중단된 시기에도 비영리주택법인의 보증 이자 혜택은 연 약 5억 6천만 유로였다.
CBS의 당시 통계에서 임대료 인하용 운영 보조금은 1994년 53억 길더에서 1995년 12억 길더로 줄었다. 별도로 제시한 후대 개정 국민계정 수치는 통계 기준과 화폐 단위가 달라 한 선으로 연결하지 않았다. 이는 주택 소유자·운영자에게 지급한 보조금으로, 세입자 개인에게 지급하는 임대료 보조나 2013년의 보증 이자 혜택을 포함하지 않는다. CBS 1995년 경제 보고서·CBS 2006년 국민계정.
2013년에는 임대사업자 부담금(verhuurderheffing)이 도입되었다. 정부는 연간 임대료 인상 상한(최상위 소득 임차인의 경우 물가상승률보다 1%포인트 높은 수준에서 6.5%로 인상)을 올리면서, 법인들이 비용 절감·주택 매각·추가 임대수입 등으로 부담금을 감당할 수 있다고 보았다. 2024년 정부 답변은 비영리주택법인들이 2013~2022년에 낸 부담금을 약 138억 유로로 제시했다. 정부의 뒤이은 정책평가는 당시 법인이 자산을 지나치게 자유롭게 쓰고 ‘잉여’를 쌓았다는 인식도 부담금 도입에 작용했지만 주된 목적은 세수 확보였다고 정리했다. 이 부담은 2015년 주택법 개정과 2017·2022년 사원 총회 권한 논쟁과 시기적으로 겹친다. 정부는 2023년 1월 1일 임대사업자 부담금을 폐지하면서, 비영리주택법인이 매년 내던 돈을 신축·수선·에너지 개선에 쓸 여력이 생긴다고 설명했다.
그래프는 비영리주택법인뿐 아니라 그 밖의 과세 임대사업자를 포함한 전체 징수액이다. 표의 2013~2022년 합계는 138억 2,700만 유로다. 2024년 정부 답변이 주택법인 납부액으로 제시한 ‘138억 유로’와 집계 대상이 다른데도 금액은 거의 같다. 두 수치가 어떻게 산출됐는지는 원자료만으로 맞출 수 없어 같은 계열로 취급하지 않았다. 2023년 부담금은 폐지됐다. 2022년 정부의 연도별 징수액·2024년 정부의 법인 납부액 답변.
법인 형태와 감독 구조의 재편
이후 2015년 주택법 개정 때는 경과조치가 기존 인가 법인도 정관과 법인 형태를 새 규정에 맞추도록 했다. 개정법은 2015년 7월 시행됐고, 원칙적인 정비 기한은 2017년 1월 1일이었다. 이는 1975년에 남겨 둔 기존 협동조합에도 적용될 수 있는 일반 규칙이다. 현행 주택법은 인가 대상을 일반 사단법인과 재단법인으로 한정한다. 정부의 주택법인 감독기관은 협동조합을 인가 법인과 별도로 연결될 수 있는 법인으로 구별한다. 2026년 1월 1일 기준 인가 법인 등록부에는 활동 법인 265곳이 올라 있으며, 협동조합형은 확인되지 않는다. 다만 오래된 협동조합 주택단체가 인가받지 않은 민간 법인으로 존속하는 사례는 확인된다.
주요 결정을 당시의 집권 정당과 겹쳐 보면 한 정파가 일관되게 비영리주택법인을 밀어내거나 임차인 권한을 줄였다는 단순한 그림은 나오지 않는다. 정책이 놓인 경제·사회 문제도 달라졌다. 표의 연정은 결정·시행 시점을 가리키며, 법안을 처음 낸 정부와 시행 정부가 다를 수 있다.
결정·시행 시점
주택정책의 전환점
당시 집권 연정의 구성과 대략적 성향
함께 봐야 할 사회·경제·정치적 문제
1965
신규 협동조합형 인가 제한, 비영리주택법인 공급 우선
칼스 내각: 가톨릭계 KVP·사회민주 PvdA·개신교계 ARP
전후 주택 부족에 대응해 공급을 늘리고 주택법인의 역할을 키우던 시기
1975
기존 협동조합 인가 보존과 전환 규정
덴아윌 내각: 사회민주 PvdA·기독교계 KVP/ARP·진보 D66/PPR. 법안은 이전 정부 때 발의
도시재생에서 기존 주민의 참여가 쟁점이었고 건설 보조도 컸다.
1984·1989
국가 직접대출 축소·자가 소유 장려 계획
뤼버르스 1·2기: 기독교민주 CDA·자유보수 VVD. 1989년 계획은 뒤의 CDA·PvdA 연정도 유지
경기 침체 뒤 장기 건설 보조금의 국가 예산 부담과 통제 문제가 커졌다.
1995·2000
재정 독립·자가 소유와 매각 확대 계획
콕 1·2기: 사회민주 PvdA·자유보수 VVD·진보자유 D66
1995년 사회주택 재정관계 전면개편은 미래 보조금 의무를 국가 예산에서 덜고 유럽 통화통합의 재정 기준에도 대응하려는 것이었다. 비영리주택법인에는 자산 운용과 차입 책임이 더 커졌다.
2013·2015·2017
임대사업자 부담금·주택법 개정·총회 자문권 강화
뤼터 2기: VVD·PvdA
세수 확보와 함께 베스티아(Vestia) 금융사고 뒤 감독 강화 요구가 커졌다. 2015년 개정은 별도 임차인단체의 권한도 강화했다.
2020년 제안, 2022년 시행
사단형 총회 자문 의무 축소
제안 당시 뤼터 3기, 시행 당시 뤼터 4기: VVD·CDA·D66·기독교연합(CU)
정부는 사단형 총회와 별도 임차인단체의 절차 중복을 들었다. 공급자의 절차 부담 주장과 임차인 견제권 문제가 부딪혔다.
2023
임대사업자 부담금 폐지
뤼터 4기: VVD·CDA·D66·CU
주택 부족 속에 신축·수선·에너지 개선을 위한 법인의 투자 여력을 늘리려 했다.
표에서 드러나는 전환은 좌우의 단순한 교대보다 공급 확대 → 장기 보조금 부담과 자립 → 금융사고 뒤 감독 강화 → 투자 여력 회복이라는 정책 문제의 변화에 가깝다. 같은 연정 안에서도 2013년에는 부담금을 도입하고 2015년에는 별도 임차인단체의 권한을, 2017년에는 사단형 총회의 자문권을 보강했다. 뒤의 연정은 총회 자문 의무를 줄이면서 부담금은 폐지했다.
총회와 감독위원회 사이에 권한을 어떻게 나눌 것인가라는 선택은 지금도 이어진다. 고레이오버플라케에서 임대주택 약 6,500호를 공급하는 비영리주택법인 Oost West Wonen은 2024년 사단형에서 재단형으로 바꾸면서 사원대표회의와 연례 사원 모임이 없어졌다고 밝혔다. 법인 측은 대표회의의 역할 약화와 대표 모집의 어려움을 이유로 들었고, 감독은 감독위원회가, 임차인 의견은 별도 임차인단체가 맡는다고 설명했다. 사단형도 수십 년간 존속했고 현행법상 계속 허용된다.
OECD 표의 34%는 네 나라 중 가장 높다. 다만 이 값은 낮은 임대료로 제공되는 민간 소유 임대주택까지 포함한다. 별도 자료인 네덜란드 통계청 CBS의 2025년 1월 주택재고 표에서는 비영리주택법인 소유 임대주택이 233만 1,463호, 전체 주택이 827만 4,478호다. 이 두 숫자를 나누면 약 28.2%다. 비영리주택법인이 가진 집 모두가 OECD가 잡은 사회임대인 것도, 낮은 임대료의 집 모두가 비영리주택법인 소유인 것도 아니다.
두 통계는 서로 다른 질문에 답한다. 앞의 CBS 수치는 ‘법인이 소유한 임대주택이 몇 호인가’를 센다. 네덜란드는 임대료를 받으면서 공익 목적에 따라 공급하는 사회임대 등을 공적 지원이 가능한 주택사업 부문인 DAEB(diensten van algemeen economisch belang)로 구분하고, 그 밖의 사업과 회계를 나눈다. 다음 정부 수치는 이 부문에 속한 집 중 주방·화장실·출입구를 독립적으로 갖춘 집(zelfstandige woningen)만 센다. 정부 자료에서 이 주택은 2015년 말 216만 4천 호, 2020년 말 209만 7천 호, 2023년 말 211만 2천 호였다. 2020년 뒤에는 다시 늘었지만 2023년에도 2015년보다 5만 2천 호 적었다.
반면 CBS 소유자별 통계에서 법인 소유 임대주택 전체는 2012년 1월 약 227만 호에서 2025년 1월 약 233만 1천 호로 늘었다. 전체 주택에서의 비율은 **30.7%에서 28.2%**로 낮아졌다. 이 통계는 DAEB가 아닌 법인 소유 주택도 포함한다.
왼쪽은 정부가 제시한 2015·2020·2023년 말의 독립형 DAEB 사회임대 세 지점이다. 점선 사이의 연도는 관측값을 확보하지 못했다. 오른쪽은 CBS의 매년 1월 1일 비영리주택법인 소유 임대주택 전체다. CBS는 2019~2022년 일부 지자체의 소유자 분류 오류를 2023년에 수정했으며, 그림에는 수정된 원표를 사용했다.
큰 재고에도 불구하고 네덜란드에서 원하는 사회임대 주택에 들어가려면 오랜 기간 대기해야 한다. 지역에 따라 필요한 집의 크기와 위치가 다르고, 기존 임차인이 이사할 집을 찾기 어려우면 빈집의 회전도 느려진다. ABF의 2025년 전국 통계적 주택 부족 추정치는 39만 6천 호이다.
2026년 규칙에서 비영리주택법인은 새로 비는 사회임대주택 가운데 원칙적으로 92.5% 이상을 소득 기준에 맞는 가구에 배정한다. 기준은 1인 가구 연소득 5만 1,537유로, 다인 가구 5만 6,910유로다. 나머지 7.5%는 기준을 넘는 가구에도 배정할 수 있고, 지자체·임차인단체와 합의한 곳은 이 자유 배정 몫을 15%까지 늘릴 수 있다.
정부·지자체·비영리주택법인은 사회임대 신축을 2029년부터 연간 3만 호 수준으로 올리겠다는 목표를 세웠다. CBS가 집계한 2025년 비영리주택법인 소유 임대주택 신축은 잠정치로 약 2만 1,500호다. 비영리주택법인이 건설 자금을 충분히 조달할 수 있는지도 관건이다. 정부는 2026년 초 장기 투자계획에 재원 부족이 있다고 계산한 뒤, 6월에는 세제 변경 등으로 투자 여력을 늘리겠다고 발표했다.
임차인은 운영에 얼마나 관여하나
사단형 비영리주택법인(vereniging)의 정관(statuten)을 보면 참여의 범위를 가늠할 수 있다. 레이던의 비영리주택법인 de Sleutels에서는 성년 임차인만 사원이 될 수 있지만, 입주만으로 사원이 될 수 있는 것은 아니다. 다른 사단형인 Beter Wonen 역시 성년 임차인만 신청할 수 있고 연회비는 2.72유로다. 반면 의회의 역사 검토에는 과거 사단형 사원이 모두 임차인은 아니었다고 나온다.
사원은 주주가 아니며 회비가 출자금도 아니다. 사단은 비영리법인이므로 자금을 대는 사원이 있다 해도 투자자로 볼 수 없다. 사원이 법인에 기부하거나 사원대출로 자금을 댈 수는 있지만, 사원대출은 별도 채권 계약이다. 19세기 자본가가 지분을 사고 제한된 수익을 얻은 주식회사형 선행 조직(naamloze vennootschap, NV) 사례와 유사한 경우는 더 이상 없다.
아래 세 법인의 규모는 감독기관이 집계한 2024년 말 운영 중 주거공간 기준이다. 사회임대와 그 밖의 임대를 함께 포함하며, 새로 지은 집의 누계는 아니다.
2024년 말 운영 중인 주거공간 7,834호를 보유한 사단형 비영리주택법인 de Sleutels의 사원총회(algemene ledenvergadering, ALV)는 정관 변경·합병·해산과 연간 활동보고서에 의결권이 있다. 반면 다른 기관에 배분되지 않은 권한은 이사회가 갖고, 감독위원회(raad van commissarissen, RvC)가 이사를 임명·해임한다. 큰 투자와 자산 처분도 감독위원회의 사전 승인이 필요하다. 네덜란드 사단형 법인의 총회의 의결 범위는 덴마크 비영리주택법인의 입주자 대표기구나 오스트리아 FRIEDEN의 조합원총회와 같지 않다.
임차인단체는 임차인이 운영에 참여하는 다른 통로이다. 사회주택평가재단(Stichting Visitatie Woningcorporaties Nederland, SVWN)이 2014~2018년 평가 355건을 분석했더니, 임차인단체의 ‘법인 정책에 대한 영향력’ 평점은 평균 6.5점에서 7.3점으로 올랐다. 임차인단체가 정기적으로 일찍 협의에 참여하고 의견을 반영받을수록 점수가 높았다고 한다.
2015년 주택법 개정으로 사원 총회의 여러 권한이 감독위원회로 옮겨가자 노동당(Partij van de Arbeid, PvdA) 의원 알베르트 더프리스는 사원 통제가 약해졌다고 비판했다. 2017년 주택법(Woningwet) 개정은 총회의 자문권을 넓혔다. 네덜란드 비영리주택법인들의 연합단체인 에이데스(Aedes)와 감독위원 단체 VTW는 그때부터 회의 부담, 의사결정 지연, 사업 기밀과 전문성 문제를 들며 자문 의무의 폐지를 요구했다. 그러나 2017년 주택 담당 장관은 총회 자문이 의사결정을 실제로 막았다는 근거는 없다며 즉시 폐지하지 않았다.
2020년 정부안에는 자문 의무를 줄이는 내용이 담겼고, 2022년부터 시행됐다. 정부는 별도 임차인단체(huurdersorganisatie)가 감독위원 추천과 지역 주거계획 협의 등에 이미 참여하는데 총회에도 같은 결정을 자문받으면 절차가 겹친다고 설명했다. 당시 평가에서 응답한 사단형 법인 운영진의 약 90%가 자문 절차의 권한 강화 효과를 보지 못했다고 답했다. 하지만 응답 법인 수가 적었고 이는 사원인 임차인의 평가가 아니다. 사회당(Socialistische Partij, SP)은 심의 과정에서 총회 권한을 왜 다시 없애느냐고 물었다. 운영진과 감독기구가 사원의 직접 관여를 줄이는 데 이해관계를 가졌다는 해석은 공개 기록으로 어느 정도 확인이 가능하다.
당시 총회의 자문 대상에는 큰 투자와 자산 처분 등 비영리주택법인의 재정·자산에 영향을 주는 결정이 들어갔다. 자문은 거부권이 아니지만, 사전에 사원의 의견을 듣고 반대 의견을 따르지 않으면 이유를 밝혀야 했다. 이미 2016년 의회 심의에서 블록 장관은 재정이나 수선을 위해 임대료를 올리려는데 총회가 반대하는 상황을 예로 들었다. 당시 논의하던 더 강한 총회 **동의권(instemmingsrecht)**이 이런 결정을 막을 수 있다는 우려였으며, 최종적으로 2017년에 제도화 된 것은 **자문권(høringsret)**이었다. Aedes가 의뢰한 2018년 법률 검토는 총회 횟수가 연 1~2회에서 8~10회로 늘 수 있고 경영진 선임에 대한 부정적 의견은 후보자의 사퇴를 부를 수 있다고 주장했다. Aedes가 주장한 총회 운영 비용은 연간 약 9천만 유로였다. 실제로 임대수입과 차입을 어디에 쓰고, 투자·매각·경영진 선임에 누가 영향력을 갖는가에 대한 갈등이 있었다고 보아야 할 것이다.
임대료를 둘러싼 실제 갈등을 보면 이 차이가 선명해진다. 2024년 말 운영 중인 주거공간 2만 931호를 보유한 헤이그의 재단형 비영리주택법인 Haag Wonen은 2025년 금리·인건비·건축비 상승 때문에 기존 집을 수선하고 새 집을 지으려면 전체 임대료 총액을 약 4.45% 늘려야 한다고 임차인단체에 답했다. 임차인단체 HOHW는 비용 상승 자체를 인정하면서도 반대 의견을 냈다. 신규 건설과 수선 계획, 운영비, 다른 재원을 함께 조정하지 않은 채 기존 저소득 임차인에게 부담을 집중시킨다는 이유였다.
HOHW가 제안한 상한은 3.5%였고, Haag Wonen은 재정 전망과 차입금 이자 지급 능력을 들어 4.45% 계획을 유지했다. 이후 법인은 임차인에게 2025년 7월 임대료 조정 통지를 보냈다. 여기서 4.45%는 법인이 계획한 전체 임대료 총액의 증가율이다. 이 사례는 재단형 법인과 별도 임차인단체의 협의 과정에서 벌어졌다. 재단형 법인에서는 임차인단체가 공개적으로 반대할 수 있지만 임대료 결정을 막지 못한다는 점을 보여준다.
2024년 말 운영 중인 주거공간 7만 2,717호를 보유한 재단형 비영리주택법인 Ymere의 2025년 임차인 설명회에서는 법인 직원이 수선·신축·에너지 개선에 계속 투자해야 하고 비용과 세금도 올랐다고 설명했다. 참석한 임차인들은 월세에 더해 에너지비와 관리비까지 오른다며 반발했고, 임차인단체 SHY는 공식 반대 의견을 내고 인상 반대 캠페인도 벌였다. 그러나 인상은 법인이 제시한 수준으로 이뤄졌다. 그 뒤 SHY와 Ymere는 주택 부문 세금을 낮추고 공적 투자 여력을 늘리자는 요구에는 함께 나섰다. 서로 다른 두 사례 모두에서 쟁점은 단순히 ‘수선이 필요한가’가 아니었다. 현재 사는 사람의 부담을 늘려 미래의 공급과 개보수에 얼마를 투입할지, 정부 재정을 얼마나 보탤지, 그 선택에 입주자의 의견이 얼마나 반영되는지가 문제였다.
여론도 비용 부담을 임차인에게만 돌리는 데 우호적이지 않다. 정부가 의뢰한 2023년 전국 성인 1,021명 조사에서는 86%가 ‘임대료가 평균적인 사람에게 너무 비싸고 주택 품질에도 맞지 않을 때’ 정부 개입을 지지했다. 임차인단체 Woonbond가 의뢰한 2025년 1~2월 유권자 1,029명 조사에서는 71%가 그해 사회임대료의 5% 인상을 막자는 문항에, 66%가 사회임대 신축비를 정부도 부담하자는 문항에 찬성했다.
공급 목표와 입주 자격을 둘러싼 정치
정치적 갈등은 공급량과 배분 기준에 걸쳐 있다. 2025년 당시 녹색좌파·노동당(GroenLinks-PvdA, 2026년 당명 Progressief Nederland)은 새로 짓는 집에서 사회임대의 몫을 전국 평균 40%로 높이자고 주장한다. 중도·중도우파 연립정부의 주거 합의는 새 주거개발에서 약 30%를 사회임대로 하겠다는 방향을 제시한다. 그 정부에 참여한 자유민주당(Volkspartij voor Vrijheid en Democratie, VVD)은 비영리주택법인의 집이 더 절실한 사람에게 가도록 소득과 자산을 확인하고, 민간의 신규 투자도 막지 말아야 한다고 주장한다. 정부는 2026년 9월 소득이 높은 기존 임차인의 임대료 인상과 신규 입주자의 자산심사를 담은 법안 구상을 발표했다.
이 논쟁에 대한 여론은 단순한 좌우 구분보다 복잡하다. 임차인단체 Woonbond가 PanelClix에 의뢰해 2025년 9~10월 유권자 995명을 조사했더니, ‘전국 신축의 사회임대 비율을 30%에서 40%로 올리자’는 문항에 62%가 찬성하고 17%가 반대했다. VVD 지지층에서도 43%가 찬성, 29%가 반대했다. 별도 문항에서 공공의 신축비 기여에는 65%가 찬성했다.
임대료 수준: 주택법인과 민간 임대의 전국 평균
네덜란드 전국 주거실태조사(WoON 2024)는 기존 계약을 포함해 실제 거주 중인 가구의 월 임대료를 비교한다. 2024년 평균은 다음과 같다.
월 임대료, 전국 평균
비영리주택법인 임대
민간 임대
주거수당 차감 전
607유로
982유로
주거수당 차감 후
480유로
939유로
주거수당을 빼기 전 차이는 월 375유로다. 다만 이는 공급자별 평균이다. 조사 가구 중 주택법인 임대의 약 95%, 민간 임대의 약 **43%**가 사회임대 가격대에 있으므로, ‘법인 임대=사회임대, 민간 임대=시장임대’로 나눌 수 없다. 집의 위치·크기·계약기간도 다르다. 표는 같은 집의 임대료 차이나 지금 새로 입주할 때의 매물 가격을 뜻하지 않는다. 주거수당 차감 전 금액에는 일부 서비스비가 포함되지만 난방·수도요금 등은 제외된다.
새 임대주택을 지을 돈은 어디서 오나
비영리주택법인은 임대료 수입에서 운영·수선·이자·세금 등을 내고 남은 현금과 기존 주택 매각대금 등을 투자에 쓸 수 있다. 부족한 돈은 은행 등에서 빌린다. 사회임대 사업의 차입에는 사회주택 보증기금 WSW의 보증을 활용할 수 있다. 보증이 없는 중간소득층 대상 임대사업의 자금조달 조건은 다르다.
Ymere의 2025년 연결 결산 현금흐름표를 보면 새 집을 짓는 돈이 다른 수입·지출과 어떻게 연결되는지 알 수 있다. 아래 표의 유입·유출액은 성격이 다른 영업·투자·재무활동을 각각 묶은 수치다. 단위는 백만 유로이며, 괄호 안에는 큰 항목만 골라 적었다.
활동
들어온 현금
나간 현금
순현금흐름
영업: 임대·운영
676 (임대료 639, 서비스 계약 수입 27 등)
536 (수선 222, 인건비 85, 이자 93, 기타 운영비 115 등)
+139
투자: 신축·개선·매각 등
123 (기존 임대시설 매각 102 등)
444 (임대용 주택·비주거시설 신축 245, 기존 시설 개선 188 등)
−320
재무: 대출·상환
370 (WSW 보증 신규 대출 370)
184 (기존 대출 상환)
+186
연간 현금 증감
+5
자료: Ymere 2025년 결산서의 현금흐름표, 74쪽. 개별 항목과 합계가 백만 유로 단위로 반올림되어 유입에서 유출을 빼면 공시된 순현금흐름과 100만 유로 정도 차이 날 수 있다. ‘들어온 현금’에는 임대료뿐 아니라 주택 매각대금과 신규 대출이, ‘나간 현금’에는 수선비뿐 아니라 건설투자와 대출 상환이 포함된다.
영업활동의 순유입 1억 3,900만 유로와 재무활동의 순유입 1억 8,600만 유로를 합친 3억 2,500만 유로를 기준으로 보면 영업현금이 약 43%, 순재무현금이 약 **57%**다. 이 돈에서 투자활동의 순유출 3억 2,000만 유로를 충당하고 남은 약 500만 유로가 현금잔액 증가분이다. 법인은 여러 사업과 기존 주택을 묶어 자금을 조달하므로, 이 자료만으로 ‘신축비의 57%를 빌렸다’고 계산할 수는 없다.
이 흐름은 부문 전체의 차입 증가와도 맞닿아 있다. 공급자 연합 Aedes의 계산에서는 비영리주택법인들의 전체 투자액 가운데 차입으로 충당한 비율이 2020년 **21%**에서 2024년 **56%**로 올랐다. 여기에도 신축뿐 아니라 기존 주택에 대한 투자가 들어간다. 금리는 대출 시점과 기간에 따라 다르다. WSW가 집계한 참여 법인의 **2024년 상반기 신규 대출 금리 평균은 3.15%**였다. Ymere의 **2025년 말 기존 대출 전체의 가중평균 금리는 3.30%**이다. 임대료를 낮게 유지하면서 더 짓고 고치는 정책은 결국 얼마를 차입하고 그 이자를 장래 임대수입에서 감당할 수 있는가에 달려 있다.
스페인: 공적 지원으로 지은 집은 어디로 갔나
Housing Europe의 스페인 보고서는 1952~2016년 공적 지원을 받은 주택의 건설 누계가 680만 호 이상이라고 적는다. 그러나 2021년 거주주택 약 1,854만 호를 분모로 추정한 사회임대 재고는 **약 29만 호, 1.5%**다.
스페인의 경험은 공공의 돈이 주택 건설에 쓰였어도 그 집이 사회임대로 남지 않을 수 있다는 사실을 잘 보여준다. 스페인은 오랫동안 주택 구입을 돕는 방향으로 정책을 폈다. 보호주택(vivienda protegida)이라는 이름 아래 일정한 조건을 붙여 공급한 집도 상당수가 분양용이었다. 분양돼 가구가 직접 거주하는 집은 가격 규제가 한동안 남아 있더라도 사회임대 재고가 아니다. 임대용 보호주택도 보호기간과 별도 의무가 끝나면 저렴한 임대 재고에서 빠질 수 있다.
스페인의 공공지원제도: 보호주택
1911년 「저렴한 주택 건설법」(Ley relativa a la construcción de casas baratas)은 적은 임금으로 사는 사람을 위한 위생적인 집의 건설을 장려했다. 지방의 담당 기구가 협동조합과 자선단체의 설립, 건설자금 대출을 지원하도록 했고, 지은 집을 임대하거나 분양할 수 있게 했다. 당시의 과제는 노동자 가구가 감당할 집이 부족하고 기존 주거의 위생 상태도 나빴다는 것이었다. 1935년 제2공화국의 「실업 구제법」(Ley de 25 de junio de 1935 dictando normas para remediar el paro obrero, 이른바 Ley Salmón)은 건설 일자리를 늘리기 위해 임대주택을 짓는 부동산회사에 세제 혜택을 주었다.
내전이 끝난 직후인 1939년 4월 19일 「보호주택 제도를 정하고 국립주택원을 설치하는 법률」(Ley de 19 de abril de 1939 estableciendo el régimen de protección a la vivienda y creando el Instituto Nacional de la Vivienda)은 viviendas protegidas를 법정 명칭으로 썼다. 이 글에서는 이를 ‘보호주택’으로 옮긴다. 정책의 표면적 명분은 전쟁 피해가 남아 있었고 이후 자재·자금 부족까지 겹쳤다는 것이다. 이 법은 저렴한 임대료의 위생적인 주택에 공적 혜택을 주고, 국립주택원(Instituto Nacional de la Vivienda)을 세워 건설 기준과 사업 승인을 맡겼다. 지방정부·정권의 노동·정치조직뿐 아니라 기업·자선단체·자가 거주자도 공급 주체가 될 수 있었다. 법은 임대와 매각을 모두 허용했다. 법의 제정 이유에서 프랑코 정권은 앞선 협동조합 사업이 이윤을 좇고 주택 품질을 떨어뜨렸다고 비판하며, 국가가 사업을 통합적으로 지도하되 직접 건설·관리를 전담하지 않겠다고 밝혔다. 국가의 지도, 즉 통제라는 개념이 다른 서유럽 국가에서의 주택정책과 다른 철학적 토대이며, 그래서 ‘지원’이 아니라 **’보호’**라는 개념을 내세운 것으로 짐작된다. 1954년에는 새 「제한임대료 주택 보호법」이 1939년 법을 대체했고, 1963년에는 여러 지원 제도가 ‘공식 보호주택’(vivienda de protección oficial, VPO)이라는 틀로 정리됐다.
프란시스코 프랑코(1892~1975)는 육군 장성으로 1936년 공화국에 맞선 군사 반란에 가담해 반란군 지도자가 되었고, 내전 승리 뒤 사망할 때까지 스페인을 독재했다. 반공주의와 스페인 민족주의를 내세웠으며, 그의 통치에서 가톨릭교회와 국가의 결합은 중요한 이념적 특징이었다. 스페인 정부는 이 시기의 정치적 박해와 인권침해를 민주기억 정책의 대상으로 다룬다. 사진 촬영일 미상(1940년대 추정), 작가 미상. 사진: 스페인 국방부 가상도서관, CC0.
왜 ‘저렴한 집’ 대신 ‘보호주택’이라고 불렀을까? 1939년 법 전문은 옛 제도에서 ‘싸게 지은 집’이 ‘부실하게 지은 집’으로 이어졌다고 주장했다. 이어 국립주택원이 계획·품질을 심사하고 지원한 사업의 집을 viviendas protegidas라고 명명했다. 제1조는 먼저 주택을 짓는 단체·개인을 위한 보호제도(régimen de protección)를 정하고, 즉 입주자가 아닌 공급자를 보호하고, 그 제도에 맞춰 지은 집에 보호주택이라고 이름을 붙인 셈이다. 보호주택이라는 것은 국가가 승인·지원·감독하는 사업에서 나온 집이라는 행정적 명칭이다. 대출·면세와 품질·임대료 감독은 1911년의 casas baratas 법에도 있었으므로 ‘보호’라는 명칭의 변경에는 국가가 국민의 생활을 돌본다는 프랑코 정권의 정치적 언어도 담겼다는 연구자의 해석이 있다. 즉, 보호를 전면에 내세운 것은 당시 국가의 새 지도권에 따른 정책 철학의 변경을 의미한다고 봐야 할 것이다.
‘보호’라는 이름에는 무엇을 어떤 위험에서 지킨다는 것인지 묻는 질문이 따른다. 1939년 법이 앞세운 위험은 옛 공급 방식의 품질 저하와 자금 부족이었다. 하지만 정권은 주택을 정치와 분리된 건설사업으로만 말하지 않았다. 1938년 「노동헌장」은 자유주의 자본주의와 마르크스주의에 모두 반대하며 개인의 주택 소유를 옹호했다. 같은 해 팔랑헤 지도자 라이문도 페르난데스 쿠에스타(Raimundo Fernández-Cuesta)는 노동자만 따로 사는 주거지를 반대하고 여러 계층이 섞인 ‘가정의 집’을 건축가들에게 주문했다. 이는 노동자 집단의 독립된 정치 정체성을 국가가 정한 가족·국민의 질서 안으로 옮기려는 구상과 맞닿는다.
이 구상을 일부 반영해 실제로 지은 사례로는 1940년대 마드리드 카라반첼 바호의 저렴한 임대주택을 들 수 있다. 당시 설계자는 한 사업에 크기와 구성이 다른 주택 평면 세 유형을 넣었다. 가장 큰 유형에는 서재와 가사노동자를 위한 방까지 두었다. 다만 서로 다른 평면을 지었다는 사실이 서로 다른 계층이 실제로 함께 입주했다는 증거는 아니다.
1942년 《Reconstrucción》 제26호 355쪽의 원설계 배치도와 입면도. 가운데 마당을 둘러싼 세 동의 계획을 보여준다. 설계안이므로 완공 상태와 동일하다고 단정할 수 없다. 평면 유형별 원도면도 같은 잡지 356~358쪽에 실려 있다. 디지털 소장: 카스티야라만차 가상도서관. 설계도 원본의 저작권과 이 원고에서의 재사용 허락은 확인하기 어렵다.
실제 지어진 카라반첼 바호 주택의 참고 사진. 헤수스 로페스 디아스의 2002년 논문 309쪽에서 발췌했다. 논문은 사진을 미겔 앙헬 레보요(Miguel Ángel Rebollo)의 작업으로 표기하지만 촬영일은 밝히지 않는다. 사진의 저작권과 이 원고에서의 재사용 허락은 확인하기 어렵다.
주택 공급을 정권의 사회적 지지를 얻는 수단으로 내세운 발언은 1939년 법 제정 직후에도 나온다. 프랑코는 그해 말 연설에서 주택·결핵 대책·영유아 지원을 한데 묶고, 세 사업이 ‘우리의 반대자들’을 끌어들이는 힘을 낼 것이라고 말했다. 1940년 5월 말라가의 보호주택 행사에서 호세 루이스 데 아레세(José Luis de Arrese)는 이 사업을 팔랑헤의 ‘혁명’으로 설명하며 사회주의 혁명과 선을 그었다. 1941년 10월 노동장관 호세 안토니오 히론(José Antonio Girón)도 보호주택 착공식에서 국립주택원을 국가생디칼리슴의 도구라 부르고, 패전한 쪽의 일부까지 새 국가 구상에 끌어들이자고 말했다. 세 발언의 강조점은 서로 다르지만, 주거 개선을 가족질서 형성 및 정치적 포섭과 연결했다는 공통점이 있다. 하지만 법의 실제 조문에서 보호의 대상은 주거 개선이 아니라 국가가 정한 기준에 따라 주택을 짓는 공공·민간 사업 주체로 규정했다는 점을 함께 봐야 한다.
그 뒤 아레세는 1959년 주택 분양을 주장하면서 ‘프롤레타리아의 스페인’보다 소유자의 나라를 원하고 ‘공산주의의 심연’을 피해야 한다고 말했다. 앞선 발언들과 나란히 보면 반마르크스주의와 주거를 통한 사회 통합이라는 방향은 오래 이어졌다.
호세 루이스 데 아레세(1905~1986)는 건축가 출신의 팔랑헤 정치인이다. 프랑코 체제의 단일당 사무총장을 두 차례 지냈고, 1957~1960년 주택장관을 맡았다. 사진은 1939년경의 모습. 사진: 작자 미상, 폴란드 국립디지털기록원 소장, Wikimedia Commons 공개본(퍼블릭 도메인).
1939년 법의 표면적 정책문제는 낮은 임대료를 받으면서 대규모로 지을 사업자금을 누가 마련하느냐였다. 법의 제정 이유는 지자체·정권이 인정한 노조·프랑코 정권의 정치조직이 건설자금을 구할 수 있게 돕겠다고 밝힌다. 동시에 전국의 주택 수요를 하나의 계획으로 파악하고 이 조직들의 역량을 모으겠다고 했다. 중앙정부가 전국의 집을 직접 짓고 임대하는 대신 이 조직들을 사업 주체로 삼고, 새 국립주택원을 통해 사업을 인정하고 지휘할 권한을 국가에 모은 것이다. 국립주택원은 정권의 조직·노동 정책을 관장하는 장관의 지휘를 받았고 자문회의에는 지방정부·노조·팔랑헤의 대표가 들어갔다. 주택원은 지역별 건설계획과 개별 사업을 승인하고 집값·임대료의 상한을 정하며, 완공 뒤 이용·수선 상태까지 감독하고 규정 위반 때는 혜택을 거둘 수 있었다. 홍보도 그 권한 중 하나였다. 국립주택원 설립은 돈을 나눠주는 기관을 더한 조치이자, 어떤 집을 어디에 누가 짓고 어떤 조건으로 쓸지 결정하는 국가의 통제를 강화한 조치였다.
1957년 스페인 갈리시아 부렐라의 주택 표지판. 왼쪽에는 국립주택원(I.N.V.) 표장이, 가운데에는 정권의 전국 노조대표부(Delegación Nacional de Sindicatos) 명칭이 남아 있다. 주택 공급에 두 조직이 관여했음을 보여주는 당시의 표지판을 2022년에 촬영한 사진으로, 1939년 설립 당시의 청사 사진은 아니다. 사진: Fernando Losada Rodríguez, Wikimedia Commons, CC BY-SA 4.0. 원본의 해상도만 줄였다.
이 법이 나온 1939년 4월 무렵, 프랑코는 내전에서 군사적으로 승리했고 강한 통치권을 쥐었다. 그러나 전쟁의 종결이 주택난과 굶주림, 반대세력의 저항까지 끝낸 것은 아니었다. 정권은 이미 2월 법으로 사회당과 독립 노동조합을 불법화했고, 전후에는 탄압과 물자 통제를 통해 지배를 굳혀 갔다. 주택 공급과 ‘국가가 돌본다’는 선전은 이런 통치 기반을 다지는 과정에서도 의미가 있었다. 주택정책을 연구한 학자는 정권이 보호주택을 사회정책의 성과로 내세우고 노동자를 국가 통제의 수직 노조에 편입하려 했다고 분석한다.
보호주택은 누구의 집이고, ‘보호’는 무엇을 뜻하나
스페인어 protegida의 바탕인 proteger에는 ‘위험에서 지키다’뿐 아니라 **‘돕다·후원하다’**라는 뜻도 있다. 1939년 법의 ‘보호’는 우선 저렴한 집을 공급하는 사업 주체에 대한 혜택을 가리켰다. 당시 제도의 작동 방식을 한국어로 풀면 ‘공공지원주택’에 가깝다. 공공이 사업에 혜택을 주는 대신 집의 품질·가격·이용을 규제해 입주 가구에도 혜택이 돌아가도록 설계했다.
앞서 서술했듯이 1939년 법은 저렴하고 위생적인 집을 짓는 사업 주체에 감세·무이자 대여·건설 장려금·조건부 토지 수용 혜택을 선택적으로 부여했다. 법 제3조는 지방정부, 정권이 인정한 노조와 정치조직 외에도 직원주택을 짓는 기업, 자선 건설단체·저축금고, 자가 거주자와 그 협동조합(건설 후 해산 목적), 그리고 일부를 저렴한 임대로 공급하는 영리 사업자를 공급 주체로 열거했다. 여기서 노조는 앞서 불법화됐다고 서술한 독립 노동조합이 아니라 정권이 인정한 노동조직이다. 그러나 지원의 종류는 달랐다. 감세와 예외적인 토지 수용 혜택은 여러 유형의 공급자에게 열려 있었지만, 토지·건설·기반시설을 포함한 총사업비의 최대 40%에 해당하는 장기 무이자 선급금은 지자체·정권이 인정한 노조·정권 정치조직에만 허용됐다. 노동자·장인·농민 협동조합은 조합원이 직접 건설에 참여하고 지역의 모범 주택을 짓는다는 조건 등을 갖추면 공사비의 10~20%를 장려금으로 받을 수 있었다.
정권이 인정한 노조의 주택공급 사례를 살펴보면, 정권의 수직 노조에 속한 주택공급기구 Obra Sindical del Hogar(OSH)의 주택공급 실적은 2.4만 호 또는 8만호 정도로 분석되었다. 알리칸테대의 마리아 엘리아 구티에레스 모소와 오리우엘라 예술·디자인학교의 크리스티나 카로 가예고가 2015년 발표한 연구는 이냐키 베르게라 세라노의 앞선 연구를 인용해 OSH의 공급실적은 1939~1954년 2만 4,373호라고 적었다. 반면 호세 M. 브링가스가 1964년 건축 전문지 《Arquitectura》에 실은 보호주택 공급 회고표에는 OSH 8만 262호가 나온다. 후자의 표에는 집계의 정확한 시작·종료 시점과 주택 유형별 포함 범위가 명시되지 않았다. 라스팔마스의 초기 사업을 조사한 연구도 공공·정권 조직의 공급 주도가 압도적이었다고 평가한다. 국가가 모든 집을 국립주택원 명의로 직접 짓지는 않았지만, 초기 공급사업에는 정권 산하 조직과 지자체의 역할이 컸다는 것이 자료에서 읽히는 방향이다. 브링가스는 낮은 수익성 때문에 초기 민간자본의 참여가 적었다는 의견도 냈다. 이는 공급 주체가 달라진 경제적 배경에 관한 해석이다. 뒤에는 공급 구조가 바뀌어, 전국 보호주택에서 민간 사업자가 추진한 몫이 1956~1960년 45.5%, 1961~1976년 **약 84%**였다는 연구가 있다.
택지와 관련해서는 1939년의 사업별 수용 혜택과 뒤에 나타난 공공의 택지 조성·민간 공급을 살펴볼 수 있다. 1939년 법 제9조는 승인된 사업에서 땅주인이 합리적 가격의 매각을 거부할 때, 공급자 유형과 관계없이 장관이 예외적으로 수용을 허가할 수 있게 했다. 1960년부터는 주택부 산하 도시개발관리청(Gerencia de Urbanización)이 토지를 수용·정비해 사업자에게 비교적 낮은 가격으로 공급하는 경로가 확인된다. 1964년 도시개발관리청 관계자의 보고에는 주거·상업용 사업 대상지가 169곳, 약 5,300헥타르였지만, 당시 용도를 통틀어 택지 조성을 마친 곳은 6곳, 109헥타르였다. 1966년 아빌라의 ‘라파스’ 주거지 필지 처분 공고에는 국립주택원 소유의 토지를 주택사업자에게 직접 배정하거나 공개경매로 매각하고, 수용당한 옛 소유자에게도 일부 필지의 취득 기회를 주는 방식이 함께 나온다. 1970년 「긴급 도시개발사업에 관한 법령」(Decreto-ley 7/1970, sobre actuaciones urbanísticas urgentes)도 대도시의 수용·택지 조성과 민간 사업자의 건설 참여를 제도화했다. 공공이 땅을 마련하고 민간이 집을 지어 공급하는 방식은 후기에 중요한 경로였다. 다만 수용·정비한 땅이 전체 민간 보호주택 사업에서 차지한 비율이나 공공의 실제 취득가와 사업자 처분가의 차이는 자료가 남아있지 않아 정확히 확인하기 어렵다.
공공 택지 조성의 실제 사례인 바야돌리드 우에르타 델 레이 일대의 현재 모습. 시가 확보한 땅을 주택부 산하 도시개발관리청이 계획·정비했고, 이후 일부 필지는 민간 주택사업자와 협동조합에도 넘어갔다. 이 사진만으로 어느 건물이 어떤 사업자의 공급분인지는 구분할 수 없다. 사진: MiguelAlanCS, Wikimedia Commons, CC BY-SA 4.0. 원본의 해상도만 줄였다.
덴마크, 오스트리아 등과 달리 스페인에서는 협동조합에 장려금을 주는 것이 사회임대를 늘리는 장치로 작동하지 않았다. 1939년 법은 협동조합을 조합원이 자신이 살 집을 짓기 위해 만드는 공급자로 규정했다. 같은 해 시행규칙은 협동조합이 조합원만을 위해 집을 짓고 조합원 출자금에는 배당·이자를 지급하지 못하게 했다. 조합 자체는 비영리 성격을 띠지만, 지은 집을 조합원에게 팔 수 있었다. 시행규칙은 임대도 허용하면서도, 특별한 사유가 없다면 거주자가 할부금을 내고 소유권을 얻는 방식을 우선했다. 건설 장려금에는 집을 계속 조합 소유의 저렴한 임대주택으로 보유하라는 조건이 없었다. 자선 건설단체에는 임대료와 분양대금을 다음 보호주택 사업에 재투자하도록 했지만, 분양대금을 수입 원천으로 삼는 이상 계속 사회임대로 운영하라는 것은 아니었다.
프랑코 정권은 사실상 협동조합에 우호적이지 않았기 때문에 다른 서유럽에서 흔하게 관찰되는 협동조합 기반의 사회임대가 공급될 수 있는 토대가 약했다고 볼 수도 있다. 1942년 「협동조합법」(Ley de Cooperación)은 관제 협동조합기구가 조합을 위계적으로 조직하고 감독하도록 했다. 농업협동조합사를 연구한 학자들은 팔랑헤 세력이 독립적인 협동조합 운동을 경계했다고 평가한다.
장려금만으로 조합원이 집을 감당할 수 있었는지도 따져야 한다. 1939년 12월 정부는 농업노동자와 영세농민이 당시 규칙대로라면 월 상환액을 감당하기 어렵다고 인정했다. 농촌 지자체가 주택협동조합과 건설·사용 계약을 맺는 사업에는, 지자체 대상 무이자 선급금과 조합 대상 건설 장려금을 함께 줄 수 있도록 예외를 만들었다. 지원액과 조합원의 상환 능력 사이에 간극이 있었다는 직접적인 근거다.
후대 연구는 제도의 허용 범위와 실제 공급 경로를 함께 보여준다. 철도노동자 주택의 사업기록을 추적한 2022년 연구는 1939~1989년의 265개 사업과 계획 주택 약 1만 9,900호를 확인했다. 연구에 따르면 철도 부문의 새 협동조합 사업은 1940년대에 드물었고 1950년대 중반부터 다시 나타났다. 발렌시아에서는 협동조합이 1955년과 1956년에 각각 213호와 204호를 지었고, 시우다드레알에서는 1959~1966년에 604호를 지었다. 연구진은 철도회사가 직원에게 임대하던 방식에서 협동조합이 조합원에게 소유할 집을 공급하는 방식으로 중심이 옮겨갔다고 평가한다.
앞서 살펴봤듯이, 당시의 ‘보호’에는 경제적 혜택과 국가의 지휘가 함께 놓였다. 1937년 밀 생산에 관한 칙령법은 소농을 대기업과 투기꾼에게서 지킨다고 주장하면서 최저가격을 정하고 생산·유통을 국가가 통제했다. 1938년 「노동헌장」(Fuero del Trabajo)은 사업주가 노동자를 보호할 의무와 노동자가 충실히 복종할 의무를 나란히 적었다. 또한 수공업을 대자본의 집중과 마르크스주의 양쪽에서 떨어진 생산 방식이라며 ‘보호’ 대상으로 삼고, 노동자와 사업주를 국가가 지도하는 수직 노조에 묶었다. 1939년 10월 「국가적 중요 신규 산업 보호법」은 국방·국민경제를 내세워 선정 기업에 감세와 연 4%까지의 자본 수익 보증을 허용했다. 그 대가로 국가는 기업에 감독관과 이사를 두고 사업에 개입할 수 있었다. 그해 4월의 주택법도 지정 사업에 혜택을 주고 공급 조직을 국가 계획 안에 결집시켰다. 이탈리아의 1927년 노동헌장과 포르투갈의 1933년 노동헌장에도 국가가 인정한 노사 조직을 통해 생산과 계급관계를 조정하려는 구상이 나온다. 스페인의 보호주택은 당시 유럽의 여러 권위주의 정권에서 힘을 얻은, 국가가 경제와 사회의 후견인·조정자를 자처하는 흐름 속에서 이해할 수 있다.
1938년 「노동헌장」 선전 포스터. ‘프랑코의 국가생디칼리스트 스페인이 조국·빵·정의의 약속을 실현한다’고 주장한다. 국가가 생산과 노동을 조직해 공동체의 생계를 자유방임과 계급투쟁으로부터 보호한다는 정권의 자기표상이다. 자료: Wikimedia Commons(익명 제작, 공용에서 퍼블릭 도메인으로 표시).
1939년 법 제1조는 저렴한 임대주택을 짓는 단체·개인을 보호제도의 수혜자로 명시했다. 그러나 법 조문의 선언과 실제로 누가 ‘보호’ 받았는지는 따져봐야 할 문제이다. 지리학자 후안 마누엘 파레뇨 카스테야노는 라스팔마스 일대의 1956~1998년 보호주택 사업 기록을 분석해 공적 지원이 자가사용 목적의 소규모 공급보다 전문 민간 사업자에게 더 많이 흘러 기업의 자본 축적을 도왔다고 평가했다. 같은 연구자의 1940~1978년 조사에서는 민간 공급 보호주택의 일부가 저소득층보다 구매력 있는 가구에 돌아갔다. 건축가 라몬 베트란 아바디아도 특히 1950년대 후반 이후 정책이 건설업·금융업의 이익을 키웠다고 비판했다.
공적 혜택이 이권으로 흘렀을 가능성도 조사됐다. 스페인의 도시 부패를 연구한 학자는 프랑코 시대 건설업에서 인허가와 공공계약을 둘러싼 정권 인맥·뇌물 거래가 자리 잡았다고 분석한다. 라스팔마스의 보호주택 기록에서는 관료·군인·전문직을 위한 크고 입지가 좋은 주택도 공적 혜택을 받은 것으로 나타났다. 당시 민간 공급 보호주택에는 매수자 소득 상한이 없었다. 국립주택원은 1971년 보호주택 규정을 어긴 한 개발업체에 벌금과 보수공사를 명했고, 법원은 그 처분을 유지했다는 사례도 보인다.
오늘날에도 보호주택은 집주인이 어떤 법인인지가 아니라 그 집이 가격·입주 제한을 받는 주택으로 지정됐는지를 나타내는 말이다. 사업자가 정해진 면적·품질·용도 등의 조건에 맞춰 신청하면 관할 행정기관이 그 집을 보호주택으로 지정한다. 공공기관뿐 아니라 민간 사업자도 지을 수 있고, 완공 뒤 소유자는 임대사업자일 수도, 분양받은 가구일 수도 있다. 사업에 따라 공공 토지·융자·보조 같은 지원을 받기도 한다.
직접 건설 보조금이 없어도 보호주택으로 지정될 수 있다. 카탈루냐에서는 공공이 소유한 땅을 저렴하게 제공했다면 보호주택으로 지정한다. 사유지라도 도시계획에서 보호주택용으로 지정했다면 그 용도에 맞춰 지어야 한다. 카탈루냐 법 제103조는 공공의 사업 지원도 토지의 보호주택 용도지정 의무도 없이 사업자가 자발적으로 보호주택을 추진하는 경우까지 규정한다. 어느 경로든 보호주택으로 지정되면 가격·입주 자격 등에 공적 제한이 붙는다.
직접 보조금이 없어도 보호주택으로 지정되면 세제혜택이 있다. 스페인 지방재정법은 정식 지정된 보호주택에 신청 후 최대 3개 과세기간의 부동산세 50% 감면을 정하고, 지자체가 조례로 보호주택 공사세를 최대 50% 감면할 수 있게 한다. 특별 보호 유형이나 공공 공급형 새집의 분양에는 일반 새집의 10%보다 낮은 부가가치세 4%가 적용된다. 카탈루냐는 부가가치세 대신 부동산 이전세를 내는 보호주택 거래에 7% 세율을 두고, 요건을 갖춘 비영리 공급자가 보호주택 임대·사용권 공급을 위해 기존 주택을 살 때에는 그 세금을 전액 감면한다.
보호주택에 대한 규칙은 집주인이 바뀐 뒤에도 이어질 수 있다. 보호기간 중이면 재매각 가격과 다음 구매자의 자격에 제한이 남는다. 세부 규칙은 자치주와 주택의 지정 시점에 따라 다르다. 예를 들어 마드리드주가 안내하는 일부 보호주택은 분양·자가사용·임대 유형에 15년의 보호기간을 두고, 기간 중 재매각에는 가격 상한을 적용한다. 카탈루냐는 보호주택용으로 확보한 토지 등에 지은 주택의 보호기간을 무기한으로 두는 경우가 있다.
분양전환임대·전매제한과의 유사성
스페인의 보호주택은 집에 붙는 공적 규칙이라는 측면에서 분양전환공공임대 및 전매제한과 비교할 수 있다. 분양전환공공임대주택은 먼저 임대주택으로 공급하고, 원칙적으로 임대의무기간이 지난 뒤 자격을 갖춘 임차인에게 우선 분양전환하는 유형이다. 전매제한은 「주택법」 제64조에 따라 법에서 정한 분양주택을 일정 기간 매매·증여 등으로 넘기지 못하게 하는 규칙이다.
제도
처음 공급될 때 누가 소유하는가
소유권 이전·매매에 붙는 핵심 규칙
스페인 보호주택
유형에 따라 공급자가 임대용으로 보유하거나 가구에 분양한다.
보호기간에는 최초 가격뿐 아니라 이후 매각가격·구매 자격에도 제한이 남을 수 있다. 지역·사업별로 다르다.
한국 분양전환공공임대주택
공공주택사업자가 소유하고 입주자에게 임대한다.
원칙적으로 임대의무기간 뒤 법정 자격을 갖춘 임차인에게 우선 분양전환한다. 법정 요건을 갖추면 그 전에도 가능하다.
한국 분양주택의 전매제한
사업자가 법에서 정한 일부 분양주택을 공급하고, 구매자가 소유권을 취득한다.
법정 기간에 주택의 이전을 제한하고, 일부 유형은 제한을 등기에도 적는다.
한국의 분양전환공공임대와 스페인의 분양형 보호주택은 공적 지원을 받은 집이 결국 개인 소유가 될 수 있다는 결과가 닮았다. 그러나 한국 제도는 일정 기간 임대했다가 소유권을 넘기고, 스페인의 분양형은 처음부터 구매자에게 팔 수 있다. 반면 스페인의 보호기간 중 재매각 가격·구매자 자격 제한은 한국의 단순한 전매금지 기간보다 넓은 규율일 수 있다. 두 나라 모두 자가 소유 확대를 주택공급의 기반으로 삼아 온 국가라는 공통점이 있다.
왜 분양 중심의 보호주택이 되었나
덴마크·오스트리아·네덜란드와 스페인 모두 집을 지을 조직, 즉 공급자에게 공적 자금·융자·보증 같은 혜택을 주었다. 앞의 세 나라에서는 지방정부나 공익 목적의 법인이 집을 오래 소유·임대하면서 재고를 쌓았다. 스페인에서도 초기 보호주택은 임대와 분양을 모두 허용했지만, 뒤에는 지원받아 지은 집을 가구에 파는 방식이 커졌다. 지원받은 공급자의 목적과 운영 방식, 완공된 집의 소유권이 어디에 남는지가 두 경로를 가른다.
지원받는 공급자가 어떤 조직인지도 중요하다. 덴마크의 초기 공급에는 의사들의 위생 개선 사업에 이어 노동자·노조·협동조합이 만든 주택단체가 있었다. 오스트리아에서는 먼저 조합원 주거를 개선하려는 협동조합이 생겼고, 뒤에는 지자체·자선단체·노조뿐 아니라 금융기관과 민간 주체가 관여한 공익주택법인도 커졌다. 네덜란드의 첫 주택단체는 부유층·공장주·조직 노동자의 발의가 섞여 있었다. 정부는 이 공급자들이 주택 자산과 이익을 공익 목적에 묶는다는 조건을 걸고 지원했다. 스페인의 1939년 법 역시 지자체와 노조를 공급자로 내세웠다. 다만 그 노조는 독립 노동운동의 단체가 아니라 정권이 조직하던 국가생디칼리슴 체계에 놓여 있었고, 기본 공급 구조는 자가 소유를 위한 분양이었다.
오늘날 덴마크·네덜란드·오스트리아에서 큰 사회임대 재고를 맡은 공급자는 모두 비영리성이 강하다. 덴마크는 비용에 맞춘 임대료와 입주자 의결권을, 네덜란드는 주주 배당 없이 재원을 주거 목적에 쓰는 규칙을, 오스트리아는 배당 제한과 이익의 주택사업 재투자를 제도화했다. 제한된 자본 수익이 역사적으로 허용되었다는 것이 이런 성격을 훼손하지는 않는다. 예를 들어 네덜란드의 첫 주택단체인 1852년 암스테르담 노동자계급 지원 사단(VAK)에는 부유한 시민 20명이 각각 2천 길더를 냈고, 설립 초기에는 출자금에 대해 연 **최대 3%**의 지급을 인정받았다. 네덜란드 통계청이 재구성한 같은 해 장기금리 4.2%보다 낮은 수준이었다. VAK는 노동자 가구의 주거를 개선하고 30년 동안 약 800호를 지었다. 반면 스페인의 보호주택 공급에는 비영리단체와 공공기관뿐 아니라 이윤을 추구할 수 있는 민간 개발사업자도 참여했고, 일부 공적 혜택은 구매력이 있는 가구에 돌아갔다. 따라서 설립자가 부유한가보다 배당·자산 처분의 한도, 실제 입주자와 장기 임대 보유 여부를 함께 봐야 한다.
자가 소유로의 정책 집중은 1950~60년대에 두드러졌다. 내전 뒤 도시로 몰려든 가구를 위해 임대주택을 공급했지만, 대규모 주택난에 대응하면서 프랑코 정부는 민간 건설업자에게 자금을 지원하고 자가 소유에 더 무게를 실었다. 공공이 집을 오래 보유·수선하며 임대하는 데에는 지속적인 비용이 들었다. 당시 정책에서는 분양하면 같은 공공재원으로 더 많은 집을 지을 수 있다는 논리가 제시됐다. 건설업을 키우고 도시로 온 노동자 가구를 정착시키는 목표도 겹쳤다.
누가 정책을 결정하고 반대할 수 있었는지도 달랐다. 프랑코 정권은 사회당과 독립 노조를 불법화하고, 국가가 인정한 수직 노조를 노동자 대표의 통로로 삼았다. 국가가 지원할 주택사업자를 선정하는 동안 임차인·노동자가 독립된 조직을 통해 장기 임대주택의 축적을 요구할 정치적 공간은 좁았다. 반면 덴마크·오스트리아·네덜란드에서는 지방정부와 노동·협동조합 운동, 공익 주택조직이 저렴한 임대주택을 오래 보유하는 제도를 발전시켰다. 민주적 참여의 차이는 두 경로를 이해하는 한 단서이다.
반공산주의도 이 선택의 정치적 맥락이었다. 1959년 주택장관 호세 루이스 데 아레세(José Luis de Arrese)는 국가 지원으로 짓는 집을 입주자가 가능한 한 빨리 소유하도록 하겠다고 말했다. 임대는 때로 필요한 예외로 놓고, 자신은 ‘프롤레타리아의 스페인이 아니라 소유자의 스페인’을 원한다고 했다. 나아가 이 정책으로 ‘공산주의의 심연’으로 향하는 길을 돌릴 수 있다고 주장했다. 따라서 주택 소유를 늘려 계급 갈등을 누그러뜨리려 했다는 해석에는 당시 장관 자신의 발언이라는 근거가 있다.
제도의 작동 방식도 중요하다. 정부는 민간 사업자와 구매자에게 융자·보조와 가격 규칙을 연결했고, 완공된 집은 대개 법인에 남기보다 개인에게 분양되었다. 1960년 「구분소유법」(Ley 49/1960, de 21 de julio, sobre propiedad horizontal)의 제정 이유는 한 동 전체보다 아파트 한 채를 소유하는 데 필요한 자금이 적다고 설명하면서, 임대 규제보다 건설과 구분소유의 결합을 더 안정적인 해법으로 제시했다. 이는 대도시의 공동주택을 세대별로 쪼개어 분양을 가능하게 한 법적·정책적 환경을 보여준다.
1978년 헌법 제정과 민주화 이후에도 이 공급 경로는 곧바로 바뀌지 않았다. 보호주택 분양과 주택 구입에 유리한 세제·금융 지원이 이어졌고, 자치주별로 보호기간과 공급방식을 정하였다. 2008년 금융위기는 개인이 빚을 내 집을 사는 방식의 위험을 드러냈지만, 그 뒤에도 분양용이 보호주택 신규 공급의 큰 몫을 차지했다. 스페인 주택·도시의제부가 발표한 최종 인가 주택은 2014년 1만 3,742호에서 2017년 4,938호로 줄었다가 2021년 1만 637호로 늘었고, 2023년에는 8,646호였다. 그중 분양용 비율은 2014년 **89.5%**에서 2023년 **51.8%**로 낮아졌다. 임대용 비율이 높아졌다고 해서 과거에 분양된 집이 장기 사회임대 재고로 바뀐 것은 아니다.
2014~2023년의 연도별 최종 인가를 분양용·임대용·구입 선택권이 있는 임대·기타로 나눴다. 아래 선은 같은 표의 분양용 호수를 전체 인가 호수로 나눈 값이다. 최종 인가는 그해 실제 거래량이나 현재 남아 있는 사회임대 재고와 다르다. 그래프 크게 보기. 자료: 스페인 주택·도시의제부.
분양용 최종 인가는 2017년 3,415호에서 2020년 6,941호로 반등한 뒤, 2021년 6,797호, 2022년 5,656호, 2023년 4,477호로 3년 연속 감소했다. 임대용은 2018년 344호에서 2021년 2,484호로 늘었으나 2022~2023년에는 각각 2,273호와 2,302호로 증가세가 거의 멈췄다. 전체 인가에서 ‘기타’도 2014년 465호(3.4%)에서 2023년 1,867호(21.6%)로 늘었다. 2023년 기타 물량 중 1,843호가 카탈루냐에 집중됐다. 주택부의 이 표만으로는 기타 물량이 임대인지 분양인지 가를 수 없으므로, 분양용 비율 하락분을 모두 사회임대 증가로 읽을 수는 없다.
임대용 인가 증가 배경에는 집을 사기 어려워진 가구의 임대 수요가 있다. 스페인 중앙은행은 2014~2019년 대도시의 임대료 상승과 청년·저소득 가구의 주거 접근성 악화를 분석하며, 청년층의 고용 여건과 주택담보대출 심사 강화가 임대 수요를 키웠다고 설명한다. 정책도 움직였다. 국민당(PP) 정부가 2018년 3월 제정한 2018~2021 국가주택계획은 공공·민간 사업자가 새로 짓거나 고친 집을 최소 25년간 임대 또는 사용권 방식으로 공급하면 지원하는 프로그램을 담았다. 사회당(PSOE)의 페드로 산체스 정부는 그해 6월 출범해 7월에는 이 계획을 공공주택과 임대 쪽으로 더 돌리고 장기 공공임대를 늘리겠다고 밝혔다. 공공임대 확대 논의에는 대도시의 만성적 수급 불균형과 관광용 단기 임대에 따른 주민용 주택 부족도 영향을 주었다.
현 단계에서 임대용 인가의 증가를 사회당을 중심으로 한 정부의 집권으로 인한 정책 변화로 판단하기는 이르다. 완공 뒤 받는 최종 인가는 정책 발표보다 늦게 나타날 수 있다. 사업 초기의 잠정 인가에서 임대용은 2016년 224호에서 2017년 1,053호로 사회당 정부 출범 전에 이미 늘었고, 2018년 연간 집계는 2,479호였다. 2018년 수치는 정부가 바뀐 그해 전체의 인가량이므로 출범 전후로 나눌 수 없다. 지역별로도 2020년 임대용 최종 인가 2,092호 중 1,251호가 국민당이 집권한 마드리드주에 있었다. 중앙정부 지원과 자치주 사업이 겹칠 수 있지만, 전국 증가를 중앙 사회당 정부만의 성과로 돌리기는 어렵다. 2021년 사회임대 신축 지원과 2023년 주거권법은 이후 정책 방향을 보여주지만 그 성과는 좀 더 나중에 평가받을 수 있을 것이다. 2022~2023년 분양용 감소에는 건설비와 금리 상승도 영향을 주었을 가능성이 있으나, 이 인가 통계만으로 그 영향의 크기를 분리해 확인할 수는 없다.
중앙정부는 2023년 주거권법(Ley 12/2023, de 24 de mayo, por el derecho a la vivienda) 이후 공공 주택재고(parque público de vivienda)의 장기 보전을 강조하고 있다. 2026년 4월 의결한 2026~2030 국가주택계획(Plan Estatal de Vivienda 2026-2030)에는 70억 유로의 재원이 제시됐다. 국가기관 CASA47은 토지와 주택을 모아 저렴한 임대를 확대하는 역할을 맡았다. 2026년 3월에는 기존 주택을 사들이는 1억 유로 공모가 발표됐고, 9월 정부는 포털에서 이용 가능한 800호와 앞으로 추가할 집을 알렸다. 계획 승인, 매입 공모, 포털에 나온 집, 실제 입주, 전국 재고 순증은 다섯 단계가 서로 다르다. 특히 자치주가 사업을 집행하고 주택을 오랫동안 저렴하게 유지해야 숫자가 재고로 남는다.
2023년 11월 구성된 사회당(Partido Socialista Obrero Español, PSOE)·수마르(Sumar) 연립정부는 공공 재고와 임차인 보호를 늘리는 데 무게를 둔다. 중도우파 국민당(Partido Popular, PP)은 주택 공급을 늘려야 한다는 점에는 동의하면서도 임대시장 규제와 소유권 제한이 투자를 줄인다고 비판한다. 허가 절차를 줄이고 토지와 세제를 손보자는 대안을 제시한다. 강경 우파 복스(Vox)는 자가 소유를 강조하면서 사회주택 배분에서는 가족이 스페인에 얼마나 오래 정착해 살았는지를 주요 기준으로 삼아 스페인인에게 우선권을 주자는 공약을 내놓았다. 여기서 충돌하는 것은 ‘저렴한 집이 필요한가’라는 질문 하나가 아니다. 임대를 얼마나 오래 공적으로 묶을지, 시장 규제를 어디까지 할지, 누구에게 먼저 배분할지가 각각 다른 갈등이다.
주거단체 Provivienda가 공개한 조사에서는 민간과 협력해 공공 주택재고를 늘리자는 제안에 79.4%가 호응했다. 조사기관 40dB는 2024년 6월 스페인 성인 4,000명을 온라인으로 조사했다. 이 수치는 공공 재고 확대에 우호적인 신호다.
다른 유럽 나라의 사회임대
OECD의 자료에 따르면 국가별 사회임대 재고는 영국 약 16%, 프랑스 14%, 아일랜드 12.5%, 아이슬란드 11%, 핀란드 10.8%다. 스위스 7.8%, 폴란드 6.5%, 슬로베니아 4.7%, 벨기에 4.2%, 노르웨이 4.0%가 뒤따른다. 체코 3.5%, 헝가리 2.8%, 독일과 슬로바키아 각 2.6%, 이탈리아 2.5%, 라트비아 2.0%도 확인된다. 포르투갈·에스토니아·리투아니아는 2% 미만이다. 모두 ‘전체 주택 중 사회임대’라는 큰 틀로 모았지만 조사 연도와 공급자 범위가 다르다. 예컨대 노르웨이 수치에는 지자체 공급분만 들어간다.
OECD PH4.2의 전체 주택 중 사회임대 비율을 범위별로 표시했다. 2022년 또는 최근 가용 연도이며, ‘수치 없음’은 0%가 아니다. 포르투갈·에스토니아·리투아니아는 원문이 밝힌 ‘2% 미만’ 범위에 넣었다. 지도 크게 보기. 자료: OECD; 경계: Natural Earth.
OECD 원도표의 약수를 같은 척도로 비교했다. 정확한 수치가 제시되지 않은 ‘2% 미만’ 세 나라는 순위에서 제외했다. 국가별 집계 방식이 달라 순위를 정책 성과의 서열로 읽어서는 안 된다. 그래프 크게 보기. 자료: OECD.
스웨덴은 특히 주의할 사례다. 시영회사가 운영하는 임대주택은 상당하지만, OECD는 임대료가 그 지표의 ‘시장가격 이하’ 기준에 맞지 않는다는 이유로 같은 사회임대 비율 표에 넣지 않는다. 표에 수치가 없다는 사실과 공적인 임대주택이 없다는 주장은 다르다.
주석과 자료
아래 자료의 수치·법·정당 입장은 별도 표시가 없는 한 2026년 10월 23일까지 확인한 내용이다. 통계의 조사·기준 연도는 본문에 적었다.
OECD, 「PH4.2. Social Rental Housing Stock」, 2024년 4월 16일 갱신, 그림 PH4.2.1 및 국가별 주석. 원문.
오스트리아 통계청은 Hauptwohnsitzwohnung을 중앙거주등록부에 적어도 한 사람이 주된 거주지로 등록한 주택으로 정의한다. 2021년 주택 전수조사에서는 전체 주택의 81.8%에 주된 거주지 등록자가 있었고, 4.9%에는 부차적 거주지 등록자만 있었으며, 13.3%에는 거주 등록자가 없었다. 통계청은 등록자가 없는 집도 매매·임대 대기 중이거나 실제 거주자가 등록하지 않은 경우일 수 있다고 설명한다. 따라서 등록 상태를 실제 공실 상태와 동일시해서는 안 된다. 2026년 10월 24일 확인. 통계청 「Wohnen 2025」 용어집·2021년 주택 전수조사 보도자료.
Housing Europe·University College Dublin 등, 「Social and Public Housing in the EU & UK」, 2026년 6월 29일 공개, 국가별 프로필. 연구와 국가별 자료.
지도 경계는 Natural Earth의 1:110m 국가 경계 자료를 사용했다. 지도는 지리적 위치를 보여주기 위한 것으로 국경·영유권에 관한 판단을 뜻하지 않는다. 원자료는 공개 영역(public domain)이다. 2026년 10월 23일 확인. 경계 자료·이용 조건.
woningcorporatie는 원어로는 ‘주택법인’에 가깝다. 이 글에서는 재단·사단법인이 자산을 공익주택 목적에 묶는다는 점을 쉽게 전하려고 ‘비영리주택법인’이라고 부른다. 법률상 정식 명칭은 toegelaten instelling(인가기관)이다. 네덜란드 의회의 용어 정의·감독기관의 인가 요건.
스페인 관보, 「Ley 12/2023, de 24 de mayo, por el derecho a la vivienda」, 2026년 10월 23일 확인한 통합본, 제28조. 공공 주택재고의 직접·간접 운영, 공공 토지 위 제3자 지상권·허가, 비영리 운영기관을 규정한다. 보호주택·공공 주택재고에는 자치주 법률이 함께 적용된다. 법률 원문.
스페인 보호주택의 출발과 당시 배경: 스페인 왕립학술원(RAE)의 proteger 항목은 위험에서 지키는 뜻과 함께 돕거나 후원한다는 뜻도 싣고, 명사 protección의 유의어에도 도움(ayuda)·지원(apoyo)이 있다. 영어 benefit도 도움이 되는 효과나 혜택을 가리키므로 의미가 일부 겹치지만, 법률의 protección과 완전히 대응하지는 않는다. 1939년 법은 제도 이름에는 protección을, 감세·무이자 선급금 등 구체적인 혜택에는 별도의 beneficios를 썼다. 제1조가 보호제도를 저렴하고 위생적인 주택을 짓는 단체·개인을 위한 것이라고 명시하므로, 도입 당시에는 공급 주체에 대한 공적 후원의 뜻이 앞섰다고 읽을 수 있다. 동시에 주택의 품질·가격·이용에 대한 조건을 붙였으므로 입주 가구를 위한 규제도 그 제도의 일부였다. 1911년 6월 12일 「저렴한 주택 건설법」(Ley relativa a la construcción de casas baratas) 제3조는 낮은 임금으로 사는 사람을 위한 위생적·저렴한 집의 임대와 분양, 자선·협동조합 설립과 자금조달 지원을 규정했다. 1935년 6월 25일 「실업 구제법」(Ley de 25 de junio de 1935 dictando normas para remediar el paro obrero) 제13·14조는 기존 저렴한 주택사업의 융자를 잇고, 임대·분양 주택을 짓는 부동산회사에 일부 세금 면제를 허용했다. 전쟁 이전에도 건설업·민간 주택사업이 존재했고 정부가 이를 통해 일자리와 주택 공급을 늘리려 했다는 뜻이다. 1939년 4월 19일 「저임대료 주택 보호와 국립주택원 설립에 관한 법률」(Ley estableciendo un régimen de protección a la vivienda de renta reducida y creando un Instituto Nacional de la Vivienda) 제1조는 건설 단체·개인을 대상으로 한 régimen de protección에 속하는 집을 viviendas protegidas라 명명했다. 제2조는 국가 계획·사업 승인 체계를, 제3조는 여러 공급 주체를, 제4·6조는 감세·무이자 선급금 등 혜택을, 제13조는 임대와 매각을 규정했다. 제정 이유는 지자체·노조·정권 조직이 대규모 건설자금을 구하게 하되 국가가 모든 사업을 직접 건설·관리하지 않겠다는 방침을 명시한다. 제6조의 무이자 선급금은 지방정부·정권이 인정한 노조·정권 정치조직에만 허용됐고 토지·건설·기반시설을 포함한 총사업비의 최대 40%였다. 제11조는 이 조직들이 공사를 직접 시공하지 않고 입찰로 발주하도록 했다. 따라서 법의 주된 지원 대상인 사업 주체와 공사를 수주하는 건설업체는 같은 개념이 아니다. 1939년 시행규칙 제75·76조는 보호기간 중 승인 없는 재매각과 승인 임대료의 인상을 제한했다. 법 제정 이유는 이전 협동조합을 비판하고 국가 지도와 체제 조직의 역할을 강조한다. 이는 법을 만든 정권의 주장으로 읽었다. 마리아 돌로레스 팔라손 보테야(María Dolores Palazón Botella)의 2019년 주택사 연구는 casas baratas에서 viviendas protegidas로의 명칭 변화에 국가가 시민을 돌본다는 정치적 의미가 담겼다고 해석한다. 내전 후의 주택·자재·자금 부족은 스페인 국립연구위원회(CSIC) 학술지의 주택사 연구를 참고했다. 자재 부족은 특히 전후 제도를 집행하는 과정의 제약으로 확인된다. 내전 전에도 건설 기술과 주택사업이 발전했으나 도시의 저렴한 집 부족이 남았다는 점은 CSIC의 1920~1936년 건축사 연구를 함께 참고했다. 1954년 「제한임대료 주택 보호법」(Ley sobre protección de viviendas de renta limitada)은 1939년 보호제도가 건설자에게 경제적 지원을 주는 방식이었다고 설명하고 이를 대체했다. 1963년 법령 통합본은 viviendas de protección oficial이라는 명칭을 사용했다. 2026년 10월 27일 확인. RAE의 proteger 뜻풀이·RAE의 protección 뜻풀이·영어 benefit 뜻풀이·1911년 법 원문·1935년 실업 구제법 원문·CSIC의 전쟁 전 주택건설 연구·1939년 법 원문·1939년 시행규칙·2019년 주택사 연구·CSIC의 전후 주택 공급사 연구·1954년 법·1963년 법령 통합본.
스페인 보호주택의 지정·이용·보호기간: 1978년 「주택정책에 관한 긴급명령을 시행하는 왕령」(Real Decreto 3148/1978) 제1조는 옛 공식 보호주택(vivienda de protección oficial, VPO)을 행정기관이 지정하는 주택으로 정의하고, 제9~10조는 개인 또는 법인의 소유와 임대·소유 양쪽의 이용방식을 허용했다. 이는 당시 제도의 설명이며 현재 전국 공통 입주·가격 규칙이라는 뜻은 아니다. 마드리드주는 보호주택의 분양·자가사용·임대와 가격·소득 상한을 안내하고, 일부 유형의 보호기간을 최종 지정 뒤 15년이라고 설명한다. 카탈루냐 주택청은 사업자의 신청과 행정기관의 지정, 소득·가격 상한, 보호기간 중 재매각 규칙을 안내한다. 카탈루냐 「주거권법」 제80조 제1항은 공공 지원금이 있거나 없는 공식 보호주택 모두를 허용한다. 제80조 제5항은 보호주택용으로 지정된 토지에 일반주택을 지을 수 없게 하고, 제101조의2 제2항은 그런 토지의 보조금 없는 민간임대사업을 규정한다. 제103조는 보조금과 토지지정 의무가 모두 없는 자발적 사업도 허용하지만, 보호주택 신청자 명부에 오른 사람에게 공급하도록 한다. 제77·78·81·83·85조는 가격 상한, 상시 거주, 입주 자격, 계약 심사 등을 정한다. 보조금이 없는 사업의 다른 간접 혜택이나 실제 참여 동기는 해당 조문만으로 확정할 수 없다. 카탈루냐의 현행 안내에서 보호주택용으로 확보한 토지나 공공 토지재산에 지은 주택은 보호기간이 무기한이며, 과거 규정에 따라 지정된 주택은 최종 지정 결정에 적힌 기간을 따른다. 두 자치주의 예시는 지역·시기별 차이를 보여줄 뿐 스페인 전체의 기간이 아니다. 2023년 주거권법 제16조의 전국 공통 보호주택 원칙은 2024년 헌법재판소 판결로 무효가 됐다. 2026년 10월 27일 확인. 1978년 왕령 제1·9·10조·마드리드주 보호주택 안내·마드리드주 재매각 규칙·카탈루냐 주택청의 지정·보호기간·재매각 안내·카탈루냐 주거권법 제77·78·80·81·83·85·101조의2·103조·2024년 헌법재판소 판결.
직접 지원과 토지·세제 혜택의 구별: 카탈루냐 「주거권법」 제80조 제1항은 공공 지원 유무와 관계없이 보호주택을 지을 수 있고 영리·비영리 법인 모두 사업자가 될 수 있다고 정한다. 제80조 제5·6항은 보호주택 용도로 지정된 토지와 공공 소유 토지의 공급을 별도로 규정한다. 그러므로 보호주택 용도지정 토지가 모두 공공 소유이거나 기부 토지인 것은 아니다. 제101조의2 제2항은 보호주택 용도 사유지에서 지원 없이 공급하는 임대주택을, 제103조는 공공 지원과 토지 용도지정 의무가 모두 없는 자발적 사업을 따로 규정한다. 이는 법률상 허용 범위이며, 이번 조사에서 제103조 방식으로 실제 공급한 개별 사업의 자금 조달이나 기부 사례는 확인하지 못했다(NOT_VERIFIED). 스페인 「지방재정법」 제73조 제2항은 정식 지정된 보호주택에 신청에 따른 부동산세(IBI) 50% 감면을 지정 후 최대 3개 과세기간에 적용하고, 제103조 제2항 라목은 지자체 조례가 보호주택의 공사세(ICIO)를 최대 50% 감면하도록 허용한다. 스페인 국세청은 특별 보호 유형 또는 공공 공급형 새 주택의 사업자 분양에 부가가치세(IVA) 4%를, 일반 새집에는 10%를 안내한다. 2026년 12월 1일부터 영구·무기한 보호주택으로 4% 적용 대상을 확대하는 개정은 2026년 10월 27일 현재 아직 시행 전이다. 카탈루냐 세무청은 보호주택의 유상 이전에 부동산 이전세(ITP) 7% 세율을 안내하고, 인가된 비영리 사회주택 공급자가 임대·사용권용 보호주택을 마련하려고 주택을 매입할 때 이전세 100% 감면을 안내한다. 이는 해당 주택의 거래·보유·공사에 관한 조건부 혜택이며 제103조의 개별 사업자가 실제로 감면을 받았다는 증거는 아니다. 2026년 10월 27일 확인. 카탈루냐 주거권법 제80·101조의2·103조·스페인 지방재정법 제73·103조·스페인 국세청의 주택 부가가치세 안내·2026년 말 부가가치세 개정 시행일·카탈루냐 보호주택 이전세율·카탈루냐 비영리 공급자의 취득세 감면.
덴마크 정부, 「Lov om almene boliger m.v.」(통칭 Almenboligloven), 2026년 1월 25일 법률 공표본, 제10~12·16·33조. 일반 주택조직의 입주자 의결권, 단지 간 재정적 독립과 단지별 부동산 귀속의 등기, 이사회 구성에 관한 규정이다. 별도 예산·결산의 구체적인 규칙은 주석 85를 보라. 자립형 시설과 고령자주택에는 별도 규정이 있다. 2026년 10월 24일 확인. 법률 원문.
덴마크 사회주택법 제16조의 økonomisk uafhængig는 주택단지가 다른 단지 및 주택법인과 재정적으로 독립한다는 규칙이며, 단지별 부동산 귀속의 등기 원칙도 정한다. 제6a조는 법인에 소속 단지의 건전한 운영·재정관리·자체점검을 요구하고, 제14b조는 법인 이사회의 모든 단지 운영·수선·예산 적립에 대한 총괄 책임을 정한다. 제35조는 단지위원회가 운영예산·연간 결산을 승인하도록 하며, 위원회가 없으면 제34·36조에 따라 법인 이사회가 해당 기능을 맡고 단지회의에 예산·결산을 제출한다. 제20조는 법인의 공동 적립금, 제22조는 상환 안정성 등 조건을 붙인 단지 간 대출, 제25조는 공인 감사인의 결산 감사와 지자체·공동기금 제출을 규정한다. 제164조는 지자체의 공적 감독을 정한다. 주택 운영규칙 제6조 제4항과 제7조는 법인 최고 의결기구의 단지 결산·부동산 매입·매각 승인 및 이사회 위임 가능성을 정하고, 제26조는 단지와 법인·다른 단지 사이의 채무 분리를 정한다. 같은 규칙 제69·72·74·75·79조는 법인과 각 단지의 별도 예산·결산, 부문별 회계 관행, 감사·제출과 단지 수입·지출의 균형을 구체화한다. 결산자료는 Landsbyggefonden 데이터베이스에서 공개된다. 이 제도는 단지별 경제적 경계와 책임을 회계로 확인하는 것이며, 국제회계기준의 자산계정·손익계산서 구분을 가리키는 표현이 아니다. 2026년 10월 24일 확인. 사회주택법 원문·주택 운영규칙 원문·공급자연합의 단지 재정 설명·공개 결산 데이터베이스.
오스트리아 연방법률정보시스템, 「Wohnungsgemeinnützigkeitsgesetz」, 2026년 10월 23일 확인한 현행본, 제1·5·6·7·10·10a·11·12·14조. 제10조 제1항은 준비금 변동을 반영한 연간 잉여금 가운데 배당 가능한 총액을 납입 출자금·자본금과 제14조 제1항 제3호의 허용 이율에 연동해 제한한다. 제14조의 기본 이율은 연 3.5%, 조건부 최고 5%다. 제1조 제3항은 벌어들인 자기자본을 공익주택에 장기 귀속시키고, 제7조 제6항은 일정한 여유자본의 주택사업 투입 시한을 정한다. 세 가지 법인 형태, 지분양도·잔여재산 규정도 함께 확인했다. 같은 나라 「Aktiengesetz」 제53조는 일반 주식회사의 주주 이익 참여를 규정한다. 오스트리아 공익주택법인 연합(GBV), 「Wer sind die Gemeinnützigen?」, 법인 형태와 출자자 구성 설명, 2026년 10월 23일 확인. 오스트리아 연방경제부의 영문 설명도 이 제도를 limited-profit housing이라고 부른다. 주택공익법·주식회사법·GBV 설명·연방경제부 영문 설명.
네덜란드 주거·공간계획부, 「Statuten」·「Inspraak bij corporaties」·「Handreiking governance woningcorporaties」, 2026년 10월 23일 확인. 비영리주택법인의 재단·사단법인 형태, 임차인단체의 감독기구 위원 추천권, 사원총회의 정관 변경 권한을 설명한다. 2022년 법 개정으로 총회의 일부 자문권은 폐지됐다. 실제 비영리주택법인 De Woningraat은 임차인이 사원이 될 수 있으나 총회의 공식 권한이 제한적이라고 설명한다. 네덜란드 비영리주택법인연합(Aedes), 「Wat doen corporaties?」, 2025년 자료, 재단형이 많다는 설명. 법인 형태·입주자 권한·정부의 운영 지침·2022년 권한 변경·De Woningraat 사례·Aedes 설명.
OECD, 「Strengthening Latvia’s Housing Affordability Fund: Country Notes on Austria, Denmark, the Netherlands and Slovenia」, 2023년 6월 15일, 각국 금융 모형. 원문.
네덜란드 비영리주택법인 감독기관(Aw)이 공개한 「Verantwoordingsinformatie woningcorporaties dVi2024 H1–H5」의 법인 명부(Data 1.1-1.4)와 운영 중 자산(Data 2.1, Soort_Instelling=TI, Onderdeel=2.1A, Eenheid=Woon, DAEB·비DAEB 합산)을 법인 등록번호로 연결해 재집계했다. 법인 형태는 명칭과 개별 법인의 연차보고서·법인형태 설명으로 대조했다. 예컨대 Oost West Wonen은 2024년 10월 사단형에서 재단형으로 전환한 사실을 반영했다. 272곳 중 2곳은 이 항목의 주거공간이 0호다. 지자체별 점밀도 지도는 같은 파일의 Gemeente aantal ultimo를 사용해 소유지분 가중치를 포함한 지자체별 수량을 모았으며, 지자체 코드가 없는 47호를 제외했다. 경계는 2024년 네덜란드 통계청(CBS)·지적청(Kadaster)의 일반화 지자체 경계를 사용했다. 점은 임의 배치이고 실제 주소가 아니다. 이 계산은 감독기관이 따로 발표한 법인형태별 공식 집계가 아니다. 2026년 10월 23일 확인. 감독기관의 공개자료 안내·dVi 2024 원자료·법인형태 전환 사례·2024년 경계자료 안내.
Housing Europe 등, 「Spain」, 「Social and Public Housing in the EU & UK」 국가 프로필, 2026년 공개, 2021년 거주주택 및 사회임대 추정. 국가 보고서.
덴마크 교통·건설·주택부 장관의 2018년 의회 답변은 일반 주택조직이 사법상 설립된 민간조직이며 공공기관은 아니라고 설명한다. 덴마크 대법원은 2008년 조세 사건에서 주택단지별 별도 결산과 부동산 등기상 명의에도 불구하고 단지를 조직과 별개의 법적 주체로 보지 않았다. 2022년 대법원 판결은 2008년 판단이 다른 법률 분야의 조직·단지 관계까지 일괄 확정한 것은 아니라고 덧붙였다. 덴마크 세무당국은 별개 주택조직과 공동 관리조직을 서로 다른 법적 주체로 판단했다. 따라서 ‘법인’은 주택조직 자체를 가리키며 단지마다 별도 법인이 생긴다는 뜻은 아니다. 2026년 10월 23일 확인. 2018년 장관 답변·2022년 대법원 판결·2008년 판결에 대한 세무당국 지침·세무당국의 별도 법인 판단.
덴마크 등기법원(Tinglysningsretten)의 2026년 7월 16일 안내는 주택단지에 별도 CVR 번호가 없고, 법인명·법인 CVR 번호·단지 표시의 조합으로 식별한다고 설명한다. 단지를 소유자로 표시한 부동산도 등기상 권리자의 CVR 번호는 주택법인의 것을 쓰고 단지 표시는 부가란에 적는다. 같은 법인 안에서 부동산의 단지별 표시를 옮길 때는 서로 다른 법인 사이의 양도로 보지 않는다. fsb의 2025년 대표 명단은 01-085 Blågården을 단지번호·단지명으로 열거하고, 공동기금의 2023년 단지별 결산은 법인 fsb와 단지 Blågården을 나눠 표시하며 CVR 번호는 fsb에만 기재한다. 다른 법인 FFB의 공식 웹사이트에 실린 Lindehaven 명판 사진에는 법인명과 단지명이 나란히 있으며, FFB의 단지 목록에도 Lindehaven이 나온다. 2026년 10월 24일 확인. 등기법원 안내·fsb 대표 명단·Blågården 단지 결산·FFB Lindehaven 명판 사진·FFB 단지 목록.
주택법 제16조는 원칙적으로 각 단지가 부동산의 skøde를 갖도록 한다. 2004년 국회 상임위에 제출된 장관 답변은 이 의무가 1983년 단지별 경제적 독립을 명확히 하려고 법에 들어왔으며, 법인이 파산하더라도 단지 부동산은 법인의 파산재단에 포함되지 않는다고 설명한다. 등기법원은 법인 공통부문을 소유자로 표시한 부동산과 단지를 소유자로 표시한 부동산을 구별한다. 후자에도 법인의 CVR 번호를 등기상 권리자 번호로 적는다. 2008년 대법원 다수의견은 법인과 단지가 상호 의존하는 특수한 법적 구조라고 보면서 단지의 증서·임대수입·재정 독립과 법인의 총괄 권한을 함께 인정했다. 반대의견은 매각·담보 설정 등 통상적 소유권능이 법인에 있다는 점을 중시해, 헌법상 재산권 판단에서는 법인을 실질적 소유자로 보았다. 따라서 이 관계는 법인이 단지에 집을 임대하거나 사용권만 허락한 관계로 환원할 수 없으며, 단지를 별도 법인인 완전한 소유자로 볼 수도 없다. 2026년 건설지원 규칙 제21조 제5항은 임차한 토지에 주택을 짓는 경우 토지 소유권 등기 요건을 면제할 수 있게 한다. 개별 주택단지의 건물·토지 권리관계는 필지 등기와 토지 임대 여부를 확인해야 한다. 2026년 10월 24일 확인. 사회주택법·의회 상임위 질문 61·장관 답변·등기법원 안내·2008년 대법원 판결문·2026년 건설지원 규칙.
일반 비영리주택법인에 관한 현행 사회주택법 제16조는 개별 주택사업이 단지를 이루고 각 단지가 해당 부동산의 skøde를 갖는다고 정한다. 같은 법 제9조는 단지가 없는 비영리주택법인을 관리법인으로 규정한다. 2004년 의회에 제출한 장관 답변(질문 88)은 법인 공통부문이 주거용 부동산의 증서를 가질 수 없고 그 증서는 단지에 귀속된다고 명시한다. 다만 이는 일반 비영리주택법인 구조에 관한 설명이며 지자체·별도 독립기관이 직접 소유하는 다른 사회주택 유형까지 포괄하지 않는다. 2025년 부대사업규칙 제12조는 법인이 자체 관리건물을 소유할 수 있게 하며, 등기법원은 법인 공통부문 소유 부동산과 단지 귀속 부동산의 표기법을 구별한다. fsb의 2025년 관리감사 보고서도 법인의 관리건물을 법인 공동 적립금이 투여된 자산으로 열거한다. 따라서 ‘법인 소유 부동산’의 존재를 ‘법인 공통부문 소유 임대주택’의 존재로 바꾸어 읽어서는 안 된다. 2026년 10월 24일 확인. 사회주택법 제9·16조·2004년 장관 답변·2025년 부대사업규칙 제12조·등기법원 안내·fsb 2025년 관리감사 보고서.
네덜란드 민법 제2권 제26조 제1·3항은 일반 vereniging에 사원이 있고 사원에 대한 이익 분배가 금지됨을 정한다. 같은 법 제53조는 협동조합과 상호보험회사를 사단의 특별한 형태로 정의하지만, 제53a조는 이 둘에 제26조 제3항의 무배당 규칙을 적용하지 않는다. 따라서 넓은 ‘회원단체형 법인’과 좁은 법인격 vereniging은 구별해야 한다. 주택법 제19조와 감독기관의 신규 인가 안내는 완전한 법인격의 일반 사단 또는 재단을 대상으로 한다. 2012년 정부의 법안 답변도 인가 법인에는 협동조합형이 허용되지 않으며 협동조합형을 활용한 별도 계열 법인 실험은 인가 법인 자체와 다르다고 설명했다. ‘사단법인’·‘재단법인’은 구조를 나타내는 한국어 번역이며 한국 민법 제32조의 설립허가 절차가 그대로 적용된다는 뜻은 아니다. 2026년 10월 24일 확인. 네덜란드 민법 제2권 제26·53·53a조·네덜란드 정부의 일반 사단법인 안내·상공회의소의 협동조합·상호보험회사 구별·비영리주택법인 감독기관의 인가 대상 설명·2012년 정부 법안 답변 제5.1절·한국 민법 제32조.
공급법인과 관리법인의 분리 경로: AAB 자체 역사는 1912년 노동조합 관계자들이 조합을 세우고 조합원 출자로 집을 지었다고 설명한다. KAB의 1920년 설립 문서(2019년 고등법원 판결에 인용)는 별도 주택회사들을 통해 집을 짓고 계약·금융·관청 협의·이후 운영을 지원한다는 목적을 명시한다. AKB 90주년 기념사 27쪽은 1913년 협동적 건설업체들의 주식회사 설립, 1946년 공적 지원 규칙 변화 뒤 업체 보유 주택의 AKB 기증과 한 ‘옛 단지’ 편입, 1986년 그 단지의 분할, 1990년 코펜하겐 주택법인과 관리회사 분리, 1994년 건설업체의 보증자본 환급을 구분한다. AKB 1913~2006년 역사서는 1976년 단지별 부동산 증서 정리를 설명한다. 다만 1946년 개별 부동산의 원등기부·양도증서는 확인하지 못했다. 현행 등기법원 안내에서는 단지가 별도 법인격 없이 주택법인의 식별번호와 단지명을 함께 쓰며, 법인 본체 재산과 단지 귀속 재산을 구별한다. 2008년 운영규칙 제23·27조는 관리조직이 원칙적으로 단지를 두지 않고 공급법인이 관리자를 선택한다고 규정한다. 1985년 법안 이유는 KAB의 1986년 인가 목적을 공익주택 관련 대출 규칙과 지자체 회계감독에 두었다. 2008년 정부 보고서는 전문 관리조직이 사회주택 부문 초창기부터 있었고, 1989년 이후 신규 설립을 중단한 배경으로 기존 회사들의 건설 역량과 여러 지자체에 걸친 감독 난점을 든다. 2009년 개정안은 ‘산하 주택법인’이 관리법인의 일반 회사법상 자회사가 아니며 관리자를 바꿀 수 있다고 명시한다. 2026년 10월 26일 확인. AAB 설립사·KAB 창립문서·인가를 인용한 판결·AKB 90주년 기념사·AKB 역사서·덴마크 등기법원 안내·2008년 운영규칙·1985년 법안 이유·2008년 정부 운영 보고서·2009년 개정안 이유.
덴마크 노동자박물관의 주택운동사는 1853년 브룸레뷔를 의사단체가 건설한 노동자 임대주택으로, 1865년 노동자 건축조합을 저축을 통한 개인 주택 소유 시도로 설명한다. 박물관은 카르토펠레케르네에 실제 입주한 사람은 주로 사무직·중간관리자였고 노동자는 비용을 감당하기 어려웠다고 기록한다. 이어 1912년 AAB와 1913년 AKB를 노동운동·사회민주당과 연결된 공동 소유 공급자로 설명하고, AKB의 초기 임대료는 주로 숙련 노동자만 감당할 수 있었다고 밝힌다. AAB는 자신들의 초기 주택을 조합원 출자에 의한 협동조합 사업이라고 소개한다. ‘노동자가 주택 소유권을 획득했다’는 말은 1865년 개인 소유 시도와 1912년 공동 보유를 구분해야 한다. 2026년 10월 24일 확인. 노동자박물관, 초기 건축조합·노동자박물관, 초기 주택단체·AAB, 설립과 첫 단지.
역사학자 헤닝 브로는 1865년 코펜하겐 노동자 건축조합이 회원의 개인 주택 소유를 목표로 했으며, 한 회원이 추첨권을 여러 장 갖는 데 상한이 없었다고 설명한다. 한 집의 다른 호실을 임대해 대출을 상환하는 구상이었으나 추첨권 구입과 원리금 상환에 자금 여력이 필요했다. 그 결과 소상공인과 봉급생활자가 주로 집을 얻었고 당시 사회민주주의 언론은 시영 건설을 주장하며 비판했다. 같은 이름으로 여러 지방 도시에 생긴 건축조합을 코펜하겐의 동일 법인으로 간주해서는 안 된다. 2026년 10월 24일 확인. Henning Bro, Lex의 노동자 건축조합 해설·창립자 F. F. Ulrik의 1869년 설명.
코펜하겐시의 2024년 지역계획 자료는 카르토펠레케르네를 노동자 건축조합이 1873~1889년 11개 거리에 조성한 연립주택 480채의 지구로 설명한다. 확대 지도는 코펜하겐시 공개 지도에서 2026년 10월 25일 조회한 GeoDanmark 봄 항공 정사영상을 배경으로 썼다. 화면 좌표(EPSG:25832) 두 곳을 기준으로 사진과 경계를 맞추고, OpenStreetMap의 현재 동네 경계(way 127840303)를 덧그렸다. 항공사진은 GeoDanmark·Klimadatastyrelsen의 CC BY 4.0 자료다. 코펜하겐시 공개 지도·GeoDanmark 자료 이용 조건. 키맵의 코펜하겐 시 경계는 OpenStreetMap/Nominatim에서 2026년 10월 23일 확인한 자료다. 사진은 Thue가 2010년 6월 27일 촬영했으며, 사진가는 퍼블릭 도메인으로 공개했다. 기사에 실은 사진은 원본의 크기만 조정한 것이다. 코펜하겐시 지역계획·OpenStreetMap 경계·사진 원본과 이용 조건.
국제협동조합연맹(ICA), 「Cooperative identity, values & principles」, 1995년 채택한 협동조합 정체성 성명과 일곱 원칙. 덴마크 비영리 주택 공급자 연합 BL, 「En almen boligorganisation er ikke forbruger!」, 현행 주택법에서 종전 ‘공익 협동조합 주택조직’ 법인 명칭이 사라지고 출자금 유무로 구별한다는 설명. 2026년 10월 23일 확인. ‘공동 소유와 민주적 통제’는 운영 원리를 대조하는 기준이며 개인에게 팔 수 있는 지분을 요구하는 뜻은 아니다. ICA 원문·BL 설명.
덴마크 비영리 주택 공급자연합 BL, 「Historical highlights」, 1853년 자선 주택, 노동조합·노동자 협동조합의 참여, 1887년 공적 지원, 1908년 투기 충격, 1933년 비영리·목적자금 법제화, 1960~70년대 대량 건설의 연혁. 1996년 사회주택법 원문에는 종전 almen andelsboligorganisation 형태가 남아 있음을 확인했다. 설립·입주 민주주의·단지별 재산권이 모두 1933년에 동시에 확정됐다는 뜻은 아니다. 2026년 10월 23일 확인. BL 연혁·1996년 법률.
공급자연합 BL은 1853년 콜레라 유행 뒤 브룸레뷔 자선주택 건설, 이후 노동자·노조 단체, 1887년 공공지원, 1933년 공익 목적 주택법인 인가와 자산 사용 제한을 서술한다. AAB의 자체 역사에 따르면 이 단체는 1912년 노동조합 관계자들이 협동조합으로 창설했고 첫 사업을 이미 ‘1단지’라고 불렀으며, 1933년 제도로 사회주택 공급자 성격이 강화됐다. 이는 1912년 단지가 독립 법인격이었다는 증거가 아니다. 1945년 법학자 Sindballe의 표준정관 설명은 주택사업을 단지로 나누고 단지별 skøde를 두는 것이 종전 관행과 맞는다고 기술했다. 해당 1945년 원본은 이번에 직접 열람하지 못했고, 그 문구는 2007~2008년 세금 소송 기록에 인용된 부분에서 확인했다. 소송에서 이 문구로 단지의 법인격까지 추론한 정부 주장은 2008년 대법원에서 받아들여지지 않았다. 1946년 공공지원 주택법의 정확한 법령번호는 제235호다. 1960년대 초 정부 위원회 보고서는 사회주택 약 15만 호·주택단체 약 600개·단지 약 2,400개와 세 조직형태의 단지별 독립 경제단위를 기록한다. 1960년 주택부의 회람 역시 세 유형을 덴마크어로 andelsboligforeninger·boligaktieselskaber·selvejende byggevirksomheder라 열거한다. 위원회 보고서는 마지막 유형의 단지 입주자 회의가 원칙적으로 자문기구였다고 설명한다. 1996년 정부 운영 지침에 따르면 누구나 새 비영리주택법인 설립을 발의할 수 있고, 협동조합형 또는 자기소유형으로 설립할 수 있었으나 사회주택 공급에는 지자체의 인가·협력이 필요했다. 이는 각 법인을 제각기 특별법으로 창설했다는 해석과 구별된다. 다만 1960년대 조직별 설립 절차를 1996년 지침이 모두 증명하는 것은 아니다. 2018년 주택 담당 장관은 사회주택 공급자가 사법상 설립된 민간 조직이면서도 공적 지원 때문에 광범위한 규제를 받는 특별한 법적 구조라고 설명했다. 덴마크 정부의 법인형태 보고서는 모든 재단이 자기소유형 기관이지만 모든 자기소유형 기관이 일반 재단법의 적용을 받는 것은 아니라고 구별한다. 2025년 사업활동 재단법(erhvervsfondsloven) 제3조 제1항 제4호 역시 다른 법률에 따라 공적 감독·경제적 통제를 받는 재단의 적용 제외를 규정한다. 법인세법 제3조 제1항 제6호는 비과세 요건으로 인가 주택조직의 수입을 정관상 주택 목적에 사용하도록 요구하면서 출자금이 있는 경우 통상적 이자 지급을 예외로 둔다. 따라서 이 근거들은 비영리 목적을 뒷받침하지만 덴마크의 모든 조직형태가 무배당 일반 재단법인이라는 뜻은 아니다. 2026년 10월 24일 확인. BL 연혁·AAB 설립·초기 단지 연혁·정부의 주택관리비 조사 보고서 10~11쪽·1960년 주택부 회람·1996년 정부 운영 지침·2018년 주택 담당 장관 답변·정부의 재단·자기소유형 기관 구분 56쪽·사업활동 재단법 제3조·법인세법 제3조·1945년 정관 초안 인용 소송 기록·1946년 제235호 법률을 인용한 후속 법령.
이때의 ‘표준정관안’은 특정 법인의 미완성 정관이 아니라 신발레가 세 공급 형태별로 작성한 모델 문안이다. 1959년 주택장관은 1945년 정부 위원회 보고서에 실린 이 문안과 신발레의 설명이 1946년 법안 부록에도 실렸으며, 신규 공급자에게 지침이 되도록 했다고 설명했다. 기존 단체에 일괄 적용하려는 것은 아니었다. 1962년 정부 보고서는 주택부가 이를 바탕으로 인쇄 표준정관을 발행했고 당시 대다수 사회주택 공급자의 정관이 이 모델을 따랐다고 기록한다. 1965년 정부 보고서는 정관 인가에 표준정관을 사용하되 구체적 사유가 있으면 달리할 수 있었다고 설명한다. 1945년 원본 자체는 여전히 직접 열람하지 못했다. 2026년 10월 25일 확인. 1959년 주택장관의 의회 설명·1965년 정부 보고서 76쪽.
1908년 건축 불황과 AAB·AKB의 차이: 덴마크 노동자박물관은 1908년 코펜하겐의 건축 불황으로 건설 노동자의 실업이 늘고 주택 건설이 멈췄다고 설명한다. 목공 노동조합의 옌스 크리스티안 옌센과 동료들은 이 위기에 대응해 1912년 AAB를 세웠다. AAB의 자체 연혁은 창립명이 Arbejdernes Boligforening이고 뒤에 Arbejdernes Andelsboligforening으로 바뀌었으며, 조합원 출자금으로 건설비를 모으고 건설 이익을 사적으로 가져가지 않는 협동 사업이었다고 설명한다. 다만 AAB의 다른 공식 소개는 1912년 설립 당시 명칭을 이미 Arbejdernes Andels Boligforening으로 적어, 창립명 표기에는 AAB 내부 자료의 차이가 있다. Lex의 노동자주택사는 조합원이 개별 주택에 대해 가진 권리를 이용권(brugsret)으로, 잉여금의 용도를 신규 주택 건설로 구별한다. 따라서 AAB가 말하는 ‘조합원이 집을 소유했다’는 표현은 조합원의 개별 주택 자유 매각권이 아니라 조합을 통한 공동 보유라는 뜻으로 읽어야 한다. 반면 AKB의 자체 기념사는 1913년 설립 당시 건설 분야의 협동적 기업들이 주주로 출자하고 초기 이사회의 다수를 차지했지만, 설립을 추진한 프리츠 오르트만은 노동운동 출신이 아니었고 회장은 사회민주당 의원·변호사 라우리츠 예센이었다고 기록한다. AKB의 건설업체 출자와 입주자 의결권을 동일시할 수 없는 이유다. 기념사는 초기 입주자의 집 매입을 추진했으나 실제로 넘어간 것은 첫 두 단지의 일부 계단동에 그쳤다고도 기록한다. 이는 본문의 AAB 공동 보유 설명을 AKB의 모든 초기 사업에 적용해서는 안 된다는 한계다. 2026년 10월 28일 확인. 노동자박물관, 초기 주택단체·AAB, 창립사·AAB, 다른 창립명 표기·Lex, 노동자주택사·AKB 90주년 기념사.
AAB는 1912년 노동조합 관계자들이 출자형 협동 사업으로 창립했다고 자체 연혁에서 설명한다. 노동자주택사를 정리한 Lex는 회원의 권리가 개별 아파트의 이용권이었고 잉여를 새 주택 건설에 썼다고 구별한다. AKB가 발행한 90주년 기념사는 1913년 설립 당시 회사형태가 주식회사(A/S)였고, 석공·목수·소목공·대장장이·전기공 직인들의 회사가 적극적 주주였으며 다른 업체도 지원 목적의 주식을 샀다고 기록한다. 이 건설업체들이 초기 이사회의 다수를 차지했지만 첫 회장은 변호사이자 사회민주당 의원인 라우리츠 예센이었다. 기념사는 설립 구상을 추진한 프리츠 오르트만 변호사가 노동운동 출신은 아니었다고 설명한다. 건설업체의 일감 확보와 노동자 주택 공급이라는 두 목적도 함께 적었다. Lex의 arbejderkooperationen 설명에 따르면 ‘협동적 기업’은 노동운동의 경제조직을 가리키는 넓은 표현으로, 직원 소유라는 법인형태의 이름과 같지 않다. AKB의 입주자 자문·단지위원회·이사회 참여는 이후 단계적으로 확대됐다. 따라서 AAB와 AKB를 초기부터 동일한 입주자 지배 구조로 묘사할 수 없다. 노동자박물관의 AKB 초기 임대료·임금 서술은 다른 회고 자료와 수치 기준을 직접 맞추지 못해 본문에 정확한 임금 대비 비율을 싣지 않았다. 2026년 10월 25일 확인. AAB 창립사·Lex, 노동자주택사·Lex, 노동자 협동조합 운동·AKB 90주년 기념사·AKB/KAB 자체 역사 안내.
AAB의 법인 지위와 관리 규모: 코펜하겐 AAB(Boligforeningen AAB)의 정관 제1조는 AAB를 한 주택조직의 이름으로 정하고, 제3조는 그 법인의 건설·임대·관리·수선 업무를, 제5조는 대표회의의 자체 관리 결정권을 명시한다. AAB는 공식 소개에서 약 2만 호·110개 단지를 임대한다고 밝힌다. 별개의 AAB Aarhus도 같은 약칭을 쓰지만 독립된 조직이다. KAB의 2025년 1분기 자체 통계는 30개 사회주택법인 등을 위한 약 6만 5천 임대차의 임대·관리 실적이다. DAB와 Lejerbo는 2025년 6월 하나의 관리조직 DAB-Lejerbo로 합쳐 약 9만 5천 임대차·100개 넘는 법인을 관리한다고 밝혔다. Domea.dk의 9만 5천 호 이상은 고객 조직이 함께 보유·관리하는 범위로, Domea가 모두 직접 관리한다는 수치가 아니다. KAB의 역사 설명은 AKB와 KAB가 2007년 합병해 KAB 이름으로 이어졌다고 밝힌다. KAB의 현행 고객 목록에는 AKB 명칭을 쓰는 다섯 주택법인이 별도로 올라 있고, KAB 대표회의 안내는 각 고객 주택법인이 대표를 선출한다고 설명한다. 주택 보유 법인, 위탁 관리회사, 고객 조직 전체의 수치를 서로 합산하거나 동일 정의의 순위로 읽지 않았다. 2026년 10월 26일 확인. 코펜하겐 AAB 정관·코펜하겐 AAB의 규모·AAB Aarhus 소개·KAB의 관리 규모와 AKB 합병사·KAB의 고객 주택법인 목록·KAB 대표회의 구성·DAB-Lejerbo 통합 발표·Domea.dk 고객 범위.
KAB의 설립과 후대 주택법상 인가는 별개: 덴마크 고등법원 판결에 인용된 1920년 설립 문서는 KAB가 산하 주택회사를 통해 건설을 추진하고 그 회사들의 계약·금융·관리 업무를 지원하도록 했다고 적는다. 판결에 인용된 1985년 개정법의 제안 이유는 KAB가 1920년대부터 다른 대형 공익주택 관리회사와 비슷한 일을 했지만, 1946년 이후의 주택건설 법령에 따라 정식 인가받지는 않았다고 설명한다. 다만 이후 정관 변경은 주택부의 승인을 받았다. 1985년 개정법은 1946년 이전 법체계에서 활동해 온 상위 관리회사를 공익주택 관리회사로 인가할 근거를 만들었고, 의회 설명은 그 목적을 공익주택 규정과 지자체 회계감독의 적용이라고 밝혔다. KAB는 1986년 5월 이 지위로 인가됐다. KAB가 1920년대부터 실제 업무를 해 왔다는 점과 1986년에 관리회사 지위를 인가받았다는 점은 구별해야 한다. 1975년 법의 보증자본형이 등장했다는 이유만으로 KAB가 그해 처음 생겼거나 1975~1986년에 불법 운영됐다고 할 수 없다. 2026년 10월 26일 확인. 1920년 설립 문서·1985년 입법 이유·1986년 인가서가 수록된 판결·1985년 개정법 의회 설명·1975년 주택건설법 의회 설명.
덴마크 사회주택청은 almene boliger를 비영리·입주자 민주주의 방식으로 운영한다고 설명한다. ‘비영리주택법인’은 법정 명칭 almen boligorganisation의 직역이 아니라 독립된 법적 주체의 성격과 비영리 운영을 함께 반영한 이 글의 설명이다. 오스트리아의 ‘공익주택법인’과는 근거법이 다르다. 덴마크 사회주택법 제9·11·12조는 일반 비영리주택법인의 출자금 유무와 임차인·대기자의 회원 지위, 입주자 의결권을 구분한다. 덴마크 주택 담당 부처의 「Andelsboliger」는 민간 지분형 andelsboligforening의 구성원이 지분을 사서 부동산의 공동 소유자가 되는 구조를 설명한다. 비영리 주택 공급자 연합 BL은 과거 almen andelsboligorganisation의 소액 출자가 주택 공동 소유권을 주지는 않았다고 설명한다. 2026년 10월 23일 확인. 덴마크 사회주택청 설명·사회주택법·정부의 지분형 주택 설명·BL의 과거 법인형태 설명.
덴마크 2005년 주택법 제10조 제1~3항은 협동조합형에서는 사원이 최고 의결 주체이고 자기소유형에서는 선출 대표회의가 최고 기관이며, 별개 유형인 자기소유 주택기관에서는 이사회가 최고 기관이라고 구별한다. 제11조는 대표회의에 조직 이사회 구성원과 단지별 대표 최소 1명이 참여하도록 했다. 1996년 정부 운영 지침은 단지 대표의 피선거권자를 해당 단지 임차인과 배우자·이에 준하는 사람으로 설명한다. 2008년 운영규칙 제15조 제2항은 단지회의가 대표를 직접 선출할지, 단지위원회에 선출을 맡길지를 정하게 한다. 이사회 구성원은 단지 대표와 별도 경로로 대표회의에 참여할 수 있다. 2009년 주택부문 개편 법안(L 208)은 개편 전 사원이 있었던 조직은 협동조합형뿐이었다고 명시한다. 자기소유형이 재단법인에 더 가깝다는 평가는 이 사원 유무와 자기소유 구조를 한국어 법인 분류에 비춘 해석이지, 덴마크 법률상 법인격을 한국 재단법인으로 확정한 말은 아니다. 제2.4.2.4절은 종전 자기소유형·공익 협동조합형을 통합한 이유를 ‘조직의 투명성·일관성’과 직접 총회 또는 대표기구의 선택권으로 설명한다. 2009년 법률 제490호 제1조 제9호가 주택단지를 둔 조직의 공통 유형과 출자금 선택을 법제화했고, 같은 법 제6조 제1항에 따라 해당 조직형태 조항은 2010년 1월 1일 시행됐다. 주택단지 없이 관리를 맡는 조직은 현행 주택법 제9조 제3항의 별도 범주다. 법안 제2.4.2.6절은 기존 보증자본형을 강제로 전환하지 않으며 자발적 전환을 허용한다고 설명한다. 옛 보증자본형에는 보증금 출자자 회의와 배당 결정이 있었고, 현행 주택법 제9조 제4항은 1986년 5월 22일 이전 인가받은 조직에 그 형태의 존속을 허용한다. 제9~12조는 현행 조직의 출자금 유무, 입주자·대기자의 구성원 지위, 대표기구·총회, 입주자의 의결권을 정한다. 공급자 연합 BL이 회고한 개편 전 조직 비율은 현재 법인 형태별 통계가 아니다. 출자금 없는 Almenbo의 2025년 정관도 임차인과 대기자를 구성원으로 두고 입주자 대표기구가 자산 처분·신축을 결정하게 한다. 2026년 10월 23일 확인. 2009년 개편 법안·2009년 개정법·2005년 주택법·1996년 정부 운영 지침·2008년 운영규칙·현행 주택법·BL의 법인형태 회고·Almenbo 정관.
1933년 4월 11일 법률 제128호의 원문 제목은 「Lov om Støtte af Boligbyggeri m. m.」이다. m. m.은 ‘등’을 뜻하는 med mere의 줄임말이므로 이 글에서는 「주택건설 지원 등에 관한 법률」로 옮겼다. 이 법 제4조는 국가 대출을 받는 주택단체의 정관에 대출 상환 등으로 생긴 자금의 사용 규칙을 넣고 연례 활동보고·결산을 내게 했다. 제5조는 저소득 가구가 직접 거주할 주택의 토지·건설 자금을 빌릴 수 있게 했다. 주택단체 지원과 개인 소유 지원이 병행됐다는 의미이며, 두 방식에 같은 법적 자산 잠금 규칙이 적용됐다는 뜻은 아니다. 2026년 10월 25일 확인. 법률 원문 255쪽·법률 원문 256쪽.
Anker Brink Lund·Søren Christensen, 「Governing people’s homes: Organizing housing associatively in Scandinavia」, 『Associative Governance in Scandinavia』, Routledge, 2024, 158~161쪽. 저자들은 사회민주당의 공적 지원·시영 임대 선호와 사회자유주의 세력의 개인 소유·납세자 부담 억제 선호 사이에서 비영리 주택단체가 타협 가능한 공급형태가 됐다고 해석한다. 같은 연구는 라디칼좌파당과 농촌 소농의 관계, 공공 토지를 빌리고 개인이 집을 짓는 1919년 토지 개혁의 방식을 설명한다. 라디칼좌파당의 1905년 강령은 국가·지자체 소유 토지의 장기 이용을 통한 독립 소농 육성과 공적 조치에 따른 지가 상승분의 공공 환수를 제안했다. 당시 지지 기반에는 농촌 소농뿐 아니라 도시의 교사·전문직도 있었다. 이 자료들을 연결한 본문의 설명은 정치·경제적 배경에 관한 해석이며, 1933년 의회 개별 의원의 발언·표결 동기를 전수 확인한 결론은 아니다. BL의 부문 연혁은 19세기 자선·노동조직, 초기 공적 지원과 투기, 1933년 인가·주택목적 자금 사용의 법제화를 기록한다. 2026년 10월 25일 확인. 역사 연구 원문·1905년 라디칼좌파당 강령·전간기 정치·지지 기반·BL 연혁.
다섯 가지 분류 기준의 한계: 현행 덴마크 재단 감독기관은 일반 비영업 재단이 설립 당시 분리된 재산을 가져야 한다고 설명한다. 그러나 카우프만의 1973년 연구서 230~232쪽은 재단법 제정 전 덴마크의 자기소유형 기관 가운데 출발 재산 없이 목적과 독립된 관리기관을 정해 설립하고 뒤에 차입·공적 자금으로 사업을 시작한 사례를 논한다. 이는 그런 기관을 모두 당시의 일반 재단으로 분류했다는 뜻도, 모두 재단이 아니었다는 뜻도 아니다. 같은 연구서 433~435쪽에 재수록된 신발레의 1945년 정부 위원회 제출 설명은 무출자형 임차인을 법인의 사원이 아닌 제3자로, 무출자형에 사원총회가 없다고 명시한다. 1930년 KAB의 솔고르덴 정관 예시에서는 이사 3명을 상위 주택회사가 선임하고, 그 회사와 솔고르덴은 서로의 채무를 부담하지 않았다. 따라서 초기 이사회 중심 운영을 재단과 기능적으로 비슷하다고는 할 수 있어도 같은 법적 지위였다고 단정할 수 없다. 덴마크 복지부의 2008년 제도사 192~194쪽은 1958년 임차인 자문대표, 1970년 실질적 입주자 참여, 1984년 법인 이사회 입주자 과반 선출, 1997년 최고기관과 이사회의 입주자 과반 보장을 구분한다. 이 변화는 사단·협동조합적 운영 요소의 확대를 뒷받침하지만 자동적인 사단법인 전환을 뜻하지 않는다. 2026년 10월 26일 확인. 재단 감독기관의 현행 설립 요건·카우프만 1973년 연구서·복지부 2008년 보고서.
1989년 정부의 부가가치세 지침은 과거 공익주택회사(almennyttigt boligselskab)가 협동조합형·자기소유형·보증자본형 어느 형태든 하나의 법적 주체라고 설명했다. 1984년 제정된 「영리활동재단법」(법률 제286호) 제1조 제2항 제2호는 부동산 임대를 사업활동에 포함하고, 제4항 제3호는 본래 목적 밖의 일을 하지 않는 공익주택회사를 적용 대상에서 명시적으로 제외했다. 같은 해 제정된 「재단 및 일부 단체에 관한 법률」(법률 제300호) 제1조 제2항 제5호도 앞 법의 제1조 제4·5항에 따라 제외된 재단을 자기 적용 대상에서 제외했다. 1991년 제756호는 새 제정법이 아니라 1984년 법의 후속 통합본이다. 현행 일반 재단법 제1조 제2항은 설립자 재산에서 분리된 자산, 독립된 운영기구, 외부 소유자 부재를 재단의 특징으로 규정한다. 따라서 임대와 제외 조항은 무출자형 주택법인의 재단 유사성을 설명하지만, 모든 공익주택회사가 일반 재단법상의 재단이라는 증거는 아니다. 현행 영리활동재단법 제3조와 일반 재단법 제1조는 공적 승인·보조금의 조건으로 다른 법에 따른 감독·경제통제를 받는 자기소유형 기관도 적용 대상에서 제외한다. 본래 목적 밖의 업무를 맡았다는 사실만으로 영리활동재단법이 자동 적용되는지도 개별 법인 형태와 활동을 확인해야 한다. 1996년 사회주택법 제189조와 정부 전환 지침은 기존 공익주택회사 전체를 1997년 1월 1일 almen boligorganisation으로 자동 전환하되 자금조달과 지원을 이어가도록 했다. 1995~1996년 법안 설명은 당시 세 조직형태를 전환 뒤에도 유지한다고 명시했다. 법안의 제10~11조 설명에 따르면 당시 무출자형에서는 지자체 의회가, 보증자본형에서는 출자자 총회가 최고기관이었다. 두 형태에 선출 대표회의를 두는 것은 입주자 영향력을 늘리고, 지자체가 최고기관인 동시에 감독기관이 되는 문제를 줄이려는 조치였다. 영향력이 줄어드는 보증자본 출자자는 2000년 1월 1일 전까지 보증증서 상환을 청구할 수 있게 했다. 별도 자기소유형 청년·노인주택시설에는 신청과 지자체 승인을 거치는 전환 절차가 있었다. 2009년 개편 법안 제2.4.2.4절과 제9조 설명은 옛 두 일반형의 실질적 차이를 주로 최고기관과 최초 출자금의 역사적 차이로 보았고, 협동조합형 출자금이 대개 자기자본의 작은 부분이라고 설명했다. 이를 근거로 출자금 유무와 총회·대표회의 선택을 각 조직에 맡겼다. 같은 법안의 배경 설명은 2005년·2006년 당시 정부·덴마크인민당·라디칼좌파당의 합의에서 지자체와 주택조직의 자율 확대, 세부 규정 간소화, 목표·협약에 따른 운영을 추진했다고 밝힌다. 법안은 지자체와 법인의 정기 운영대화 및 활동보고도 제안했다. 이는 2010년 조직형태 통합의 동시대적 정책 맥락이지, 모든 조직이 실제로 같은 성과를 냈다는 증거는 아니다. 2009년 제490호 법의 일반 조직형태 통일 조항은 2010년 1월 1일 시행됐다. 2026년 10월 25일 확인. 1989년 정부 지침·1986년 주택부 운영 회람·재단 및 일부 단체에 관한 법률·1984년 일반 재단법 원문·1984년 영리활동재단법 의결문·1991년 후속 통합본·현행 영리활동재단법·1995~1996년 사회주택법안 설명·1996년 기존 회사 전환 지침·별도 시설 전환 지침·2009년 개정법·1995~1996년 사회주택법안·2009년 개편 법안.
법적 형태의 비교: 덴마크 재단법의 현행 제1조 제2항은 일반 재단을 설립자 재산에서 되돌릴 수 없게 분리한 자산, 지속할 수 있는 정관상 목적, 설립자에게서 독립된 경영진, 외부 소유자 부재로 정의한다. 법무부 산하 재단 감독기관의 설명도 설립 시 독립된 재산을 요구한다. 반면 1996년 주택부 운영 안내는 당시 자기소유형 주택법인에 최초 자기자본이 없다고 명시한다. 1986년 주택부 회람은 주택법인의 승인·공적 감독·잉여금의 주택 목적 사용, 그리고 자기소유형의 지자체 의회·입주자 이사회 권한을 설명한다. 입법 계보: 1984년 「영리활동재단법」 제1조 제4항 제3호는 본래 목적 밖의 업무를 하지 않는 공익주택회사를 적용 대상에서 명시적으로 제외했다. 1990년 정부의 재단법 개정안 이유 설명은 1984년 재단법들이 자기소유형 기관 일반을 다루려 했지만, 공적 지원·감독을 받으면서 최초 독립재산이 없는 기관에는 일반 재단 요건을 그대로 적용하기 어렵다고 밝혔다. 이는 이미 존재하던 주택 분야의 별도 규율과 일반 재단법의 적용 범위를 조정한 자료다. 조사한 주택법·재단법 원문과 이 입법 설명에는 무출자형 주택법인 제도를 일반 재단법의 비영리 원칙에서 직접 차용해 창설했다는 기록은 없다. 같은 selvejende라는 개념의 공유나 재단법 제정 전 민간법적 영향까지 부정하는 뜻은 아니다. 일반 재단의 목적은 정관마다 다르고, 부동산 임대는 영리활동재단법상 사업활동이 될 수 있으므로 ‘일반 재단=사회주택용 무수입 법인’으로 이해하지 않았다. 덴마크 기업청의 사단·재단 구별 사례는 사원의 존재와 활동, 회원 납부금, 최고기관, 설립재산, 해산 시 잔여재산을 함께 판단하며, 사원에게 지분이 없어도 사단일 수 있다고 설명한다. 2009년 주택법 개정안은 종전 두 유형을 하나로 합치면서 임차인과 대기자를 새 공통형의 사원으로 보도록 했다. 2026년 10월 26일 확인. 일반 재단법 제1조·재단 감독기관의 설립 요건·1996년 주택부 운영 안내·1986년 주택부 회람·1984년 영리활동재단법 의결문·1990년 재단법 개정안 이유 설명·덴마크 기업청의 사단·재단 구별 사례·덴마크 기업청의 사단 안내·2009년 주택법 개정안 이유.
1962년 정부 조사보고서(Betænkning nr. 307, 10~12쪽)는 세 주택사업체 유형 모두 단지를 selvstændig økonomisk enhed로 세운다고 명시한다. 단지의 임대료·조합원 주거부담금으로 운영비·부동산 담보대출의 분할상환금·대수선 적립금 등을 감당하고, 건설비와 운영예산은 공적 지원 심사에서 검토한다고 설명한다. 1965년 정부 보고서(Betænkning nr. 395, 76~78쪽)는 당시 표준정관상 단지가 다른 단지나 법인 공통부문의 채무를 지지 않으며 법인도 단지 채무를 자동으로 부담하지 않는다고 설명한다. 법인이 채무를 인수하거나 일반 배상법리에 따라 책임지는 경우는 예외다. 각 단지는 법인에 관리비를 낸다. 같은 보고서는 협동조합원의 출자금이 법인의 책임자본이지만 조합원에게 개인적인 채무상환 의무는 없다고 적고, 협동조합형과 다른 두 유형의 조합원 주거부담금·임대료 인상 승인 절차를 구별한다. 1989년 정부 부가가치세 지침은 당시의 협동조합형·무출자형·보증자본형 공급 법인이 단지와 구분되는 각각 하나의 법적 주체라고 설명한다. 보증자본형은 앞에서 설명한 주택주식회사 계보의 후대 유형이다. 이 자료들만으로 모든 개별 사업의 대출계약상 채무자·담보권자·보증인을 확정할 수는 없다. 2026년 10월 25일 확인. 1962년 정부 조사보고서·1965년 정부 보고서·1989년 정부 지침.
1945년 이전의 공급량과 법인 유형: 1972년 덴마크 의회 자료는 1922~1932년 국가주택기금(Statens Boligfond)의 대출로 건설된 주택을 약 2만 8천 호라고 적는다. 1965년 정부 보고서에 따르면 이 기금은 주택단체뿐 아니라 민간 건축주도 지원했다. 같은 보고서가 제시한 약 2만 5천 호는 1933년 이후 건설된 사회주택의 1945년 말 재고이므로, 두 수치는 공급 범위와 지표가 달라 직접 비교할 수 없다. 1945년 세 형태별 표준정관안과 1946년 정관 인가 체계가 세 형태의 최초 등장 시점을 뜻하지도 않는다. 2026년 10월 26일 확인. 1972년 의회 기록·1965년 정부 보고서 74~76쪽.
덴마크 의회 연혁에 따르면 1958년 「주택건설법」(법률 제356호)은 1955년 건축지원법을 대체했다. 정부가 제시한 방향은 직접 국가대출을 점차 줄이고 국가보증을 늘려 공적 지원을 저소득층 공급에 집중하는 것이었다. 의회 설명은 자유당·보수당이 사회주택의 우대와 높은 대출 한도 등을 비판했고, 공산당은 직접 국가대출 축소가 공급을 위축시킬 것이라며 반대했다고 기록한다. 1958년 12월 27일 공포, 2026년 10월 25일 확인. 1958년 주택건설법의 의회 연혁·법안 요약.
사단형 의사결정의 형성: 덴마크 복지부의 2008년 보고서 190~193쪽은 1958년 전까지 협동조합형 임차인만 조직 결정에 참여했고, 1958년 다른 공익주택회사 임차인에게 자문대표 선출권이 생겼으며, 1970년 실질적인 입주자 민주주의와 세 조직형태의 규칙 조정이 시작됐다고 정리한다. 1970년 의회 심의 자료에 따르면 공익주택회사 연합과 전국임차인단체가 협의해 무출자형 회사의 단지별 입주자 자치에 관한 표준정관안을 제출했다. 의회 주택위원회 다수는 입주자가 법인 이사회의 과반을 선출하면 협동조합형으로 전환하는 것이 맞다는 견해를 밝혔고, 이 대목에서 두 형태의 경계를 실제로 논의했다. 이것은 입주자 참여 원리가 주택부문 안에서 의식적으로 확대됐다는 근거다. 다만 협동조합 일반법이나 일반 사단법의 특정 조항을 무출자형 정관에 직접 복사했다는 뜻은 아니다. 2026년 10월 26일 확인. 복지부 2008년 보고서·1970년 주택건설법 개정 의회 심의.
1962년 정부 조사보고서(Betænkning nr. 307, 10~12쪽)는 세 조직 형태 모두 단지를 별도 경제 단위로 두었으나, 협동조합형은 거주 조합원이 총회에서, 주택주식회사는 주주가 주식 금액에 따라 총회에서 의결하고, 자기소유형은 초기 출자기금과 총회 없이 이사회가 최고 기관이었다고 설명한다. 1960년 주택부처 회람은 1951년부터 법인 회계와 단지 회계의 별도 양식을 썼다고 기록하며, 법인의 조합 자본금·주식 자본금·적립금을 새 단지에 후순위 대출할 수 있고 정해진 한도에서는 단지 부동산의 담보권을 등기하도록 했다. 기존 단지의 목적성 적립금에는 별도 보호 조건을 뒀다. 1959~1960년 의회 옴부즈만 보고서의 주택부처 설명은 세 형태의 입주자 납입금을 단지 부동산의 사실상 자기자본 재원으로, 협동조합의 추가 조합원 출자금을 법인 차원의 납입금으로 구별했다. 1965년 정부 보고서(Betænkning nr. 395)는 주택주식회사의 주식과 주택 이용권에 연결이 없다고 명시하고, 자기소유형은 원래의 출자기금이 없지만 단지 잉여·대출 상환액을 먼저 단지 내 법인 기본기금으로 쌓은 뒤 건설기금에 돌린다고 설명한다. 이 문서들은 당시의 일반 규칙과 표준정관을 보여주며, 모든 개별 법인의 등기·차입계약을 조사한 결과는 아니다. 2026년 10월 24일 확인. 1962년 정부 조사보고서·1960년 주택부처 회람·1959~1960년 옴부즈만 보고서·1965년 정부 보고서.
1960년 회람 제6항은 법인 자금과 건설기금 자금의 새 단지 대출을 모두 가능 규정으로 적고, 공적 지원 없이 짓는 사업의 조건도 설명한다. 따라서 법인 자체 자금의 후순위 대출이 모든 신규 단지의 법정 필수 재원은 아니었다. 1965년 정부 보고서는 주택주식회사와 자기소유형 단지의 초기 재원으로 입주자 납입금 또는 저소득층 대상 공적 지원을 설명한다. 다만 개별 사업의 완전한 자금조달표를 제시하지는 않는다. 2009년 주택법 개정안 설명은 당시 신규 사회주택의 건설비 조합을 입주자 납입금 2%·지자체 자본 14%·금융기관 대출 84%로 제시해 법인 출자금 대출이 필수 항목이 아님을 다시 보여준다. 같은 설명은 자기소유형에 최초 출자금이 없고 협동조합형의 조합원 출자금도 법인 자기자본의 통상 작은 부분이라고 평가하며, 법인 운전자금의 용도로 사업 착수와 단지 지원금을 명시한다. 2023년 운영규칙은 운전자금에서 단지에 지원금을 이전할 수 있다고 규정한다. 이 후대 규칙을 1960년의 출자금 직접 이전 허용 근거로 쓰지는 않았다. 2026년 10월 24일 확인. 1960년 주택부처 회람·1965년 정부 보고서·2009년 주택법 개정안 설명·2023년 사회주택 운영규칙.
1975년 3월 19일 법률 제83호는 1967년 법률 제245호와 같은 이름의 새 「주택건설법」(Lov om boligbyggeri)이다. 새 법의 제90조가 구법을 명시적으로 폐지했으므로, 한국 입법 용어로는 기존 법의 연혁을 잇는 전부개정이 아니라 폐지·제정에 해당한다. 1974년 10월 주택장관의 법안 제출 연설은 1966년 주택정책 합의의 적용 기간이 1975년 3월 31일 끝나므로 건설업의 고용·투자와 가계·기업·금융기관의 계획에 안정된 전망을 줄 새 합의가 필요하다고 설명했다. 새 합의는 연간 약 4만 호의 전체 주택 생산을 목표로 삼았고, 이 법은 사회주택에 연간 최대 8천 호의 지원 한도를 두었다. 1975년 재제출 법안의 제안 이유는 1974년 6월 11일 사회민주당·자유당·라디칼좌파당·보수당·중앙민주당·기독인민당이 합의한 사회주택 금융 원칙의 이행을 첫째 목적으로 밝혔다. 1974년 처음 제출된 법안은 총선으로 회기 중 폐기되어 1975년 다시 제출됐다. 제90조는 구법 폐지 전에 지원 약속을 받은 사업에는 종전 법을 계속 적용한다고 규정했다. 1973년에는 기존 1930년 법을 대신하는 새 「주식회사법」(Lov om aktieselskaber, 법률 제370호)이 제정됐고, 1974년 1월 1일 시행됐다. 이 법 제1조제5항은 정관에서 통상적인 출자금 이자 외의 이익과 출자금 반환 후 남는 청산재산을 공익·자선 목적에만 쓰도록 정한 회사를 적용 대상에서 제외했다. 해당 조항은 의회 위원회 심의에서 추가됐으며 특정 주택법인만을 대상으로 쓰인 조항은 아니다. 1975년 주택법의 의회 설명은 그 결과 공익주택회사를 더 이상 새 주식회사로 조직할 수 없게 되어, 보증자본을 납입한 회사(garantiselskab)가 종전 주택주식회사(boligaktieselskab)를 대신한다고 밝혔다. 법은 건설비의 최소 26%를 국가 10%·지자체 5%·주택부문 공동기금 8%·입주자 3%의 무이자 기본자본으로, 나머지를 일반 대출로 조달하는 틀을 정하고, 필요한 경우 국가와 지자체가 대출을 보증하게 했다. 1965년 이전에 입주한 단지의 기여금을 법인 건설기금을 거쳐 공동기금에 넣는 규칙도 두었다. 무출자형·보증자본형의 수지 균형 목적 임대료 인상에 대한 지자체 승인을 없애 세 유형의 규칙을 맞췄다. 1984년 법 개정은 6월 15일 시행됐으며, 당시 의회 토론에서 정부는 새 보증자본형을 더는 인가하지 않겠다고 설명했다. 1984년 개정법의 의회 요약은 특별 문제에 대한 회계점검·단지자금 운용 규칙과 법인 이사회의 입주자 과반 선출권을 함께 제시한다. 1986년 정부 지침에 따르면 보증자본형에서는 그 권리가 무조건 보장됐지만 무출자형에는 지자체 의회가 예외를 둘 수 있었다. 당시 주택장관은 신규 보증자본형을 인가하지 않고 기존 조직의 자발적 전환을 기대한다면서 보증증서의 가치 정산이 남는다고 말했다. 1984년 개정은 찬성 154표, 좌파사회주의당(VS) 기권 5표였다. 이 일련의 조치가 특정 한 정파만의 사업이었다고 보거나 회계 문제만으로 보증자본형의 신규 인가를 중단했다고 단정하지 않는다. 1988년 주택건설법 제2조는 1984년 6월 15일 전에 인가된 보증자본형의 존속을 허용했다. 1996년 사회주택법 심의 과정에서는 KAB가 1986년 5월 21일 관리회사로 인가된 특례를 반영해 존속 기준일을 1986년 5월 22일로 바꿨다. KAB의 보증자본 납입 방식은 1920년부터 확인되므로 자금 방식과 후대의 법정 조직유형을 구별했다. 개별 옛 주택주식회사가 어떤 절차로 법인 형태를 바꾸었는지는 이 자료만으로 확정하지 않았다. 1975년 법 제2조는 1946·1955·1958·1967년 법률에 따라 이미 인가된 공익주택회사도 포괄한다. 제4조 제2·3항은 기존 승인 정관에 새 규칙을 적용하거나 새 공적 지원의 조건으로 정관 수정을 요구할 수 있게 했지만, 법인 형태의 일괄 전환은 정하지 않았다. 경과·시행 조항인 제90~95조도 기존 지원 약속과 기금 자금 등을 처리할 뿐 주택주식회사를 보증자본형으로 강제하거나 소급 전환하도록 명령하지 않는다. 1973년 주식회사법의 시행·경과 조항인 제162~170조에도 이런 전환 명령은 없다. 따라서 본문의 ‘자동 전환 근거가 확인되지 않았다’는 서술을 유지했다. 2026년 10월 26일 추가 확인. 1974년 주택장관 법안 제출 연설·1975년 법안 제안 이유·1975년 의회 통과 법안 제2·4·90~95조·법제처 전부개정과 폐지·대체 방식 구분·1973년 주식회사법 제1·162~170조·1973년 회사법 위원회 심의·1973년 회사법 의회 설명·1975년 주택건설법 의회 설명·1984년 개정법·1984년 의회 토론·1986년 정부 지침·1988년 주택건설법 제2조·1996년 기준일 변경에 관한 의회 심의·KAB 자체 연혁.
덴마크의 자기소유형(selvejende)은 소유자 집단이 없다는 뜻이지만, 일반 자기소유형 기관과 사회주택법상 주택법인을 같은 지배구조로 볼 수 없다. 1962년 주택부처 조사보고서는 당시 무출자형 주택법인의 이사회를 최고기관으로 설명한다. 1994년 정부 운영 지침은 자기소유형 공익주택회사의 본거지 지자체 의회를 최고기관으로 적었다. 1995~1996년 주택법안은 입주자 영향력을 강화하고 공급자 간 규칙을 통일하려고 선출 대표회의를 최고기관으로 제안했고, 1996년 지침은 1997년의 전환 절차를 안내했다. 현행 사회주택법 제15조는 최고 의결기구가 해산을 결정하되 부동산이 있는 법인에는 원칙적으로 장관 동의를 요구한다. 공급자연합 BL은 2009년 전 협동조합형의 소액 출자금에도 단지 주택의 개인 공동소유권이 붙지 않았다고 설명한다. 한편 초기 보조금 지원 단체 일부가 국가 융자를 갚고 입주자에게 주택을 판 뒤 해산했다는 역사는 덴마크 주택사 연구가 기록한다. 2026년 10월 25일 확인. 1962년 정부 조사·1994년 지침·1995~1996년 법안·1996년 전환 지침·현행 사회주택법·BL의 법인형태 설명·덴마크 주택사 개관.
2009년 덴마크 주택법 개정안 설명은 개정 전에는 공익 협동조합형과 관리협동조합형에만 사원이 있었고, 앞으로 모든 일반 비영리주택법인에 사원을 두되 임차인과 대기자를 사원으로 간주한다고 명시한다. 현행 사회주택법 제9~11조는 단지 유무·회원 출자금 유무와 대표회의·총회 선택을 규정한다. 같은 법 제10조 제2항의 ‘자기소유형 기관’은 일반 주택법인과 구분되는 청년·노인주택시설 등에도 적용되므로, 이사회가 최고기관이라는 문장을 모든 현재 주택법인에 옮겨 쓸 수 없다. 덴마크 영리활동재단법 제1~3조는 소유자 없는 자기소유형 기관과 부동산 임대업을 규율하면서도, 다른 법에 따라 공적 감독·경제 통제를 받는 경우를 적용 대상에서 제외한다. 공급자 연합 BL은 현행 주택법인을 이 예외에 해당하는 자기소유형 기관으로 해석한다. 이는 공급자 측 법적 해석이며, 개별 법인의 등기상 법인 형태를 모두 판정한 결과는 아니다. 덴마크 대법원은 2008년 조세 사건에서 단지가 재정적으로 독립해도 법인과 별개의 법적 주체는 아니라고 판단했다. 2018년 주택 담당 장관은 법인과 소속 단지를 특수한 법적 구성으로 설명하고, 공급자가 사법상 설립된 조직이지 공공기관은 아니라고 답했다. 네덜란드 민법 제2권 제26조는 사단을 사원 있는 법인으로 정하면서 이익 분배를 금지하고, 제285조는 재단을 사원 없는 목적재산 법인으로 규정한다. 주택감독기관은 두 법인격만 신규 인가 대상으로 제시한다. 2026년 10월 25일 확인. 덴마크 2009년 개정안 설명·현행 사회주택법·영리활동재단법 제1~3조·공급자 연합 BL의 해석·대법원 사건 SKM2008.542.HR·2018년 의회 질의에 대한 장관 답변·네덜란드 민법 제2권 제26·285조·네덜란드 주택감독기관 인가 안내.
AAB가 공개한 정관은 2020년 9월 개정 문구를 담고 있다. 제2조는 회원 출자금을 두지 않는다고 하고, 제4조는 임차인과 대기자를 회원으로 보며, 제5조는 단지에서 뽑은 대표와 법인 이사회가 최고 의결기구를 이루도록 한다. 단지 대표는 해당 단지의 임차인 또는 성년 가구원이어야 한다. 같은 조항은 단지 결산 및 부동산 매입·매각 승인 권한을 정한다. 대기자의 회원 자격과 최고 의결기구의 직접 투표권을 구별했다. 2026년 10월 24일 확인. AAB 공개 정관.
코펜하겐시가 발행한 1940~1955년 도시사는 DAB 설립자가 당시 의회의 네 주요 정당에서 1938·1946년 건설지원법을 다룬 의원들이었다고 기록한다. Lex의 주택사 연구자들은 DAB가 1942년 주식회사(A/S)와 자본금 20만 크로네로 출발해 주택난 속 가족용 주택을 목표로 했다고 설명한다. KAB 자체 연혁은 1920년 상류 시민층이 주도해 납입한 보증자본을 ‘일종의 주식 자본금’으로 설명하고, 출자자 배당을 최대 5%로 제한했다고 밝힌다. 반면 당시 설립 문서를 인용한 덴마크 고등법원 판결은 원래 법인명을 Københavns almindelige Boligselskab S.m.b.A.로, 최초 보증자본을 35만 크로네로 적는다. 따라서 자본의 경제적 유사성과 법인 형태를 구별했다. KAB 초기사를 정리한 연구서에는 민간인 외에 Det Classenske Fideicommis와 Gentofte 지방정부도 출자했다고 기록돼 있다. 한국 상법 제344조는 배당·의결권 등의 내용이 다른 종류주식을 발행하려면 정관에 각 종류의 내용과 수를 정하도록 한다. KAB의 보증증서가 그런 종류주식이었다는 자료는 확인하지 못했다. 2026년 10월 25일 확인. 코펜하겐시 도시사·Lex의 DAB 역사·KAB 자체 연혁·2019년 덴마크 고등법원 판결·KAB 초기 출자자 연구·한국 상법 제344조.
관리조직의 설립 목적과 변화: KAB 자체 연혁은 법률가 F. C. Boldsen과 비교적 부유한 시민층이 1920년 주택난에 대응해 회사를 세웠고, 별도 주택회사들의 건설·운영을 지원했다고 설명한다. 코펜하겐시의 도시사는 1942년 DAB 설립자가 네 주요 정당의 주택 담당 의원들이었다고 기록한다. Lex의 주택사 연구자들은 DAB가 전시 주택난에 대응해 자녀가 있는 가구에 방 셋 이상과 정원이 딸린 집을 공급하려 했다고 설명한다. Lejerbo의 공식 자료는 임차인 운동이 1944년 조직을 세우고 초기부터 입주자 민주주의를 운영했으며, 이후 전국의 주택법인을 관리하는 조직으로 성장했다고 설명한다. DAB와 Lejerbo의 관리조직은 2025년 합쳐졌다. 창립 당시 KAB의 보증자본과 DAB의 주식 자본금은 출자·의결 구조를 이해할 때 의미가 있지만, 관리 업무의 성립 과정이나 고객 주택법인의 법정 유형을 그 자본 명칭만으로 설명할 수는 없다. 자본 형태와 배당 규정의 세부 사항은 주석 [50]을 참조한다. 2026년 10월 26일 확인. KAB 자체 연혁·코펜하겐시 도시사·Lex의 DAB 역사·Lejerbo 자체 소개·DAB-Lejerbo 통합 발표.
2024년 사회주택 재고의 관리방식: 덴마크 전국주택기금(Landsbyggefonden)의 「사회주택 부문의 조직 단위 2018~2024」(Temastatistik 2024:11) 표 3은 2024년 1월 1일 사용 중인 사회주택 596,167호를 관리방식별로 구분한다. 전문 사회주택 관리조직 42%, 자체만 관리하는 공급법인 41%, 자기 집과 다른 법인 집을 함께 관리하는 공급법인 14%, 다른 사회주택 공급법인에 위탁 1%, 사회주택 부문 밖 관리자에 위탁 2%다. 표 4는 각 범주의 정의를 싣는다. 이 수치는 법인별 보유 주택이 어느 방식으로 관리되는가를 분류한 것으로, 14%가 혼합형 법인의 외부 수탁 물량 전체를 뜻하지 않는다. AAB가 2024년 법인별 원자료에서 어느 범주인지 이번 검토에서는 확인하지 못했다. 2018년 비율은 순서대로 42%·37%·19%·1%·2%였으나 반올림으로 합이 101%라 본문 그래프는 2024년만 그렸다. 2026년 10월 26일 확인. 전국주택기금 원표와 방법 설명.
Domea.dk의 관리계약과 플랫폼 기능: Domea.dk는 공식 소개에서 자체 보유 주택이 없고 고객 주택법인·관리조직에 관리업무를 제공한다고 밝힌다. 2026년 4월에 발표한 2025년 사업 실적은 연말 기준 고객 57곳의 계약을 전체 운영관리 43곳, 분할 운영관리 5곳, 자체 운영관리 9곳으로 구분한다. 이 고객들이 합쳐서 소유·관리하는 주택은 약 9만 5천 호다. 계약형태별 주택 호수는 이 발표에 없어 Domea.dk가 직접 운영을 위탁받은 호수를 9만 5천 호로 계산할 수 없다. Domea.dk의 자체 운영 고객 안내는 주택법인이나 기존 관리조직이 주된 관리 책임을 유지하면서 공동 IT·행정 시스템과 필요한 전문 서비스를 선택한다고 설명한다. 따라서 ‘플랫폼’은 일부 고객에게 제공하는 기능을 설명하지만, Domea.dk가 실제 운영관리도 맡는다는 사실을 지우지 않는다. 2026년 10월 26일 확인. Domea.dk 조직 설명·2025년 계약형태별 고객 수·자체 운영 고객 서비스 안내·전체 운영관리 서비스 안내.
관리계약과 AAB의 위치: AAB 정관 제3·5조는 그 법인이 주택을 건설·임대·관리하고 대표회의가 자체 관리 여부를 결정하도록 한다. 코펜하겐시의 2009년 평가자료 8쪽은 2007~2011년 협약의 공급자 목록에서 AAB의 주택과 별도로 두 주택법인을 v/ AAB로, 무출자형 계보의 Boligselskabet AKB, København과 협동조합형 계보의 Brumleby Almene Andelsboligforening을 각각 v/ KAB로 표시한다. AAB와 두 외부 법인의 당시 관리 관계는 확인된다. AAB의 2023년 대표회의 기록은 옛 Smedenes Andelsboligforening이 2011년 AAB에 합병됐다고 밝히며, 옛 KBF 단지의 자체 소개도 같은 해 AAB에 합병됐다고 적는다. 따라서 2009년 관계를 2024년 AAB의 관리방식으로 소급할 수 없다. 1996년 정부 운영지침은 당시의 무출자형·협동조합형·보증자본형을 모두 주택조직 범주에서 설명하고 외부 관리 선택을 허용한다. BL의 2019년 통계에 남은 옛 조직형태 명칭은 역사적 계보를 나타내며, 2010년 이후 각각 별도의 신규 인가 법정형이라는 뜻은 아니다. KAB의 2025년 정관 제2·3조는 고객 주택법인과 각각 계약하고 명시적 약정이 없으면 고객의 채무를 부담하지 않는다고 정한다. 그러므로 AAB는 공급법인의 자체 관리 사례로 놓고 KAB·DAB-Lejerbo의 관리법인 합병 계보와 구별했다. 2026년 10월 26일 확인. AAB 정관·코펜하겐시 2009년 평가자료·AAB 2023년 대표회의 자료·옛 KBF 단지 소개·1996년 정부 운영지침·BL 2019년 회원 통계·KAB 현행 정관.
DUAB의 「단지위원회를 위한 지침 6: 제삼자와의 계약」 4쪽은 큰 건설·수선 사업 때 단지가 대출을 받고 임대료에서 갚으며 법인 이사회가 대출을 보증한다고 설명한다. 같은 지침은 법인 이사회 대표가 대출 문서에 서명하고, 사업에 따라 지자체가 이자·원금을 지원하거나 DUAB를 대신해 대출 전액을 보증할 수도 있다고 구분한다. DUAB의 2022년 정관 제12조 제4항은 이사회 또는 수임자가 법인과 단지에 계약상 의무를 발생시킬 수 있다고 정하지만, 대출의 일률적인 보증의무는 적지 않는다. 또 브뢴뷔파르켄 주택법인의 2024년 결산 질문 4b와 주석에는 제4단지의 대출기관 Nykredit에 대한 보증과 대출 상환 시 종료된다는 조건이 기재돼 있다. 제4단지 별도 결산에는 2024년 말 개선공사 관련 장기차입 7,752만 5,140크로네가 있지만, 보증 대상 대출의 원금·한도와 해당 계정의 일치 여부는 확인되지 않아 연결하지 않았다. 이 자료들은 법인 보증의 존재를 보여주지만 개별 대출·보증 계약서 자체는 아니다. 2026년 10월 25일 확인. DUAB 단지위원회 지침·DUAB 정관 제12조·브뢴뷔파르켄 2024년 법인 결산·제4단지 2024년 결산.
제4단지의 주소와 375호는 2024년 말 단지 결산 1쪽에 적혀 있다. 지도는 이 주소들과 2026년 10월 25일 조회한 OpenStreetMap의 건물 윤곽을 대조해 제작했다. 주소에 가까운 건물은 표시할 수 있지만 토지 경계나 법적 소유 범위를 확인하는 자료는 아니다. 브뢴뷔 시 보도사진 페이지는 공개 사진을 자유롭게 사용할 수 있다고 밝히고 뉘케르 48 사진을 ‘Ole Schwalbe: Uden titel – Nykær 48’로 표기한다. 촬영일과 사진가 이름은 표시하지 않았다. 2026년 10월 25일 확인. 제4단지 2024년 결산·OpenStreetMap 현장 지도·브뢴뷔 시 보도사진.
1977년 코펜하겐시가 Glostrup Andelsboligforening, Afdeling 3에 토지를 판 skøde는 덴마크 정부가 2019~2020년 의회 법안 설명에서 1988년 대법원 판결(UfR 1988.454/2)의 사실관계로 명시했다. AKB의 자체 연혁은 1970년대 법인형태를 바꾸면서 주택부처의 규정에 맞춰 각 단지에 skøde를 두었다고 기록한다. skøde는 소유권 이전·귀속을 적은 증서이며, 이 두 자료만으로 해당 시점 각 필지의 등기부 기재를 모두 확인한 것은 아니다. 이는 개별 사례와 공급자 회고이지 1983년 이전 전체 단지의 등기 상태를 집계한 자료도 아니다. 1983년 제정 법안 L 7의 제6조는 단지별 경제적 독립과 skøde를 함께 명시했다. 그 전 회기 법안 L 216의 제4~7조 설명은 제6조가 기존의 단지 간 독립성 규정을 명확히 한다고 적었다. 같은 법안의 일반 설명은 독립성 및 단지 자금 운용규정 위반에 대한 벌금 조항을 확대하여 단지 자금의 안전한 운용을 확보하려 했다고 밝힌다. 이것만으로 특정 등기 거절이나 특정 파산 사건을 개정의 직접 원인이라고 할 수는 없다. 2026년 10월 24일 확인. 정부의 1977년 증서·1988년 판결 설명·AKB 연혁·1983년 법안 L 7·선행 법안 L 216.
덴마크 국가기록원은 1551년부터 법정 기록부(tingbog)에 증서를 기재했고, 1683년 별도의 증서·담보 장부를 규정했으며, 1927년부터의 필지별 등기부(tingbogsblad)를 보존한다고 설명한다. 이는 부동산 기록제도의 연혁이며, 특정 사회주택 단지의 skøde가 처음 허용된 연도는 아니다. 1945년 표준정관안의 종전 관행 언급, 1977년 단지 명시 증서, 1983년 의무 명문화 사이에 1927년 등기부 개편이 직접 원인이라는 사료는 확인하지 못했다. 2026년 10월 24일 확인. 국가기록원의 부동산 증서·등기 안내·1983년 법안.
덴마크 국세청의 2005년 지침과 조사에서는 주택법인이 자기 단지에 제공한 유상 관리 서비스를 별도 법인 상대의 거래로 보고 급여총액 기반 부담금(lønsumsafgift)을 부과하려 했다. 한 사례의 2002~2004년 청구액은 47만 3,215크로네였다. 2008년 5월 29일 대법원 판결 SKM2008.542.HR(UfR 2008.1983 H)은 단지에 별도 skøde와 재정적 독립이 있어도 이 세금의 거래 상대인 별도 법적 주체는 아니라고 판단했다. 국세청은 판결에 따라 종전 과세 실무를 변경했다. 같은 해 다른 판결U.2008.378 H는 입주자 매입 선택권이 법인 재산권을 침해하는지를 다루면서 법인·단지의 특수한 권한 배분을 검토했다. 2022년 대법원 판결은 2008년 세금 판결이 다른 법령·소송의 당사자 문제까지 일반적으로 해결하지는 않는다고 명시했다. 이 두 2008년 판결을 하나로 합쳐 법인격과 주택의 실질 소유자를 단일하게 확정해서는 안 된다. 2026년 10월 24일 확인. 2008년 세금 사건 대법원 판결·2008년 국세청 실무 변경·매각 사건 판결에 대한 의회 법률검토·2022년 후속 대법원 판결.
2004년 장관은 단지별 재정 독립 규정의 목적을 법인·단지 간 자금 혼합 방지라고 설명하고 법인 파산 때 단지 부동산이 파산재단에 포함되지 않는다고 밝혔다. 2025년 1월 24일 주거 담당 장관은 개별 단지가 자신의 채무만 지고 법인은 별도로 인수한 경우가 아니면 단지 채무를 지지 않는다고 답했다. 수선공사와 임시이주 비용도 원칙적으로 해당 단지가 부담하지만 법인·공동기금·지자체의 지원 수단이 있다고 설명했다. 이는 일반 법리 설명이며 질문에 거론된 스메데파르켄 단지의 약 7,000만 크로네 비용을 누가 실제로 부담해야 하는지에 관한 개별 판단은 유보했다. 2011년 장관 답변은 퇴거자 관련 손실이 해당 단지에 귀속되고 임대료 균형 원리에 따라 결국 나머지 입주자의 비용이 된다고 설명했다. 한편 현행 주택법 제6a·6b·14b조는 법인과 이사회의 운영·재정관리·수선 책임을 정하며, 정부의 운영 지침은 이사회나 관리자의 잘못으로 단지가 손실을 입었을 때 일반 배상 법리에 따른 책임 가능성을 명시한다. 따라서 단지별 비용 귀속과 관리자의 과실 책임은 구별해야 한다. 2026년 10월 24일 확인. 2004년 장관 답변·2025년 장관 답변·2011년 장관 답변·현행 주택법·정부 운영 지침.
덴마크 주택법 제5b·6·6a·6b·14b·20·22·164조는 법인의 공익 목적, 건설·임대·관리·수선, 재정관리·단지 관리, 적립금과 지자체 감독을 규정한다. 운영규칙 제31조는 운영 중인 단지가 법인에 관리비를 납부하도록 한다. 2009년 개정 법안(L 208) 제2.4.2.1절은 작은 법인의 재정력·전문 관리 역량·위험 부담을 들어 합병과 관리 위탁 절차 완화를 제안하며, 규모의 경제로 임대료가 낮아질 수 있다고 예상한다. 같은 절은 단지 입주자 반대로 필요한 개선이 막힐 때 법인 최고 의결기구의 결정 여지를 설명한다. 이는 정부의 입법 이유·예상 효과이며 인과효과 측정은 아니다. 공동기금은 적립금의 손실 보전과 수선 지원 용도를 설명한다. 2026년 10월 24일 확인. 사회주택법 원문·주택 운영규칙 원문·2009년 개정 법안 원문·공동기금의 법인 적립금 설명.
덴마크 코펜하겐 주택조직 fsb, 「Vedtægter for fsb」, 대표기구가 2020년 9월 2일 채택한 정관 제2·4·10·13·15·18·19조. 출자금 없는 비영리 운영, 대표·이사회 선출, 주요 자산 결정, 단지별 예산 승인 규정을 확인했다. 법적 최저 기준은 주택법 제11·12·35·36조와 대조했다. 2026년 10월 23일 확인. fsb 정관 원문·주택법 원문.
fsb, 「Årsberetning 2023」, 1933년 설립자·당시 명칭·창립 목적; 「Forretningsstrategi 2025」, 현재 사업전략 제목과 설립 비전; fsb 발행 「fsb beboeren」 2010년호, 당시 모토. fsb 발행 2015년호는 노르하운스고르덴을 초기 주택단지로 소개한다. ‘모토’는 2010년 기록이며 현행 정관의 조항으로 인용하지 않았다. 2026년 10월 23일 확인. 2023 연차보고·2025 전략·2010 소식지·2015 소식지.
Leif Jørgensen, 「Nordhavnsgården.jpg」, 2020년 8월 3일 촬영. 저작자표시-동일조건변경허락(CC BY-SA 4.0) 원본이며, 사진 편집 없이 웹 게재용 크기만 조정했다. 원본과 저작권 표시·라이선스.
fsb, 「Forvaltningsrevision 2025」, 2025년 말 자체 소유 비영리주택 1만 2,995호·89개 단지, 그중 코펜하겐 시 1만 2,721호; 2025년 대기명단 회원 5만 4,304명과 2015년 1만 8,416명. 특정 조직의 명단은 전국 대기자의 고유 인원 수가 아니다. 2026년 10월 23일 확인. fsb 2025 운영 감사.
fsb의 공식 주택단지·주소 목록에서 14개 단지의 대표 주소를 추려 2026년 10월 23일 확인했다. 주소의 좌표와 코펜하겐 경계는 OpenStreetMap Nominatim으로 대조했다. 이 지도는 89개 전체 단지의 전수 위치가 아니고, 주소 하나가 단지의 모든 동·호 위치를 나타내지도 않는다. 지도 바탕의 OpenStreetMap 데이터는 ODbL에 따른다.
OECD, 「OECD Economic Surveys: Denmark 2026」 중 주거 장, 2026년, 비영리주택 재고와 공급 장애. 원문.
Landsbyggefonden, 「Omfanget af den almene boligsektor i kommunerne 2020–2025」, 2025년 자료, 비영리주택 비율. 원문.
Landsbyggefonden, 「Årlige henlæggelser til vedligeholdelse i den almene boligsektor 2020–2024」, 표 A에는 각 결산연도 다음 해 1월 1일 재고가 2021년 58만 3,601호, 2022년 58만 9,399호, 2023년 59만 2,427호, 2024년 59만 6,167호, 2025년 59만 8,829호로 나온다. 2020년과 2025년 그림의 양 끝은 LBF의 2020–2025 지자체 보고서 58만 1,457호·59만 8,183호를 사용했다. 2025년 646호 차이는 원자료 간 집계 차이로 남겼다. 중간연도 비율은 같은 정의의 자료를 확보하지 못해 표시하지 않았다. 연례통계 표 A·지자체 보고서.
Landsbyggefonden(LBF), 공개 결산서 데이터베이스에서 2024년 조직 결산서의 첫 장 Antal lejemål 중 Boliger를 624개 조직번호별로 추출했다. 결산서는 조직 단위 장부이며 LBF의 2024년 1월 주택조직 489곳 통계와 시점·단위가 다르다. LBF, 「Organisatoriske enheder i den almene boligsektor 2018–2024」, 2024년 관리 방식별 주택의 42% 전문 관리조직 위탁, 41% 공급법인 자체 관리, 14% 자기·타 조직 병행 관리. 관리 비율의 나머지는 기타/반올림 범주다. 2026년 10월 23일 확인. 공개 결산서 검색·조직·관리 통계.
Landsbyggefonden, 「Omfanget af den almene boligsektor i kommunerne 2020–2025」의 기초표 Tabel 1에서 2025년 1월 98개 지자체 재고를 합계 59만 8,183호로 확인했다. 경계는 덴마크 행정구역 공공지도 서비스의 지자체 레이어를 사용했다. 점은 고정된 난수로 지자체 내부에 임의 배치했으며 실주소 정보가 아니다.
덴마크 사회주택법 제16조는 주택 건설사업마다 별도 단지를 두고 단지별 재정·소유권 증서를 구분한다. 사회주택청은 2019년 이후 승인된 일반 가족용 신규 사업의 취득비를 기준으로 주택담보대출 86~90%, 지자체 기본자본 대출 8~12%, 입주자 납입금 2%를 제시한다(주택 유형과 특별 지원에 따라 예외가 있다). 이는 장기 사업비의 재원 배합이지 착공 전후의 단기자금 계약별 내역은 아니다. 2012년 주택부처의 기존 건물 매입 안내는 새 단지가 외부 금융기관에서 빌리거나 법인 기금에서 내부 대출을 받을 수 있다고 구분한다. 이 매입 안내를 신축사업마다 내부 대출이 있다는 증거로 쓰지 않았다. 2026년 10월 24일 확인. 사회주택법 제16조·사회주택청의 건설비 재원 설명·주택부처의 건물 매입 자금 안내.
덴마크 사회주택청은 일반 가족용 사회임대주택에 원칙적으로 거주 대상의 소득·연령 범위를 정하지 않으며, 대기순서를 기본으로 하되 특정 집단 우선권과 지자체 배정도 가능하다고 설명한다. 이는 덴마크의 모든 특수 주택 유형·지역 배분 규칙에 제한이 없다는 뜻이 아니다. 오스트리아 연방정부는 시영주택 신청에 통상 소득 상한이 있고 공적 지원을 받은 ‘조합주택’의 소득 요건은 주별로 다르다고 안내한다. 스페인에서도 마드리드주와 카탈루냐주의 보호주택 안내는 가구소득 상한을 입주·매입 요건으로 둔다. 따라서 네덜란드의 신규 공실 소득 배정 규칙을 네 나라 중 유일한 소득심사로 읽어서는 안 된다. 종전 주석에서 인용한 스페인 2023년 주거권법 제16조는 2024년 헌법재판소 결정으로 무효가 됐으므로 현행 근거에서 제외했다. 2026년 10월 27일 확인. 덴마크 사회주택청의 가족용 주택 설명·덴마크 사회주택청의 배분 규칙·오스트리아 정부의 시영주택 신청 요건·오스트리아 정부의 공적 지원 주택 요건·마드리드주 보호주택 입주 요건·카탈루냐주 보호주택 요건·제16조 무효 판결.
fsb, 「Forvaltningsrevision 2022」, 2022년 대기명단 4만 5,159명, 그중 적극 구직 약 60%; 특정 강화 조건을 충족한 외부 신청자의 일부 단지 5~7년, 일반적인 외부 신청자의 대기가 짧은 단지 약 10년 뒤 제안 시작이라는 당시 설명. 대기기간은 단지·입주 자격별로 다르며 2026년 현재의 보장 기간으로 제시하지 않았다. 2022 운영 감사.
덴마크 사회주택청, 「Nye regler skal gøre det lettere at bygge almene boliger i hele landet」, 2026년 9월, 건설비 상한 개정과 시행. 원문.
덴마크 사회주택청, 고비용 지역 가족·청년주택의 2026년 9월 4일, 9월 25일, 10월 1일 건설비 상한표. 기본 상한과 지자체 추가 무이자 대출을 최대로 쓸 때의 총 한도를 구분했다. 호당 정액과 주거면적 ㎡당 금액을 더하는 공식이다. 9월 25일 코펜하겐 기본 상한은 9월 4일보다 약 9.1% 높고, 10월 1일에는 정기 조정이 반영됐다. 2026년 10월 23일 확인. 9월 4일 표·9월 25일 표·10월 1일 표.
유럽중앙은행(ECB)의 2026년 10월 22일 유로 기준환율은 1유로=7.4747덴마크 크로네다. 표의 각 크로네 금액을 7.4747로 나누고 가장 가까운 정수 유로로 반올림했다. 세 시행일의 상한 변화를 같은 환율로 비교하기 위한 참고 환산이며 당시 환율이나 사업비 지급액을 뜻하지 않는다. ECB 기준환율·프랑스 중앙은행의 날짜별 기록.
덴마크 정부·사회주의인민당·보수당·좌파연합, 「Aftale om styrkede rammer for alment boligbyggeri」, 2025년 12월 17일, 3쪽 경제효과 표. 2026년 상한 조정에 따른 대출 상환지원·주거급여 추가 추계는 1,630만 크로네이며, 정부는 2026년 주거정책 예비재원에서 충당한다고 했다. 표는 상환지원의 현재가치와 주거급여의 연간 지출을 함께 제시하므로 장기비용을 단순 합산하지 않았다. 합의 원문.
덴마크 사회주택부, 「Endnu et markant fald i antallet af parallelsamfund」, 2025년 12월, 취약지역 정책에 관한 정부 설명. 원문.
BL·Epinion, 「Et bredt ønske om flere betalelige lejeboliger」, 2025년 9월 조사, 1,015명. 조사 원문.
Housing Europe 등, 「Austria」, 「Social and Public Housing in the EU & UK」 국가 프로필, 2026년 공개, 2023년 재고. 국가 보고서.
C.Stadler/Bwag, 「Döbling (Wien) – Karl-Marx-Hof (2).JPG」, 2018년 6월 3일 촬영, CC BY-SA 4.0. 저작자와 라이선스를 표시하고 사진 편집 없이 크기만 조정했다. 원본과 저작권 표시·라이선스.
Statistik Austria, 「Wohnen 2025」 및 「Wohnsituation」, 2025년 자료. 빈 임대료는 2025년 상세 통계표의 표 1.22(빈 지역, Rechtsverhältnis)를 확인했다. 이 조사에서 추정한 빈의 거주 중 주임대주택 수는 시영 199,119호, 공익주택법인·협동조합 215,908호, 기타 주임대 333,809호다. ㎡당 관리비 포함 원자료 수치는 각각 8.365·9.011·12.915유로이며, 본문의 차이 4.55유로는 반올림 전 수치로 계산했다. ‘기타 주임대’(andere Hauptmiete)는 민간 개인뿐 아니라 은행·보험사 등 다른 법인의 임대도 포함하며, 모두 규제 없는 시장임대인 것은 아니다. 임대료의 범위와 임대인 유형은 통계청의 조사 정의를 따른다. 전국 비교는 통계 보고서, 거주 형태는 통계 페이지 참조.
Statistik Austria, 「Tabellenband Wohnen」 2014~2020년 각 연도 PDF의 주거 점유형태·지역 표와 2021~2025년 각 연도 ODS의 Tab1_3. 전국·빈의 거주 중인 주거지 수와 시영·조합주택 비율을 추출하고, 빈 외 지역은 두 지역의 추정 주거지 수를 이용해 가중 계산했다. 원표는 2021년 조사 방식 변경에 따른 시계열 단절을 표시한다. 표본조사 결과이며 Housing Europe의 2023년 재고와 다른 분모다. 특히 Genossenschaftswohnung은 거주·임대 유형이고 GBV의 법인형태 Genossenschaft와 1:1로 대응하지 않는다. 연도별 통계표 안내·2014년 원표·2020년 원표·2025년 원표.
오스트리아 점밀도 지도는 Statistik Austria의 2025년 Tab1_3에서 9개 주별 추정 거주지 수에 해당 비율을 곱하고 점 하나당 약 250호로 무작위 배치했다. 2024년 주 경계는 Eurostat GISCO의 NUTS2 지도를 사용했다. 주 내부의 실제 시·군 분포나 주택 주소를 뜻하지 않는다. Eurostat GISCO 경계.
빈 시정부, 「Regierungsabkommen 2025: Leistbarer Wohntraum und lebenswerter Stadtraum」, 2025년, SPÖ·NEOS 시정연정의 주거 약속. 원문.
오스트리아 자유당(FPÖ), 「Nepp/Krauss: Wiener Wohnen und Bürgermeister Ludwig lassen Wiener Mieter ausbluten」, 2026년 1월 13일, 시영주택 관리·임대료·배분에 관한 당의 주장. 원문.
Wiener Wohnen, 시영주택 거주자 만족도 조사 발표, 2025년 4월 13일. 공표문.
빈 시영주택 운영기관 Wiener Wohnen, 「Wirtschaftsplan 2026」, 2025년 9월 25일 작성, 4·8·11쪽의 2026년 계획치. 신축 3,200만 유로, 기존 주택 투자 3억 2,202만 4,000유로, 예상 연간 손실 1억 9,192만 5,000유로, 연초·연말 예상 금융부채 30억 779만 8,000유로·33억 2,732만 3,000유로. 2026년 10월 23일 확인. 사업계획 원문.
빈 시정부, 「Gemeindebauten werden fit für die Zukunft」, 2026년 확인. 약 100개 단지의 진행 중인 개보수사업 전체 투자규모가 13억 7,000만 유로라는 발표로, 단일 연도 지출이 아니다. 시정부 설명.
빈 시정부, 「Budget 2026: Wohlstand sichern. Sozialen Zusammenhalt stärken.」, 2026년 예산 설명. 시는 재정건전화와 주택건설 기여율의 0.5%→0.75% 인상을 발표했고, 인상 재원을 주거·사회·교육에 목적 지정한다고 설명했다. 이 수치만으로 시영주택에 귀속되는 추가 세입을 계산하지 않았다. 2026년 10월 23일 확인. 예산 설명 원문.
오스트리아 공익주택법인 연합 GBV, 「GBV-Jahreskompaktstatistik 2025」, 2024년 12월 31일 기준. 표 「Verwaltete Wohnungen nach Unternehmensform 1980–2024」에서 협동조합 88곳·46만 100호, 자본회사 85곳·55만 1,400호, 전체 173곳·101만 1,500호를 확인했다. 관리 주택의 유형은 자체 건물의 임대 66만 7,400호, 타인 건물의 임대 3만 7,300호, 분양주택 30만 6,900호이며 총계와 세부 합계 사이의 100호 차이는 원표의 반올림 때문이다. 법인형태별 소유 임대주택만의 교차표는 이 자료에 없다. 2026년 10월 23일 확인. GBV 원표.
빈 시정부, 「Hauptförderung – Errichtung von Mietwohnungen oder Geschäftsräumen in Miete」, 다가구 신축 임대주택의 주정부 대출 연 1% 설명. 이는 빈의 사업자 지원 대출로, 오스트리아 전체의 모든 공익주택법인이나 임차인 선납금 대출에 동일한 금리가 적용된다는 뜻은 아니다. 2026년 10월 23일 확인. 빈 시정부 원문.
오스트리아 「Bundesabgabenordnung」 제39조 제1항 제2호는 일반 조세법상 공익 목적 법인이 이익을 추구하거나 회원에게 이익을 분배하지 못하도록 한다. 주택공익법은 별도 인정 체계로 제한된 배당을 허용한다. 오스트리아 연방경제부는 주택공익법을 영문으로 Limited Profit Housing Act, 해당 부문을 limited-profit housing이라고 소개한다. gemeinnützig는 일상적으로 ‘공익에 기여하는’ 뜻이지만, 조세법 맥락에서는 비영리 요건까지 담으므로 한 단어만으로 배당 여부를 판단할 수 없다. 2026년 10월 23일 확인. 연방조세법 제39조·연방경제부 설명.
오스트리아 연방법률정보시스템, 「Bundesgesetz betreffend die Ermittlung der Umlaufgewichteten Durchschnittsrendite für Bundesanleihen」 제1조, 2015년 4월 1일부터 연방법·시행규칙의 국채 유통수익률(SMR-Bund) 기준을 UDRB로 대체한다. 오스트리아 중앙은행(OeNB), 「Kennzahlen der österreichischen Wirtschaft」, 2025년 UDRB 연평균 2.8%, 2026년 8월 3.3%; 「Einlagenzinssätze – Neugeschäft」, 2026년 8월 가계 신규 1년 이하 저축예금 평균금리 연 2.10%; 「Kreditzinssätze – Neugeschäft」, 같은 달 비금융기업의 100만 유로 초과 신규 대출 평균 약정금리 연 3.77%. 예금금리나 개별 주주의 차입금리는 배당 한도의 법정 지표가 아니다. 국채·예금·기업대출·주택법인 지분은 위험과 만기가 서로 다르므로 같은 투자수익률로 취급할 수 없다. 2026년 10월 23일 확인. UDRB 대체 법률·국채수익률 원표·예금금리 원표·기업대출금리 원표.
빈 시정부 공개, GEWOG 주택법인의 2024 회계연도 법정 감사보고서 발췌(2026년 1월 29일 작성). 2024년 말 관리 주택 수(Verwaltungsbestand, 보고서 2쪽) 7,854호. 당기순이익 11,130,758.64유로, 배당 제안 15,260.64유로, 기타 준비금 전입 제안 11,115,498유로. 총자기자본 236,939,014.34유로, 납입자본 436,018.30유로(자본금 479,622유로 중 옛 자본조정분 43,603.70유로를 제외한 배당 기준)로 확인한다. 이 금액은 배당 제안이며 실제 지급 시점과 동일시하지 않는다. 감사보고서 원문.
빈 시정부 공개, SOZIALBAU AG의 2024 회계연도 법정 감사보고서 발췌(2025년 4월 8일 작성). 2024년 말 관리 주택 수(Verwaltungsbestand, 보고서 2쪽) 54,937호. 결산상 이익(Bilanzgewinn) 24,293,378.67유로, 배당 제안 5,012,013.49유로, 기타 준비금 전입 제안 19,281,365.18유로. 배당액은 납입자본에 법정 이율 3.5%를 적용한 금액으로 보고돼 있다. 이 금액은 배당 제안이며 실제 지급 시점과 동일시하지 않는다. 감사보고서 원문.
FRIEDEN의 2024년판 정관 제16조와 현재 공식 기업공시는 모두 72유로를 표시한다. 일반적인 현행 최저액 218유로보다 작지만, 주택공익법 제39조 20항은 1993년 말 이미 공익 인정을 받은 주택법인에 1979년판 제6조의 300실링 기준을 계속 적용한다. 이는 약 21.80유로다. FRIEDEN은 1948년 공익 인정을 받았다고 밝힌다. 따라서 오래된 정관의 검색 오류나 곧바로 법 위반으로 볼 사안은 아니다. 다만 1993년 말의 개별 인정 상태와 72유로 조항의 최초 제정일은 별도로 확인하지 못했다. 조합원 의결·주택 이용 자격·배당·해산재산에 대한 정관 근거는 제2·11·12·13·20·27·31·35·36·40조다. FRIEDEN의 2025년 ESG 보고서는 협동조합 자체의 임대물건 104곳·2,916호를 집계한다(표 1, PDF 14~15쪽). 이 보고서는 FRIEDEN과 두 계열사의 임대물건만 대상으로 하며 분양·혼합소유 물건은 제외한다. 같은 보고서의 ‘약 1만 9천 호 건설’은 그룹의 창립 이후 누적 공급량이고, ‘약 5만 관리 단위’에는 상가·차고·주차장도 포함되어 현재 관리 주택 호수로 바꿔 읽을 수 없다(PDF 8쪽). 분포도는 부록 4~6의 주소 표에서 법인명이 Frieden인 행의 우편번호를 추렸다. 같은 사업번호가 여러 동에 반복된 경우 우편번호 안에서 한 번만 세었으며, 점의 위치는 Nominatim의 우편번호 대표 좌표다. 주소 표의 고유 사업번호 수와 본문의 임대물건 104곳 집계가 일치하지 않아 지도에서 호수·물건 수를 추정하지 않았다. 2026년 10월 27일 확인. 2024년 정관·기업공시·FRIEDEN 연혁·2025년 ESG 보고서·밴쿠버 하우스 보도사진·OpenStreetMap 위치 자료·Eurostat GISCO 경계·주택공익법 제39조·1979년 제6조·환율.
한국 「민법」 제68·73·75조는 사단법인의 구성원을 ‘사원’, 의결기관을 ‘총회’로 부른다. 이 글은 네덜란드 사단법인의 lid와 algemene ledenvergadering를 각각 ‘사원’과 ‘사원총회’로 옮기고, 뒤에서는 ‘총회’로 줄였다. 네덜란드 정부는 vereniging의 사원과 총회 구조를 설명한다. 2026년 10월 23일 확인. 한국 민법 제73조·법제처의 사원총회 설명·네덜란드 정부의 사단법인 설명.
네덜란드 하원, 「Democratische zeggenschap over publieke voorzieningen」, 2024년 2월 27일 공식 회의록(2023~2024 회기, 제44호 16항). 당시 주택 담당 장관 휴호 더용어(Hugo de Jonge)는 비영리주택법인의 약 10%가 사단형(vereniging)이고 대체로 작은 조직이라고 말했다. 이는 발언 당시의 어림값이며, 다음 주석의 2024년 말 원자료 재계산값과 집계 시점·방법이 다르다. 하원 공식 회의록.
1901년 6월 22일 제정된 「주택법」(Stb. 1901, 158) 제30조 제1항은 주거 개선만을 위해 활동하는 사단·회사·재단이 지방집행부의 의견을 거쳐 국왕 명의로 인가받은 경우, 지방의회 결정에 따라 융자금(voorschotten)과 보조금(bijdragen)을 받을 수 있도록 했다. 이 조항은 공적 지원을 허용한 것이지 인가와 동시에 지원금을 지급한 것은 아니다. 네덜란드 국가기록원은 법 시행일을 1902년 8월 1일로 기록한다. 의회조사 문헌검토는 인가 조건으로 공익주택 목적과 정관상의 자산 용도 제한을 설명한다. 통계청은 첫 인가가 1904년이라고 기록하며, 레이던 단체의 1891년 설립 연혁은 주택운동 역사자료에서 확인된다. 2026년 10월 27일 확인. 1901년 법 제30조를 인용한 법률 해설·국가기록원의 시행일·법 구성 설명·의회조사 문헌검토·통계청의 첫 인가 연혁·레이던 단체의 설립·인가 기록.
1901년 법 이전의 조직 수와 건물 사례: 2014년 의회 조사에 제출된 역사 연구는 19세기 말의 woningbouwvereenigingen을 약 40곳(veertigtal)으로 기술하고, 암스테르담 VAK의 1852년 설립·1853년 첫 18호·이후 약 30년간 약 800호 추가 건설을 기록한다(3~4쪽). 네덜란드 통계청의 2025년 주택재고 연표는 첫 인가 대상을 찾을 당시 주택건설단체가 honderden(수백 곳)이었다고 서술한다. 두 자료는 시점과 조사 대상 조직의 범위를 일치시킨 집계표를 제공하지 않아 수치 차이를 해소할 수 없다(SOURCE_CONFLICT); 둘을 합하거나 정확한 설립 법인 수로 취급하지 않았다. 사진 설명의 1863년·6호·건축가 P. J. Hamer, 2011년 촬영일과 저작권 정보는 Wikimedia Commons 원본 파일 설명에 따른다. 2026년 10월 27일 확인. 의회 조사 제출 연구·CBS 연표·건물 사진과 이용 조건.
1962년 제정 「주택법」(Woningwet, Stb. 1962, 287) 제59조 제1·3항은 사단·회사·재단을 인가 대상으로 열거하고 인가의 세부 조건을 algemene maatregel van bestuur(법률 위임에 따른 일반 행정명령)에 맡겼다. 이에 따른 1965년 왕령 「주택분야 인가령」(Toelatingsbesluit volkshuisvesting, Stb. 1965, 330) 제1·4조는 신규 인가에서 협동조합을 제외하고 일반 사단·재단만 허용했다. 제6·7조는 사원·이사의 금전 이익, 자산 용도, 부동산 취득권을 제한한다. 제14·15조는 기존 협동조합·주식회사의 인가를 유지하고, 이들에 대한 정관 개정 강제조항의 적용을 제외했다. 1975년 공포법 Stb. 1975, 384 제I조의 새 주택법 제59조와 제II조는 이를 법률에 반영하고, 기존 인가 협동조합·주식회사의 존속과 자발적 형태 전환을 규정했다. 제II조 제5항은 후속 시행규칙으로 전환 기한을 정할 수 있게 했을 뿐 법률 자체에 기한을 정하지 않았다. 실제 기한 설정 여부와 개별 법인 이력은 미확인이다. 의회조사를 위한 문헌연구는 초기 인가 법인의 약 3~4%가 협동조합형이었고, 1965년 뒤 신규 협동조합형의 저리 대출·운영 보조 접근이 막혔다고 설명한다. 이 문헌의 ‘지원 제외’를 기존 인가 협동조합 모두의 즉각적 지원 상실로 확대해서는 안 된다. 이 연구는 1964년 더로스 위원회의 협동조합형 권고와 정부의 다른 선택을 대비하며 공익 자산의 사적 유출 우려를 가능한 이유로 제시한다. 문헌은 1990년대 전문화·합병과 재단형 전환도 기록한다. 2026년 10월 27일 확인. 1962년 주택법 원문·1965년 왕령 원문·1975년 개정법 원문·의회조사 문헌연구.
네덜란드 의회조사 문헌검토는 1965년 정부가 비영리주택법인을 시영 공급자보다 사회임대의 우선 공급자로 삼았고, 1984년부터 국가의 건설·개량 직접대출이 없어지며 WSW 보증이 자본시장 차입을 뒷받침했다고 기록한다. 의회조사 최종보고서는 1995년 ‘상계’로 보조금 의무와 국가대출 채권을 맞바꾼 뒤 법인이 임대수입과 재정 위험을 더 직접 부담했다고 설명한다. 2013년 정부는 임대사업자 부담금과 함께 소득별 임대료 인상 상한을 높였으며 비용 절감·매각·임대수입을 부담 재원으로 들었다. 정부는 2023년 부담금 폐지의 이유로 신축·수선·에너지 개선 투자여력의 확보를 제시했다. 상원에 제출한 2024년 정부 답변의 2013~2022년 비영리주택법인 부담금 총액은 138억 유로다. 반면 2022년 하원 제출 연도별 표의 전체 과세 임대인 징수액을 더하면 138억 2,700만 유로다. 두 자료는 대상이 다르지만 규모가 거의 같아 법인만의 연도별 추이를 이 표로 대신할 수 없으며, 차이의 원인은 확인되지 않았다. 다른 제도 변화를 이 재정 변화의 직접 결과라고 단정하지 않는다. 2026년 10월 24일 확인. 의회조사 문헌검토·의회조사 최종보고서·2013년 정부 서한·2022년 부담금 폐지 법안 설명·2024년 상원 정부 답변.
1995년 재정개편과 임차인 반응: 1993년 ‘사회주택 재정개편 합의’(bruteringsakkoord)는 향후 평균 임대료 인상률을 연 3.8%로 상정했다. 이는 정산액 계산에 쓰인 전망이다. 여기서 ‘사회주택 재정관계 전면 개편’은 네덜란드에서 brutering이라고 부르는 정책의 설명 번역이며, 아래 법률의 정식 명칭과는 구별한다. 정부의 장래 보조금 지급 의무와 법인의 기존 국가대출 상환 의무를 상계하고, 이후 법인이 임대사업의 재정 위험을 더 직접 부담하도록 한 변화까지 가리킨다. 반면 1995년 「주택 공적지원 재정계정 정산법」(Wet balansverkorting geldelijke steun volkshuisvesting) 제13조는 1995~1999년 법인·지자체별 주택 임대료 총액(huursom)을 전년도 말 임대 가능한 주택의 연간 임대료 합계를 기준으로 물가상승률에 0.5%포인트를 더한 만큼, 적어도 3.5% 높이도록 규정했다. 집마다 같은 비율을 올릴 의무는 없고 개별 주택에는 별도의 인상 상한이 있었다. 1996년 의회 회의록에서 주택 담당 차관은 임대가 어려운 주택의 임대료를 낮추는 것도 가능하며 실제 사례가 있다고 밝혔다. 이는 법인 전체의 하한을 충족하려면 다른 주택의 인상으로 메워야 할 수 있다는 뜻이다. 1995년 원법은 물가상승률이 2% 미만이면 정부가 더 낮은 인상률을 허용할 수 있게 했고, 1996년 정부 지침은 이전 해 초과 인상분의 상쇄와 재정 건전성·지역 시장상황을 고려한 면제 절차를 설명했다. 1998년 법률 및 시행령 개정은 이 최소 인상 규정을 폐지하고 1998년 1월 1일부터 소급 적용했다. 정부는 사회임대 부문의 재정 여력이 충분하고 임대료 인상을 물가상승률 쪽으로 낮추는 것이 바람직하다고 설명했다. 따라서 원래 예정된 5년 내내 하한이 유지됐다는 설명은 틀리다. 정부의 2000년 정산 재평가에 따르면 당시 계산은 물가·비용 상승률 3%, 금리 7%를 가정했고, 수익성이 높은 주택의 임대수입으로 다른 주택의 부족분을 메울 것으로 예상했다. 이 규정은 개별 부실 법인의 회생 명령이라기보다 정산 이후 임대사업의 재정적 자립을 위한 수입 하한이었다. 정부의 2000년 평가서는 3.8%가 재정계산의 가정이며 개별 주택의 임대료를 사업비에 일대일로 연동하는 규칙은 아니라고 설명한다. Woonbond의 2010년 자체 역사서(PDF 98~101쪽)는 연맹이 정산 협상에서 배제됐으며 당시부터 임차인 부담을 경고했다고 회고한다. 1995년 상원 법안 검토에서 녹색좌파 의원들은 Woonbond가 법안에 전면 반대하지는 않았다고 평가하면서 임차인 의결권과 임대료 인상 위험을 따져 물었다. 정부가 발표한 CBS 임대료 조사에서는 사회임대 평균 인상률이 1994년 5.1%, 1995년 4.6%였고, CBS의 1995년 소비자물가 상승률은 약 2.0%였다. 이는 단체의 당시 입장과 가격 변동이지 전체 임차인의 여론조사는 아니다. CBS 주거비 조사에서 전체 임차가구의 순임대료 부담률(netto huurquote)은 1994년 21.1%, 1998년 24.1%였다. 기본임대료에서 임대료 보조금을 뺀 비용을 소득과 견준 지표이며, 사회임대만을 분리한 자료나 동일 가구를 추적한 정책 효과 추정치는 아니다. 2026년 10월 27일 확인. 1995년 법 제13조·1996년 임대료 지침·1996년 의회 임대료 회의록·1998년 하한 폐지 법안·시행일·1998년 하한 폐지 시행령·Woonbond 20년사·1995년 상원 법안 검토·2000년 정산·임대료 재평가·정부의 정산 평가·1995년 임대료 조사·CBS 물가 자료·CBS 주거비 조사.
네덜란드 의회조사 최종보고서와 문헌검토는 1989년 헤르마 주거정책이 부문 재정 독립·지방분권·자가 소유 장려를 병행했다고 기록한다. 정부가 의회에 제출한 2008년 임대주택 매각 연구는 2000년 정부의 자가 소유·매각 정책과 법인 재고 매각을 설명한다. 2003년 정부 감독보고는 현 임차인에 대한 매각의 사전 신고 의무가 그해 없어졌다고 기록한다. 의회조사 자료의 개인 대상 매각은 1990~1992년 연간 약 3천 호, 2003~2012년 연평균 1만 5천 호 미만이다. 통계청 CBS의 1998년 주거수요조사 보도자료는 임차가구 27%(약 84만 4천 가구)가 현재 사는 임대주택을 살 의향이 있다고 답했음을 보여준다. 이 문항을 사회임대 재고 매각 정책 전체에 대한 찬성으로 해석하지 않는다. 2026년 10월 24일 확인. 의회조사 최종보고서·의회조사 법인 매각 자료·2008년 매각 연구·2003년 정부 감독보고·CBS의 1998년 주거수요조사 결과.
자립·자가 소유·재단형 전환의 연결: 델프트공대 OTB·브링크그룹이 2014년 의회 주택법인 조사에 제출한 문헌연구는 1989년 헤르마 구상의 목표를 국가 주거지출 축소, 분권, 규제 완화, 법인의 독립과 자가 소유 촉진으로 정리한다(제1장 및 제3장). 같은 연구는 공급자 측의 재단형 선호가 1960년대 말부터 있었고, 1990년대 자립·합병 과정에서 전문경영과 빠른 의사결정, 사원총회와의 마찰이 전환 동기였다고 설명한다(제3.3.1·3.6.2절). 2010년 연구보고서도 규모 확대와 시장 지향적 활동 속에 회원의 지역 이해관계가 경영진에게 제약으로 여겨졌다고 분석한다. 이는 공통된 정치경제적 전환과 공급자 내부의 선택을 설명하지만, 자가 소유 장려가 개별 법인의 재단형 전환을 직접 일으켰다는 인과분석은 아니다. 2026년 10월 27일 확인. 의회 조사 문헌연구·2010년 법인 운영구조 연구.
네덜란드 비영리주택법인 의회조사 최종보고서(2014)는 1980년대 장기 주택건설 보조금 약속과 금리·임대료 변화로 국가의 미래 부담이 커져 예산 통제가 어려워진 경위를 서술한다. 1988년 건설보조금 의회조사의 문제 제기는 개별 비영리주택법인의 과잉 지급 판정과 동일하지 않다. 정부의 2013년 의회 답변은 법인 전용 직접 국고보조가 그때 없고, WSW의 공적 후원이 있는 대출보증이 주요 지원이며 보증으로 낮아진 이자비용을 연 약 5억 6천만 유로로 추정했다. 이 금액은 보증의 추정 경제적 혜택이지 연간 국고 현금 지출액이 아니다. 2013년 부담금 논의 때 정부는 과거 건설 보조 총액을 물은 의회에 현재가치 약 1천억 유로라는 매우 거친 추산을 냈으나, 이는 민간 공급자에게 지급한 몫도 합친 값이어서 법인별 과잉지원의 근거로 쓸 수 없다. 정부의 2023년 답변은 공식 국가보조 과잉보상 산식으로 최근 몇 년간 과잉보상을 받은 법인이 없었다고 했다. 2023년 정책평가는 부담금 도입의 주목적을 국가 재정 수입 확보라고 설명했다. 2026년 10월 24일 확인. 의회조사 최종보고서·2013년 정부 답변·2013년 부담금 논의 답변·2023년 주거정책 평가·2023년 국가보조 과잉보상 답변.
네덜란드 「Herzieningswet toegelaten instellingen volkshuisvesting」 제II조 제2항의 2015년 개정문은 시행 당시 이미 인가된 법인도 정관·규칙·법인 형태·조직·업무를 개정 주택법에 맞추도록 했다. 2015년 7월 1일 시행 후 첫 온전한 역년이 2016년이므로 원칙적인 기한은 2017년 1월 1일이다. 제II조의 개별 유예·예외는 주로 회계 분리·자회사·기존 사업 등에 관한 것으로, 협동조합 법인격을 계속 인가 법인으로 인정한다는 조항은 확인되지 않았다. 감독기관의 현행 신규 인가 안내는 일반 사단·재단만 명시하며, 2025년 감독 규칙은 인가 법인이 협동조합과 연결 관계를 맺을 때 승인 절차가 필요하다고 하면서 협동조합은 일반 사단법인과 법인격이 다르다고 설명한다. 감독기관 등록부는 2026년 1월 1일 현재 활동 법인 265곳을 제시하며, 공개 명칭에서 협동조합형 표기는 발견되지 않는다. 다만 이 등록부에는 법인격 코드가 없어 명칭 검색만으로 모든 법인의 법인격을 전수 증명할 수는 없다. 이 조문과 현재 자료는 1965년 당시 개별 협동조합에 어떤 조치가 내려졌는지 증명하지 않는다. 2016년 정부는 1908년 설립된 암스테르담의 협동조합형 주택단체 ‘Samenwerking’이 법인으로 남아 있지만 주택법상 인가 법인은 아니라고 답변했다. 이 사례 역시 그 단체가 과거 인가 법인이었다는 뜻은 아니다. 2026년 10월 24일 확인. 2015년 개정법의 경과조치·시행일 고시·2026년 감독기관 등록부·2025년 감독 규칙·2016년 장관 답변.
연정 구성과 임기는 네덜란드 정부의 역대 내각 기록에서 확인했다. 표의 정당 약칭은 KVP(Katholieke Volkspartij), ARP(Anti-Revolutionaire Partij), PPR(Politieke Partij Radikalen), CDA(Christen-Democratisch Appèl), PvdA(Partij van de Arbeid), VVD(Volkspartij voor Vrijheid en Democratie), D66(Democraten 66), CU(ChristenUnie)다. 1965년은 칼스, 1975년은 덴아윌, 1984·1989년은 뤼버르스 1·2기, 1995·2000년은 콕 1·2기, 2013·2015·2017년은 뤼터-아서르(뤼터 2기), 2020년은 뤼터 3기, 2022·2023년은 뤼터 4기다. 1989년 이후의 정책 연속성, 1980년대 보조금·1995년 상계의 예산 맥락은 의회조사 자료에 근거한다. 1960~70년대 주택 부족·도시재생 맥락은 정부의 주택정책 연혁에, 베스티아 사고와 2015년 감독 개편의 연계는 의회조사와 당시 정부 답변에 근거한다. 2022년 총회 개정의 표면적 이유와 2023년 부담금 폐지의 투자 목적은 각각 입법 설명과 폐지 법안에 근거한다. 시기·맥락의 병치는 특정 정파나 경제 문제가 각 조항을 낳았다는 인과 증거가 아니다. 2026년 10월 24일 확인. 네덜란드 정부 역대 내각·의회조사 문헌검토·의회조사 최종보고서·정부 주택정책 연혁·베스티아 사고 의회조사·2015년 법안 정부 답변·부담금 폐지 법안 설명.
네덜란드 하원, 2020년 「Woningwet」 개정안 설명서(35 517, 제3호) 제3.2.4절: 2017년 총회 자문권 강화의 취지와 2022년 일부 폐지 이유. 2019년 주택법 시행 평가 보고서는 사단형 비영리주택법인 운영진·감독위원의 의견을 제시하면서 응답 수가 적음을 명시한다. De Woningraat의 2022년 총회 회의록은 사원 수 감소와 임차인단체를 통한 참여를 법인 자신의 사정으로 설명한다. 2026년 10월 23일 확인. 개정안 설명서·2019년 평가·De Woningraat 총회 기록.
Oost West Wonen, 「Oost West Wonen verandert rechtsvorm van vereniging naar stichting」, 2024년 10월 1일. 사원대표회의·연례 사원모임 폐지와 감독위원회·임차인단체로의 기능 이전, 법인 측이 제시한 전환 사유를 설명한다. 임대주택 약 6,500호는 이 법인이 2026년 8월 27일 공개한 수치로, 2024년 전환 당시의 정확한 재고는 아니다. 이 한 사례는 전국의 모든 전환 동기를 대표하지 않는다. 2026년 10월 27일 확인. 법인 형태 변경 발표·2026년 공급 규모 설명.
네덜란드 통계청(CBS), 「Voorraad woningen; eigendom, type verhuurder, bewoning, regio, 2012–2025」, 2026년 8월 17일 갱신, 2025년 1월 재고. 원표.
DAEB는 직역하면 ‘일반경제이익서비스’다. 여기서 ‘경제’는 공급자의 이윤이나 국민경제의 이익이 아니라, 임대처럼 대가를 받고 제공하는 활동이라는 법적 분류를 가리킨다. 네덜란드에서는 사회임대 외에 일부 공익시설·생활환경 사업도 DAEB에 속하며, 공적 지원은 조건부로 허용된다. EU 집행위원회의 개념 설명·네덜란드 정부의 DAEB 설명. 네덜란드 정부, 「Wet versterking regie volkshuisvesting」 법안에 대한 하원 질의 답변(36 512, 제20호), 2025년 4월 23일, 2015·2020·2023년 말 비영리주택법인의 독립된 주거시설 형태(zelfstandige)의 DAEB 주택 재고와 전체 주택 대비 비율을 제시한다. CBS, 「Voorraad woningen; eigendom, type verhuurder, bewoning, regio, 2012–2025」의 Status van bewoning=Totaal, Regio's=Nederland를 2012~2025년 매년 1월 1일 기준으로 추출했다. CBS는 이 표가 임대료가 아닌 소유자를 분류하므로 사회임대주택 수가 아니라고 명시한다. 2019~2022년 일부 지자체 수치는 2023년에 정정됐다. 정부 답변 원문·CBS 원표와 정의.
ABF Research, 「Woningmarktverkenning 2025–2040」, 2025년, 통계적 주택 부족 추정. 보고서.
네덜란드 주거·공간계획부의 2026년 사회임대 배분 안내는 비영리주택법인이 새로 비는 사회임대주택의 7.5%를 소득기준과 무관하게 배정할 수 있고, 지자체·임차인단체와 성과협약을 맺으면 그 몫을 15%까지 늘릴 수 있다고 설명한다. 따라서 기본 대상 가구 배정 비율 **92.5%**는 100%−7.5%의 계산값이고, 지역 합의가 있는 경우에는 최소 **85%**다. 대상 가구의 연소득 기준은 2026년 가격 기준으로 1인 5만 1,537유로, 다인 5만 6,910유로다. 일정한 돌봄 필요 가구 등 소득심사 예외도 있다. 재고 전체가 아니라 신규 공실의 연간 배정에 관한 규칙이다. 2026년 10월 24일 확인. 정부의 2026년 배분 규칙.
네덜란드 정부, 비영리주택법인의 투자 여력과 공급계획 검토, 2026년 6월 5일. 원문.
Woningbouwvereniging de Sleutels, 「Akte van statutenwijziging」, 2023년 8월 17일 공증한 14쪽 정관 제3·5·9·15·16·29·39·43조. 사원총회는 2023년 4월 26일 전면 개정을 의결했고, 장관은 8월 1일 승인했다. 네덜란드 정부의 2022년 「Handreiking governance woningcorporaties」가 설명하는 주택법 제19·23·25·30조의 법적 틀과 대조했다. 특정 비영리주택법인의 정관이며 모든 사단형 법인의 권한을 대표하지 않는다. 2026년 10월 23일 확인. de Sleutels 정관 원문·정부 운영 지침.
Beter Wonen Woningbouwvereniging, 「Lidmaatschap aanvragen」, 확인 당시의 가입 안내. 만 18세 이상 해당 법인 주택 거주자가 별도 신청해야 사원이 되며, 공개된 연회비는 2.72유로다. 특정 법인의 현재 공개 조건이며 네덜란드 모든 사단형 비영리주택법인의 사원 자격·회비를 대표하지 않는다. 2026년 10월 23일 확인. 가입 안내 원문.
네덜란드 비영리주택법인 사회평가기관(SVWN)은 2014~2018년 평가 355건에서 임차인단체의 정책 영향력 평점이 평균 6.5점에서 7.3점으로 올랐다고 발표했다. 이는 평가에 참여한 단체의 의견으로 전국 임차인 전체의 여론이나 사단형 사원총회의 의결권 측정이 아니다. 정부 의뢰 2023년 임대정책 신속조사는 5월 5~11일 성인 1,021명을 조사했다. 임대료가 평균적인 사람에게 과도하고 집의 품질에 맞지 않을 때 정부 개입 지지 86%라는 문항이다. Woonbond가 PanelClix에 의뢰한 2025년 1월 27일~2월 1일 조사(성인 1,029명)의 ‘2025년 사회임대료 5% 인상 방지’ 찬성 71%, ‘정부가 사회임대 신축비 공동 부담’ 찬성 66%는 Woonbond가 제시한 문항에 대한 응답이다. 어느 조사도 2022년 총회 권한 개정 자체에 대한 찬반을 묻지 않았다. 2026년 10월 24일 확인. SVWN 평가 분석·2023년 정부 의뢰 여론조사 원문·2025년 Woonbond 의뢰 조사 원문.
네덜란드 하원의 2016년 「Veegwet wonen」 심의에서 노동당 의원의 총회 권한 회복 주장과 장관의 이견을 확인했다. 감독위원 단체 VTW는 2017년 Aedes와 함께 법 개정을 요구하고 정부·의원·감독기관을 접촉했다고 자체 공개했다. 당시 장관은 총회 자문 절차가 의사결정을 실제로 막았다는 증거를 보지 못했다고 하원에 보고했다. 2020년 정부의 개정안 답변에는 사회당의 반대 질문과 정부 답변이 있다. 2026년 10월 23일 확인. 2016년 하원 심의·VTW의 입장과 활동·2017년 장관 보고·2020년 정부 답변.
네덜란드 정부의 감독위원회 사전 승인 대상 설명과 Aedes가 의뢰한 VBTM 법률 검토(2018년 10월 24일, 10~11쪽). 후자의 총회 횟수와 인사 차질은 공급자 측 추정·사례 진술이며 실현 비용의 독립 측정은 아니다. Aedes의 2017년 연간 9천만 유로 행정비용 추정은 주택법 전반의 비용이다. 2026년 10월 23일 확인. 정부의 승인 대상 설명·Aedes 의뢰 법률 검토·Aedes의 전체 행정비용 추정.
임차인단체 HOHW의 2025년 3월 4일 반대 의견서, Haag Wonen의 3월 17일 답변서, HOHW의 3월 28일 후속 공개 글 및 Haag Wonen의 4월 28일 개별 임대료 조정 통지 설명. Haag Wonen의 정관 제2조는 법인형태가 재단임을 명시한다. 양측의 비용·부담 주장은 각자의 주장으로 구분했다. 2026년 10월 23일 확인. 임차인단체 의견서·비영리주택법인 답변서·임차인단체 후속 글·임대료 조정 통지 설명·법인 정관.
Ymere의 임차인단체 SHY, 2025년 2월 임차인 설명회 기록, 3월 공식 반대 의견서, 6월 임대료 조정 안내, 7월 Ymere와의 공동 정책 요구. 설명회의 현장 발언은 SHY의 행사 기록으로 확인했으며 전체 입주자 여론조사로 일반화하지 않는다. 2026년 10월 23일 확인. 설명회 기록·반대 의견서·7월 조정 안내·공동 요구.
네덜란드 녹색좌파·노동당, 「Verkiezingsprogramma 2025」, 사회임대 신축 40% 공약. 공약집.
네덜란드 정부, 「Bouwen en wonen」, 2026년 연정 주거 합의, 사회임대 신축 30% 방향. 원문.
네덜란드 정부, 「Kabinet wil scheefhuur in sociale huur tegengaan」, 2026년 9월 21일, 소득 연동 임대료·자산심사 법안 계획. 원문.
네덜란드의 2025년 공약집은 당시 공동 선거명 GroenLinks-PvdA로 발행됐다. 2026년 4월 선거관리위원회는 Progressief Nederland (PRO)의 등록을 알렸고, 6월 하원은 교섭단체 명칭 변경을 의결했다. 따라서 2025년 공약의 발표 주체와 2026년 현재 당명을 구분했다. 2026년 10월 25일 확인. 2025년 공약집·선거관리위원회·하원 교섭단체 명칭 변경 기록.
Woonbond·PanelClix, 「Kiezersonderzoek Woonbond」, 2025년 9월 25일~10월 2일 조사, 995명, 문항별 응답. 조사 원표.
네덜란드 주택·국토계획부, 「Tussen wensen en wonen: Resultaten van het WoonOnderzoek Nederland 2024」(2025년 4월 10일), 표 2.1(24쪽) 및 그림 1(요약 4쪽). 2024년 전국 임차가구 조사에서 비영리주택법인 임대 209만 1,700가구와 민간 임대 115만 5,500가구를 구분했다. 사회임대 가격대는 각각 197만 8,000가구와 50만 2,000가구여서, 공급자별 집계의 약 94.6%와 43.4%다. 표의 ‘주거수당 차감 전 임대료’는 원문의 bruto huur이며, 원문은 수도·난방·차고 등 개인 사용 비용은 빼고 일부 지원 대상 서비스비는 포함한다고 정의한다. 차감 후 금액은 netto huur로, 세금·에너지비를 포함한 총주거비가 아니다. 표에는 기존 계약이 포함되어 신규 모집 호가를 나타내지 않는다. 2026년 10월 27일 확인. WoON 2024 원문.
최근의 건설·수선 자금 조달: Ymere, 「Jaarverslag en jaarrekening 2025」의 현금흐름과 차입·금리 주석. 2025년 영업활동 순현금 1억 3,900만 유로, 투자활동 순현금 -3억 2,000만 유로, 재무활동 순현금 1억 8,600만 유로, 전체 현금 증가 500만 유로다. 신규 대출은 3억 7,000만 유로이며 본문의 약 1억 8,400만 유로 상환액은 현금흐름 설명의 반올림값이다. 재무제표의 은행 장기채무 변동표에는 상환 1억 8,150만 유로와 장부가액 조정이 별도로 표시돼 있어 이 표의 변동액을 현금흐름표와 기계적으로 동일시하지 않았다. 기존 대출의 2025년 말 가중평균 금리는 3.30%로, 그해 새로 빌린 대출만의 계약금리는 아니다. Aedes의 2026년 예산심의 서한은 부문 전체 투자 중 차입 비율을 2020년 21%, 2024년 56%로 제시한다. WSW의 2024년 상반기 신규 대출 평균금리 3.15%는 Ymere만의 금리가 아니다. Aedes의 2026년 협력 지침은 사회임대 사업에 흔한 법인 재고 전체를 바탕으로 한 자금조달(portefeuillefinanciering) 때문에 신축사업마다 특정 대출을 대응시키기 어렵다고 설명한다. 직접 보조가 모든 법인 신축비에 일률적으로 지급되는 것은 아니지만 개별 지역·사업의 보조금 가능성까지 배제하지 않는다. 2026년 10월 27일 확인. Ymere 2025년 결산·Aedes의 투자·차입 비율·WSW 신규 대출 금리·Aedes의 사업·자금조달 설명·WSW 보증 범위 설명.
프랑코 사진과 약력·평가: 초상 사진은 스페인 국방부 가상도서관(Biblioteca Virtual de Defensa) 소장 자료 MUE-120973이다. 촬영일·작가는 확인되지 않았고 위키미디어 공용은 다른 사진과의 대조를 근거로 1940년대 촬영으로 추정한다. 원 소장처의 CC0 이용 조건을 위키미디어 공용이 확인했다. 미국 홀로코스트기념관은 프랑코가 1936년 군사 반란에 참여했다고 기록한다. 스페인 정부의 민주기억 자료는 1939~1975년의 통치를 독재로 규정하고 전쟁·독재기 정치적 박해와 인권침해를 설명한다. 페레스아고테의 연구는 프랑코 체제의 국가가톨릭주의를 국가와 가톨릭교회의 강한 결합으로 설명한다. 반공주의와 여러 보수 권위주의 사조가 함께 작용했다는 점은 헤르메의 정치학 연구를 참고했다. 2026년 10월 28일 확인. 사진 원본·출처·이용 조건·미국 홀로코스트기념관의 내전 연혁·스페인 정부의 민주기억 설명·국가가톨릭주의 연구·프랑코 체제의 정치적 성격 연구.
1939년 명칭 선택에 관한 직접 자료: 1939년 4월 19일 법의 제정 이유는 종전 저렴주택(casas baratas)의 조합 운영과 품질을 비판하고 국립주택원이 계획·자금·건축 기준을 지도하는 새 제도를 설명한다. 제1조는 건설 단체·개인을 수혜자로 하는 ‘보호제도’(régimen de protección)와 그 요건에 맞는 집의 법정 명칭 viviendas protegidas를 한 조항에서 연결한다. 그러나 대출과 면세, 위생 기준은 1911년 저렴주택법에도 있었으므로 이 이름을 공적 지원의 최초 도입으로 설명할 수 없다. 정권의 종전 제도 비판은 입법자의 주장으로 표시했다. 입법 과정에서 ‘보호’와 다른 낱말을 비교했다는 직접 기록은 확인되지 않았다. 2026년 10월 27일 확인. 1939년 주택법 전문·제1조·1911년 저렴주택법.
파시스트 영향을 받은 국가생디칼리슴에서 ‘보호’: 1938년 「노동헌장」(Fuero del Trabajo) 제III부 제4항은 사업주가 노동자에게 제공하는 보호와 노동자의 충실·복종을 결부한다. 제IV부는 수공업이 자본 집중과 마르크스주의에서 모두 떨어져 있다며 이를 보호 대상으로 삼는다. 제XII·XIII부는 사유재산과 가족 주택 소유를 인정하고, 국가 지도 아래 노사를 묶는 수직 노조를 제시한다. 1939년 10월 「국가적으로 중요한 신규 산업 보호법」(Ley de protección a las nuevas industrias de interés nacional)은 선정된 산업의 세금·관세를 줄이고 자본 수익 보증을 허용했다. 반면 1941년 「다자녀 가구 보호법」(Ley de protección a las familias numerosas)은 가구를 대상으로 했다. 즉 같은 ‘보호’라는 말은 사적 자본을 포함한 서로 다른 수혜자에게 쓰였다. 이를 국가가 선별해 혜택을 주면서 지휘하는 정치적 어법으로 읽는 것은 법령 비교에 근거한 해석이다. 2026년 10월 27일 확인. 1938년 노동헌장·1939년 산업 보호법·1941년 다자녀 가구 보호법.
1939년 전후의 주택·가족·정치적 포섭 발언과 국가 동원: 1938년 2월 14일 팔랑헤 지도자 페르난데스 쿠에스타는 부르고스 건축가 회의에서 노동자만 분리된 주거지를 만들면 계급 구별이 건축에 새겨진다고 주장하고, 여러 계층이 섞인 가족의 집을 주문했다. 원 연설은 1938년 《FE. Doctrina nacionalsindicalista》 3~4월호 19~22쪽에 실렸다는 연구자의 서지 확인을 통해 인용했으며 그 잡지 원본은 직접 열람하지 못했다(VERIFIED_SECONDARY). 1939년 12월 31일 프랑코의 연말 연설은 주택·결핵 대책·영유아 지원 세 사업에 이어 이 사업들이 ‘우리의 반대자들’을 끌어들이는 힘을 낼 것이라고 했다. 여기서 ‘반대자’는 연설 전반의 정치적 문맥에서 읽었지만, 세 사업 가운데 주택만을 지목한 문구는 아니다. 연설문은 후대의 전문 재수록과 대학 연구의 인용으로 대조했으며 당일 원본 신문 지면은 확인하지 못했다(VERIFIED_SECONDARY로 제한). 1940년 5월 5일 아레세의 말라가 보호주택 행사 연설은 팔랑헤의 주택사업을 신·국가·사회정의로 돌아가는 혁명이라고 설명하고 사회주의 혁명을 비판했다. 원 연설은 1966년 아레세의 연설집 《Treinta años de política》 제1권 1171~1173쪽에 수록된 것으로 두 연구가 확인한다. 연설집 원문은 직접 열람하지 못했으므로 발언 문구 자체는 연구자의 재인용으로 확인했다(VERIFIED_SECONDARY). 1941년 10월 21일 히론의 히혼 보호주택 착공식 연설은 국립주택원을 국가생디칼리슴의 도구라 부르며, 패전 측의 일부가 새 국가 구상에 참여할 수 있다고 했고 반항에 대한 제압 가능성도 내비쳤다. 이는 그 자신의 1952년 연설집 제1권 125~127쪽을 전문 재수록한 자료로 확인했다(VERIFIED_PRIMARY, 후대 재수록). 1939년 주택법 제정 이유와 제17조는 전국 계획·조직 협력 및 국립주택원의 홍보 지휘를 명시한다. 이는 공급 조직을 국가 과제로 동원한 근거이지만 국민 모두에게 사업 참여를 강제하는 법률상 총동원 명령은 아니다. 카르메 몰리네로의 연구는 전후 주택 공급 조직이 정권의 사회적 동의를 얻는 역할을 했으며, 1949년 공급자단체 자료에서 1948년까지 약 5,600건의 선전 행사와 204건의 공식 주택 인도 행사가 집계됐다고 설명한다. 행사 건수는 실제 입주자의 정권 지지를 측정한 수치가 아니다. 어느 자료도 1939년 법률의 protección이라는 단어를 고른 내부 회의를 보여주지는 않는다. 2026년 10월 28일 확인. 1938년 건축가 회의 발언을 인용한 López Díaz 연구·1938년 원 연설의 잡지 서지를 제시한 연구·프랑코 1939년 연말 연설 후대 전문 재수록·프랑코 연설을 인용한 바야돌리드대 연구·1940년 아레세 연설을 인용한 Maestrojuán 연구·아레세 연설 날짜를 재확인한 Sambricio 연구·1941년 히론 연설집 전문 재수록·1939년 주택법 전문·제17조·Molinero의 정권 선전·주택조직 연구.
계층 혼합 구상이 반영된 건설 사례와 원설계·사진: 루이스 가르시아 데 라 라시야가 설계한 카라반첼 바호(마드리드)의 주택은 《Reconstrucción》 1942년 10월호 353~359쪽에 배치도·입면도와 평면 유형별 도면으로 소개됐다. 가장 큰 유형의 서재·가사노동자 방도 설계자의 설명에 나온다. 로페스 디아스의 2002년 연구는 이 사업을 실제 건설된 사례로 다루고 309쪽에 건물 사진을 실었다. 논문 첫머리는 사진을 미겔 앙헬 레보요(Miguel Ángel Rebollo)의 작업이라고 밝히지만 개별 사진의 촬영일은 적지 않았다. 2016년 논문에도 건물 모습(그림 6·7)이 실렸다. 연구는 팔랑헤의 계층 혼합 구상이 건축계획에 부분 반영됐다고 보지만, 이 자료만으로 완공 뒤 입주자의 계층별 분포는 확인할 수 없다. 본문의 원설계도와 참고 사진은 해당 원문에서 추출했다. 소장·공개 상태와 별개로 원저작물의 저작권 및 본문 재사용 허락은 확인되지 않았다. 2026년 10월 28일 확인. 《Reconstrucción》 26호 원설계 소개·López Díaz(2002), 「La vivienda social en Madrid, 1939–1959」·López Díaz(2016), 건물 모습 그림 6·7.
스페인의 분양 중심 정책이 형성된 맥락: Hoekstra·Heras Saizarbitoria·Etxezarreta Etxarri(2009년 온라인 출판, 2010년 권호)는 전후 공공임대의 공급과 매각, 1960년대 이후 분양 집중, 장기 임대관리의 재정 부담이라는 당시 논리, 민간 건설업자·구매자에 대한 지원과 민주화 이후 주택 구입 지원의 지속을 분석했다. 1959년 5월 2일자 《ABC》가 보도한 아레세의 연설에는 국가지원 주택의 신속한 소유권 취득, 임대의 예외적 취급, ‘프롤레타리아’ 대신 ‘소유자’의 나라, ‘공산주의의 심연’에 맞선다는 주장이 한 연설 안에 나온다. 이는 반공산주의를 분양정책과 연결한 직접 자료지만 사회민주주의 일반을 직접 지목하지는 않는다. Dellepiane·Hardiman·Las Heras(2013)는 사회 갈등 완화를 정치적 목적으로 해석한다. 반면 Hernández Falagán·Guàrdia·Oyón·Rosselló(2025)는 이념만으로 분양 확대를 설명할 수 없고, 건설·금융시장의 확대와 낡은 주택의 유지비를 입주자에게 넘기는 이해관계도 살펴야 하며, 주택 소유가 기대했던 사회적 진정을 가져왔다는 결론에도 반대한다. 1960년 「구분소유법」의 제정 이유는 아파트 한 채의 소유가 건물 전체보다 적은 자본으로 가능하다고 설명하고, 건설과 구분소유를 임대 규제보다 안정적인 해법으로 제시한다. 스페인 중앙은행(2024)의 그림 14.b는 신규 보호주택 최종 인가분 가운데 구입용 비율을 2014년 약 82%, 2023년 약 52%로 표시한다. 후속 주택부 보고서 표 1.6의 2014년 분양용 비율은 89.5%다. 두 간행물의 2014년 값이 다른 이유는 확인되지 않아, 본문과 새 그래프는 호수와 이용방식이 함께 실린 주택부 표 1.6의 계열로 통일했다. 이는 보호주택 전체 재고의 소유 비율이 아니다. 2026년 10월 28일 확인. 보호주택·분양 정책 연구·1959년 아레세 연설 원문 보도·스페인·아일랜드의 주택정치경제 연구·바르셀로나 노동자 주택사 연구·1960년 구분소유법의 제정 이유·스페인 중앙은행의 보호주택 공급 통계.
아레세 사진과 약력: 폴란드 국립디지털기록원(Narodowe Archiwum Cyfrowe) 자료번호 1-E-6350-1의 1939년경 사진이다. 위키미디어 공용은 작자 미상·유럽연합 보호기간 만료를 근거로 퍼블릭 도메인으로 표시한다. 1959년 연설 현장 사진은 아니다. 말라가 대학교 역사사진관의 인명기록은 건축가·정치인 경력, 단일당 사무총장 재임(1941~1945년, 1956~1957년), 주택장관 재임(1957~1960년)을 기록한다. 임명·면직 시점은 스페인 관보로도 확인했다. 2026년 10월 27일 확인. 사진 원본·출처·이용 조건·말라가 대학교 인명기록·1957년 주택장관 임명·1960년 면직.
국립주택원의 설립 이유·지위·권한: 1939년 4월 법 전문은 종전 민간 주택사업의 노력이 분산되고 일부 주택의 품질이 낮았다고 비판하며, 중앙정부가 직접 모든 주택을 짓거나 관리하지 않는 대신 전국 수요를 통합적으로 파악하고 공급조직을 지도하기 위해 국립주택원을 만든다고 설명했다. 이는 정권이 제시한 제정 이유이며, 과거 사업 전체가 실제로 부실했다는 검증 결과는 아니다. 제15조는 주택원을 조직·노동 정책 담당 장관의 직접 지휘 아래 두고, 지방정부·노조·팔랑헤 대표 등을 자문회의에 포함시켰다. 제17조는 지역 계획, 주택 가격·임대료 상한, 건설사업 승인, 금융기관과의 차입 조건 협의, 건설·이용·수선 감독, 홍보 지휘를 열거한다. 제21조는 위반 때 지원 혜택을 정지하거나 박탈할 수 있게 한다. 공급자를 중앙기관의 직영 부서로 만들었다는 뜻은 아니지만, 보호주택 자격과 지원 조건을 정하는 국가의 우위가 법에 명시됐다. 2026년 10월 28일 확인. 1939년 주택법 전문·제15·17·21조.
국립주택원 표지판: 스페인 부렐라의 표지판에는 국립주택원(I.N.V.) 표장, 전국 노조대표부의 명칭, 1957년이 함께 적혀 있다. 사진은 2022년 촬영으로, 1939년 국립주택원 설립 당시의 건물이나 인물을 보여주는 사진은 아니다. 위키미디어 공용의 파일 설명과 CC BY-SA 4.0 이용 조건을 확인하고 원본의 해상도만 축소했다. 2026년 10월 28일 확인. 사진·메타데이터·이용 조건.
1939년 4월 정권 상태와 주택정책의 정치적 쓰임: 역사학자 스탠리 페인은 프랑코의 1939년 완승이 강력한 통치권을 주었다고 평가한다. 1939년 2월 「정치적 책임법」 제2조는 사회당·노동총연맹·전국노동연맹 등 패전한 좌파 정당과 노조를 불법화했다. 미겔 앙헬 델 아르코 블랑코의 2010년 연구는 전후 식량난·자급경제·탄압을 정권 공고화 과정으로 분석한다. 호르헤 마르코의 2020년 연구는 정규전 종료 뒤에도 게릴라와 대반란 폭력이 이어졌다고 설명한다. 호세 칸델라 오초토레나의 2017년 박사논문은 보호주택을 정권의 사회정책 선전과 노동자의 수직 노조 편입에 활용했다고 분석한다. 따라서 군사적 패배의 위험과 사회적 동의의 미완성을 구분했다. 1939년 법의 명칭을 ‘정권 불안 때문에 고른 단어’라고 직접 설명하는 입법 초안·회의록은 확인되지 않았다. 페인의 책은 웹에서 제공하는 해당 장의 개요까지만 확인했으며 책 전문을 열람했다는 뜻은 아니다. 2026년 10월 27일 확인. Payne, 1939년 정권 장 개요·1939년 정치적 책임법·del Arco Blanco(2010), 식량난과 정권 공고화 연구 초록·Marco(2020), 전후 무장 저항 연구·Candela Ochotorena(2017), 주택정책 연구 초록.
초기 공공·정권 조직의 공급과 뒤의 민간 확대: 1939년 법 제11조는 지자체·정권 조직의 승인 사업을 입찰로 시공하도록 했다. 알리칸테대의 마리아 엘리아 구티에레스 모소와 오리우엘라 예술·디자인학교의 크리스티나 카로 가예고가 2015년 알바세테 사업을 분석한 연구는 이냐키 베르게라 세라노의 앞선 연구를 인용해 1939~1954년 OSH 전국 공급을 2만 4,373호라고 적었다. 이 수치는 2015년 연구진이 전국 사업을 새로 합산한 값이 아니다. 반면 호세 M. 브링가스가 1964년 건축 전문지 《Arquitectura》에 발표한 회고표는 OSH 몫을 8만 262호로 적었다. 그 표가 논하는 제도는 1939~1954년의 보호주택이지만 표 자체의 정확한 집계기간과 포함 범위는 명시돼 있지 않다. 후대 연구에 분석상 무게를 두더라도, 인용된 전국 수치를 원자료에서 재검증하기 전에는 차이를 해소할 수 없다. 2006년 후대 연구는 1944~1954년 첫 전국계획기의 보호주택 공급을 공공기관이 주도했다고 정리하고, 다음 계획(1956~1960년)의 민간 추진 24만 5,443호·45.5%, 1961~1976년 계획기의 약 84%를 제시한다. 연도·법제·보호주택 유형이 달라 세 수치를 하나의 연속 집계로 읽을 수 없다. 라스팔마스 초기 사업에 대한 지역 연구도 전국의 공공·민간 비율로 일반화할 수 없다. 2026년 10월 28일 확인. 구티에레스 모소·카로 가예고의 2015년 알바세테 연구·2015년 연구가 재인용한 베르게라 세라노의 연구 서지·브링가스의 1964년 보호주택 공급 회고표·보호주택 공급자의 역사적 비중 연구·라스팔마스 1939~1954년 박사논문 초록·1939년 법 제11조.
토지 수용과 민간 택지 공급의 서로 다른 단계: 1939년 4월 법 제4·9조는 모든 인정 공급자에게 수용 혜택을 열되, 국립주택원이 승인한 지역적으로 중요한 개별 사업에서 소유자가 합리적 매각을 거부한 경우 등으로 한정했다. 1956년 토지법 전문은 시유지의 경매·직접 처분과 지상권 설정을 규정했다. 1966년 12월 아빌라 ‘라파스’ 처분 공고는 국립주택원이 소유한 필지 중 일부를 주택사업자에게 직접 배정하거나 일반 사업자 대상 경매에 부치고, 수용당한 옛 소유자에게도 취득 기회를 부여했다. 1970년 긴급 도시개발 법령은 공공기관에 사업구역 수용·정비 권한을 부여했다. 1964년 「Arquitectura」지에 실린 도시개발관리청 관계자 보고는 주거·상업용 사업 대상지 169곳·5,300헥타르와 모든 용도를 합친 조성 완료지 6곳·109헥타르를 구분한다. 도시계획 연구는 주택부 산하 도시개발관리청이 1960년부터 수용·정비한 토지를 비교적 낮은 가격으로 민간 사업자에게 제공했고 후기에 이 방식이 중요해졌다고 평가한다. 공공 소유 토지의 개별 처분 공고는 정책 경로를 입증하지만 전국 민간 사업 중 그 경로의 필지·호수 비율, 수용가 대비 처분가를 입증하지는 않는다. 2026년 10월 28일 확인. 1939년 법 제4·9조·1956년 토지법·1966년 라파스 필지 처분 공고·1970년 긴급 도시개발 법령·1964년 도시개발관리청 관계자 보고·라몬 베트란 아바디아의 도시계획사 연구.
공공 택지 조성 사례와 사진: 바야돌리드대 도시계획연구소는 우에르타 델 레이의 약 50헥타르를 시가 수용하고, 주택부 산하 도시개발관리청이 계획·정비한 과정을 설명한다. 같은 대학의 다른 연구는 정비된 필지 일부가 지역 민간사업자와 노동자 협동조합 등에 처분됐다고 적는다. 사진은 1960~1970년대 조성 과정이 아니라 2022년 시가지를 보여주며, 위키미디어 공용의 분류와 촬영정보를 기준으로 해당 주거지 일대의 전경으로 소개했다. 개별 건물의 공급 주체는 사진에서 확인되지 않는다. 사진의 저작자·CC BY-SA 4.0 이용 조건을 확인했고 원본 해상도만 축소했다. 2026년 10월 28일 확인. 바야돌리드대 도시계획연구소의 개발 연혁·정비 후 필지 처분에 관한 연구·사진·메타데이터·이용 조건.
1939년 협동조합 장려금과 사회임대 재고: 4월 19일 법 제3조 f호는 자가 거주자가 이를 위해 설립한 건축협동조합을 지원 대상에 넣고, 제8조는 조합원 자신의 건설 노동 등 요건을 갖춘 노동자·장인·농민 협동조합에 공사비의 10~20%를 장려금으로 줄 수 있게 했다. 제13조는 임대와 매각을 모두 허용했다. 9월 8일 시행규칙 제11조 f호·제16조는 조합원용 주택과 출자금의 무배당·무이자를 규정했고, 제73조는 특별한 사유가 없으면 할부를 통한 입주자의 소유권 취득을 우선했다. 제15조는 자선 건설단체의 임대료·분양대금 재투자를 의무화했지만 개별 주택의 영구 임대는 의무화하지 않았다. 12월 15일 칙령은 농업노동자·영세농민의 월 상환 능력이 부족하다고 명시하고, 농촌 지자체와 조합이 계약한 사업에 무이자 선급금과 장려금을 함께 줄 수 있도록 했다. 1939년 법 전문은 이전 협동조합의 이윤 추구·품질 저하를 정권의 주장으로 비판한다. 1942년 「협동조합법」(1월 2일 제정·12일 공포) 제53~55조는 관제 기구가 협동조합 운동을 위계적으로 조직하고 감독하도록 했고, 제58조는 조합의 기술·경제적 경영에 관제 노조가 간섭하지 않는다고 명시했다. 농업협동조합에 관한 마르티네스 소토·라몬 무뇨스의 2009년 연구는 팔랑헤 세력의 자율적 조합운동에 대한 경계와 기존 조합에 대한 개입을 분석한다. 이는 주택협동조합 전체의 운영 실태를 직접 조사한 연구가 아니다. 이 자료만으로는 협동조합 장려금의 실제 지급 호수나 해당 주택의 임대·분양 실적을 산출할 수 없다. 2026년 10월 28일 확인. 1939년 4월 19일 주택법·1939년 9월 8일 시행규칙·1939년 12월 15일 농촌 주택사업 칙령·1942년 협동조합법 제53~58조·2009년 농업협동조합사 연구.
철도노동자 주택의 협동조합 공급 사례: Cuéllar·Martínez-Corral·Cárcel-Carrasco, 「Planes, materiales, lugares: Análisis de la vivienda social ferroviaria en España, 1939–1989」, 2022년. 사업 기록에서 265개 사업·계획 1만 9,903호를 확인했지만 미건설·위치 미확인 사업도 포함한다(34~36쪽). 1940년대 협동조합 사업의 공백과 1950년대 중반 재개, 발렌시아 213·204호, 시우다드레알 604호, 철도회사 임대에서 조합원 소유로의 변화를 논한다(78~80쪽). 이는 철도 부문의 장기 사례이지 1939년 장려금의 전국 집행 통계가 아니다. 2026년 10월 28일 확인. 연구서 원문.
경제·생산 영역의 ‘보호’와 주택법 비교: 1937년 「밀 생산 질서 칙령법」(Decreto-ley de Ordenación Triguera)의 제정 이유는 소농이 대기업·투기꾼에게 피해를 본다고 주장했다. 법은 최저가격과 생산·유통 통제, 국가밀공사 설치를 함께 정했고 제4조는 경작 면적의 선택을 국익에 따른 명령에 종속시켰다. 1939년 10월 24일 「국가적 중요 신규 산업 보호법」(Ley de protección a las nuevas industrias de interés nacional)은 국방·국민경제를 이유로 특정 기업에 최대 15년 동안 감세와 연 4%까지의 자본 수익 보증을 허용하면서, 제3조에서 국가가 감독관과 위임 이사를 두어 경영에 개입하도록 했다. 두 법은 경제적 ‘보호’가 생산자 또는 기업의 위험 경감과 국가의 선별·지휘를 함께 담을 수 있음을 보여준다. 1939년 4월 주택법은 공급조직을 전국 계획 아래 결집시켰지만 기업 이사 임명까지 정한 산업법과 권한이 같지는 않다. 산업법은 주택법보다 뒤에 제정됐으므로 주택법 명칭의 직접 근거로 삼지 않았다. 2026년 10월 28일 확인. 1937년 밀 생산 질서 칙령법 전문·제1~4조·1939년 신규 산업 보호법 전문·제1~3조·1939년 주택법 전문·제1~3조·이탈리아 1927년 노동헌장의 1942년 관보 재수록·포르투갈 1933년 국민노동헌장 관보.
1938년 노동헌장 선전 포스터: 원본 상단에는 「노동헌장」(Fuero del Trabajo)과 ‘국가생디칼리스트 스페인’, ‘조국·빵·정의’가 적혀 있다. 포스터의 제작자는 확인되지 않았으며 위키미디어 공용은 익명 저작물의 보호기간이 끝난 퍼블릭 도메인 자료로 표시한다. 국가는 경제를 국민에게 봉사하도록 이끌고 노동·생산을 하나의 공동체로 묶겠다고 주장했지만, 이는 정권의 선전 문구와 법령의 이념적 내용이지 실현된 성과에 관한 증거가 아니다. 해당 포스터는 1938년 「노동헌장」을 다룬 대학 연구에도 수록돼 있다. 2026년 10월 28일 확인. 포스터 원본·저작권 표시·국가생디칼리슴 연구의 포스터 수록·1938년 노동헌장 원문.
‘보호’의 법률상 대상과 자본 축적이라는 연구 해석: 1939년 「저임대료 주택 보호와 국립주택원 설립에 관한 법률」 제1조는 보호제도를 위생적이고 저렴한 임대주택을 짓는 단체·개인에게 유리한(en favor de las entidades y particulares) 것으로 적고, 제3조에는 지자체·노조·정권 조직·기업·자선단체·자가사용자·영리 임대사업자 등을 열거한다. 제4조는 혜택별 대상을 달리 정해 무이자 선급금은 지자체·노조·정권 조직 등에 한정했다. 따라서 1939년의 단어 자체가 자본주의 체제나 모든 자본가를 보호한다는 뜻이었다는 직접 근거는 없다. 그러나 법이 사적 사업자에게 감세 등 혜택을 연 것은 사실이다. 후대 정책의 분배 효과를 분석한 후안 마누엘 파레뇨 카스테야노(Juan Manuel Parreño Castellano)의 2006년 연구는 라스팔마스 대도시권의 1956~1998년 지정증·사업기록을 조사해 공적 지원이 전문 민간 공급자의 자본 축적 수단으로 기능했다고 해석한다. 같은 저자의 2003년 라스팔마스 연구는 1940~1978년 민간 공급 보호주택의 소득 요건이 느슨하거나 없어서 일부가 구매력 있는 집단에 공급됐다고 분석한다. 라몬 베트란 아바디아(Ramón Betrán Abadía)의 2002년 논문은 특히 1950년대 후반 이후 주택정책이 건설·금융 자본을 강화했다고 비판한다. 이들은 제도의 분배 결과와 정치경제적 기능을 분석한 것이며, ‘보호’라는 명칭의 입법자 의도나 1939년 직후 전국 사업의 수익률을 직접 입증한 자료는 아니다. 2026년 10월 27일 확인. 1939년 법 제1·3·4조·Parreño Castellano(2006), 민간 공급자의 자본 축적 연구·Parreño Castellano(2003), 라스팔마스의 공급 대상 분석·Betrán Abadía(2002), 프랑코 이후 주택정책 분석.
프랑코 시대 주택사업의 이권·특혜와 국립주택원의 직접 비리 구별: 루이스 모레노 사카레스의 2020년 연구는 프랑코 독재기에 국가 관료와 부동산업체의 후견 관계가 형성됐고 인허가·공공계약이 정치적 인맥 및 뇌물과 결부됐다고 분석한다. 이는 당시 건설·부동산 부문 전반에 관한 연구이지 국립주택원 특정 간부의 범죄 판정은 아니다. 후안 마누엘 파레뇨 카스테야노의 라스팔마스 기록 연구는 1956~1978년 민간 공급 보호주택 1만 5,781호의 표본 중 2,585호가 전용면적 90㎡를 넘고 관료·군인·전문직을 위한 사업도 공적 혜택을 받았음을 확인했다. 예로 1973~1976년 시의회 직원 협동조합의 61호는 전용면적 89~171㎡였다. 연구에 따르면 당시 민간 공급 보호주택은 매수자 소득 요건이 없었다. 따라서 정책상 혜택의 편향, 후견적 배정과 규정 위반을 구별해야 한다. 1979년 스페인 관보에 실린 판결은 국립주택원이 1971년 Inmobiliaria Urbis에 보호주택 제도 위반으로 1만 5천 페세타 벌금과 보수공사를 명한 처분을 유지했다. 마드리드 재정착 주택에 관한 최근 기록 연구는 1960년대 고위직·군인·성직자의 추천장에 의한 배정 압력을 보여주지만 그 담당은 마드리드 도시계획당국이었다. 이번 검색 범위에서는 프랑코 시대 국립주택원 간부의 금품수수·횡령 사건을 입증한 자료를 찾지 못했다(NOT_VERIFIED). 2026년 10월 27일 확인. Moreno Zacarés(2020), 스페인 도시 부패의 정치경제 연구·Parreño Castellano(2003), 라스팔마스 보호주택 사업기록 연구·1971년 국립주택원 처분을 유지한 판결의 관보·마드리드 재정착 주택 배정 기록 연구.
한국 제도와의 비교: 2026년 9월 8일 시행 중인 「공공주택 특별법」 제50조의3은 임대 후 분양전환을 목적으로 건설한 공공건설임대주택을 임대의무기간 뒤 분양전환할 때 자격을 갖춘 임차인에게 우선 분양전환하도록 한다. 같은 법 시행령 제2조는 분양전환공공임대주택을 여러 공공임대 유형 중 하나로 열거한다. 시행령에는 임대의무기간 중에도 일정 기간이 지난 뒤 사업자와 임차인이 합의하면 분양전환할 수 있는 예외가 있다. 2026년 9월 8일 시행 중인 「주택법」 제64조 제1항은 법에서 정한 주택 자체와 입주자로 선정된 지위의 매매·증여 등 전매를 일정 기간 제한한다. 같은 조 제4·5항은 일부 주택의 소유권 이전 제한을 등기에도 적도록 해, 분양권만이 아니라 분양받은 주택의 소유권 이전도 규율한다는 점을 분명히 한다. 스페인 보호주택은 지역·사업의 지정 조건에 따라 분양형과 임대형이 함께 있고, 보호기간 중 재매각 가격과 구매자 자격 제한이 남을 수 있으므로 한국의 분양전환이나 전매제한 한 제도만과 일대일로 대응하지 않는다. 전매제한 대상과 기간에는 예외가 있고 토지임대부 분양주택 등의 별도 규칙도 있어, 본문 표는 일반 원리만 비교한다. 2026년 10월 27일 확인. 공공주택 특별법 제50조의3·공공주택 특별법 시행령 제2조·주택법 제64조·마드리드주 보호주택 재매각 규칙.
공급자 지원과 장기 임대 재고의 차이: 1939년 스페인 법은 저렴한 임대주택을 지을 단체·개인을 보호제도의 직접 수혜자로 정했으므로, 스페인이 처음부터 분양만 지원했다는 뜻은 아니다. 장기 국제비교 연구는 오스트리아·덴마크·네덜란드가 지방정부나 주택단체를 통한 사회임대를 많이 축적했지만, 벨기에 같은 서유럽 민주국가에서는 자가 소유 장려가 우세했다고 정리한다. 스페인·아일랜드 비교 연구는 프랑코 시대 스페인의 자가 소유 확대를 사회적 진정 목적과 연결하면서, 건설·금융과 도시화도 함께 분석한다. 이탈리아·스페인 비교 연구는 두 독재 체제가 건설업과 자가 소유를 성장과 사회질서의 수단으로 보았다고 평가한다. 야당·독립 노조 탄압이 임차인의 독립된 정치적 요구 공간을 좁혔다는 해석은 1939년 정치적 책임법과 노동헌장에 근거하지만, 국가별 임대 재고 격차의 단일 원인으로 입증된 것은 아니다. 2026년 10월 28일 확인. 1939년 스페인 주택법·1939년 정치적 책임법·사회임대의 장기 국제비교 연구·스페인·아일랜드 주택정치경제 비교 연구·이탈리아·스페인 독재기 주택정책 비교 연구.
네 나라의 공급자 성격과 지원 명분: 덴마크 공급자 연합 BL은 1853년 의사들의 위생 개선 주택사업 뒤 노동자·노조·협동조합의 주택단체가 생겼고, 1933년 이후 승인된 비영리 공급자만 주택 목적에 자금을 쓰는 조건으로 지원을 받을 수 있었다고 정리한다. 빈의 사회주택 자료는 오스트리아에서 먼저 조합원 주거를 개선하려는 협동조합이 나왔고 공적 지원이 후행했다고 설명한다. OECD는 현재 오스트리아 공익주택법인에 공공기관·자선단체·금융기관·민간 주체가 참여한다고 확인한다. 네덜란드 공급자 연합 Aedes는 초기 주택단체의 발의자가 부유층 시민·공장주·조직 노동자로 다양했다고 설명한다. 스페인의 1939년 법은 지자체·노조·정권 정치조직을 주요 사업 주체로 열거하고, 국가가 사업을 승인하도록 했다. 1938년 노동헌장과 1939년 정치적 책임법을 함께 보면 여기서 독립 노동조합의 자율적 정책 협상을 전제할 수 없다. 어느 나라든 공급자가 모두 가난한 사람의 자조조직이거나 모두 영리 건설업자였다고 할 수 없다. 2026년 10월 28일 확인. 덴마크 BL의 주택단체사·빈 사회주택 자료의 오스트리아 공익주택사·OECD의 오스트리아 공급법인 분석·네덜란드 Aedes의 주택단체사·스페인 1939년 주택법.
공급 목적·배당 규칙·영리 사업자의 비교: 덴마크 공급자 연합 BL은 일반 사회임대가 비용에 따라 임대료를 책정해 공급자에게 임대 이윤을 남기지 않는다고 설명한다. 덴마크 사회주택청은 입주자가 주요 의결기관에서 다수를 차지한다고 안내한다. 네덜란드 정부는 인가 비영리주택법인에 영리 목적이 없고 재원을 주거 목적에만 쓴다고 밝힌다. 1852년 암스테르담 VAK에 관해서는 네덜란드 의회 보고서가 부유한 시민 20명의 각 2천 길더 출자, 최대 3% 수익, 약 30년간 800호 공급을 함께 기록한다. 주택제도사 연구는 초기 3%가 2천 길더짜리 출자증권에 대한 지급 한도였고 1868년부터 지급률을 점차 높였다고 설명한다. 1877년 정부 보고서는 VAK가 주주에게 5%를 지급했다고 적지만, 그 문장에는 계산의 분모가 명시되지 않았다. 주주에 대한 배당이라는 맥락상 출자금 대비 비율로 읽는 것이 자연스럽지만, 이 보고서만으로는 확정할 수 없다. 임대료 수입의 5%나 주택사업 자체의 수익률이라는 해석은 이 자료로 뒷받침되지 않는다. 이 역사적 제한 수익을 현행 네덜란드 주택법인의 배당 가능성으로 옮겨 읽을 수는 없다. 네덜란드 통계청이 2001년 재구성한 장기·단기 금리 시계열에서 1852년 값은 각각 4.2%와 2.5%다. VAK의 3%는 장기금리보다 낮고 단기금리보다 높지만, 만기가 다른 금리와 출자금의 수익 상한을 같은 상품의 수익률처럼 직접 비교할 수는 없다. 단기금리가 낮은 까닭으로 장기 채권의 금리·물가 불확실성에 대한 보상과 미래 단기금리 전망을 들 수 있으나, 이 자료만으로 1852년 격차의 원인을 확정할 수는 없다. OECD는 오스트리아 공익주택법인의 제한 배당과 이익 재투자 의무를 설명한다. 스페인 보호주택에 관한 라스팔마스 사업기록 연구는 민간 공급자가 공적 혜택을 활용했고 구매력 있는 가구가 일부 주택을 취득했다고 분석한다. 이 사례만으로 스페인 공급자 모두의 실제 순이익률은 알 수 없다. 2026년 10월 28일 확인. 덴마크 BL의 비영리 설명·덴마크 사회주택청의 입주자 의결권 설명·네덜란드 정부의 주택법인 비영리성 설명·네덜란드 의회의 VAK 출자·주택 공급 기록·베이커르스의 VAK 출자증권과 배당 연구·1877년 네덜란드 정부의 VAK 지급 기록·네덜란드 통계청의 1852년 장기·단기 금리(표 10, 101쪽)·유럽중앙은행의 장단기금리 차이 설명·OECD의 오스트리아 배당·재투자 설명·라스팔마스 민간 보호주택 공급 연구.
보호주택 최종 인가와 이용방식의 연도별 자료: 스페인 주택·도시의제부의 「사회주택 특별보고서 2024」 표 1.6에 실린 전국 최종 인가 호수를 이용했다. 확인한 연도별 이용방식 분류는 2014~2023년이다. 표에서 분양용·임대용·구입 선택권이 있는 임대·기타를 합쳐 연도별 전체 호수를 확인했고, 분양용 호수를 전체 호수로 나눠 비율을 계산했다. 따라서 그래프는 최종 인가 당시의 예정 이용방식을 보여주며 실제 분양 거래량이나 현재의 임대 재고를 뜻하지 않는다. 스페인 중앙은행의 2024년 그림 14.b는 2014년 분양 비율을 약 82%로 제시하므로, 두 간행물의 2014년 수치가 일치하지 않는다. 차이의 원인은 확인되지 않았으며 본문과 그래프는 호수와 이용방식이 함께 실린 주택부의 동일한 표를 일관되게 사용했다(SOURCE_CONFLICT). 2026년 10월 28일 확인. 주택부 보고서 서지·보고서 원문·중앙은행 그림 14.b.
분양·임대·기타의 증감과 지역 편중: 주택·도시의제부 「사회주택 특별보고서 2024」 표 1.6의 전국·카탈루냐·마드리드주 연도별 최종 인가를 비교했다. 2023년 ‘기타’ 전국 1,867호 중 1,843호가 카탈루냐에 있었으나, 표에는 이 물량의 구체적인 이용권 유형이 설명돼 있지 않다. 따라서 기타를 사회임대에 더하지 않았다. 표 1.4의 잠정 인가는 사업의 앞선 승인 단계에 관한 별도 집계이며 최종 인가와 개별 사업별로 연결된 코호트가 아니다. 2026년 10월 28일 확인. 주택부 보고서 표 1.4·1.6.
임대 수요와 2018년 전후의 중앙정부 정책: 스페인 중앙은행의 2020년 보고서는 2014~2019년 청년층의 임대 수요와 대도시의 임대료 상승을 고용·대출 여건과 함께 분석했다. 국민당 정부는 2018년 3월 「2018~2021 국가주택계획」(Real Decreto 106/2018)에 25년 이상 임대·사용권 공급을 지원하는 프로그램을 넣었다(제24·25조). 사회당의 산체스는 2018년 6월 총리가 됐고, 7월 의회 연설에서 그 계획을 공공주택·임대 중심으로 재조정하겠다고 밝혔다. 계획의 제정, 정부의 방향 제시, 실제 준공 성과는 서로 다른 단계다. 2026년 10월 28일 확인. 중앙은행 연구·2018년 국가주택계획·산체스 정부 출범 연혁·2018년 7월 산체스 의회 연설.
지역과 후속 정책의 시차: 2020년 마드리드주의 임대용 최종 인가 1,251호는 전국 2,092호의 약 60%다(주택부 표 1.6). 마드리드주 정부의 공식 인물 자료와 선거자료에서 2019년 이후 디아스 아유소가 국민당 소속 주지사였음을 확인했다. 2021년 회복계획의 사회·저렴 임대주택 신축 지원과 2023년 주거권법은 2019년 최종 인가 증가보다 뒤에 나왔다. 중앙은행은 2021~2023년 건설비·인력·금리 부담을 주택 공급의 제약으로 분석했지만, 이 자료만으로 분양용 보호주택 인가 감소의 원인별 비중을 산정할 수 없다. 2026년 10월 28일 확인. 주택부 지역별 인가·마드리드주 주지사 연혁·국민당 소속 확인·2021년 회복계획·중앙은행 2023년 연례보고서.
스페인 정부, 「Plan Estatal de Vivienda 2026–2030」 의결 설명, 2026년 4월 21일. 원문.
스페인 정부, CASA47 주택매입 공모, 2026년 3월 6일, 및 공급 포털 발표, 2026년 9월 7일. 매입 공모·포털 발표.
스페인 국민당(PP), 주택 건설 허가·토지·세금과 시장 규제에 관한 당의 입장, 2026년 10월 6일. 원문.
스페인 복스(Vox), 2025년 공약집, 자가 소유와 사회주택 입주 자격에 관한 당의 입장. 공약집.
Provivienda·40dB, 「El pragmatismo de la sostenibilidad」, 2024년 6월 13~27일 성인 4,000명 온라인 조사; 2025년 3월 4일 조사 결과 소개. 79.4% 문항 소개·표본·조사일이 적힌 보고서 발췌본.
주석 1
OECD, 「PH4.2. Social Rental Housing Stock」, 2024년 4월 16일 갱신, 그림 PH4.2.1 및 국가별 주석. 원문.
주석 2
오스트리아 통계청은 Hauptwohnsitzwohnung을 중앙거주등록부에 적어도 한 사람이 주된 거주지로 등록한 주택으로 정의한다. 2021년 주택 전수조사에서는 전체 주택의 81.8%에 주된 거주지 등록자가 있었고, 4.9%에는 부차적 거주지 등록자만 있었으며, 13.3%에는 거주 등록자가 없었다. 통계청은 등록자가 없는 집도 매매·임대 대기 중이거나 실제 거주자가 등록하지 않은 경우일 수 있다고 설명한다. 따라서 등록 상태를 실제 공실 상태와 동일시해서는 안 된다. 2026년 10월 24일 확인. 통계청 「Wohnen 2025」 용어집·2021년 주택 전수조사 보도자료.
주석 3
Housing Europe·University College Dublin 등, 「Social and Public Housing in the EU & UK」, 2026년 6월 29일 공개, 국가별 프로필. 연구와 국가별 자료.
주석 4
지도 경계는 Natural Earth의 1:110m 국가 경계 자료를 사용했다. 지도는 지리적 위치를 보여주기 위한 것으로 국경·영유권에 관한 판단을 뜻하지 않는다. 원자료는 공개 영역(public domain)이다. 2026년 10월 23일 확인. 경계 자료·이용 조건.
주석 5
woningcorporatie는 원어로는 ‘주택법인’에 가깝다. 이 글에서는 재단·사단법인이 자산을 공익주택 목적에 묶는다는 점을 쉽게 전하려고 ‘비영리주택법인’이라고 부른다. 법률상 정식 명칭은 toegelaten instelling(인가기관)이다. 네덜란드 의회의 용어 정의·감독기관의 인가 요건.
주석 6
스페인 관보, 「Ley 12/2023, de 24 de mayo, por el derecho a la vivienda」, 2026년 10월 23일 확인한 통합본, 제28조. 공공 주택재고의 직접·간접 운영, 공공 토지 위 제3자 지상권·허가, 비영리 운영기관을 규정한다. 보호주택·공공 주택재고에는 자치주 법률이 함께 적용된다. 법률 원문.
주석 7
스페인 보호주택의 출발과 당시 배경: 스페인 왕립학술원(RAE)의 proteger 항목은 위험에서 지키는 뜻과 함께 돕거나 후원한다는 뜻도 싣고, 명사 protección의 유의어에도 도움(ayuda)·지원(apoyo)이 있다. 영어 benefit도 도움이 되는 효과나 혜택을 가리키므로 의미가 일부 겹치지만, 법률의 protección과 완전히 대응하지는 않는다. 1939년 법은 제도 이름에는 protección을, 감세·무이자 선급금 등 구체적인 혜택에는 별도의 beneficios를 썼다. 제1조가 보호제도를 저렴하고 위생적인 주택을 짓는 단체·개인을 위한 것이라고 명시하므로, 도입 당시에는 공급 주체에 대한 공적 후원의 뜻이 앞섰다고 읽을 수 있다. 동시에 주택의 품질·가격·이용에 대한 조건을 붙였으므로 입주 가구를 위한 규제도 그 제도의 일부였다. 1911년 6월 12일 「저렴한 주택 건설법」(Ley relativa a la construcción de casas baratas) 제3조는 낮은 임금으로 사는 사람을 위한 위생적·저렴한 집의 임대와 분양, 자선·협동조합 설립과 자금조달 지원을 규정했다. 1935년 6월 25일 「실업 구제법」(Ley de 25 de junio de 1935 dictando normas para remediar el paro obrero) 제13·14조는 기존 저렴한 주택사업의 융자를 잇고, 임대·분양 주택을 짓는 부동산회사에 일부 세금 면제를 허용했다. 전쟁 이전에도 건설업·민간 주택사업이 존재했고 정부가 이를 통해 일자리와 주택 공급을 늘리려 했다는 뜻이다. 1939년 4월 19일 「저임대료 주택 보호와 국립주택원 설립에 관한 법률」(Ley estableciendo un régimen de protección a la vivienda de renta reducida y creando un Instituto Nacional de la Vivienda) 제1조는 건설 단체·개인을 대상으로 한 régimen de protección에 속하는 집을 viviendas protegidas라 명명했다. 제2조는 국가 계획·사업 승인 체계를, 제3조는 여러 공급 주체를, 제4·6조는 감세·무이자 선급금 등 혜택을, 제13조는 임대와 매각을 규정했다. 제정 이유는 지자체·노조·정권 조직이 대규모 건설자금을 구하게 하되 국가가 모든 사업을 직접 건설·관리하지 않겠다는 방침을 명시한다. 제6조의 무이자 선급금은 지방정부·정권이 인정한 노조·정권 정치조직에만 허용됐고 토지·건설·기반시설을 포함한 총사업비의 최대 40%였다. 제11조는 이 조직들이 공사를 직접 시공하지 않고 입찰로 발주하도록 했다. 따라서 법의 주된 지원 대상인 사업 주체와 공사를 수주하는 건설업체는 같은 개념이 아니다. 1939년 시행규칙 제75·76조는 보호기간 중 승인 없는 재매각과 승인 임대료의 인상을 제한했다. 법 제정 이유는 이전 협동조합을 비판하고 국가 지도와 체제 조직의 역할을 강조한다. 이는 법을 만든 정권의 주장으로 읽었다. 마리아 돌로레스 팔라손 보테야(María Dolores Palazón Botella)의 2019년 주택사 연구는 casas baratas에서 viviendas protegidas로의 명칭 변화에 국가가 시민을 돌본다는 정치적 의미가 담겼다고 해석한다. 내전 후의 주택·자재·자금 부족은 스페인 국립연구위원회(CSIC) 학술지의 주택사 연구를 참고했다. 자재 부족은 특히 전후 제도를 집행하는 과정의 제약으로 확인된다. 내전 전에도 건설 기술과 주택사업이 발전했으나 도시의 저렴한 집 부족이 남았다는 점은 CSIC의 1920~1936년 건축사 연구를 함께 참고했다. 1954년 「제한임대료 주택 보호법」(Ley sobre protección de viviendas de renta limitada)은 1939년 보호제도가 건설자에게 경제적 지원을 주는 방식이었다고 설명하고 이를 대체했다. 1963년 법령 통합본은 viviendas de protección oficial이라는 명칭을 사용했다. 2026년 10월 27일 확인. RAE의 proteger 뜻풀이·RAE의 protección 뜻풀이·영어 benefit 뜻풀이·1911년 법 원문·1935년 실업 구제법 원문·CSIC의 전쟁 전 주택건설 연구·1939년 법 원문·1939년 시행규칙·2019년 주택사 연구·CSIC의 전후 주택 공급사 연구·1954년 법·1963년 법령 통합본.
주석 8
스페인 보호주택의 지정·이용·보호기간: 1978년 「주택정책에 관한 긴급명령을 시행하는 왕령」(Real Decreto 3148/1978) 제1조는 옛 공식 보호주택(vivienda de protección oficial, VPO)을 행정기관이 지정하는 주택으로 정의하고, 제9~10조는 개인 또는 법인의 소유와 임대·소유 양쪽의 이용방식을 허용했다. 이는 당시 제도의 설명이며 현재 전국 공통 입주·가격 규칙이라는 뜻은 아니다. 마드리드주는 보호주택의 분양·자가사용·임대와 가격·소득 상한을 안내하고, 일부 유형의 보호기간을 최종 지정 뒤 15년이라고 설명한다. 카탈루냐 주택청은 사업자의 신청과 행정기관의 지정, 소득·가격 상한, 보호기간 중 재매각 규칙을 안내한다. 카탈루냐 「주거권법」 제80조 제1항은 공공 지원금이 있거나 없는 공식 보호주택 모두를 허용한다. 제80조 제5항은 보호주택용으로 지정된 토지에 일반주택을 지을 수 없게 하고, 제101조의2 제2항은 그런 토지의 보조금 없는 민간임대사업을 규정한다. 제103조는 보조금과 토지지정 의무가 모두 없는 자발적 사업도 허용하지만, 보호주택 신청자 명부에 오른 사람에게 공급하도록 한다. 제77·78·81·83·85조는 가격 상한, 상시 거주, 입주 자격, 계약 심사 등을 정한다. 보조금이 없는 사업의 다른 간접 혜택이나 실제 참여 동기는 해당 조문만으로 확정할 수 없다. 카탈루냐의 현행 안내에서 보호주택용으로 확보한 토지나 공공 토지재산에 지은 주택은 보호기간이 무기한이며, 과거 규정에 따라 지정된 주택은 최종 지정 결정에 적힌 기간을 따른다. 두 자치주의 예시는 지역·시기별 차이를 보여줄 뿐 스페인 전체의 기간이 아니다. 2023년 주거권법 제16조의 전국 공통 보호주택 원칙은 2024년 헌법재판소 판결로 무효가 됐다. 2026년 10월 27일 확인. 1978년 왕령 제1·9·10조·마드리드주 보호주택 안내·마드리드주 재매각 규칙·카탈루냐 주택청의 지정·보호기간·재매각 안내·카탈루냐 주거권법 제77·78·80·81·83·85·101조의2·103조·2024년 헌법재판소 판결.
주석 9
직접 지원과 토지·세제 혜택의 구별: 카탈루냐 「주거권법」 제80조 제1항은 공공 지원 유무와 관계없이 보호주택을 지을 수 있고 영리·비영리 법인 모두 사업자가 될 수 있다고 정한다. 제80조 제5·6항은 보호주택 용도로 지정된 토지와 공공 소유 토지의 공급을 별도로 규정한다. 그러므로 보호주택 용도지정 토지가 모두 공공 소유이거나 기부 토지인 것은 아니다. 제101조의2 제2항은 보호주택 용도 사유지에서 지원 없이 공급하는 임대주택을, 제103조는 공공 지원과 토지 용도지정 의무가 모두 없는 자발적 사업을 따로 규정한다. 이는 법률상 허용 범위이며, 이번 조사에서 제103조 방식으로 실제 공급한 개별 사업의 자금 조달이나 기부 사례는 확인하지 못했다(NOT_VERIFIED). 스페인 「지방재정법」 제73조 제2항은 정식 지정된 보호주택에 신청에 따른 부동산세(IBI) 50% 감면을 지정 후 최대 3개 과세기간에 적용하고, 제103조 제2항 라목은 지자체 조례가 보호주택의 공사세(ICIO)를 최대 50% 감면하도록 허용한다. 스페인 국세청은 특별 보호 유형 또는 공공 공급형 새 주택의 사업자 분양에 부가가치세(IVA) 4%를, 일반 새집에는 10%를 안내한다. 2026년 12월 1일부터 영구·무기한 보호주택으로 4% 적용 대상을 확대하는 개정은 2026년 10월 27일 현재 아직 시행 전이다. 카탈루냐 세무청은 보호주택의 유상 이전에 부동산 이전세(ITP) 7% 세율을 안내하고, 인가된 비영리 사회주택 공급자가 임대·사용권용 보호주택을 마련하려고 주택을 매입할 때 이전세 100% 감면을 안내한다. 이는 해당 주택의 거래·보유·공사에 관한 조건부 혜택이며 제103조의 개별 사업자가 실제로 감면을 받았다는 증거는 아니다. 2026년 10월 27일 확인. 카탈루냐 주거권법 제80·101조의2·103조·스페인 지방재정법 제73·103조·스페인 국세청의 주택 부가가치세 안내·2026년 말 부가가치세 개정 시행일·카탈루냐 보호주택 이전세율·카탈루냐 비영리 공급자의 취득세 감면.
주석 10
덴마크 정부, 「Lov om almene boliger m.v.」(통칭 Almenboligloven), 2026년 1월 25일 법률 공표본, 제10~12·16·33조. 일반 주택조직의 입주자 의결권, 단지 간 재정적 독립과 단지별 부동산 귀속의 등기, 이사회 구성에 관한 규정이다. 별도 예산·결산의 구체적인 규칙은 주석 85를 보라. 자립형 시설과 고령자주택에는 별도 규정이 있다. 2026년 10월 24일 확인. 법률 원문.
주석 11
덴마크 사회주택법 제16조의 økonomisk uafhængig는 주택단지가 다른 단지 및 주택법인과 재정적으로 독립한다는 규칙이며, 단지별 부동산 귀속의 등기 원칙도 정한다. 제6a조는 법인에 소속 단지의 건전한 운영·재정관리·자체점검을 요구하고, 제14b조는 법인 이사회의 모든 단지 운영·수선·예산 적립에 대한 총괄 책임을 정한다. 제35조는 단지위원회가 운영예산·연간 결산을 승인하도록 하며, 위원회가 없으면 제34·36조에 따라 법인 이사회가 해당 기능을 맡고 단지회의에 예산·결산을 제출한다. 제20조는 법인의 공동 적립금, 제22조는 상환 안정성 등 조건을 붙인 단지 간 대출, 제25조는 공인 감사인의 결산 감사와 지자체·공동기금 제출을 규정한다. 제164조는 지자체의 공적 감독을 정한다. 주택 운영규칙 제6조 제4항과 제7조는 법인 최고 의결기구의 단지 결산·부동산 매입·매각 승인 및 이사회 위임 가능성을 정하고, 제26조는 단지와 법인·다른 단지 사이의 채무 분리를 정한다. 같은 규칙 제69·72·74·75·79조는 법인과 각 단지의 별도 예산·결산, 부문별 회계 관행, 감사·제출과 단지 수입·지출의 균형을 구체화한다. 결산자료는 Landsbyggefonden 데이터베이스에서 공개된다. 이 제도는 단지별 경제적 경계와 책임을 회계로 확인하는 것이며, 국제회계기준의 자산계정·손익계산서 구분을 가리키는 표현이 아니다. 2026년 10월 24일 확인. 사회주택법 원문·주택 운영규칙 원문·공급자연합의 단지 재정 설명·공개 결산 데이터베이스.
주석 12
오스트리아 연방법률정보시스템, 「Wohnungsgemeinnützigkeitsgesetz」, 2026년 10월 23일 확인한 현행본, 제1·5·6·7·10·10a·11·12·14조. 제10조 제1항은 준비금 변동을 반영한 연간 잉여금 가운데 배당 가능한 총액을 납입 출자금·자본금과 제14조 제1항 제3호의 허용 이율에 연동해 제한한다. 제14조의 기본 이율은 연 3.5%, 조건부 최고 5%다. 제1조 제3항은 벌어들인 자기자본을 공익주택에 장기 귀속시키고, 제7조 제6항은 일정한 여유자본의 주택사업 투입 시한을 정한다. 세 가지 법인 형태, 지분양도·잔여재산 규정도 함께 확인했다. 같은 나라 「Aktiengesetz」 제53조는 일반 주식회사의 주주 이익 참여를 규정한다. 오스트리아 공익주택법인 연합(GBV), 「Wer sind die Gemeinnützigen?」, 법인 형태와 출자자 구성 설명, 2026년 10월 23일 확인. 오스트리아 연방경제부의 영문 설명도 이 제도를 limited-profit housing이라고 부른다. 주택공익법·주식회사법·GBV 설명·연방경제부 영문 설명.
주석 13
네덜란드 주거·공간계획부, 「Statuten」·「Inspraak bij corporaties」·「Handreiking governance woningcorporaties」, 2026년 10월 23일 확인. 비영리주택법인의 재단·사단법인 형태, 임차인단체의 감독기구 위원 추천권, 사원총회의 정관 변경 권한을 설명한다. 2022년 법 개정으로 총회의 일부 자문권은 폐지됐다. 실제 비영리주택법인 De Woningraat은 임차인이 사원이 될 수 있으나 총회의 공식 권한이 제한적이라고 설명한다. 네덜란드 비영리주택법인연합(Aedes), 「Wat doen corporaties?」, 2025년 자료, 재단형이 많다는 설명. 법인 형태·입주자 권한·정부의 운영 지침·2022년 권한 변경·De Woningraat 사례·Aedes 설명.
주석 14
OECD, 「Strengthening Latvia’s Housing Affordability Fund: Country Notes on Austria, Denmark, the Netherlands and Slovenia」, 2023년 6월 15일, 각국 금융 모형. 원문.
주석 15
네덜란드 비영리주택법인 감독기관(Aw)이 공개한 「Verantwoordingsinformatie woningcorporaties dVi2024 H1–H5」의 법인 명부(Data 1.1-1.4)와 운영 중 자산(Data 2.1, Soort_Instelling=TI, Onderdeel=2.1A, Eenheid=Woon, DAEB·비DAEB 합산)을 법인 등록번호로 연결해 재집계했다. 법인 형태는 명칭과 개별 법인의 연차보고서·법인형태 설명으로 대조했다. 예컨대 Oost West Wonen은 2024년 10월 사단형에서 재단형으로 전환한 사실을 반영했다. 272곳 중 2곳은 이 항목의 주거공간이 0호다. 지자체별 점밀도 지도는 같은 파일의 Gemeente aantal ultimo를 사용해 소유지분 가중치를 포함한 지자체별 수량을 모았으며, 지자체 코드가 없는 47호를 제외했다. 경계는 2024년 네덜란드 통계청(CBS)·지적청(Kadaster)의 일반화 지자체 경계를 사용했다. 점은 임의 배치이고 실제 주소가 아니다. 이 계산은 감독기관이 따로 발표한 법인형태별 공식 집계가 아니다. 2026년 10월 23일 확인. 감독기관의 공개자료 안내·dVi 2024 원자료·법인형태 전환 사례·2024년 경계자료 안내.
주석 16
Housing Europe 등, 「Spain」, 「Social and Public Housing in the EU & UK」 국가 프로필, 2026년 공개, 2021년 거주주택 및 사회임대 추정. 국가 보고서.
주석 17
덴마크 교통·건설·주택부 장관의 2018년 의회 답변은 일반 주택조직이 사법상 설립된 민간조직이며 공공기관은 아니라고 설명한다. 덴마크 대법원은 2008년 조세 사건에서 주택단지별 별도 결산과 부동산 등기상 명의에도 불구하고 단지를 조직과 별개의 법적 주체로 보지 않았다. 2022년 대법원 판결은 2008년 판단이 다른 법률 분야의 조직·단지 관계까지 일괄 확정한 것은 아니라고 덧붙였다. 덴마크 세무당국은 별개 주택조직과 공동 관리조직을 서로 다른 법적 주체로 판단했다. 따라서 ‘법인’은 주택조직 자체를 가리키며 단지마다 별도 법인이 생긴다는 뜻은 아니다. 2026년 10월 23일 확인. 2018년 장관 답변·2022년 대법원 판결·2008년 판결에 대한 세무당국 지침·세무당국의 별도 법인 판단.
주석 18
덴마크 등기법원(Tinglysningsretten)의 2026년 7월 16일 안내는 주택단지에 별도 CVR 번호가 없고, 법인명·법인 CVR 번호·단지 표시의 조합으로 식별한다고 설명한다. 단지를 소유자로 표시한 부동산도 등기상 권리자의 CVR 번호는 주택법인의 것을 쓰고 단지 표시는 부가란에 적는다. 같은 법인 안에서 부동산의 단지별 표시를 옮길 때는 서로 다른 법인 사이의 양도로 보지 않는다. fsb의 2025년 대표 명단은 01-085 Blågården을 단지번호·단지명으로 열거하고, 공동기금의 2023년 단지별 결산은 법인 fsb와 단지 Blågården을 나눠 표시하며 CVR 번호는 fsb에만 기재한다. 다른 법인 FFB의 공식 웹사이트에 실린 Lindehaven 명판 사진에는 법인명과 단지명이 나란히 있으며, FFB의 단지 목록에도 Lindehaven이 나온다. 2026년 10월 24일 확인. 등기법원 안내·fsb 대표 명단·Blågården 단지 결산·FFB Lindehaven 명판 사진·FFB 단지 목록.
주석 19
주택법 제16조는 원칙적으로 각 단지가 부동산의 skøde를 갖도록 한다. 2004년 국회 상임위에 제출된 장관 답변은 이 의무가 1983년 단지별 경제적 독립을 명확히 하려고 법에 들어왔으며, 법인이 파산하더라도 단지 부동산은 법인의 파산재단에 포함되지 않는다고 설명한다. 등기법원은 법인 공통부문을 소유자로 표시한 부동산과 단지를 소유자로 표시한 부동산을 구별한다. 후자에도 법인의 CVR 번호를 등기상 권리자 번호로 적는다. 2008년 대법원 다수의견은 법인과 단지가 상호 의존하는 특수한 법적 구조라고 보면서 단지의 증서·임대수입·재정 독립과 법인의 총괄 권한을 함께 인정했다. 반대의견은 매각·담보 설정 등 통상적 소유권능이 법인에 있다는 점을 중시해, 헌법상 재산권 판단에서는 법인을 실질적 소유자로 보았다. 따라서 이 관계는 법인이 단지에 집을 임대하거나 사용권만 허락한 관계로 환원할 수 없으며, 단지를 별도 법인인 완전한 소유자로 볼 수도 없다. 2026년 건설지원 규칙 제21조 제5항은 임차한 토지에 주택을 짓는 경우 토지 소유권 등기 요건을 면제할 수 있게 한다. 개별 주택단지의 건물·토지 권리관계는 필지 등기와 토지 임대 여부를 확인해야 한다. 2026년 10월 24일 확인. 사회주택법·의회 상임위 질문 61·장관 답변·등기법원 안내·2008년 대법원 판결문·2026년 건설지원 규칙.
주석 20
일반 비영리주택법인에 관한 현행 사회주택법 제16조는 개별 주택사업이 단지를 이루고 각 단지가 해당 부동산의 skøde를 갖는다고 정한다. 같은 법 제9조는 단지가 없는 비영리주택법인을 관리법인으로 규정한다. 2004년 의회에 제출한 장관 답변(질문 88)은 법인 공통부문이 주거용 부동산의 증서를 가질 수 없고 그 증서는 단지에 귀속된다고 명시한다. 다만 이는 일반 비영리주택법인 구조에 관한 설명이며 지자체·별도 독립기관이 직접 소유하는 다른 사회주택 유형까지 포괄하지 않는다. 2025년 부대사업규칙 제12조는 법인이 자체 관리건물을 소유할 수 있게 하며, 등기법원은 법인 공통부문 소유 부동산과 단지 귀속 부동산의 표기법을 구별한다. fsb의 2025년 관리감사 보고서도 법인의 관리건물을 법인 공동 적립금이 투여된 자산으로 열거한다. 따라서 ‘법인 소유 부동산’의 존재를 ‘법인 공통부문 소유 임대주택’의 존재로 바꾸어 읽어서는 안 된다. 2026년 10월 24일 확인. 사회주택법 제9·16조·2004년 장관 답변·2025년 부대사업규칙 제12조·등기법원 안내·fsb 2025년 관리감사 보고서.
주석 21
네덜란드 민법 제2권 제26조 제1·3항은 일반 vereniging에 사원이 있고 사원에 대한 이익 분배가 금지됨을 정한다. 같은 법 제53조는 협동조합과 상호보험회사를 사단의 특별한 형태로 정의하지만, 제53a조는 이 둘에 제26조 제3항의 무배당 규칙을 적용하지 않는다. 따라서 넓은 ‘회원단체형 법인’과 좁은 법인격 vereniging은 구별해야 한다. 주택법 제19조와 감독기관의 신규 인가 안내는 완전한 법인격의 일반 사단 또는 재단을 대상으로 한다. 2012년 정부의 법안 답변도 인가 법인에는 협동조합형이 허용되지 않으며 협동조합형을 활용한 별도 계열 법인 실험은 인가 법인 자체와 다르다고 설명했다. ‘사단법인’·‘재단법인’은 구조를 나타내는 한국어 번역이며 한국 민법 제32조의 설립허가 절차가 그대로 적용된다는 뜻은 아니다. 2026년 10월 24일 확인. 네덜란드 민법 제2권 제26·53·53a조·네덜란드 정부의 일반 사단법인 안내·상공회의소의 협동조합·상호보험회사 구별·비영리주택법인 감독기관의 인가 대상 설명·2012년 정부 법안 답변 제5.1절·한국 민법 제32조.
주석 22
공급법인과 관리법인의 분리 경로: AAB 자체 역사는 1912년 노동조합 관계자들이 조합을 세우고 조합원 출자로 집을 지었다고 설명한다. KAB의 1920년 설립 문서(2019년 고등법원 판결에 인용)는 별도 주택회사들을 통해 집을 짓고 계약·금융·관청 협의·이후 운영을 지원한다는 목적을 명시한다. AKB 90주년 기념사 27쪽은 1913년 협동적 건설업체들의 주식회사 설립, 1946년 공적 지원 규칙 변화 뒤 업체 보유 주택의 AKB 기증과 한 ‘옛 단지’ 편입, 1986년 그 단지의 분할, 1990년 코펜하겐 주택법인과 관리회사 분리, 1994년 건설업체의 보증자본 환급을 구분한다. AKB 1913~2006년 역사서는 1976년 단지별 부동산 증서 정리를 설명한다. 다만 1946년 개별 부동산의 원등기부·양도증서는 확인하지 못했다. 현행 등기법원 안내에서는 단지가 별도 법인격 없이 주택법인의 식별번호와 단지명을 함께 쓰며, 법인 본체 재산과 단지 귀속 재산을 구별한다. 2008년 운영규칙 제23·27조는 관리조직이 원칙적으로 단지를 두지 않고 공급법인이 관리자를 선택한다고 규정한다. 1985년 법안 이유는 KAB의 1986년 인가 목적을 공익주택 관련 대출 규칙과 지자체 회계감독에 두었다. 2008년 정부 보고서는 전문 관리조직이 사회주택 부문 초창기부터 있었고, 1989년 이후 신규 설립을 중단한 배경으로 기존 회사들의 건설 역량과 여러 지자체에 걸친 감독 난점을 든다. 2009년 개정안은 ‘산하 주택법인’이 관리법인의 일반 회사법상 자회사가 아니며 관리자를 바꿀 수 있다고 명시한다. 2026년 10월 26일 확인. AAB 설립사·KAB 창립문서·인가를 인용한 판결·AKB 90주년 기념사·AKB 역사서·덴마크 등기법원 안내·2008년 운영규칙·1985년 법안 이유·2008년 정부 운영 보고서·2009년 개정안 이유.
주석 23
덴마크 노동자박물관의 주택운동사는 1853년 브룸레뷔를 의사단체가 건설한 노동자 임대주택으로, 1865년 노동자 건축조합을 저축을 통한 개인 주택 소유 시도로 설명한다. 박물관은 카르토펠레케르네에 실제 입주한 사람은 주로 사무직·중간관리자였고 노동자는 비용을 감당하기 어려웠다고 기록한다. 이어 1912년 AAB와 1913년 AKB를 노동운동·사회민주당과 연결된 공동 소유 공급자로 설명하고, AKB의 초기 임대료는 주로 숙련 노동자만 감당할 수 있었다고 밝힌다. AAB는 자신들의 초기 주택을 조합원 출자에 의한 협동조합 사업이라고 소개한다. ‘노동자가 주택 소유권을 획득했다’는 말은 1865년 개인 소유 시도와 1912년 공동 보유를 구분해야 한다. 2026년 10월 24일 확인. 노동자박물관, 초기 건축조합·노동자박물관, 초기 주택단체·AAB, 설립과 첫 단지.
주석 24
역사학자 헤닝 브로는 1865년 코펜하겐 노동자 건축조합이 회원의 개인 주택 소유를 목표로 했으며, 한 회원이 추첨권을 여러 장 갖는 데 상한이 없었다고 설명한다. 한 집의 다른 호실을 임대해 대출을 상환하는 구상이었으나 추첨권 구입과 원리금 상환에 자금 여력이 필요했다. 그 결과 소상공인과 봉급생활자가 주로 집을 얻었고 당시 사회민주주의 언론은 시영 건설을 주장하며 비판했다. 같은 이름으로 여러 지방 도시에 생긴 건축조합을 코펜하겐의 동일 법인으로 간주해서는 안 된다. 2026년 10월 24일 확인. Henning Bro, Lex의 노동자 건축조합 해설·창립자 F. F. Ulrik의 1869년 설명.
주석 25
코펜하겐시의 2024년 지역계획 자료는 카르토펠레케르네를 노동자 건축조합이 1873~1889년 11개 거리에 조성한 연립주택 480채의 지구로 설명한다. 확대 지도는 코펜하겐시 공개 지도에서 2026년 10월 25일 조회한 GeoDanmark 봄 항공 정사영상을 배경으로 썼다. 화면 좌표(EPSG:25832) 두 곳을 기준으로 사진과 경계를 맞추고, OpenStreetMap의 현재 동네 경계(way 127840303)를 덧그렸다. 항공사진은 GeoDanmark·Klimadatastyrelsen의 CC BY 4.0 자료다. 코펜하겐시 공개 지도·GeoDanmark 자료 이용 조건. 키맵의 코펜하겐 시 경계는 OpenStreetMap/Nominatim에서 2026년 10월 23일 확인한 자료다. 사진은 Thue가 2010년 6월 27일 촬영했으며, 사진가는 퍼블릭 도메인으로 공개했다. 기사에 실은 사진은 원본의 크기만 조정한 것이다. 코펜하겐시 지역계획·OpenStreetMap 경계·사진 원본과 이용 조건.
주석 26
국제협동조합연맹(ICA), 「Cooperative identity, values & principles」, 1995년 채택한 협동조합 정체성 성명과 일곱 원칙. 덴마크 비영리 주택 공급자 연합 BL, 「En almen boligorganisation er ikke forbruger!」, 현행 주택법에서 종전 ‘공익 협동조합 주택조직’ 법인 명칭이 사라지고 출자금 유무로 구별한다는 설명. 2026년 10월 23일 확인. ‘공동 소유와 민주적 통제’는 운영 원리를 대조하는 기준이며 개인에게 팔 수 있는 지분을 요구하는 뜻은 아니다. ICA 원문·BL 설명.
주석 27
덴마크 비영리 주택 공급자연합 BL, 「Historical highlights」, 1853년 자선 주택, 노동조합·노동자 협동조합의 참여, 1887년 공적 지원, 1908년 투기 충격, 1933년 비영리·목적자금 법제화, 1960~70년대 대량 건설의 연혁. 1996년 사회주택법 원문에는 종전 almen andelsboligorganisation 형태가 남아 있음을 확인했다. 설립·입주 민주주의·단지별 재산권이 모두 1933년에 동시에 확정됐다는 뜻은 아니다. 2026년 10월 23일 확인. BL 연혁·1996년 법률.
주석 28
공급자연합 BL은 1853년 콜레라 유행 뒤 브룸레뷔 자선주택 건설, 이후 노동자·노조 단체, 1887년 공공지원, 1933년 공익 목적 주택법인 인가와 자산 사용 제한을 서술한다. AAB의 자체 역사에 따르면 이 단체는 1912년 노동조합 관계자들이 협동조합으로 창설했고 첫 사업을 이미 ‘1단지’라고 불렀으며, 1933년 제도로 사회주택 공급자 성격이 강화됐다. 이는 1912년 단지가 독립 법인격이었다는 증거가 아니다. 1945년 법학자 Sindballe의 표준정관 설명은 주택사업을 단지로 나누고 단지별 skøde를 두는 것이 종전 관행과 맞는다고 기술했다. 해당 1945년 원본은 이번에 직접 열람하지 못했고, 그 문구는 2007~2008년 세금 소송 기록에 인용된 부분에서 확인했다. 소송에서 이 문구로 단지의 법인격까지 추론한 정부 주장은 2008년 대법원에서 받아들여지지 않았다. 1946년 공공지원 주택법의 정확한 법령번호는 제235호다. 1960년대 초 정부 위원회 보고서는 사회주택 약 15만 호·주택단체 약 600개·단지 약 2,400개와 세 조직형태의 단지별 독립 경제단위를 기록한다. 1960년 주택부의 회람 역시 세 유형을 덴마크어로 andelsboligforeninger·boligaktieselskaber·selvejende byggevirksomheder라 열거한다. 위원회 보고서는 마지막 유형의 단지 입주자 회의가 원칙적으로 자문기구였다고 설명한다. 1996년 정부 운영 지침에 따르면 누구나 새 비영리주택법인 설립을 발의할 수 있고, 협동조합형 또는 자기소유형으로 설립할 수 있었으나 사회주택 공급에는 지자체의 인가·협력이 필요했다. 이는 각 법인을 제각기 특별법으로 창설했다는 해석과 구별된다. 다만 1960년대 조직별 설립 절차를 1996년 지침이 모두 증명하는 것은 아니다. 2018년 주택 담당 장관은 사회주택 공급자가 사법상 설립된 민간 조직이면서도 공적 지원 때문에 광범위한 규제를 받는 특별한 법적 구조라고 설명했다. 덴마크 정부의 법인형태 보고서는 모든 재단이 자기소유형 기관이지만 모든 자기소유형 기관이 일반 재단법의 적용을 받는 것은 아니라고 구별한다. 2025년 사업활동 재단법(erhvervsfondsloven) 제3조 제1항 제4호 역시 다른 법률에 따라 공적 감독·경제적 통제를 받는 재단의 적용 제외를 규정한다. 법인세법 제3조 제1항 제6호는 비과세 요건으로 인가 주택조직의 수입을 정관상 주택 목적에 사용하도록 요구하면서 출자금이 있는 경우 통상적 이자 지급을 예외로 둔다. 따라서 이 근거들은 비영리 목적을 뒷받침하지만 덴마크의 모든 조직형태가 무배당 일반 재단법인이라는 뜻은 아니다. 2026년 10월 24일 확인. BL 연혁·AAB 설립·초기 단지 연혁·정부의 주택관리비 조사 보고서 10~11쪽·1960년 주택부 회람·1996년 정부 운영 지침·2018년 주택 담당 장관 답변·정부의 재단·자기소유형 기관 구분 56쪽·사업활동 재단법 제3조·법인세법 제3조·1945년 정관 초안 인용 소송 기록·1946년 제235호 법률을 인용한 후속 법령.
이때의 ‘표준정관안’은 특정 법인의 미완성 정관이 아니라 신발레가 세 공급 형태별로 작성한 모델 문안이다. 1959년 주택장관은 1945년 정부 위원회 보고서에 실린 이 문안과 신발레의 설명이 1946년 법안 부록에도 실렸으며, 신규 공급자에게 지침이 되도록 했다고 설명했다. 기존 단체에 일괄 적용하려는 것은 아니었다. 1962년 정부 보고서는 주택부가 이를 바탕으로 인쇄 표준정관을 발행했고 당시 대다수 사회주택 공급자의 정관이 이 모델을 따랐다고 기록한다. 1965년 정부 보고서는 정관 인가에 표준정관을 사용하되 구체적 사유가 있으면 달리할 수 있었다고 설명한다. 1945년 원본 자체는 여전히 직접 열람하지 못했다. 2026년 10월 25일 확인. 1959년 주택장관의 의회 설명·1965년 정부 보고서 76쪽.
주석 29
1908년 건축 불황과 AAB·AKB의 차이: 덴마크 노동자박물관은 1908년 코펜하겐의 건축 불황으로 건설 노동자의 실업이 늘고 주택 건설이 멈췄다고 설명한다. 목공 노동조합의 옌스 크리스티안 옌센과 동료들은 이 위기에 대응해 1912년 AAB를 세웠다. AAB의 자체 연혁은 창립명이 Arbejdernes Boligforening이고 뒤에 Arbejdernes Andelsboligforening으로 바뀌었으며, 조합원 출자금으로 건설비를 모으고 건설 이익을 사적으로 가져가지 않는 협동 사업이었다고 설명한다. 다만 AAB의 다른 공식 소개는 1912년 설립 당시 명칭을 이미 Arbejdernes Andels Boligforening으로 적어, 창립명 표기에는 AAB 내부 자료의 차이가 있다. Lex의 노동자주택사는 조합원이 개별 주택에 대해 가진 권리를 이용권(brugsret)으로, 잉여금의 용도를 신규 주택 건설로 구별한다. 따라서 AAB가 말하는 ‘조합원이 집을 소유했다’는 표현은 조합원의 개별 주택 자유 매각권이 아니라 조합을 통한 공동 보유라는 뜻으로 읽어야 한다. 반면 AKB의 자체 기념사는 1913년 설립 당시 건설 분야의 협동적 기업들이 주주로 출자하고 초기 이사회의 다수를 차지했지만, 설립을 추진한 프리츠 오르트만은 노동운동 출신이 아니었고 회장은 사회민주당 의원·변호사 라우리츠 예센이었다고 기록한다. AKB의 건설업체 출자와 입주자 의결권을 동일시할 수 없는 이유다. 기념사는 초기 입주자의 집 매입을 추진했으나 실제로 넘어간 것은 첫 두 단지의 일부 계단동에 그쳤다고도 기록한다. 이는 본문의 AAB 공동 보유 설명을 AKB의 모든 초기 사업에 적용해서는 안 된다는 한계다. 2026년 10월 28일 확인. 노동자박물관, 초기 주택단체·AAB, 창립사·AAB, 다른 창립명 표기·Lex, 노동자주택사·AKB 90주년 기념사.
주석 30
AAB는 1912년 노동조합 관계자들이 출자형 협동 사업으로 창립했다고 자체 연혁에서 설명한다. 노동자주택사를 정리한 Lex는 회원의 권리가 개별 아파트의 이용권이었고 잉여를 새 주택 건설에 썼다고 구별한다. AKB가 발행한 90주년 기념사는 1913년 설립 당시 회사형태가 주식회사(A/S)였고, 석공·목수·소목공·대장장이·전기공 직인들의 회사가 적극적 주주였으며 다른 업체도 지원 목적의 주식을 샀다고 기록한다. 이 건설업체들이 초기 이사회의 다수를 차지했지만 첫 회장은 변호사이자 사회민주당 의원인 라우리츠 예센이었다. 기념사는 설립 구상을 추진한 프리츠 오르트만 변호사가 노동운동 출신은 아니었다고 설명한다. 건설업체의 일감 확보와 노동자 주택 공급이라는 두 목적도 함께 적었다. Lex의 arbejderkooperationen 설명에 따르면 ‘협동적 기업’은 노동운동의 경제조직을 가리키는 넓은 표현으로, 직원 소유라는 법인형태의 이름과 같지 않다. AKB의 입주자 자문·단지위원회·이사회 참여는 이후 단계적으로 확대됐다. 따라서 AAB와 AKB를 초기부터 동일한 입주자 지배 구조로 묘사할 수 없다. 노동자박물관의 AKB 초기 임대료·임금 서술은 다른 회고 자료와 수치 기준을 직접 맞추지 못해 본문에 정확한 임금 대비 비율을 싣지 않았다. 2026년 10월 25일 확인. AAB 창립사·Lex, 노동자주택사·Lex, 노동자 협동조합 운동·AKB 90주년 기념사·AKB/KAB 자체 역사 안내.
주석 31
AAB의 법인 지위와 관리 규모: 코펜하겐 AAB(Boligforeningen AAB)의 정관 제1조는 AAB를 한 주택조직의 이름으로 정하고, 제3조는 그 법인의 건설·임대·관리·수선 업무를, 제5조는 대표회의의 자체 관리 결정권을 명시한다. AAB는 공식 소개에서 약 2만 호·110개 단지를 임대한다고 밝힌다. 별개의 AAB Aarhus도 같은 약칭을 쓰지만 독립된 조직이다. KAB의 2025년 1분기 자체 통계는 30개 사회주택법인 등을 위한 약 6만 5천 임대차의 임대·관리 실적이다. DAB와 Lejerbo는 2025년 6월 하나의 관리조직 DAB-Lejerbo로 합쳐 약 9만 5천 임대차·100개 넘는 법인을 관리한다고 밝혔다. Domea.dk의 9만 5천 호 이상은 고객 조직이 함께 보유·관리하는 범위로, Domea가 모두 직접 관리한다는 수치가 아니다. KAB의 역사 설명은 AKB와 KAB가 2007년 합병해 KAB 이름으로 이어졌다고 밝힌다. KAB의 현행 고객 목록에는 AKB 명칭을 쓰는 다섯 주택법인이 별도로 올라 있고, KAB 대표회의 안내는 각 고객 주택법인이 대표를 선출한다고 설명한다. 주택 보유 법인, 위탁 관리회사, 고객 조직 전체의 수치를 서로 합산하거나 동일 정의의 순위로 읽지 않았다. 2026년 10월 26일 확인. 코펜하겐 AAB 정관·코펜하겐 AAB의 규모·AAB Aarhus 소개·KAB의 관리 규모와 AKB 합병사·KAB의 고객 주택법인 목록·KAB 대표회의 구성·DAB-Lejerbo 통합 발표·Domea.dk 고객 범위.
주석 32
KAB의 설립과 후대 주택법상 인가는 별개: 덴마크 고등법원 판결에 인용된 1920년 설립 문서는 KAB가 산하 주택회사를 통해 건설을 추진하고 그 회사들의 계약·금융·관리 업무를 지원하도록 했다고 적는다. 판결에 인용된 1985년 개정법의 제안 이유는 KAB가 1920년대부터 다른 대형 공익주택 관리회사와 비슷한 일을 했지만, 1946년 이후의 주택건설 법령에 따라 정식 인가받지는 않았다고 설명한다. 다만 이후 정관 변경은 주택부의 승인을 받았다. 1985년 개정법은 1946년 이전 법체계에서 활동해 온 상위 관리회사를 공익주택 관리회사로 인가할 근거를 만들었고, 의회 설명은 그 목적을 공익주택 규정과 지자체 회계감독의 적용이라고 밝혔다. KAB는 1986년 5월 이 지위로 인가됐다. KAB가 1920년대부터 실제 업무를 해 왔다는 점과 1986년에 관리회사 지위를 인가받았다는 점은 구별해야 한다. 1975년 법의 보증자본형이 등장했다는 이유만으로 KAB가 그해 처음 생겼거나 1975~1986년에 불법 운영됐다고 할 수 없다. 2026년 10월 26일 확인. 1920년 설립 문서·1985년 입법 이유·1986년 인가서가 수록된 판결·1985년 개정법 의회 설명·1975년 주택건설법 의회 설명.
주석 33
덴마크 사회주택청은 almene boliger를 비영리·입주자 민주주의 방식으로 운영한다고 설명한다. ‘비영리주택법인’은 법정 명칭 almen boligorganisation의 직역이 아니라 독립된 법적 주체의 성격과 비영리 운영을 함께 반영한 이 글의 설명이다. 오스트리아의 ‘공익주택법인’과는 근거법이 다르다. 덴마크 사회주택법 제9·11·12조는 일반 비영리주택법인의 출자금 유무와 임차인·대기자의 회원 지위, 입주자 의결권을 구분한다. 덴마크 주택 담당 부처의 「Andelsboliger」는 민간 지분형 andelsboligforening의 구성원이 지분을 사서 부동산의 공동 소유자가 되는 구조를 설명한다. 비영리 주택 공급자 연합 BL은 과거 almen andelsboligorganisation의 소액 출자가 주택 공동 소유권을 주지는 않았다고 설명한다. 2026년 10월 23일 확인. 덴마크 사회주택청 설명·사회주택법·정부의 지분형 주택 설명·BL의 과거 법인형태 설명.
주석 34
덴마크 2005년 주택법 제10조 제1~3항은 협동조합형에서는 사원이 최고 의결 주체이고 자기소유형에서는 선출 대표회의가 최고 기관이며, 별개 유형인 자기소유 주택기관에서는 이사회가 최고 기관이라고 구별한다. 제11조는 대표회의에 조직 이사회 구성원과 단지별 대표 최소 1명이 참여하도록 했다. 1996년 정부 운영 지침은 단지 대표의 피선거권자를 해당 단지 임차인과 배우자·이에 준하는 사람으로 설명한다. 2008년 운영규칙 제15조 제2항은 단지회의가 대표를 직접 선출할지, 단지위원회에 선출을 맡길지를 정하게 한다. 이사회 구성원은 단지 대표와 별도 경로로 대표회의에 참여할 수 있다. 2009년 주택부문 개편 법안(L 208)은 개편 전 사원이 있었던 조직은 협동조합형뿐이었다고 명시한다. 자기소유형이 재단법인에 더 가깝다는 평가는 이 사원 유무와 자기소유 구조를 한국어 법인 분류에 비춘 해석이지, 덴마크 법률상 법인격을 한국 재단법인으로 확정한 말은 아니다. 제2.4.2.4절은 종전 자기소유형·공익 협동조합형을 통합한 이유를 ‘조직의 투명성·일관성’과 직접 총회 또는 대표기구의 선택권으로 설명한다. 2009년 법률 제490호 제1조 제9호가 주택단지를 둔 조직의 공통 유형과 출자금 선택을 법제화했고, 같은 법 제6조 제1항에 따라 해당 조직형태 조항은 2010년 1월 1일 시행됐다. 주택단지 없이 관리를 맡는 조직은 현행 주택법 제9조 제3항의 별도 범주다. 법안 제2.4.2.6절은 기존 보증자본형을 강제로 전환하지 않으며 자발적 전환을 허용한다고 설명한다. 옛 보증자본형에는 보증금 출자자 회의와 배당 결정이 있었고, 현행 주택법 제9조 제4항은 1986년 5월 22일 이전 인가받은 조직에 그 형태의 존속을 허용한다. 제9~12조는 현행 조직의 출자금 유무, 입주자·대기자의 구성원 지위, 대표기구·총회, 입주자의 의결권을 정한다. 공급자 연합 BL이 회고한 개편 전 조직 비율은 현재 법인 형태별 통계가 아니다. 출자금 없는 Almenbo의 2025년 정관도 임차인과 대기자를 구성원으로 두고 입주자 대표기구가 자산 처분·신축을 결정하게 한다. 2026년 10월 23일 확인. 2009년 개편 법안·2009년 개정법·2005년 주택법·1996년 정부 운영 지침·2008년 운영규칙·현행 주택법·BL의 법인형태 회고·Almenbo 정관.
주석 35
1933년 4월 11일 법률 제128호의 원문 제목은 「Lov om Støtte af Boligbyggeri m. m.」이다. m. m.은 ‘등’을 뜻하는 med mere의 줄임말이므로 이 글에서는 「주택건설 지원 등에 관한 법률」로 옮겼다. 이 법 제4조는 국가 대출을 받는 주택단체의 정관에 대출 상환 등으로 생긴 자금의 사용 규칙을 넣고 연례 활동보고·결산을 내게 했다. 제5조는 저소득 가구가 직접 거주할 주택의 토지·건설 자금을 빌릴 수 있게 했다. 주택단체 지원과 개인 소유 지원이 병행됐다는 의미이며, 두 방식에 같은 법적 자산 잠금 규칙이 적용됐다는 뜻은 아니다. 2026년 10월 25일 확인. 법률 원문 255쪽·법률 원문 256쪽.
주석 36
Anker Brink Lund·Søren Christensen, 「Governing people’s homes: Organizing housing associatively in Scandinavia」, 『Associative Governance in Scandinavia』, Routledge, 2024, 158~161쪽. 저자들은 사회민주당의 공적 지원·시영 임대 선호와 사회자유주의 세력의 개인 소유·납세자 부담 억제 선호 사이에서 비영리 주택단체가 타협 가능한 공급형태가 됐다고 해석한다. 같은 연구는 라디칼좌파당과 농촌 소농의 관계, 공공 토지를 빌리고 개인이 집을 짓는 1919년 토지 개혁의 방식을 설명한다. 라디칼좌파당의 1905년 강령은 국가·지자체 소유 토지의 장기 이용을 통한 독립 소농 육성과 공적 조치에 따른 지가 상승분의 공공 환수를 제안했다. 당시 지지 기반에는 농촌 소농뿐 아니라 도시의 교사·전문직도 있었다. 이 자료들을 연결한 본문의 설명은 정치·경제적 배경에 관한 해석이며, 1933년 의회 개별 의원의 발언·표결 동기를 전수 확인한 결론은 아니다. BL의 부문 연혁은 19세기 자선·노동조직, 초기 공적 지원과 투기, 1933년 인가·주택목적 자금 사용의 법제화를 기록한다. 2026년 10월 25일 확인. 역사 연구 원문·1905년 라디칼좌파당 강령·전간기 정치·지지 기반·BL 연혁.
주석 37
다섯 가지 분류 기준의 한계: 현행 덴마크 재단 감독기관은 일반 비영업 재단이 설립 당시 분리된 재산을 가져야 한다고 설명한다. 그러나 카우프만의 1973년 연구서 230~232쪽은 재단법 제정 전 덴마크의 자기소유형 기관 가운데 출발 재산 없이 목적과 독립된 관리기관을 정해 설립하고 뒤에 차입·공적 자금으로 사업을 시작한 사례를 논한다. 이는 그런 기관을 모두 당시의 일반 재단으로 분류했다는 뜻도, 모두 재단이 아니었다는 뜻도 아니다. 같은 연구서 433~435쪽에 재수록된 신발레의 1945년 정부 위원회 제출 설명은 무출자형 임차인을 법인의 사원이 아닌 제3자로, 무출자형에 사원총회가 없다고 명시한다. 1930년 KAB의 솔고르덴 정관 예시에서는 이사 3명을 상위 주택회사가 선임하고, 그 회사와 솔고르덴은 서로의 채무를 부담하지 않았다. 따라서 초기 이사회 중심 운영을 재단과 기능적으로 비슷하다고는 할 수 있어도 같은 법적 지위였다고 단정할 수 없다. 덴마크 복지부의 2008년 제도사 192~194쪽은 1958년 임차인 자문대표, 1970년 실질적 입주자 참여, 1984년 법인 이사회 입주자 과반 선출, 1997년 최고기관과 이사회의 입주자 과반 보장을 구분한다. 이 변화는 사단·협동조합적 운영 요소의 확대를 뒷받침하지만 자동적인 사단법인 전환을 뜻하지 않는다. 2026년 10월 26일 확인. 재단 감독기관의 현행 설립 요건·카우프만 1973년 연구서·복지부 2008년 보고서.
주석 38
1989년 정부의 부가가치세 지침은 과거 공익주택회사(almennyttigt boligselskab)가 협동조합형·자기소유형·보증자본형 어느 형태든 하나의 법적 주체라고 설명했다. 1984년 제정된 「영리활동재단법」(법률 제286호) 제1조 제2항 제2호는 부동산 임대를 사업활동에 포함하고, 제4항 제3호는 본래 목적 밖의 일을 하지 않는 공익주택회사를 적용 대상에서 명시적으로 제외했다. 같은 해 제정된 「재단 및 일부 단체에 관한 법률」(법률 제300호) 제1조 제2항 제5호도 앞 법의 제1조 제4·5항에 따라 제외된 재단을 자기 적용 대상에서 제외했다. 1991년 제756호는 새 제정법이 아니라 1984년 법의 후속 통합본이다. 현행 일반 재단법 제1조 제2항은 설립자 재산에서 분리된 자산, 독립된 운영기구, 외부 소유자 부재를 재단의 특징으로 규정한다. 따라서 임대와 제외 조항은 무출자형 주택법인의 재단 유사성을 설명하지만, 모든 공익주택회사가 일반 재단법상의 재단이라는 증거는 아니다. 현행 영리활동재단법 제3조와 일반 재단법 제1조는 공적 승인·보조금의 조건으로 다른 법에 따른 감독·경제통제를 받는 자기소유형 기관도 적용 대상에서 제외한다. 본래 목적 밖의 업무를 맡았다는 사실만으로 영리활동재단법이 자동 적용되는지도 개별 법인 형태와 활동을 확인해야 한다. 1996년 사회주택법 제189조와 정부 전환 지침은 기존 공익주택회사 전체를 1997년 1월 1일 almen boligorganisation으로 자동 전환하되 자금조달과 지원을 이어가도록 했다. 1995~1996년 법안 설명은 당시 세 조직형태를 전환 뒤에도 유지한다고 명시했다. 법안의 제10~11조 설명에 따르면 당시 무출자형에서는 지자체 의회가, 보증자본형에서는 출자자 총회가 최고기관이었다. 두 형태에 선출 대표회의를 두는 것은 입주자 영향력을 늘리고, 지자체가 최고기관인 동시에 감독기관이 되는 문제를 줄이려는 조치였다. 영향력이 줄어드는 보증자본 출자자는 2000년 1월 1일 전까지 보증증서 상환을 청구할 수 있게 했다. 별도 자기소유형 청년·노인주택시설에는 신청과 지자체 승인을 거치는 전환 절차가 있었다. 2009년 개편 법안 제2.4.2.4절과 제9조 설명은 옛 두 일반형의 실질적 차이를 주로 최고기관과 최초 출자금의 역사적 차이로 보았고, 협동조합형 출자금이 대개 자기자본의 작은 부분이라고 설명했다. 이를 근거로 출자금 유무와 총회·대표회의 선택을 각 조직에 맡겼다. 같은 법안의 배경 설명은 2005년·2006년 당시 정부·덴마크인민당·라디칼좌파당의 합의에서 지자체와 주택조직의 자율 확대, 세부 규정 간소화, 목표·협약에 따른 운영을 추진했다고 밝힌다. 법안은 지자체와 법인의 정기 운영대화 및 활동보고도 제안했다. 이는 2010년 조직형태 통합의 동시대적 정책 맥락이지, 모든 조직이 실제로 같은 성과를 냈다는 증거는 아니다. 2009년 제490호 법의 일반 조직형태 통일 조항은 2010년 1월 1일 시행됐다. 2026년 10월 25일 확인. 1989년 정부 지침·1986년 주택부 운영 회람·재단 및 일부 단체에 관한 법률·1984년 일반 재단법 원문·1984년 영리활동재단법 의결문·1991년 후속 통합본·현행 영리활동재단법·1995~1996년 사회주택법안 설명·1996년 기존 회사 전환 지침·별도 시설 전환 지침·2009년 개정법·1995~1996년 사회주택법안·2009년 개편 법안.
주석 39
법적 형태의 비교: 덴마크 재단법의 현행 제1조 제2항은 일반 재단을 설립자 재산에서 되돌릴 수 없게 분리한 자산, 지속할 수 있는 정관상 목적, 설립자에게서 독립된 경영진, 외부 소유자 부재로 정의한다. 법무부 산하 재단 감독기관의 설명도 설립 시 독립된 재산을 요구한다. 반면 1996년 주택부 운영 안내는 당시 자기소유형 주택법인에 최초 자기자본이 없다고 명시한다. 1986년 주택부 회람은 주택법인의 승인·공적 감독·잉여금의 주택 목적 사용, 그리고 자기소유형의 지자체 의회·입주자 이사회 권한을 설명한다. 입법 계보: 1984년 「영리활동재단법」 제1조 제4항 제3호는 본래 목적 밖의 업무를 하지 않는 공익주택회사를 적용 대상에서 명시적으로 제외했다. 1990년 정부의 재단법 개정안 이유 설명은 1984년 재단법들이 자기소유형 기관 일반을 다루려 했지만, 공적 지원·감독을 받으면서 최초 독립재산이 없는 기관에는 일반 재단 요건을 그대로 적용하기 어렵다고 밝혔다. 이는 이미 존재하던 주택 분야의 별도 규율과 일반 재단법의 적용 범위를 조정한 자료다. 조사한 주택법·재단법 원문과 이 입법 설명에는 무출자형 주택법인 제도를 일반 재단법의 비영리 원칙에서 직접 차용해 창설했다는 기록은 없다. 같은 selvejende라는 개념의 공유나 재단법 제정 전 민간법적 영향까지 부정하는 뜻은 아니다. 일반 재단의 목적은 정관마다 다르고, 부동산 임대는 영리활동재단법상 사업활동이 될 수 있으므로 ‘일반 재단=사회주택용 무수입 법인’으로 이해하지 않았다. 덴마크 기업청의 사단·재단 구별 사례는 사원의 존재와 활동, 회원 납부금, 최고기관, 설립재산, 해산 시 잔여재산을 함께 판단하며, 사원에게 지분이 없어도 사단일 수 있다고 설명한다. 2009년 주택법 개정안은 종전 두 유형을 하나로 합치면서 임차인과 대기자를 새 공통형의 사원으로 보도록 했다. 2026년 10월 26일 확인. 일반 재단법 제1조·재단 감독기관의 설립 요건·1996년 주택부 운영 안내·1986년 주택부 회람·1984년 영리활동재단법 의결문·1990년 재단법 개정안 이유 설명·덴마크 기업청의 사단·재단 구별 사례·덴마크 기업청의 사단 안내·2009년 주택법 개정안 이유.
주석 40
1962년 정부 조사보고서(Betænkning nr. 307, 10~12쪽)는 세 주택사업체 유형 모두 단지를 selvstændig økonomisk enhed로 세운다고 명시한다. 단지의 임대료·조합원 주거부담금으로 운영비·부동산 담보대출의 분할상환금·대수선 적립금 등을 감당하고, 건설비와 운영예산은 공적 지원 심사에서 검토한다고 설명한다. 1965년 정부 보고서(Betænkning nr. 395, 76~78쪽)는 당시 표준정관상 단지가 다른 단지나 법인 공통부문의 채무를 지지 않으며 법인도 단지 채무를 자동으로 부담하지 않는다고 설명한다. 법인이 채무를 인수하거나 일반 배상법리에 따라 책임지는 경우는 예외다. 각 단지는 법인에 관리비를 낸다. 같은 보고서는 협동조합원의 출자금이 법인의 책임자본이지만 조합원에게 개인적인 채무상환 의무는 없다고 적고, 협동조합형과 다른 두 유형의 조합원 주거부담금·임대료 인상 승인 절차를 구별한다. 1989년 정부 부가가치세 지침은 당시의 협동조합형·무출자형·보증자본형 공급 법인이 단지와 구분되는 각각 하나의 법적 주체라고 설명한다. 보증자본형은 앞에서 설명한 주택주식회사 계보의 후대 유형이다. 이 자료들만으로 모든 개별 사업의 대출계약상 채무자·담보권자·보증인을 확정할 수는 없다. 2026년 10월 25일 확인. 1962년 정부 조사보고서·1965년 정부 보고서·1989년 정부 지침.
주석 41
1945년 이전의 공급량과 법인 유형: 1972년 덴마크 의회 자료는 1922~1932년 국가주택기금(Statens Boligfond)의 대출로 건설된 주택을 약 2만 8천 호라고 적는다. 1965년 정부 보고서에 따르면 이 기금은 주택단체뿐 아니라 민간 건축주도 지원했다. 같은 보고서가 제시한 약 2만 5천 호는 1933년 이후 건설된 사회주택의 1945년 말 재고이므로, 두 수치는 공급 범위와 지표가 달라 직접 비교할 수 없다. 1945년 세 형태별 표준정관안과 1946년 정관 인가 체계가 세 형태의 최초 등장 시점을 뜻하지도 않는다. 2026년 10월 26일 확인. 1972년 의회 기록·1965년 정부 보고서 74~76쪽.
주석 42
덴마크 의회 연혁에 따르면 1958년 「주택건설법」(법률 제356호)은 1955년 건축지원법을 대체했다. 정부가 제시한 방향은 직접 국가대출을 점차 줄이고 국가보증을 늘려 공적 지원을 저소득층 공급에 집중하는 것이었다. 의회 설명은 자유당·보수당이 사회주택의 우대와 높은 대출 한도 등을 비판했고, 공산당은 직접 국가대출 축소가 공급을 위축시킬 것이라며 반대했다고 기록한다. 1958년 12월 27일 공포, 2026년 10월 25일 확인. 1958년 주택건설법의 의회 연혁·법안 요약.
주석 43
사단형 의사결정의 형성: 덴마크 복지부의 2008년 보고서 190~193쪽은 1958년 전까지 협동조합형 임차인만 조직 결정에 참여했고, 1958년 다른 공익주택회사 임차인에게 자문대표 선출권이 생겼으며, 1970년 실질적인 입주자 민주주의와 세 조직형태의 규칙 조정이 시작됐다고 정리한다. 1970년 의회 심의 자료에 따르면 공익주택회사 연합과 전국임차인단체가 협의해 무출자형 회사의 단지별 입주자 자치에 관한 표준정관안을 제출했다. 의회 주택위원회 다수는 입주자가 법인 이사회의 과반을 선출하면 협동조합형으로 전환하는 것이 맞다는 견해를 밝혔고, 이 대목에서 두 형태의 경계를 실제로 논의했다. 이것은 입주자 참여 원리가 주택부문 안에서 의식적으로 확대됐다는 근거다. 다만 협동조합 일반법이나 일반 사단법의 특정 조항을 무출자형 정관에 직접 복사했다는 뜻은 아니다. 2026년 10월 26일 확인. 복지부 2008년 보고서·1970년 주택건설법 개정 의회 심의.
주석 44
1962년 정부 조사보고서(Betænkning nr. 307, 10~12쪽)는 세 조직 형태 모두 단지를 별도 경제 단위로 두었으나, 협동조합형은 거주 조합원이 총회에서, 주택주식회사는 주주가 주식 금액에 따라 총회에서 의결하고, 자기소유형은 초기 출자기금과 총회 없이 이사회가 최고 기관이었다고 설명한다. 1960년 주택부처 회람은 1951년부터 법인 회계와 단지 회계의 별도 양식을 썼다고 기록하며, 법인의 조합 자본금·주식 자본금·적립금을 새 단지에 후순위 대출할 수 있고 정해진 한도에서는 단지 부동산의 담보권을 등기하도록 했다. 기존 단지의 목적성 적립금에는 별도 보호 조건을 뒀다. 1959~1960년 의회 옴부즈만 보고서의 주택부처 설명은 세 형태의 입주자 납입금을 단지 부동산의 사실상 자기자본 재원으로, 협동조합의 추가 조합원 출자금을 법인 차원의 납입금으로 구별했다. 1965년 정부 보고서(Betænkning nr. 395)는 주택주식회사의 주식과 주택 이용권에 연결이 없다고 명시하고, 자기소유형은 원래의 출자기금이 없지만 단지 잉여·대출 상환액을 먼저 단지 내 법인 기본기금으로 쌓은 뒤 건설기금에 돌린다고 설명한다. 이 문서들은 당시의 일반 규칙과 표준정관을 보여주며, 모든 개별 법인의 등기·차입계약을 조사한 결과는 아니다. 2026년 10월 24일 확인. 1962년 정부 조사보고서·1960년 주택부처 회람·1959~1960년 옴부즈만 보고서·1965년 정부 보고서.
주석 45
1960년 회람 제6항은 법인 자금과 건설기금 자금의 새 단지 대출을 모두 가능 규정으로 적고, 공적 지원 없이 짓는 사업의 조건도 설명한다. 따라서 법인 자체 자금의 후순위 대출이 모든 신규 단지의 법정 필수 재원은 아니었다. 1965년 정부 보고서는 주택주식회사와 자기소유형 단지의 초기 재원으로 입주자 납입금 또는 저소득층 대상 공적 지원을 설명한다. 다만 개별 사업의 완전한 자금조달표를 제시하지는 않는다. 2009년 주택법 개정안 설명은 당시 신규 사회주택의 건설비 조합을 입주자 납입금 2%·지자체 자본 14%·금융기관 대출 84%로 제시해 법인 출자금 대출이 필수 항목이 아님을 다시 보여준다. 같은 설명은 자기소유형에 최초 출자금이 없고 협동조합형의 조합원 출자금도 법인 자기자본의 통상 작은 부분이라고 평가하며, 법인 운전자금의 용도로 사업 착수와 단지 지원금을 명시한다. 2023년 운영규칙은 운전자금에서 단지에 지원금을 이전할 수 있다고 규정한다. 이 후대 규칙을 1960년의 출자금 직접 이전 허용 근거로 쓰지는 않았다. 2026년 10월 24일 확인. 1960년 주택부처 회람·1965년 정부 보고서·2009년 주택법 개정안 설명·2023년 사회주택 운영규칙.
주석 46
1975년 3월 19일 법률 제83호는 1967년 법률 제245호와 같은 이름의 새 「주택건설법」(Lov om boligbyggeri)이다. 새 법의 제90조가 구법을 명시적으로 폐지했으므로, 한국 입법 용어로는 기존 법의 연혁을 잇는 전부개정이 아니라 폐지·제정에 해당한다. 1974년 10월 주택장관의 법안 제출 연설은 1966년 주택정책 합의의 적용 기간이 1975년 3월 31일 끝나므로 건설업의 고용·투자와 가계·기업·금융기관의 계획에 안정된 전망을 줄 새 합의가 필요하다고 설명했다. 새 합의는 연간 약 4만 호의 전체 주택 생산을 목표로 삼았고, 이 법은 사회주택에 연간 최대 8천 호의 지원 한도를 두었다. 1975년 재제출 법안의 제안 이유는 1974년 6월 11일 사회민주당·자유당·라디칼좌파당·보수당·중앙민주당·기독인민당이 합의한 사회주택 금융 원칙의 이행을 첫째 목적으로 밝혔다. 1974년 처음 제출된 법안은 총선으로 회기 중 폐기되어 1975년 다시 제출됐다. 제90조는 구법 폐지 전에 지원 약속을 받은 사업에는 종전 법을 계속 적용한다고 규정했다. 1973년에는 기존 1930년 법을 대신하는 새 「주식회사법」(Lov om aktieselskaber, 법률 제370호)이 제정됐고, 1974년 1월 1일 시행됐다. 이 법 제1조제5항은 정관에서 통상적인 출자금 이자 외의 이익과 출자금 반환 후 남는 청산재산을 공익·자선 목적에만 쓰도록 정한 회사를 적용 대상에서 제외했다. 해당 조항은 의회 위원회 심의에서 추가됐으며 특정 주택법인만을 대상으로 쓰인 조항은 아니다. 1975년 주택법의 의회 설명은 그 결과 공익주택회사를 더 이상 새 주식회사로 조직할 수 없게 되어, 보증자본을 납입한 회사(garantiselskab)가 종전 주택주식회사(boligaktieselskab)를 대신한다고 밝혔다. 법은 건설비의 최소 26%를 국가 10%·지자체 5%·주택부문 공동기금 8%·입주자 3%의 무이자 기본자본으로, 나머지를 일반 대출로 조달하는 틀을 정하고, 필요한 경우 국가와 지자체가 대출을 보증하게 했다. 1965년 이전에 입주한 단지의 기여금을 법인 건설기금을 거쳐 공동기금에 넣는 규칙도 두었다. 무출자형·보증자본형의 수지 균형 목적 임대료 인상에 대한 지자체 승인을 없애 세 유형의 규칙을 맞췄다. 1984년 법 개정은 6월 15일 시행됐으며, 당시 의회 토론에서 정부는 새 보증자본형을 더는 인가하지 않겠다고 설명했다. 1984년 개정법의 의회 요약은 특별 문제에 대한 회계점검·단지자금 운용 규칙과 법인 이사회의 입주자 과반 선출권을 함께 제시한다. 1986년 정부 지침에 따르면 보증자본형에서는 그 권리가 무조건 보장됐지만 무출자형에는 지자체 의회가 예외를 둘 수 있었다. 당시 주택장관은 신규 보증자본형을 인가하지 않고 기존 조직의 자발적 전환을 기대한다면서 보증증서의 가치 정산이 남는다고 말했다. 1984년 개정은 찬성 154표, 좌파사회주의당(VS) 기권 5표였다. 이 일련의 조치가 특정 한 정파만의 사업이었다고 보거나 회계 문제만으로 보증자본형의 신규 인가를 중단했다고 단정하지 않는다. 1988년 주택건설법 제2조는 1984년 6월 15일 전에 인가된 보증자본형의 존속을 허용했다. 1996년 사회주택법 심의 과정에서는 KAB가 1986년 5월 21일 관리회사로 인가된 특례를 반영해 존속 기준일을 1986년 5월 22일로 바꿨다. KAB의 보증자본 납입 방식은 1920년부터 확인되므로 자금 방식과 후대의 법정 조직유형을 구별했다. 개별 옛 주택주식회사가 어떤 절차로 법인 형태를 바꾸었는지는 이 자료만으로 확정하지 않았다. 1975년 법 제2조는 1946·1955·1958·1967년 법률에 따라 이미 인가된 공익주택회사도 포괄한다. 제4조 제2·3항은 기존 승인 정관에 새 규칙을 적용하거나 새 공적 지원의 조건으로 정관 수정을 요구할 수 있게 했지만, 법인 형태의 일괄 전환은 정하지 않았다. 경과·시행 조항인 제90~95조도 기존 지원 약속과 기금 자금 등을 처리할 뿐 주택주식회사를 보증자본형으로 강제하거나 소급 전환하도록 명령하지 않는다. 1973년 주식회사법의 시행·경과 조항인 제162~170조에도 이런 전환 명령은 없다. 따라서 본문의 ‘자동 전환 근거가 확인되지 않았다’는 서술을 유지했다. 2026년 10월 26일 추가 확인. 1974년 주택장관 법안 제출 연설·1975년 법안 제안 이유·1975년 의회 통과 법안 제2·4·90~95조·법제처 전부개정과 폐지·대체 방식 구분·1973년 주식회사법 제1·162~170조·1973년 회사법 위원회 심의·1973년 회사법 의회 설명·1975년 주택건설법 의회 설명·1984년 개정법·1984년 의회 토론·1986년 정부 지침·1988년 주택건설법 제2조·1996년 기준일 변경에 관한 의회 심의·KAB 자체 연혁.
주석 47
덴마크의 자기소유형(selvejende)은 소유자 집단이 없다는 뜻이지만, 일반 자기소유형 기관과 사회주택법상 주택법인을 같은 지배구조로 볼 수 없다. 1962년 주택부처 조사보고서는 당시 무출자형 주택법인의 이사회를 최고기관으로 설명한다. 1994년 정부 운영 지침은 자기소유형 공익주택회사의 본거지 지자체 의회를 최고기관으로 적었다. 1995~1996년 주택법안은 입주자 영향력을 강화하고 공급자 간 규칙을 통일하려고 선출 대표회의를 최고기관으로 제안했고, 1996년 지침은 1997년의 전환 절차를 안내했다. 현행 사회주택법 제15조는 최고 의결기구가 해산을 결정하되 부동산이 있는 법인에는 원칙적으로 장관 동의를 요구한다. 공급자연합 BL은 2009년 전 협동조합형의 소액 출자금에도 단지 주택의 개인 공동소유권이 붙지 않았다고 설명한다. 한편 초기 보조금 지원 단체 일부가 국가 융자를 갚고 입주자에게 주택을 판 뒤 해산했다는 역사는 덴마크 주택사 연구가 기록한다. 2026년 10월 25일 확인. 1962년 정부 조사·1994년 지침·1995~1996년 법안·1996년 전환 지침·현행 사회주택법·BL의 법인형태 설명·덴마크 주택사 개관.
주석 48
2009년 덴마크 주택법 개정안 설명은 개정 전에는 공익 협동조합형과 관리협동조합형에만 사원이 있었고, 앞으로 모든 일반 비영리주택법인에 사원을 두되 임차인과 대기자를 사원으로 간주한다고 명시한다. 현행 사회주택법 제9~11조는 단지 유무·회원 출자금 유무와 대표회의·총회 선택을 규정한다. 같은 법 제10조 제2항의 ‘자기소유형 기관’은 일반 주택법인과 구분되는 청년·노인주택시설 등에도 적용되므로, 이사회가 최고기관이라는 문장을 모든 현재 주택법인에 옮겨 쓸 수 없다. 덴마크 영리활동재단법 제1~3조는 소유자 없는 자기소유형 기관과 부동산 임대업을 규율하면서도, 다른 법에 따라 공적 감독·경제 통제를 받는 경우를 적용 대상에서 제외한다. 공급자 연합 BL은 현행 주택법인을 이 예외에 해당하는 자기소유형 기관으로 해석한다. 이는 공급자 측 법적 해석이며, 개별 법인의 등기상 법인 형태를 모두 판정한 결과는 아니다. 덴마크 대법원은 2008년 조세 사건에서 단지가 재정적으로 독립해도 법인과 별개의 법적 주체는 아니라고 판단했다. 2018년 주택 담당 장관은 법인과 소속 단지를 특수한 법적 구성으로 설명하고, 공급자가 사법상 설립된 조직이지 공공기관은 아니라고 답했다. 네덜란드 민법 제2권 제26조는 사단을 사원 있는 법인으로 정하면서 이익 분배를 금지하고, 제285조는 재단을 사원 없는 목적재산 법인으로 규정한다. 주택감독기관은 두 법인격만 신규 인가 대상으로 제시한다. 2026년 10월 25일 확인. 덴마크 2009년 개정안 설명·현행 사회주택법·영리활동재단법 제1~3조·공급자 연합 BL의 해석·대법원 사건 SKM2008.542.HR·2018년 의회 질의에 대한 장관 답변·네덜란드 민법 제2권 제26·285조·네덜란드 주택감독기관 인가 안내.
주석 49
AAB가 공개한 정관은 2020년 9월 개정 문구를 담고 있다. 제2조는 회원 출자금을 두지 않는다고 하고, 제4조는 임차인과 대기자를 회원으로 보며, 제5조는 단지에서 뽑은 대표와 법인 이사회가 최고 의결기구를 이루도록 한다. 단지 대표는 해당 단지의 임차인 또는 성년 가구원이어야 한다. 같은 조항은 단지 결산 및 부동산 매입·매각 승인 권한을 정한다. 대기자의 회원 자격과 최고 의결기구의 직접 투표권을 구별했다. 2026년 10월 24일 확인. AAB 공개 정관.
주석 50
코펜하겐시가 발행한 1940~1955년 도시사는 DAB 설립자가 당시 의회의 네 주요 정당에서 1938·1946년 건설지원법을 다룬 의원들이었다고 기록한다. Lex의 주택사 연구자들은 DAB가 1942년 주식회사(A/S)와 자본금 20만 크로네로 출발해 주택난 속 가족용 주택을 목표로 했다고 설명한다. KAB 자체 연혁은 1920년 상류 시민층이 주도해 납입한 보증자본을 ‘일종의 주식 자본금’으로 설명하고, 출자자 배당을 최대 5%로 제한했다고 밝힌다. 반면 당시 설립 문서를 인용한 덴마크 고등법원 판결은 원래 법인명을 Københavns almindelige Boligselskab S.m.b.A.로, 최초 보증자본을 35만 크로네로 적는다. 따라서 자본의 경제적 유사성과 법인 형태를 구별했다. KAB 초기사를 정리한 연구서에는 민간인 외에 Det Classenske Fideicommis와 Gentofte 지방정부도 출자했다고 기록돼 있다. 한국 상법 제344조는 배당·의결권 등의 내용이 다른 종류주식을 발행하려면 정관에 각 종류의 내용과 수를 정하도록 한다. KAB의 보증증서가 그런 종류주식이었다는 자료는 확인하지 못했다. 2026년 10월 25일 확인. 코펜하겐시 도시사·Lex의 DAB 역사·KAB 자체 연혁·2019년 덴마크 고등법원 판결·KAB 초기 출자자 연구·한국 상법 제344조.
주석 51
관리조직의 설립 목적과 변화: KAB 자체 연혁은 법률가 F. C. Boldsen과 비교적 부유한 시민층이 1920년 주택난에 대응해 회사를 세웠고, 별도 주택회사들의 건설·운영을 지원했다고 설명한다. 코펜하겐시의 도시사는 1942년 DAB 설립자가 네 주요 정당의 주택 담당 의원들이었다고 기록한다. Lex의 주택사 연구자들은 DAB가 전시 주택난에 대응해 자녀가 있는 가구에 방 셋 이상과 정원이 딸린 집을 공급하려 했다고 설명한다. Lejerbo의 공식 자료는 임차인 운동이 1944년 조직을 세우고 초기부터 입주자 민주주의를 운영했으며, 이후 전국의 주택법인을 관리하는 조직으로 성장했다고 설명한다. DAB와 Lejerbo의 관리조직은 2025년 합쳐졌다. 창립 당시 KAB의 보증자본과 DAB의 주식 자본금은 출자·의결 구조를 이해할 때 의미가 있지만, 관리 업무의 성립 과정이나 고객 주택법인의 법정 유형을 그 자본 명칭만으로 설명할 수는 없다. 자본 형태와 배당 규정의 세부 사항은 주석 [50]을 참조한다. 2026년 10월 26일 확인. KAB 자체 연혁·코펜하겐시 도시사·Lex의 DAB 역사·Lejerbo 자체 소개·DAB-Lejerbo 통합 발표.
주석 52
2024년 사회주택 재고의 관리방식: 덴마크 전국주택기금(Landsbyggefonden)의 「사회주택 부문의 조직 단위 2018~2024」(Temastatistik 2024:11) 표 3은 2024년 1월 1일 사용 중인 사회주택 596,167호를 관리방식별로 구분한다. 전문 사회주택 관리조직 42%, 자체만 관리하는 공급법인 41%, 자기 집과 다른 법인 집을 함께 관리하는 공급법인 14%, 다른 사회주택 공급법인에 위탁 1%, 사회주택 부문 밖 관리자에 위탁 2%다. 표 4는 각 범주의 정의를 싣는다. 이 수치는 법인별 보유 주택이 어느 방식으로 관리되는가를 분류한 것으로, 14%가 혼합형 법인의 외부 수탁 물량 전체를 뜻하지 않는다. AAB가 2024년 법인별 원자료에서 어느 범주인지 이번 검토에서는 확인하지 못했다. 2018년 비율은 순서대로 42%·37%·19%·1%·2%였으나 반올림으로 합이 101%라 본문 그래프는 2024년만 그렸다. 2026년 10월 26일 확인. 전국주택기금 원표와 방법 설명.
주석 53
Domea.dk의 관리계약과 플랫폼 기능: Domea.dk는 공식 소개에서 자체 보유 주택이 없고 고객 주택법인·관리조직에 관리업무를 제공한다고 밝힌다. 2026년 4월에 발표한 2025년 사업 실적은 연말 기준 고객 57곳의 계약을 전체 운영관리 43곳, 분할 운영관리 5곳, 자체 운영관리 9곳으로 구분한다. 이 고객들이 합쳐서 소유·관리하는 주택은 약 9만 5천 호다. 계약형태별 주택 호수는 이 발표에 없어 Domea.dk가 직접 운영을 위탁받은 호수를 9만 5천 호로 계산할 수 없다. Domea.dk의 자체 운영 고객 안내는 주택법인이나 기존 관리조직이 주된 관리 책임을 유지하면서 공동 IT·행정 시스템과 필요한 전문 서비스를 선택한다고 설명한다. 따라서 ‘플랫폼’은 일부 고객에게 제공하는 기능을 설명하지만, Domea.dk가 실제 운영관리도 맡는다는 사실을 지우지 않는다. 2026년 10월 26일 확인. Domea.dk 조직 설명·2025년 계약형태별 고객 수·자체 운영 고객 서비스 안내·전체 운영관리 서비스 안내.
주석 54
관리계약과 AAB의 위치: AAB 정관 제3·5조는 그 법인이 주택을 건설·임대·관리하고 대표회의가 자체 관리 여부를 결정하도록 한다. 코펜하겐시의 2009년 평가자료 8쪽은 2007~2011년 협약의 공급자 목록에서 AAB의 주택과 별도로 두 주택법인을 v/ AAB로, 무출자형 계보의 Boligselskabet AKB, København과 협동조합형 계보의 Brumleby Almene Andelsboligforening을 각각 v/ KAB로 표시한다. AAB와 두 외부 법인의 당시 관리 관계는 확인된다. AAB의 2023년 대표회의 기록은 옛 Smedenes Andelsboligforening이 2011년 AAB에 합병됐다고 밝히며, 옛 KBF 단지의 자체 소개도 같은 해 AAB에 합병됐다고 적는다. 따라서 2009년 관계를 2024년 AAB의 관리방식으로 소급할 수 없다. 1996년 정부 운영지침은 당시의 무출자형·협동조합형·보증자본형을 모두 주택조직 범주에서 설명하고 외부 관리 선택을 허용한다. BL의 2019년 통계에 남은 옛 조직형태 명칭은 역사적 계보를 나타내며, 2010년 이후 각각 별도의 신규 인가 법정형이라는 뜻은 아니다. KAB의 2025년 정관 제2·3조는 고객 주택법인과 각각 계약하고 명시적 약정이 없으면 고객의 채무를 부담하지 않는다고 정한다. 그러므로 AAB는 공급법인의 자체 관리 사례로 놓고 KAB·DAB-Lejerbo의 관리법인 합병 계보와 구별했다. 2026년 10월 26일 확인. AAB 정관·코펜하겐시 2009년 평가자료·AAB 2023년 대표회의 자료·옛 KBF 단지 소개·1996년 정부 운영지침·BL 2019년 회원 통계·KAB 현행 정관.
주석 55
DUAB의 「단지위원회를 위한 지침 6: 제삼자와의 계약」 4쪽은 큰 건설·수선 사업 때 단지가 대출을 받고 임대료에서 갚으며 법인 이사회가 대출을 보증한다고 설명한다. 같은 지침은 법인 이사회 대표가 대출 문서에 서명하고, 사업에 따라 지자체가 이자·원금을 지원하거나 DUAB를 대신해 대출 전액을 보증할 수도 있다고 구분한다. DUAB의 2022년 정관 제12조 제4항은 이사회 또는 수임자가 법인과 단지에 계약상 의무를 발생시킬 수 있다고 정하지만, 대출의 일률적인 보증의무는 적지 않는다. 또 브뢴뷔파르켄 주택법인의 2024년 결산 질문 4b와 주석에는 제4단지의 대출기관 Nykredit에 대한 보증과 대출 상환 시 종료된다는 조건이 기재돼 있다. 제4단지 별도 결산에는 2024년 말 개선공사 관련 장기차입 7,752만 5,140크로네가 있지만, 보증 대상 대출의 원금·한도와 해당 계정의 일치 여부는 확인되지 않아 연결하지 않았다. 이 자료들은 법인 보증의 존재를 보여주지만 개별 대출·보증 계약서 자체는 아니다. 2026년 10월 25일 확인. DUAB 단지위원회 지침·DUAB 정관 제12조·브뢴뷔파르켄 2024년 법인 결산·제4단지 2024년 결산.
주석 56
제4단지의 주소와 375호는 2024년 말 단지 결산 1쪽에 적혀 있다. 지도는 이 주소들과 2026년 10월 25일 조회한 OpenStreetMap의 건물 윤곽을 대조해 제작했다. 주소에 가까운 건물은 표시할 수 있지만 토지 경계나 법적 소유 범위를 확인하는 자료는 아니다. 브뢴뷔 시 보도사진 페이지는 공개 사진을 자유롭게 사용할 수 있다고 밝히고 뉘케르 48 사진을 ‘Ole Schwalbe: Uden titel – Nykær 48’로 표기한다. 촬영일과 사진가 이름은 표시하지 않았다. 2026년 10월 25일 확인. 제4단지 2024년 결산·OpenStreetMap 현장 지도·브뢴뷔 시 보도사진.
주석 57
1977년 코펜하겐시가 Glostrup Andelsboligforening, Afdeling 3에 토지를 판 skøde는 덴마크 정부가 2019~2020년 의회 법안 설명에서 1988년 대법원 판결(UfR 1988.454/2)의 사실관계로 명시했다. AKB의 자체 연혁은 1970년대 법인형태를 바꾸면서 주택부처의 규정에 맞춰 각 단지에 skøde를 두었다고 기록한다. skøde는 소유권 이전·귀속을 적은 증서이며, 이 두 자료만으로 해당 시점 각 필지의 등기부 기재를 모두 확인한 것은 아니다. 이는 개별 사례와 공급자 회고이지 1983년 이전 전체 단지의 등기 상태를 집계한 자료도 아니다. 1983년 제정 법안 L 7의 제6조는 단지별 경제적 독립과 skøde를 함께 명시했다. 그 전 회기 법안 L 216의 제4~7조 설명은 제6조가 기존의 단지 간 독립성 규정을 명확히 한다고 적었다. 같은 법안의 일반 설명은 독립성 및 단지 자금 운용규정 위반에 대한 벌금 조항을 확대하여 단지 자금의 안전한 운용을 확보하려 했다고 밝힌다. 이것만으로 특정 등기 거절이나 특정 파산 사건을 개정의 직접 원인이라고 할 수는 없다. 2026년 10월 24일 확인. 정부의 1977년 증서·1988년 판결 설명·AKB 연혁·1983년 법안 L 7·선행 법안 L 216.
주석 58
덴마크 국가기록원은 1551년부터 법정 기록부(tingbog)에 증서를 기재했고, 1683년 별도의 증서·담보 장부를 규정했으며, 1927년부터의 필지별 등기부(tingbogsblad)를 보존한다고 설명한다. 이는 부동산 기록제도의 연혁이며, 특정 사회주택 단지의 skøde가 처음 허용된 연도는 아니다. 1945년 표준정관안의 종전 관행 언급, 1977년 단지 명시 증서, 1983년 의무 명문화 사이에 1927년 등기부 개편이 직접 원인이라는 사료는 확인하지 못했다. 2026년 10월 24일 확인. 국가기록원의 부동산 증서·등기 안내·1983년 법안.
주석 59
덴마크 국세청의 2005년 지침과 조사에서는 주택법인이 자기 단지에 제공한 유상 관리 서비스를 별도 법인 상대의 거래로 보고 급여총액 기반 부담금(lønsumsafgift)을 부과하려 했다. 한 사례의 2002~2004년 청구액은 47만 3,215크로네였다. 2008년 5월 29일 대법원 판결 SKM2008.542.HR(UfR 2008.1983 H)은 단지에 별도 skøde와 재정적 독립이 있어도 이 세금의 거래 상대인 별도 법적 주체는 아니라고 판단했다. 국세청은 판결에 따라 종전 과세 실무를 변경했다. 같은 해 다른 판결U.2008.378 H는 입주자 매입 선택권이 법인 재산권을 침해하는지를 다루면서 법인·단지의 특수한 권한 배분을 검토했다. 2022년 대법원 판결은 2008년 세금 판결이 다른 법령·소송의 당사자 문제까지 일반적으로 해결하지는 않는다고 명시했다. 이 두 2008년 판결을 하나로 합쳐 법인격과 주택의 실질 소유자를 단일하게 확정해서는 안 된다. 2026년 10월 24일 확인. 2008년 세금 사건 대법원 판결·2008년 국세청 실무 변경·매각 사건 판결에 대한 의회 법률검토·2022년 후속 대법원 판결.
주석 60
2004년 장관은 단지별 재정 독립 규정의 목적을 법인·단지 간 자금 혼합 방지라고 설명하고 법인 파산 때 단지 부동산이 파산재단에 포함되지 않는다고 밝혔다. 2025년 1월 24일 주거 담당 장관은 개별 단지가 자신의 채무만 지고 법인은 별도로 인수한 경우가 아니면 단지 채무를 지지 않는다고 답했다. 수선공사와 임시이주 비용도 원칙적으로 해당 단지가 부담하지만 법인·공동기금·지자체의 지원 수단이 있다고 설명했다. 이는 일반 법리 설명이며 질문에 거론된 스메데파르켄 단지의 약 7,000만 크로네 비용을 누가 실제로 부담해야 하는지에 관한 개별 판단은 유보했다. 2011년 장관 답변은 퇴거자 관련 손실이 해당 단지에 귀속되고 임대료 균형 원리에 따라 결국 나머지 입주자의 비용이 된다고 설명했다. 한편 현행 주택법 제6a·6b·14b조는 법인과 이사회의 운영·재정관리·수선 책임을 정하며, 정부의 운영 지침은 이사회나 관리자의 잘못으로 단지가 손실을 입었을 때 일반 배상 법리에 따른 책임 가능성을 명시한다. 따라서 단지별 비용 귀속과 관리자의 과실 책임은 구별해야 한다. 2026년 10월 24일 확인. 2004년 장관 답변·2025년 장관 답변·2011년 장관 답변·현행 주택법·정부 운영 지침.
주석 61
덴마크 주택법 제5b·6·6a·6b·14b·20·22·164조는 법인의 공익 목적, 건설·임대·관리·수선, 재정관리·단지 관리, 적립금과 지자체 감독을 규정한다. 운영규칙 제31조는 운영 중인 단지가 법인에 관리비를 납부하도록 한다. 2009년 개정 법안(L 208) 제2.4.2.1절은 작은 법인의 재정력·전문 관리 역량·위험 부담을 들어 합병과 관리 위탁 절차 완화를 제안하며, 규모의 경제로 임대료가 낮아질 수 있다고 예상한다. 같은 절은 단지 입주자 반대로 필요한 개선이 막힐 때 법인 최고 의결기구의 결정 여지를 설명한다. 이는 정부의 입법 이유·예상 효과이며 인과효과 측정은 아니다. 공동기금은 적립금의 손실 보전과 수선 지원 용도를 설명한다. 2026년 10월 24일 확인. 사회주택법 원문·주택 운영규칙 원문·2009년 개정 법안 원문·공동기금의 법인 적립금 설명.
주석 62
덴마크 코펜하겐 주택조직 fsb, 「Vedtægter for fsb」, 대표기구가 2020년 9월 2일 채택한 정관 제2·4·10·13·15·18·19조. 출자금 없는 비영리 운영, 대표·이사회 선출, 주요 자산 결정, 단지별 예산 승인 규정을 확인했다. 법적 최저 기준은 주택법 제11·12·35·36조와 대조했다. 2026년 10월 23일 확인. fsb 정관 원문·주택법 원문.
주석 63
fsb, 「Årsberetning 2023」, 1933년 설립자·당시 명칭·창립 목적; 「Forretningsstrategi 2025」, 현재 사업전략 제목과 설립 비전; fsb 발행 「fsb beboeren」 2010년호, 당시 모토. fsb 발행 2015년호는 노르하운스고르덴을 초기 주택단지로 소개한다. ‘모토’는 2010년 기록이며 현행 정관의 조항으로 인용하지 않았다. 2026년 10월 23일 확인. 2023 연차보고·2025 전략·2010 소식지·2015 소식지.
주석 64
Leif Jørgensen, 「Nordhavnsgården.jpg」, 2020년 8월 3일 촬영. 저작자표시-동일조건변경허락(CC BY-SA 4.0) 원본이며, 사진 편집 없이 웹 게재용 크기만 조정했다. 원본과 저작권 표시·라이선스.
주석 65
fsb, 「Forvaltningsrevision 2025」, 2025년 말 자체 소유 비영리주택 1만 2,995호·89개 단지, 그중 코펜하겐 시 1만 2,721호; 2025년 대기명단 회원 5만 4,304명과 2015년 1만 8,416명. 특정 조직의 명단은 전국 대기자의 고유 인원 수가 아니다. 2026년 10월 23일 확인. fsb 2025 운영 감사.
주석 66
fsb의 공식 주택단지·주소 목록에서 14개 단지의 대표 주소를 추려 2026년 10월 23일 확인했다. 주소의 좌표와 코펜하겐 경계는 OpenStreetMap Nominatim으로 대조했다. 이 지도는 89개 전체 단지의 전수 위치가 아니고, 주소 하나가 단지의 모든 동·호 위치를 나타내지도 않는다. 지도 바탕의 OpenStreetMap 데이터는 ODbL에 따른다.
주석 67
OECD, 「OECD Economic Surveys: Denmark 2026」 중 주거 장, 2026년, 비영리주택 재고와 공급 장애. 원문.
주석 68
Landsbyggefonden, 「Omfanget af den almene boligsektor i kommunerne 2020–2025」, 2025년 자료, 비영리주택 비율. 원문.
주석 69
Landsbyggefonden, 「Årlige henlæggelser til vedligeholdelse i den almene boligsektor 2020–2024」, 표 A에는 각 결산연도 다음 해 1월 1일 재고가 2021년 58만 3,601호, 2022년 58만 9,399호, 2023년 59만 2,427호, 2024년 59만 6,167호, 2025년 59만 8,829호로 나온다. 2020년과 2025년 그림의 양 끝은 LBF의 2020–2025 지자체 보고서 58만 1,457호·59만 8,183호를 사용했다. 2025년 646호 차이는 원자료 간 집계 차이로 남겼다. 중간연도 비율은 같은 정의의 자료를 확보하지 못해 표시하지 않았다. 연례통계 표 A·지자체 보고서.
주석 70
Landsbyggefonden(LBF), 공개 결산서 데이터베이스에서 2024년 조직 결산서의 첫 장 Antal lejemål 중 Boliger를 624개 조직번호별로 추출했다. 결산서는 조직 단위 장부이며 LBF의 2024년 1월 주택조직 489곳 통계와 시점·단위가 다르다. LBF, 「Organisatoriske enheder i den almene boligsektor 2018–2024」, 2024년 관리 방식별 주택의 42% 전문 관리조직 위탁, 41% 공급법인 자체 관리, 14% 자기·타 조직 병행 관리. 관리 비율의 나머지는 기타/반올림 범주다. 2026년 10월 23일 확인. 공개 결산서 검색·조직·관리 통계.
주석 71
Landsbyggefonden, 「Omfanget af den almene boligsektor i kommunerne 2020–2025」의 기초표 Tabel 1에서 2025년 1월 98개 지자체 재고를 합계 59만 8,183호로 확인했다. 경계는 덴마크 행정구역 공공지도 서비스의 지자체 레이어를 사용했다. 점은 고정된 난수로 지자체 내부에 임의 배치했으며 실주소 정보가 아니다.
주석 72
덴마크 사회주택법 제16조는 주택 건설사업마다 별도 단지를 두고 단지별 재정·소유권 증서를 구분한다. 사회주택청은 2019년 이후 승인된 일반 가족용 신규 사업의 취득비를 기준으로 주택담보대출 86~90%, 지자체 기본자본 대출 8~12%, 입주자 납입금 2%를 제시한다(주택 유형과 특별 지원에 따라 예외가 있다). 이는 장기 사업비의 재원 배합이지 착공 전후의 단기자금 계약별 내역은 아니다. 2012년 주택부처의 기존 건물 매입 안내는 새 단지가 외부 금융기관에서 빌리거나 법인 기금에서 내부 대출을 받을 수 있다고 구분한다. 이 매입 안내를 신축사업마다 내부 대출이 있다는 증거로 쓰지 않았다. 2026년 10월 24일 확인. 사회주택법 제16조·사회주택청의 건설비 재원 설명·주택부처의 건물 매입 자금 안내.
주석 73
덴마크 사회주택청은 일반 가족용 사회임대주택에 원칙적으로 거주 대상의 소득·연령 범위를 정하지 않으며, 대기순서를 기본으로 하되 특정 집단 우선권과 지자체 배정도 가능하다고 설명한다. 이는 덴마크의 모든 특수 주택 유형·지역 배분 규칙에 제한이 없다는 뜻이 아니다. 오스트리아 연방정부는 시영주택 신청에 통상 소득 상한이 있고 공적 지원을 받은 ‘조합주택’의 소득 요건은 주별로 다르다고 안내한다. 스페인에서도 마드리드주와 카탈루냐주의 보호주택 안내는 가구소득 상한을 입주·매입 요건으로 둔다. 따라서 네덜란드의 신규 공실 소득 배정 규칙을 네 나라 중 유일한 소득심사로 읽어서는 안 된다. 종전 주석에서 인용한 스페인 2023년 주거권법 제16조는 2024년 헌법재판소 결정으로 무효가 됐으므로 현행 근거에서 제외했다. 2026년 10월 27일 확인. 덴마크 사회주택청의 가족용 주택 설명·덴마크 사회주택청의 배분 규칙·오스트리아 정부의 시영주택 신청 요건·오스트리아 정부의 공적 지원 주택 요건·마드리드주 보호주택 입주 요건·카탈루냐주 보호주택 요건·제16조 무효 판결.
주석 74
fsb, 「Forvaltningsrevision 2022」, 2022년 대기명단 4만 5,159명, 그중 적극 구직 약 60%; 특정 강화 조건을 충족한 외부 신청자의 일부 단지 5~7년, 일반적인 외부 신청자의 대기가 짧은 단지 약 10년 뒤 제안 시작이라는 당시 설명. 대기기간은 단지·입주 자격별로 다르며 2026년 현재의 보장 기간으로 제시하지 않았다. 2022 운영 감사.
주석 75
덴마크 사회주택청, 「Nye regler skal gøre det lettere at bygge almene boliger i hele landet」, 2026년 9월, 건설비 상한 개정과 시행. 원문.
주석 76
덴마크 사회주택청, 고비용 지역 가족·청년주택의 2026년 9월 4일, 9월 25일, 10월 1일 건설비 상한표. 기본 상한과 지자체 추가 무이자 대출을 최대로 쓸 때의 총 한도를 구분했다. 호당 정액과 주거면적 ㎡당 금액을 더하는 공식이다. 9월 25일 코펜하겐 기본 상한은 9월 4일보다 약 9.1% 높고, 10월 1일에는 정기 조정이 반영됐다. 2026년 10월 23일 확인. 9월 4일 표·9월 25일 표·10월 1일 표.
주석 77
유럽중앙은행(ECB)의 2026년 10월 22일 유로 기준환율은 1유로=7.4747덴마크 크로네다. 표의 각 크로네 금액을 7.4747로 나누고 가장 가까운 정수 유로로 반올림했다. 세 시행일의 상한 변화를 같은 환율로 비교하기 위한 참고 환산이며 당시 환율이나 사업비 지급액을 뜻하지 않는다. ECB 기준환율·프랑스 중앙은행의 날짜별 기록.
주석 78
덴마크 정부·사회주의인민당·보수당·좌파연합, 「Aftale om styrkede rammer for alment boligbyggeri」, 2025년 12월 17일, 3쪽 경제효과 표. 2026년 상한 조정에 따른 대출 상환지원·주거급여 추가 추계는 1,630만 크로네이며, 정부는 2026년 주거정책 예비재원에서 충당한다고 했다. 표는 상환지원의 현재가치와 주거급여의 연간 지출을 함께 제시하므로 장기비용을 단순 합산하지 않았다. 합의 원문.
주석 79
덴마크 사회주택부, 「Endnu et markant fald i antallet af parallelsamfund」, 2025년 12월, 취약지역 정책에 관한 정부 설명. 원문.
BL·Epinion, 「Et bredt ønske om flere betalelige lejeboliger」, 2025년 9월 조사, 1,015명. 조사 원문.
주석 82
Housing Europe 등, 「Austria」, 「Social and Public Housing in the EU & UK」 국가 프로필, 2026년 공개, 2023년 재고. 국가 보고서.
주석 83
C.Stadler/Bwag, 「Döbling (Wien) – Karl-Marx-Hof (2).JPG」, 2018년 6월 3일 촬영, CC BY-SA 4.0. 저작자와 라이선스를 표시하고 사진 편집 없이 크기만 조정했다. 원본과 저작권 표시·라이선스.
주석 84
Statistik Austria, 「Wohnen 2025」 및 「Wohnsituation」, 2025년 자료. 빈 임대료는 2025년 상세 통계표의 표 1.22(빈 지역, Rechtsverhältnis)를 확인했다. 이 조사에서 추정한 빈의 거주 중 주임대주택 수는 시영 199,119호, 공익주택법인·협동조합 215,908호, 기타 주임대 333,809호다. ㎡당 관리비 포함 원자료 수치는 각각 8.365·9.011·12.915유로이며, 본문의 차이 4.55유로는 반올림 전 수치로 계산했다. ‘기타 주임대’(andere Hauptmiete)는 민간 개인뿐 아니라 은행·보험사 등 다른 법인의 임대도 포함하며, 모두 규제 없는 시장임대인 것은 아니다. 임대료의 범위와 임대인 유형은 통계청의 조사 정의를 따른다. 전국 비교는 통계 보고서, 거주 형태는 통계 페이지 참조.
주석 85
Statistik Austria, 「Tabellenband Wohnen」 2014~2020년 각 연도 PDF의 주거 점유형태·지역 표와 2021~2025년 각 연도 ODS의 Tab1_3. 전국·빈의 거주 중인 주거지 수와 시영·조합주택 비율을 추출하고, 빈 외 지역은 두 지역의 추정 주거지 수를 이용해 가중 계산했다. 원표는 2021년 조사 방식 변경에 따른 시계열 단절을 표시한다. 표본조사 결과이며 Housing Europe의 2023년 재고와 다른 분모다. 특히 Genossenschaftswohnung은 거주·임대 유형이고 GBV의 법인형태 Genossenschaft와 1:1로 대응하지 않는다. 연도별 통계표 안내·2014년 원표·2020년 원표·2025년 원표.
주석 86
오스트리아 점밀도 지도는 Statistik Austria의 2025년 Tab1_3에서 9개 주별 추정 거주지 수에 해당 비율을 곱하고 점 하나당 약 250호로 무작위 배치했다. 2024년 주 경계는 Eurostat GISCO의 NUTS2 지도를 사용했다. 주 내부의 실제 시·군 분포나 주택 주소를 뜻하지 않는다. Eurostat GISCO 경계.
주석 87
빈 시정부, 「Regierungsabkommen 2025: Leistbarer Wohntraum und lebenswerter Stadtraum」, 2025년, SPÖ·NEOS 시정연정의 주거 약속. 원문.
주석 88
오스트리아 자유당(FPÖ), 「Nepp/Krauss: Wiener Wohnen und Bürgermeister Ludwig lassen Wiener Mieter ausbluten」, 2026년 1월 13일, 시영주택 관리·임대료·배분에 관한 당의 주장. 원문.
주석 89
Wiener Wohnen, 시영주택 거주자 만족도 조사 발표, 2025년 4월 13일. 공표문.
주석 90
빈 시영주택 운영기관 Wiener Wohnen, 「Wirtschaftsplan 2026」, 2025년 9월 25일 작성, 4·8·11쪽의 2026년 계획치. 신축 3,200만 유로, 기존 주택 투자 3억 2,202만 4,000유로, 예상 연간 손실 1억 9,192만 5,000유로, 연초·연말 예상 금융부채 30억 779만 8,000유로·33억 2,732만 3,000유로. 2026년 10월 23일 확인. 사업계획 원문.
주석 91
빈 시정부, 「Gemeindebauten werden fit für die Zukunft」, 2026년 확인. 약 100개 단지의 진행 중인 개보수사업 전체 투자규모가 13억 7,000만 유로라는 발표로, 단일 연도 지출이 아니다. 시정부 설명.
주석 92
빈 시정부, 「Budget 2026: Wohlstand sichern. Sozialen Zusammenhalt stärken.」, 2026년 예산 설명. 시는 재정건전화와 주택건설 기여율의 0.5%→0.75% 인상을 발표했고, 인상 재원을 주거·사회·교육에 목적 지정한다고 설명했다. 이 수치만으로 시영주택에 귀속되는 추가 세입을 계산하지 않았다. 2026년 10월 23일 확인. 예산 설명 원문.
주석 93
오스트리아 공익주택법인 연합 GBV, 「GBV-Jahreskompaktstatistik 2025」, 2024년 12월 31일 기준. 표 「Verwaltete Wohnungen nach Unternehmensform 1980–2024」에서 협동조합 88곳·46만 100호, 자본회사 85곳·55만 1,400호, 전체 173곳·101만 1,500호를 확인했다. 관리 주택의 유형은 자체 건물의 임대 66만 7,400호, 타인 건물의 임대 3만 7,300호, 분양주택 30만 6,900호이며 총계와 세부 합계 사이의 100호 차이는 원표의 반올림 때문이다. 법인형태별 소유 임대주택만의 교차표는 이 자료에 없다. 2026년 10월 23일 확인. GBV 원표.
주석 94
빈 시정부, 「Hauptförderung – Errichtung von Mietwohnungen oder Geschäftsräumen in Miete」, 다가구 신축 임대주택의 주정부 대출 연 1% 설명. 이는 빈의 사업자 지원 대출로, 오스트리아 전체의 모든 공익주택법인이나 임차인 선납금 대출에 동일한 금리가 적용된다는 뜻은 아니다. 2026년 10월 23일 확인. 빈 시정부 원문.
주석 95
오스트리아 「Bundesabgabenordnung」 제39조 제1항 제2호는 일반 조세법상 공익 목적 법인이 이익을 추구하거나 회원에게 이익을 분배하지 못하도록 한다. 주택공익법은 별도 인정 체계로 제한된 배당을 허용한다. 오스트리아 연방경제부는 주택공익법을 영문으로 Limited Profit Housing Act, 해당 부문을 limited-profit housing이라고 소개한다. gemeinnützig는 일상적으로 ‘공익에 기여하는’ 뜻이지만, 조세법 맥락에서는 비영리 요건까지 담으므로 한 단어만으로 배당 여부를 판단할 수 없다. 2026년 10월 23일 확인. 연방조세법 제39조·연방경제부 설명.
주석 96
오스트리아 연방법률정보시스템, 「Bundesgesetz betreffend die Ermittlung der Umlaufgewichteten Durchschnittsrendite für Bundesanleihen」 제1조, 2015년 4월 1일부터 연방법·시행규칙의 국채 유통수익률(SMR-Bund) 기준을 UDRB로 대체한다. 오스트리아 중앙은행(OeNB), 「Kennzahlen der österreichischen Wirtschaft」, 2025년 UDRB 연평균 2.8%, 2026년 8월 3.3%; 「Einlagenzinssätze – Neugeschäft」, 2026년 8월 가계 신규 1년 이하 저축예금 평균금리 연 2.10%; 「Kreditzinssätze – Neugeschäft」, 같은 달 비금융기업의 100만 유로 초과 신규 대출 평균 약정금리 연 3.77%. 예금금리나 개별 주주의 차입금리는 배당 한도의 법정 지표가 아니다. 국채·예금·기업대출·주택법인 지분은 위험과 만기가 서로 다르므로 같은 투자수익률로 취급할 수 없다. 2026년 10월 23일 확인. UDRB 대체 법률·국채수익률 원표·예금금리 원표·기업대출금리 원표.
주석 97
빈 시정부 공개, GEWOG 주택법인의 2024 회계연도 법정 감사보고서 발췌(2026년 1월 29일 작성). 2024년 말 관리 주택 수(Verwaltungsbestand, 보고서 2쪽) 7,854호. 당기순이익 11,130,758.64유로, 배당 제안 15,260.64유로, 기타 준비금 전입 제안 11,115,498유로. 총자기자본 236,939,014.34유로, 납입자본 436,018.30유로(자본금 479,622유로 중 옛 자본조정분 43,603.70유로를 제외한 배당 기준)로 확인한다. 이 금액은 배당 제안이며 실제 지급 시점과 동일시하지 않는다. 감사보고서 원문.
주석 98
빈 시정부 공개, SOZIALBAU AG의 2024 회계연도 법정 감사보고서 발췌(2025년 4월 8일 작성). 2024년 말 관리 주택 수(Verwaltungsbestand, 보고서 2쪽) 54,937호. 결산상 이익(Bilanzgewinn) 24,293,378.67유로, 배당 제안 5,012,013.49유로, 기타 준비금 전입 제안 19,281,365.18유로. 배당액은 납입자본에 법정 이율 3.5%를 적용한 금액으로 보고돼 있다. 이 금액은 배당 제안이며 실제 지급 시점과 동일시하지 않는다. 감사보고서 원문.
주석 99
FRIEDEN의 2024년판 정관 제16조와 현재 공식 기업공시는 모두 72유로를 표시한다. 일반적인 현행 최저액 218유로보다 작지만, 주택공익법 제39조 20항은 1993년 말 이미 공익 인정을 받은 주택법인에 1979년판 제6조의 300실링 기준을 계속 적용한다. 이는 약 21.80유로다. FRIEDEN은 1948년 공익 인정을 받았다고 밝힌다. 따라서 오래된 정관의 검색 오류나 곧바로 법 위반으로 볼 사안은 아니다. 다만 1993년 말의 개별 인정 상태와 72유로 조항의 최초 제정일은 별도로 확인하지 못했다. 조합원 의결·주택 이용 자격·배당·해산재산에 대한 정관 근거는 제2·11·12·13·20·27·31·35·36·40조다. FRIEDEN의 2025년 ESG 보고서는 협동조합 자체의 임대물건 104곳·2,916호를 집계한다(표 1, PDF 14~15쪽). 이 보고서는 FRIEDEN과 두 계열사의 임대물건만 대상으로 하며 분양·혼합소유 물건은 제외한다. 같은 보고서의 ‘약 1만 9천 호 건설’은 그룹의 창립 이후 누적 공급량이고, ‘약 5만 관리 단위’에는 상가·차고·주차장도 포함되어 현재 관리 주택 호수로 바꿔 읽을 수 없다(PDF 8쪽). 분포도는 부록 4~6의 주소 표에서 법인명이 Frieden인 행의 우편번호를 추렸다. 같은 사업번호가 여러 동에 반복된 경우 우편번호 안에서 한 번만 세었으며, 점의 위치는 Nominatim의 우편번호 대표 좌표다. 주소 표의 고유 사업번호 수와 본문의 임대물건 104곳 집계가 일치하지 않아 지도에서 호수·물건 수를 추정하지 않았다. 2026년 10월 27일 확인. 2024년 정관·기업공시·FRIEDEN 연혁·2025년 ESG 보고서·밴쿠버 하우스 보도사진·OpenStreetMap 위치 자료·Eurostat GISCO 경계·주택공익법 제39조·1979년 제6조·환율.
주석 100
한국 「민법」 제68·73·75조는 사단법인의 구성원을 ‘사원’, 의결기관을 ‘총회’로 부른다. 이 글은 네덜란드 사단법인의 lid와 algemene ledenvergadering를 각각 ‘사원’과 ‘사원총회’로 옮기고, 뒤에서는 ‘총회’로 줄였다. 네덜란드 정부는 vereniging의 사원과 총회 구조를 설명한다. 2026년 10월 23일 확인. 한국 민법 제73조·법제처의 사원총회 설명·네덜란드 정부의 사단법인 설명.
주석 101
네덜란드 하원, 「Democratische zeggenschap over publieke voorzieningen」, 2024년 2월 27일 공식 회의록(2023~2024 회기, 제44호 16항). 당시 주택 담당 장관 휴호 더용어(Hugo de Jonge)는 비영리주택법인의 약 10%가 사단형(vereniging)이고 대체로 작은 조직이라고 말했다. 이는 발언 당시의 어림값이며, 다음 주석의 2024년 말 원자료 재계산값과 집계 시점·방법이 다르다. 하원 공식 회의록.
주석 102
1901년 6월 22일 제정된 「주택법」(Stb. 1901, 158) 제30조 제1항은 주거 개선만을 위해 활동하는 사단·회사·재단이 지방집행부의 의견을 거쳐 국왕 명의로 인가받은 경우, 지방의회 결정에 따라 융자금(voorschotten)과 보조금(bijdragen)을 받을 수 있도록 했다. 이 조항은 공적 지원을 허용한 것이지 인가와 동시에 지원금을 지급한 것은 아니다. 네덜란드 국가기록원은 법 시행일을 1902년 8월 1일로 기록한다. 의회조사 문헌검토는 인가 조건으로 공익주택 목적과 정관상의 자산 용도 제한을 설명한다. 통계청은 첫 인가가 1904년이라고 기록하며, 레이던 단체의 1891년 설립 연혁은 주택운동 역사자료에서 확인된다. 2026년 10월 27일 확인. 1901년 법 제30조를 인용한 법률 해설·국가기록원의 시행일·법 구성 설명·의회조사 문헌검토·통계청의 첫 인가 연혁·레이던 단체의 설립·인가 기록.
주석 103
1901년 법 이전의 조직 수와 건물 사례: 2014년 의회 조사에 제출된 역사 연구는 19세기 말의 woningbouwvereenigingen을 약 40곳(veertigtal)으로 기술하고, 암스테르담 VAK의 1852년 설립·1853년 첫 18호·이후 약 30년간 약 800호 추가 건설을 기록한다(3~4쪽). 네덜란드 통계청의 2025년 주택재고 연표는 첫 인가 대상을 찾을 당시 주택건설단체가 honderden(수백 곳)이었다고 서술한다. 두 자료는 시점과 조사 대상 조직의 범위를 일치시킨 집계표를 제공하지 않아 수치 차이를 해소할 수 없다(SOURCE_CONFLICT); 둘을 합하거나 정확한 설립 법인 수로 취급하지 않았다. 사진 설명의 1863년·6호·건축가 P. J. Hamer, 2011년 촬영일과 저작권 정보는 Wikimedia Commons 원본 파일 설명에 따른다. 2026년 10월 27일 확인. 의회 조사 제출 연구·CBS 연표·건물 사진과 이용 조건.
주석 104
1962년 제정 「주택법」(Woningwet, Stb. 1962, 287) 제59조 제1·3항은 사단·회사·재단을 인가 대상으로 열거하고 인가의 세부 조건을 algemene maatregel van bestuur(법률 위임에 따른 일반 행정명령)에 맡겼다. 이에 따른 1965년 왕령 「주택분야 인가령」(Toelatingsbesluit volkshuisvesting, Stb. 1965, 330) 제1·4조는 신규 인가에서 협동조합을 제외하고 일반 사단·재단만 허용했다. 제6·7조는 사원·이사의 금전 이익, 자산 용도, 부동산 취득권을 제한한다. 제14·15조는 기존 협동조합·주식회사의 인가를 유지하고, 이들에 대한 정관 개정 강제조항의 적용을 제외했다. 1975년 공포법 Stb. 1975, 384 제I조의 새 주택법 제59조와 제II조는 이를 법률에 반영하고, 기존 인가 협동조합·주식회사의 존속과 자발적 형태 전환을 규정했다. 제II조 제5항은 후속 시행규칙으로 전환 기한을 정할 수 있게 했을 뿐 법률 자체에 기한을 정하지 않았다. 실제 기한 설정 여부와 개별 법인 이력은 미확인이다. 의회조사를 위한 문헌연구는 초기 인가 법인의 약 3~4%가 협동조합형이었고, 1965년 뒤 신규 협동조합형의 저리 대출·운영 보조 접근이 막혔다고 설명한다. 이 문헌의 ‘지원 제외’를 기존 인가 협동조합 모두의 즉각적 지원 상실로 확대해서는 안 된다. 이 연구는 1964년 더로스 위원회의 협동조합형 권고와 정부의 다른 선택을 대비하며 공익 자산의 사적 유출 우려를 가능한 이유로 제시한다. 문헌은 1990년대 전문화·합병과 재단형 전환도 기록한다. 2026년 10월 27일 확인. 1962년 주택법 원문·1965년 왕령 원문·1975년 개정법 원문·의회조사 문헌연구.
주석 105
네덜란드 의회조사 문헌검토는 1965년 정부가 비영리주택법인을 시영 공급자보다 사회임대의 우선 공급자로 삼았고, 1984년부터 국가의 건설·개량 직접대출이 없어지며 WSW 보증이 자본시장 차입을 뒷받침했다고 기록한다. 의회조사 최종보고서는 1995년 ‘상계’로 보조금 의무와 국가대출 채권을 맞바꾼 뒤 법인이 임대수입과 재정 위험을 더 직접 부담했다고 설명한다. 2013년 정부는 임대사업자 부담금과 함께 소득별 임대료 인상 상한을 높였으며 비용 절감·매각·임대수입을 부담 재원으로 들었다. 정부는 2023년 부담금 폐지의 이유로 신축·수선·에너지 개선 투자여력의 확보를 제시했다. 상원에 제출한 2024년 정부 답변의 2013~2022년 비영리주택법인 부담금 총액은 138억 유로다. 반면 2022년 하원 제출 연도별 표의 전체 과세 임대인 징수액을 더하면 138억 2,700만 유로다. 두 자료는 대상이 다르지만 규모가 거의 같아 법인만의 연도별 추이를 이 표로 대신할 수 없으며, 차이의 원인은 확인되지 않았다. 다른 제도 변화를 이 재정 변화의 직접 결과라고 단정하지 않는다. 2026년 10월 24일 확인. 의회조사 문헌검토·의회조사 최종보고서·2013년 정부 서한·2022년 부담금 폐지 법안 설명·2024년 상원 정부 답변.
주석 106
1995년 재정개편과 임차인 반응: 1993년 ‘사회주택 재정개편 합의’(bruteringsakkoord)는 향후 평균 임대료 인상률을 연 3.8%로 상정했다. 이는 정산액 계산에 쓰인 전망이다. 여기서 ‘사회주택 재정관계 전면 개편’은 네덜란드에서 brutering이라고 부르는 정책의 설명 번역이며, 아래 법률의 정식 명칭과는 구별한다. 정부의 장래 보조금 지급 의무와 법인의 기존 국가대출 상환 의무를 상계하고, 이후 법인이 임대사업의 재정 위험을 더 직접 부담하도록 한 변화까지 가리킨다. 반면 1995년 「주택 공적지원 재정계정 정산법」(Wet balansverkorting geldelijke steun volkshuisvesting) 제13조는 1995~1999년 법인·지자체별 주택 임대료 총액(huursom)을 전년도 말 임대 가능한 주택의 연간 임대료 합계를 기준으로 물가상승률에 0.5%포인트를 더한 만큼, 적어도 3.5% 높이도록 규정했다. 집마다 같은 비율을 올릴 의무는 없고 개별 주택에는 별도의 인상 상한이 있었다. 1996년 의회 회의록에서 주택 담당 차관은 임대가 어려운 주택의 임대료를 낮추는 것도 가능하며 실제 사례가 있다고 밝혔다. 이는 법인 전체의 하한을 충족하려면 다른 주택의 인상으로 메워야 할 수 있다는 뜻이다. 1995년 원법은 물가상승률이 2% 미만이면 정부가 더 낮은 인상률을 허용할 수 있게 했고, 1996년 정부 지침은 이전 해 초과 인상분의 상쇄와 재정 건전성·지역 시장상황을 고려한 면제 절차를 설명했다. 1998년 법률 및 시행령 개정은 이 최소 인상 규정을 폐지하고 1998년 1월 1일부터 소급 적용했다. 정부는 사회임대 부문의 재정 여력이 충분하고 임대료 인상을 물가상승률 쪽으로 낮추는 것이 바람직하다고 설명했다. 따라서 원래 예정된 5년 내내 하한이 유지됐다는 설명은 틀리다. 정부의 2000년 정산 재평가에 따르면 당시 계산은 물가·비용 상승률 3%, 금리 7%를 가정했고, 수익성이 높은 주택의 임대수입으로 다른 주택의 부족분을 메울 것으로 예상했다. 이 규정은 개별 부실 법인의 회생 명령이라기보다 정산 이후 임대사업의 재정적 자립을 위한 수입 하한이었다. 정부의 2000년 평가서는 3.8%가 재정계산의 가정이며 개별 주택의 임대료를 사업비에 일대일로 연동하는 규칙은 아니라고 설명한다. Woonbond의 2010년 자체 역사서(PDF 98~101쪽)는 연맹이 정산 협상에서 배제됐으며 당시부터 임차인 부담을 경고했다고 회고한다. 1995년 상원 법안 검토에서 녹색좌파 의원들은 Woonbond가 법안에 전면 반대하지는 않았다고 평가하면서 임차인 의결권과 임대료 인상 위험을 따져 물었다. 정부가 발표한 CBS 임대료 조사에서는 사회임대 평균 인상률이 1994년 5.1%, 1995년 4.6%였고, CBS의 1995년 소비자물가 상승률은 약 2.0%였다. 이는 단체의 당시 입장과 가격 변동이지 전체 임차인의 여론조사는 아니다. CBS 주거비 조사에서 전체 임차가구의 순임대료 부담률(netto huurquote)은 1994년 21.1%, 1998년 24.1%였다. 기본임대료에서 임대료 보조금을 뺀 비용을 소득과 견준 지표이며, 사회임대만을 분리한 자료나 동일 가구를 추적한 정책 효과 추정치는 아니다. 2026년 10월 27일 확인. 1995년 법 제13조·1996년 임대료 지침·1996년 의회 임대료 회의록·1998년 하한 폐지 법안·시행일·1998년 하한 폐지 시행령·Woonbond 20년사·1995년 상원 법안 검토·2000년 정산·임대료 재평가·정부의 정산 평가·1995년 임대료 조사·CBS 물가 자료·CBS 주거비 조사.
주석 107
네덜란드 의회조사 최종보고서와 문헌검토는 1989년 헤르마 주거정책이 부문 재정 독립·지방분권·자가 소유 장려를 병행했다고 기록한다. 정부가 의회에 제출한 2008년 임대주택 매각 연구는 2000년 정부의 자가 소유·매각 정책과 법인 재고 매각을 설명한다. 2003년 정부 감독보고는 현 임차인에 대한 매각의 사전 신고 의무가 그해 없어졌다고 기록한다. 의회조사 자료의 개인 대상 매각은 1990~1992년 연간 약 3천 호, 2003~2012년 연평균 1만 5천 호 미만이다. 통계청 CBS의 1998년 주거수요조사 보도자료는 임차가구 27%(약 84만 4천 가구)가 현재 사는 임대주택을 살 의향이 있다고 답했음을 보여준다. 이 문항을 사회임대 재고 매각 정책 전체에 대한 찬성으로 해석하지 않는다. 2026년 10월 24일 확인. 의회조사 최종보고서·의회조사 법인 매각 자료·2008년 매각 연구·2003년 정부 감독보고·CBS의 1998년 주거수요조사 결과.
주석 108
자립·자가 소유·재단형 전환의 연결: 델프트공대 OTB·브링크그룹이 2014년 의회 주택법인 조사에 제출한 문헌연구는 1989년 헤르마 구상의 목표를 국가 주거지출 축소, 분권, 규제 완화, 법인의 독립과 자가 소유 촉진으로 정리한다(제1장 및 제3장). 같은 연구는 공급자 측의 재단형 선호가 1960년대 말부터 있었고, 1990년대 자립·합병 과정에서 전문경영과 빠른 의사결정, 사원총회와의 마찰이 전환 동기였다고 설명한다(제3.3.1·3.6.2절). 2010년 연구보고서도 규모 확대와 시장 지향적 활동 속에 회원의 지역 이해관계가 경영진에게 제약으로 여겨졌다고 분석한다. 이는 공통된 정치경제적 전환과 공급자 내부의 선택을 설명하지만, 자가 소유 장려가 개별 법인의 재단형 전환을 직접 일으켰다는 인과분석은 아니다. 2026년 10월 27일 확인. 의회 조사 문헌연구·2010년 법인 운영구조 연구.
주석 109
네덜란드 비영리주택법인 의회조사 최종보고서(2014)는 1980년대 장기 주택건설 보조금 약속과 금리·임대료 변화로 국가의 미래 부담이 커져 예산 통제가 어려워진 경위를 서술한다. 1988년 건설보조금 의회조사의 문제 제기는 개별 비영리주택법인의 과잉 지급 판정과 동일하지 않다. 정부의 2013년 의회 답변은 법인 전용 직접 국고보조가 그때 없고, WSW의 공적 후원이 있는 대출보증이 주요 지원이며 보증으로 낮아진 이자비용을 연 약 5억 6천만 유로로 추정했다. 이 금액은 보증의 추정 경제적 혜택이지 연간 국고 현금 지출액이 아니다. 2013년 부담금 논의 때 정부는 과거 건설 보조 총액을 물은 의회에 현재가치 약 1천억 유로라는 매우 거친 추산을 냈으나, 이는 민간 공급자에게 지급한 몫도 합친 값이어서 법인별 과잉지원의 근거로 쓸 수 없다. 정부의 2023년 답변은 공식 국가보조 과잉보상 산식으로 최근 몇 년간 과잉보상을 받은 법인이 없었다고 했다. 2023년 정책평가는 부담금 도입의 주목적을 국가 재정 수입 확보라고 설명했다. 2026년 10월 24일 확인. 의회조사 최종보고서·2013년 정부 답변·2013년 부담금 논의 답변·2023년 주거정책 평가·2023년 국가보조 과잉보상 답변.
주석 110
네덜란드 「Herzieningswet toegelaten instellingen volkshuisvesting」 제II조 제2항의 2015년 개정문은 시행 당시 이미 인가된 법인도 정관·규칙·법인 형태·조직·업무를 개정 주택법에 맞추도록 했다. 2015년 7월 1일 시행 후 첫 온전한 역년이 2016년이므로 원칙적인 기한은 2017년 1월 1일이다. 제II조의 개별 유예·예외는 주로 회계 분리·자회사·기존 사업 등에 관한 것으로, 협동조합 법인격을 계속 인가 법인으로 인정한다는 조항은 확인되지 않았다. 감독기관의 현행 신규 인가 안내는 일반 사단·재단만 명시하며, 2025년 감독 규칙은 인가 법인이 협동조합과 연결 관계를 맺을 때 승인 절차가 필요하다고 하면서 협동조합은 일반 사단법인과 법인격이 다르다고 설명한다. 감독기관 등록부는 2026년 1월 1일 현재 활동 법인 265곳을 제시하며, 공개 명칭에서 협동조합형 표기는 발견되지 않는다. 다만 이 등록부에는 법인격 코드가 없어 명칭 검색만으로 모든 법인의 법인격을 전수 증명할 수는 없다. 이 조문과 현재 자료는 1965년 당시 개별 협동조합에 어떤 조치가 내려졌는지 증명하지 않는다. 2016년 정부는 1908년 설립된 암스테르담의 협동조합형 주택단체 ‘Samenwerking’이 법인으로 남아 있지만 주택법상 인가 법인은 아니라고 답변했다. 이 사례 역시 그 단체가 과거 인가 법인이었다는 뜻은 아니다. 2026년 10월 24일 확인. 2015년 개정법의 경과조치·시행일 고시·2026년 감독기관 등록부·2025년 감독 규칙·2016년 장관 답변.
주석 111
연정 구성과 임기는 네덜란드 정부의 역대 내각 기록에서 확인했다. 표의 정당 약칭은 KVP(Katholieke Volkspartij), ARP(Anti-Revolutionaire Partij), PPR(Politieke Partij Radikalen), CDA(Christen-Democratisch Appèl), PvdA(Partij van de Arbeid), VVD(Volkspartij voor Vrijheid en Democratie), D66(Democraten 66), CU(ChristenUnie)다. 1965년은 칼스, 1975년은 덴아윌, 1984·1989년은 뤼버르스 1·2기, 1995·2000년은 콕 1·2기, 2013·2015·2017년은 뤼터-아서르(뤼터 2기), 2020년은 뤼터 3기, 2022·2023년은 뤼터 4기다. 1989년 이후의 정책 연속성, 1980년대 보조금·1995년 상계의 예산 맥락은 의회조사 자료에 근거한다. 1960~70년대 주택 부족·도시재생 맥락은 정부의 주택정책 연혁에, 베스티아 사고와 2015년 감독 개편의 연계는 의회조사와 당시 정부 답변에 근거한다. 2022년 총회 개정의 표면적 이유와 2023년 부담금 폐지의 투자 목적은 각각 입법 설명과 폐지 법안에 근거한다. 시기·맥락의 병치는 특정 정파나 경제 문제가 각 조항을 낳았다는 인과 증거가 아니다. 2026년 10월 24일 확인. 네덜란드 정부 역대 내각·의회조사 문헌검토·의회조사 최종보고서·정부 주택정책 연혁·베스티아 사고 의회조사·2015년 법안 정부 답변·부담금 폐지 법안 설명.
주석 112
네덜란드 하원, 2020년 「Woningwet」 개정안 설명서(35 517, 제3호) 제3.2.4절: 2017년 총회 자문권 강화의 취지와 2022년 일부 폐지 이유. 2019년 주택법 시행 평가 보고서는 사단형 비영리주택법인 운영진·감독위원의 의견을 제시하면서 응답 수가 적음을 명시한다. De Woningraat의 2022년 총회 회의록은 사원 수 감소와 임차인단체를 통한 참여를 법인 자신의 사정으로 설명한다. 2026년 10월 23일 확인. 개정안 설명서·2019년 평가·De Woningraat 총회 기록.
주석 113
Oost West Wonen, 「Oost West Wonen verandert rechtsvorm van vereniging naar stichting」, 2024년 10월 1일. 사원대표회의·연례 사원모임 폐지와 감독위원회·임차인단체로의 기능 이전, 법인 측이 제시한 전환 사유를 설명한다. 임대주택 약 6,500호는 이 법인이 2026년 8월 27일 공개한 수치로, 2024년 전환 당시의 정확한 재고는 아니다. 이 한 사례는 전국의 모든 전환 동기를 대표하지 않는다. 2026년 10월 27일 확인. 법인 형태 변경 발표·2026년 공급 규모 설명.
주석 114
네덜란드 통계청(CBS), 「Voorraad woningen; eigendom, type verhuurder, bewoning, regio, 2012–2025」, 2026년 8월 17일 갱신, 2025년 1월 재고. 원표.
주석 115
DAEB는 직역하면 ‘일반경제이익서비스’다. 여기서 ‘경제’는 공급자의 이윤이나 국민경제의 이익이 아니라, 임대처럼 대가를 받고 제공하는 활동이라는 법적 분류를 가리킨다. 네덜란드에서는 사회임대 외에 일부 공익시설·생활환경 사업도 DAEB에 속하며, 공적 지원은 조건부로 허용된다. EU 집행위원회의 개념 설명·네덜란드 정부의 DAEB 설명. 네덜란드 정부, 「Wet versterking regie volkshuisvesting」 법안에 대한 하원 질의 답변(36 512, 제20호), 2025년 4월 23일, 2015·2020·2023년 말 비영리주택법인의 독립된 주거시설 형태(zelfstandige)의 DAEB 주택 재고와 전체 주택 대비 비율을 제시한다. CBS, 「Voorraad woningen; eigendom, type verhuurder, bewoning, regio, 2012–2025」의 Status van bewoning=Totaal, Regio's=Nederland를 2012~2025년 매년 1월 1일 기준으로 추출했다. CBS는 이 표가 임대료가 아닌 소유자를 분류하므로 사회임대주택 수가 아니라고 명시한다. 2019~2022년 일부 지자체 수치는 2023년에 정정됐다. 정부 답변 원문·CBS 원표와 정의.
주석 116
ABF Research, 「Woningmarktverkenning 2025–2040」, 2025년, 통계적 주택 부족 추정. 보고서.
주석 117
네덜란드 주거·공간계획부의 2026년 사회임대 배분 안내는 비영리주택법인이 새로 비는 사회임대주택의 7.5%를 소득기준과 무관하게 배정할 수 있고, 지자체·임차인단체와 성과협약을 맺으면 그 몫을 15%까지 늘릴 수 있다고 설명한다. 따라서 기본 대상 가구 배정 비율 **92.5%**는 100%−7.5%의 계산값이고, 지역 합의가 있는 경우에는 최소 **85%**다. 대상 가구의 연소득 기준은 2026년 가격 기준으로 1인 5만 1,537유로, 다인 5만 6,910유로다. 일정한 돌봄 필요 가구 등 소득심사 예외도 있다. 재고 전체가 아니라 신규 공실의 연간 배정에 관한 규칙이다. 2026년 10월 24일 확인. 정부의 2026년 배분 규칙.
네덜란드 정부, 비영리주택법인의 투자 여력과 공급계획 검토, 2026년 6월 5일. 원문.
주석 120
Woningbouwvereniging de Sleutels, 「Akte van statutenwijziging」, 2023년 8월 17일 공증한 14쪽 정관 제3·5·9·15·16·29·39·43조. 사원총회는 2023년 4월 26일 전면 개정을 의결했고, 장관은 8월 1일 승인했다. 네덜란드 정부의 2022년 「Handreiking governance woningcorporaties」가 설명하는 주택법 제19·23·25·30조의 법적 틀과 대조했다. 특정 비영리주택법인의 정관이며 모든 사단형 법인의 권한을 대표하지 않는다. 2026년 10월 23일 확인. de Sleutels 정관 원문·정부 운영 지침.
주석 121
Beter Wonen Woningbouwvereniging, 「Lidmaatschap aanvragen」, 확인 당시의 가입 안내. 만 18세 이상 해당 법인 주택 거주자가 별도 신청해야 사원이 되며, 공개된 연회비는 2.72유로다. 특정 법인의 현재 공개 조건이며 네덜란드 모든 사단형 비영리주택법인의 사원 자격·회비를 대표하지 않는다. 2026년 10월 23일 확인. 가입 안내 원문.
주석 122
네덜란드 비영리주택법인 사회평가기관(SVWN)은 2014~2018년 평가 355건에서 임차인단체의 정책 영향력 평점이 평균 6.5점에서 7.3점으로 올랐다고 발표했다. 이는 평가에 참여한 단체의 의견으로 전국 임차인 전체의 여론이나 사단형 사원총회의 의결권 측정이 아니다. 정부 의뢰 2023년 임대정책 신속조사는 5월 5~11일 성인 1,021명을 조사했다. 임대료가 평균적인 사람에게 과도하고 집의 품질에 맞지 않을 때 정부 개입 지지 86%라는 문항이다. Woonbond가 PanelClix에 의뢰한 2025년 1월 27일~2월 1일 조사(성인 1,029명)의 ‘2025년 사회임대료 5% 인상 방지’ 찬성 71%, ‘정부가 사회임대 신축비 공동 부담’ 찬성 66%는 Woonbond가 제시한 문항에 대한 응답이다. 어느 조사도 2022년 총회 권한 개정 자체에 대한 찬반을 묻지 않았다. 2026년 10월 24일 확인. SVWN 평가 분석·2023년 정부 의뢰 여론조사 원문·2025년 Woonbond 의뢰 조사 원문.
주석 123
네덜란드 하원의 2016년 「Veegwet wonen」 심의에서 노동당 의원의 총회 권한 회복 주장과 장관의 이견을 확인했다. 감독위원 단체 VTW는 2017년 Aedes와 함께 법 개정을 요구하고 정부·의원·감독기관을 접촉했다고 자체 공개했다. 당시 장관은 총회 자문 절차가 의사결정을 실제로 막았다는 증거를 보지 못했다고 하원에 보고했다. 2020년 정부의 개정안 답변에는 사회당의 반대 질문과 정부 답변이 있다. 2026년 10월 23일 확인. 2016년 하원 심의·VTW의 입장과 활동·2017년 장관 보고·2020년 정부 답변.
주석 124
네덜란드 정부의 감독위원회 사전 승인 대상 설명과 Aedes가 의뢰한 VBTM 법률 검토(2018년 10월 24일, 10~11쪽). 후자의 총회 횟수와 인사 차질은 공급자 측 추정·사례 진술이며 실현 비용의 독립 측정은 아니다. Aedes의 2017년 연간 9천만 유로 행정비용 추정은 주택법 전반의 비용이다. 2026년 10월 23일 확인. 정부의 승인 대상 설명·Aedes 의뢰 법률 검토·Aedes의 전체 행정비용 추정.
주석 125
임차인단체 HOHW의 2025년 3월 4일 반대 의견서, Haag Wonen의 3월 17일 답변서, HOHW의 3월 28일 후속 공개 글 및 Haag Wonen의 4월 28일 개별 임대료 조정 통지 설명. Haag Wonen의 정관 제2조는 법인형태가 재단임을 명시한다. 양측의 비용·부담 주장은 각자의 주장으로 구분했다. 2026년 10월 23일 확인. 임차인단체 의견서·비영리주택법인 답변서·임차인단체 후속 글·임대료 조정 통지 설명·법인 정관.
주석 126
Ymere의 임차인단체 SHY, 2025년 2월 임차인 설명회 기록, 3월 공식 반대 의견서, 6월 임대료 조정 안내, 7월 Ymere와의 공동 정책 요구. 설명회의 현장 발언은 SHY의 행사 기록으로 확인했으며 전체 입주자 여론조사로 일반화하지 않는다. 2026년 10월 23일 확인. 설명회 기록·반대 의견서·7월 조정 안내·공동 요구.
주석 127
네덜란드 녹색좌파·노동당, 「Verkiezingsprogramma 2025」, 사회임대 신축 40% 공약. 공약집.
주석 128
네덜란드 정부, 「Bouwen en wonen」, 2026년 연정 주거 합의, 사회임대 신축 30% 방향. 원문.
주석 129
네덜란드 정부, 「Kabinet wil scheefhuur in sociale huur tegengaan」, 2026년 9월 21일, 소득 연동 임대료·자산심사 법안 계획. 원문.
주석 130
네덜란드의 2025년 공약집은 당시 공동 선거명 GroenLinks-PvdA로 발행됐다. 2026년 4월 선거관리위원회는 Progressief Nederland (PRO)의 등록을 알렸고, 6월 하원은 교섭단체 명칭 변경을 의결했다. 따라서 2025년 공약의 발표 주체와 2026년 현재 당명을 구분했다. 2026년 10월 25일 확인. 2025년 공약집·선거관리위원회·하원 교섭단체 명칭 변경 기록.
주석 131
Woonbond·PanelClix, 「Kiezersonderzoek Woonbond」, 2025년 9월 25일~10월 2일 조사, 995명, 문항별 응답. 조사 원표.
주석 132
네덜란드 주택·국토계획부, 「Tussen wensen en wonen: Resultaten van het WoonOnderzoek Nederland 2024」(2025년 4월 10일), 표 2.1(24쪽) 및 그림 1(요약 4쪽). 2024년 전국 임차가구 조사에서 비영리주택법인 임대 209만 1,700가구와 민간 임대 115만 5,500가구를 구분했다. 사회임대 가격대는 각각 197만 8,000가구와 50만 2,000가구여서, 공급자별 집계의 약 94.6%와 43.4%다. 표의 ‘주거수당 차감 전 임대료’는 원문의 bruto huur이며, 원문은 수도·난방·차고 등 개인 사용 비용은 빼고 일부 지원 대상 서비스비는 포함한다고 정의한다. 차감 후 금액은 netto huur로, 세금·에너지비를 포함한 총주거비가 아니다. 표에는 기존 계약이 포함되어 신규 모집 호가를 나타내지 않는다. 2026년 10월 27일 확인. WoON 2024 원문.
주석 133
최근의 건설·수선 자금 조달: Ymere, 「Jaarverslag en jaarrekening 2025」의 현금흐름과 차입·금리 주석. 2025년 영업활동 순현금 1억 3,900만 유로, 투자활동 순현금 -3억 2,000만 유로, 재무활동 순현금 1억 8,600만 유로, 전체 현금 증가 500만 유로다. 신규 대출은 3억 7,000만 유로이며 본문의 약 1억 8,400만 유로 상환액은 현금흐름 설명의 반올림값이다. 재무제표의 은행 장기채무 변동표에는 상환 1억 8,150만 유로와 장부가액 조정이 별도로 표시돼 있어 이 표의 변동액을 현금흐름표와 기계적으로 동일시하지 않았다. 기존 대출의 2025년 말 가중평균 금리는 3.30%로, 그해 새로 빌린 대출만의 계약금리는 아니다. Aedes의 2026년 예산심의 서한은 부문 전체 투자 중 차입 비율을 2020년 21%, 2024년 56%로 제시한다. WSW의 2024년 상반기 신규 대출 평균금리 3.15%는 Ymere만의 금리가 아니다. Aedes의 2026년 협력 지침은 사회임대 사업에 흔한 법인 재고 전체를 바탕으로 한 자금조달(portefeuillefinanciering) 때문에 신축사업마다 특정 대출을 대응시키기 어렵다고 설명한다. 직접 보조가 모든 법인 신축비에 일률적으로 지급되는 것은 아니지만 개별 지역·사업의 보조금 가능성까지 배제하지 않는다. 2026년 10월 27일 확인. Ymere 2025년 결산·Aedes의 투자·차입 비율·WSW 신규 대출 금리·Aedes의 사업·자금조달 설명·WSW 보증 범위 설명.
주석 134
프랑코 사진과 약력·평가: 초상 사진은 스페인 국방부 가상도서관(Biblioteca Virtual de Defensa) 소장 자료 MUE-120973이다. 촬영일·작가는 확인되지 않았고 위키미디어 공용은 다른 사진과의 대조를 근거로 1940년대 촬영으로 추정한다. 원 소장처의 CC0 이용 조건을 위키미디어 공용이 확인했다. 미국 홀로코스트기념관은 프랑코가 1936년 군사 반란에 참여했다고 기록한다. 스페인 정부의 민주기억 자료는 1939~1975년의 통치를 독재로 규정하고 전쟁·독재기 정치적 박해와 인권침해를 설명한다. 페레스아고테의 연구는 프랑코 체제의 국가가톨릭주의를 국가와 가톨릭교회의 강한 결합으로 설명한다. 반공주의와 여러 보수 권위주의 사조가 함께 작용했다는 점은 헤르메의 정치학 연구를 참고했다. 2026년 10월 28일 확인. 사진 원본·출처·이용 조건·미국 홀로코스트기념관의 내전 연혁·스페인 정부의 민주기억 설명·국가가톨릭주의 연구·프랑코 체제의 정치적 성격 연구.
주석 135
1939년 명칭 선택에 관한 직접 자료: 1939년 4월 19일 법의 제정 이유는 종전 저렴주택(casas baratas)의 조합 운영과 품질을 비판하고 국립주택원이 계획·자금·건축 기준을 지도하는 새 제도를 설명한다. 제1조는 건설 단체·개인을 수혜자로 하는 ‘보호제도’(régimen de protección)와 그 요건에 맞는 집의 법정 명칭 viviendas protegidas를 한 조항에서 연결한다. 그러나 대출과 면세, 위생 기준은 1911년 저렴주택법에도 있었으므로 이 이름을 공적 지원의 최초 도입으로 설명할 수 없다. 정권의 종전 제도 비판은 입법자의 주장으로 표시했다. 입법 과정에서 ‘보호’와 다른 낱말을 비교했다는 직접 기록은 확인되지 않았다. 2026년 10월 27일 확인. 1939년 주택법 전문·제1조·1911년 저렴주택법.
주석 136
파시스트 영향을 받은 국가생디칼리슴에서 ‘보호’: 1938년 「노동헌장」(Fuero del Trabajo) 제III부 제4항은 사업주가 노동자에게 제공하는 보호와 노동자의 충실·복종을 결부한다. 제IV부는 수공업이 자본 집중과 마르크스주의에서 모두 떨어져 있다며 이를 보호 대상으로 삼는다. 제XII·XIII부는 사유재산과 가족 주택 소유를 인정하고, 국가 지도 아래 노사를 묶는 수직 노조를 제시한다. 1939년 10월 「국가적으로 중요한 신규 산업 보호법」(Ley de protección a las nuevas industrias de interés nacional)은 선정된 산업의 세금·관세를 줄이고 자본 수익 보증을 허용했다. 반면 1941년 「다자녀 가구 보호법」(Ley de protección a las familias numerosas)은 가구를 대상으로 했다. 즉 같은 ‘보호’라는 말은 사적 자본을 포함한 서로 다른 수혜자에게 쓰였다. 이를 국가가 선별해 혜택을 주면서 지휘하는 정치적 어법으로 읽는 것은 법령 비교에 근거한 해석이다. 2026년 10월 27일 확인. 1938년 노동헌장·1939년 산업 보호법·1941년 다자녀 가구 보호법.
주석 137
1939년 전후의 주택·가족·정치적 포섭 발언과 국가 동원: 1938년 2월 14일 팔랑헤 지도자 페르난데스 쿠에스타는 부르고스 건축가 회의에서 노동자만 분리된 주거지를 만들면 계급 구별이 건축에 새겨진다고 주장하고, 여러 계층이 섞인 가족의 집을 주문했다. 원 연설은 1938년 《FE. Doctrina nacionalsindicalista》 3~4월호 19~22쪽에 실렸다는 연구자의 서지 확인을 통해 인용했으며 그 잡지 원본은 직접 열람하지 못했다(VERIFIED_SECONDARY). 1939년 12월 31일 프랑코의 연말 연설은 주택·결핵 대책·영유아 지원 세 사업에 이어 이 사업들이 ‘우리의 반대자들’을 끌어들이는 힘을 낼 것이라고 했다. 여기서 ‘반대자’는 연설 전반의 정치적 문맥에서 읽었지만, 세 사업 가운데 주택만을 지목한 문구는 아니다. 연설문은 후대의 전문 재수록과 대학 연구의 인용으로 대조했으며 당일 원본 신문 지면은 확인하지 못했다(VERIFIED_SECONDARY로 제한). 1940년 5월 5일 아레세의 말라가 보호주택 행사 연설은 팔랑헤의 주택사업을 신·국가·사회정의로 돌아가는 혁명이라고 설명하고 사회주의 혁명을 비판했다. 원 연설은 1966년 아레세의 연설집 《Treinta años de política》 제1권 1171~1173쪽에 수록된 것으로 두 연구가 확인한다. 연설집 원문은 직접 열람하지 못했으므로 발언 문구 자체는 연구자의 재인용으로 확인했다(VERIFIED_SECONDARY). 1941년 10월 21일 히론의 히혼 보호주택 착공식 연설은 국립주택원을 국가생디칼리슴의 도구라 부르며, 패전 측의 일부가 새 국가 구상에 참여할 수 있다고 했고 반항에 대한 제압 가능성도 내비쳤다. 이는 그 자신의 1952년 연설집 제1권 125~127쪽을 전문 재수록한 자료로 확인했다(VERIFIED_PRIMARY, 후대 재수록). 1939년 주택법 제정 이유와 제17조는 전국 계획·조직 협력 및 국립주택원의 홍보 지휘를 명시한다. 이는 공급 조직을 국가 과제로 동원한 근거이지만 국민 모두에게 사업 참여를 강제하는 법률상 총동원 명령은 아니다. 카르메 몰리네로의 연구는 전후 주택 공급 조직이 정권의 사회적 동의를 얻는 역할을 했으며, 1949년 공급자단체 자료에서 1948년까지 약 5,600건의 선전 행사와 204건의 공식 주택 인도 행사가 집계됐다고 설명한다. 행사 건수는 실제 입주자의 정권 지지를 측정한 수치가 아니다. 어느 자료도 1939년 법률의 protección이라는 단어를 고른 내부 회의를 보여주지는 않는다. 2026년 10월 28일 확인. 1938년 건축가 회의 발언을 인용한 López Díaz 연구·1938년 원 연설의 잡지 서지를 제시한 연구·프랑코 1939년 연말 연설 후대 전문 재수록·프랑코 연설을 인용한 바야돌리드대 연구·1940년 아레세 연설을 인용한 Maestrojuán 연구·아레세 연설 날짜를 재확인한 Sambricio 연구·1941년 히론 연설집 전문 재수록·1939년 주택법 전문·제17조·Molinero의 정권 선전·주택조직 연구.
주석 138
계층 혼합 구상이 반영된 건설 사례와 원설계·사진: 루이스 가르시아 데 라 라시야가 설계한 카라반첼 바호(마드리드)의 주택은 《Reconstrucción》 1942년 10월호 353~359쪽에 배치도·입면도와 평면 유형별 도면으로 소개됐다. 가장 큰 유형의 서재·가사노동자 방도 설계자의 설명에 나온다. 로페스 디아스의 2002년 연구는 이 사업을 실제 건설된 사례로 다루고 309쪽에 건물 사진을 실었다. 논문 첫머리는 사진을 미겔 앙헬 레보요(Miguel Ángel Rebollo)의 작업이라고 밝히지만 개별 사진의 촬영일은 적지 않았다. 2016년 논문에도 건물 모습(그림 6·7)이 실렸다. 연구는 팔랑헤의 계층 혼합 구상이 건축계획에 부분 반영됐다고 보지만, 이 자료만으로 완공 뒤 입주자의 계층별 분포는 확인할 수 없다. 본문의 원설계도와 참고 사진은 해당 원문에서 추출했다. 소장·공개 상태와 별개로 원저작물의 저작권 및 본문 재사용 허락은 확인되지 않았다. 2026년 10월 28일 확인. 《Reconstrucción》 26호 원설계 소개·López Díaz(2002), 「La vivienda social en Madrid, 1939–1959」·López Díaz(2016), 건물 모습 그림 6·7.
주석 139
스페인의 분양 중심 정책이 형성된 맥락: Hoekstra·Heras Saizarbitoria·Etxezarreta Etxarri(2009년 온라인 출판, 2010년 권호)는 전후 공공임대의 공급과 매각, 1960년대 이후 분양 집중, 장기 임대관리의 재정 부담이라는 당시 논리, 민간 건설업자·구매자에 대한 지원과 민주화 이후 주택 구입 지원의 지속을 분석했다. 1959년 5월 2일자 《ABC》가 보도한 아레세의 연설에는 국가지원 주택의 신속한 소유권 취득, 임대의 예외적 취급, ‘프롤레타리아’ 대신 ‘소유자’의 나라, ‘공산주의의 심연’에 맞선다는 주장이 한 연설 안에 나온다. 이는 반공산주의를 분양정책과 연결한 직접 자료지만 사회민주주의 일반을 직접 지목하지는 않는다. Dellepiane·Hardiman·Las Heras(2013)는 사회 갈등 완화를 정치적 목적으로 해석한다. 반면 Hernández Falagán·Guàrdia·Oyón·Rosselló(2025)는 이념만으로 분양 확대를 설명할 수 없고, 건설·금융시장의 확대와 낡은 주택의 유지비를 입주자에게 넘기는 이해관계도 살펴야 하며, 주택 소유가 기대했던 사회적 진정을 가져왔다는 결론에도 반대한다. 1960년 「구분소유법」의 제정 이유는 아파트 한 채의 소유가 건물 전체보다 적은 자본으로 가능하다고 설명하고, 건설과 구분소유를 임대 규제보다 안정적인 해법으로 제시한다. 스페인 중앙은행(2024)의 그림 14.b는 신규 보호주택 최종 인가분 가운데 구입용 비율을 2014년 약 82%, 2023년 약 52%로 표시한다. 후속 주택부 보고서 표 1.6의 2014년 분양용 비율은 89.5%다. 두 간행물의 2014년 값이 다른 이유는 확인되지 않아, 본문과 새 그래프는 호수와 이용방식이 함께 실린 주택부 표 1.6의 계열로 통일했다. 이는 보호주택 전체 재고의 소유 비율이 아니다. 2026년 10월 28일 확인. 보호주택·분양 정책 연구·1959년 아레세 연설 원문 보도·스페인·아일랜드의 주택정치경제 연구·바르셀로나 노동자 주택사 연구·1960년 구분소유법의 제정 이유·스페인 중앙은행의 보호주택 공급 통계.
주석 140
아레세 사진과 약력: 폴란드 국립디지털기록원(Narodowe Archiwum Cyfrowe) 자료번호 1-E-6350-1의 1939년경 사진이다. 위키미디어 공용은 작자 미상·유럽연합 보호기간 만료를 근거로 퍼블릭 도메인으로 표시한다. 1959년 연설 현장 사진은 아니다. 말라가 대학교 역사사진관의 인명기록은 건축가·정치인 경력, 단일당 사무총장 재임(1941~1945년, 1956~1957년), 주택장관 재임(1957~1960년)을 기록한다. 임명·면직 시점은 스페인 관보로도 확인했다. 2026년 10월 27일 확인. 사진 원본·출처·이용 조건·말라가 대학교 인명기록·1957년 주택장관 임명·1960년 면직.
주석 141
국립주택원의 설립 이유·지위·권한: 1939년 4월 법 전문은 종전 민간 주택사업의 노력이 분산되고 일부 주택의 품질이 낮았다고 비판하며, 중앙정부가 직접 모든 주택을 짓거나 관리하지 않는 대신 전국 수요를 통합적으로 파악하고 공급조직을 지도하기 위해 국립주택원을 만든다고 설명했다. 이는 정권이 제시한 제정 이유이며, 과거 사업 전체가 실제로 부실했다는 검증 결과는 아니다. 제15조는 주택원을 조직·노동 정책 담당 장관의 직접 지휘 아래 두고, 지방정부·노조·팔랑헤 대표 등을 자문회의에 포함시켰다. 제17조는 지역 계획, 주택 가격·임대료 상한, 건설사업 승인, 금융기관과의 차입 조건 협의, 건설·이용·수선 감독, 홍보 지휘를 열거한다. 제21조는 위반 때 지원 혜택을 정지하거나 박탈할 수 있게 한다. 공급자를 중앙기관의 직영 부서로 만들었다는 뜻은 아니지만, 보호주택 자격과 지원 조건을 정하는 국가의 우위가 법에 명시됐다. 2026년 10월 28일 확인. 1939년 주택법 전문·제15·17·21조.
주석 142
국립주택원 표지판: 스페인 부렐라의 표지판에는 국립주택원(I.N.V.) 표장, 전국 노조대표부의 명칭, 1957년이 함께 적혀 있다. 사진은 2022년 촬영으로, 1939년 국립주택원 설립 당시의 건물이나 인물을 보여주는 사진은 아니다. 위키미디어 공용의 파일 설명과 CC BY-SA 4.0 이용 조건을 확인하고 원본의 해상도만 축소했다. 2026년 10월 28일 확인. 사진·메타데이터·이용 조건.
주석 143
1939년 4월 정권 상태와 주택정책의 정치적 쓰임: 역사학자 스탠리 페인은 프랑코의 1939년 완승이 강력한 통치권을 주었다고 평가한다. 1939년 2월 「정치적 책임법」 제2조는 사회당·노동총연맹·전국노동연맹 등 패전한 좌파 정당과 노조를 불법화했다. 미겔 앙헬 델 아르코 블랑코의 2010년 연구는 전후 식량난·자급경제·탄압을 정권 공고화 과정으로 분석한다. 호르헤 마르코의 2020년 연구는 정규전 종료 뒤에도 게릴라와 대반란 폭력이 이어졌다고 설명한다. 호세 칸델라 오초토레나의 2017년 박사논문은 보호주택을 정권의 사회정책 선전과 노동자의 수직 노조 편입에 활용했다고 분석한다. 따라서 군사적 패배의 위험과 사회적 동의의 미완성을 구분했다. 1939년 법의 명칭을 ‘정권 불안 때문에 고른 단어’라고 직접 설명하는 입법 초안·회의록은 확인되지 않았다. 페인의 책은 웹에서 제공하는 해당 장의 개요까지만 확인했으며 책 전문을 열람했다는 뜻은 아니다. 2026년 10월 27일 확인. Payne, 1939년 정권 장 개요·1939년 정치적 책임법·del Arco Blanco(2010), 식량난과 정권 공고화 연구 초록·Marco(2020), 전후 무장 저항 연구·Candela Ochotorena(2017), 주택정책 연구 초록.
주석 144
초기 공공·정권 조직의 공급과 뒤의 민간 확대: 1939년 법 제11조는 지자체·정권 조직의 승인 사업을 입찰로 시공하도록 했다. 알리칸테대의 마리아 엘리아 구티에레스 모소와 오리우엘라 예술·디자인학교의 크리스티나 카로 가예고가 2015년 알바세테 사업을 분석한 연구는 이냐키 베르게라 세라노의 앞선 연구를 인용해 1939~1954년 OSH 전국 공급을 2만 4,373호라고 적었다. 이 수치는 2015년 연구진이 전국 사업을 새로 합산한 값이 아니다. 반면 호세 M. 브링가스가 1964년 건축 전문지 《Arquitectura》에 발표한 회고표는 OSH 몫을 8만 262호로 적었다. 그 표가 논하는 제도는 1939~1954년의 보호주택이지만 표 자체의 정확한 집계기간과 포함 범위는 명시돼 있지 않다. 후대 연구에 분석상 무게를 두더라도, 인용된 전국 수치를 원자료에서 재검증하기 전에는 차이를 해소할 수 없다. 2006년 후대 연구는 1944~1954년 첫 전국계획기의 보호주택 공급을 공공기관이 주도했다고 정리하고, 다음 계획(1956~1960년)의 민간 추진 24만 5,443호·45.5%, 1961~1976년 계획기의 약 84%를 제시한다. 연도·법제·보호주택 유형이 달라 세 수치를 하나의 연속 집계로 읽을 수 없다. 라스팔마스 초기 사업에 대한 지역 연구도 전국의 공공·민간 비율로 일반화할 수 없다. 2026년 10월 28일 확인. 구티에레스 모소·카로 가예고의 2015년 알바세테 연구·2015년 연구가 재인용한 베르게라 세라노의 연구 서지·브링가스의 1964년 보호주택 공급 회고표·보호주택 공급자의 역사적 비중 연구·라스팔마스 1939~1954년 박사논문 초록·1939년 법 제11조.
주석 145
토지 수용과 민간 택지 공급의 서로 다른 단계: 1939년 4월 법 제4·9조는 모든 인정 공급자에게 수용 혜택을 열되, 국립주택원이 승인한 지역적으로 중요한 개별 사업에서 소유자가 합리적 매각을 거부한 경우 등으로 한정했다. 1956년 토지법 전문은 시유지의 경매·직접 처분과 지상권 설정을 규정했다. 1966년 12월 아빌라 ‘라파스’ 처분 공고는 국립주택원이 소유한 필지 중 일부를 주택사업자에게 직접 배정하거나 일반 사업자 대상 경매에 부치고, 수용당한 옛 소유자에게도 취득 기회를 부여했다. 1970년 긴급 도시개발 법령은 공공기관에 사업구역 수용·정비 권한을 부여했다. 1964년 「Arquitectura」지에 실린 도시개발관리청 관계자 보고는 주거·상업용 사업 대상지 169곳·5,300헥타르와 모든 용도를 합친 조성 완료지 6곳·109헥타르를 구분한다. 도시계획 연구는 주택부 산하 도시개발관리청이 1960년부터 수용·정비한 토지를 비교적 낮은 가격으로 민간 사업자에게 제공했고 후기에 이 방식이 중요해졌다고 평가한다. 공공 소유 토지의 개별 처분 공고는 정책 경로를 입증하지만 전국 민간 사업 중 그 경로의 필지·호수 비율, 수용가 대비 처분가를 입증하지는 않는다. 2026년 10월 28일 확인. 1939년 법 제4·9조·1956년 토지법·1966년 라파스 필지 처분 공고·1970년 긴급 도시개발 법령·1964년 도시개발관리청 관계자 보고·라몬 베트란 아바디아의 도시계획사 연구.
주석 146
공공 택지 조성 사례와 사진: 바야돌리드대 도시계획연구소는 우에르타 델 레이의 약 50헥타르를 시가 수용하고, 주택부 산하 도시개발관리청이 계획·정비한 과정을 설명한다. 같은 대학의 다른 연구는 정비된 필지 일부가 지역 민간사업자와 노동자 협동조합 등에 처분됐다고 적는다. 사진은 1960~1970년대 조성 과정이 아니라 2022년 시가지를 보여주며, 위키미디어 공용의 분류와 촬영정보를 기준으로 해당 주거지 일대의 전경으로 소개했다. 개별 건물의 공급 주체는 사진에서 확인되지 않는다. 사진의 저작자·CC BY-SA 4.0 이용 조건을 확인했고 원본 해상도만 축소했다. 2026년 10월 28일 확인. 바야돌리드대 도시계획연구소의 개발 연혁·정비 후 필지 처분에 관한 연구·사진·메타데이터·이용 조건.
주석 147
1939년 협동조합 장려금과 사회임대 재고: 4월 19일 법 제3조 f호는 자가 거주자가 이를 위해 설립한 건축협동조합을 지원 대상에 넣고, 제8조는 조합원 자신의 건설 노동 등 요건을 갖춘 노동자·장인·농민 협동조합에 공사비의 10~20%를 장려금으로 줄 수 있게 했다. 제13조는 임대와 매각을 모두 허용했다. 9월 8일 시행규칙 제11조 f호·제16조는 조합원용 주택과 출자금의 무배당·무이자를 규정했고, 제73조는 특별한 사유가 없으면 할부를 통한 입주자의 소유권 취득을 우선했다. 제15조는 자선 건설단체의 임대료·분양대금 재투자를 의무화했지만 개별 주택의 영구 임대는 의무화하지 않았다. 12월 15일 칙령은 농업노동자·영세농민의 월 상환 능력이 부족하다고 명시하고, 농촌 지자체와 조합이 계약한 사업에 무이자 선급금과 장려금을 함께 줄 수 있도록 했다. 1939년 법 전문은 이전 협동조합의 이윤 추구·품질 저하를 정권의 주장으로 비판한다. 1942년 「협동조합법」(1월 2일 제정·12일 공포) 제53~55조는 관제 기구가 협동조합 운동을 위계적으로 조직하고 감독하도록 했고, 제58조는 조합의 기술·경제적 경영에 관제 노조가 간섭하지 않는다고 명시했다. 농업협동조합에 관한 마르티네스 소토·라몬 무뇨스의 2009년 연구는 팔랑헤 세력의 자율적 조합운동에 대한 경계와 기존 조합에 대한 개입을 분석한다. 이는 주택협동조합 전체의 운영 실태를 직접 조사한 연구가 아니다. 이 자료만으로는 협동조합 장려금의 실제 지급 호수나 해당 주택의 임대·분양 실적을 산출할 수 없다. 2026년 10월 28일 확인. 1939년 4월 19일 주택법·1939년 9월 8일 시행규칙·1939년 12월 15일 농촌 주택사업 칙령·1942년 협동조합법 제53~58조·2009년 농업협동조합사 연구.
주석 148
철도노동자 주택의 협동조합 공급 사례: Cuéllar·Martínez-Corral·Cárcel-Carrasco, 「Planes, materiales, lugares: Análisis de la vivienda social ferroviaria en España, 1939–1989」, 2022년. 사업 기록에서 265개 사업·계획 1만 9,903호를 확인했지만 미건설·위치 미확인 사업도 포함한다(34~36쪽). 1940년대 협동조합 사업의 공백과 1950년대 중반 재개, 발렌시아 213·204호, 시우다드레알 604호, 철도회사 임대에서 조합원 소유로의 변화를 논한다(78~80쪽). 이는 철도 부문의 장기 사례이지 1939년 장려금의 전국 집행 통계가 아니다. 2026년 10월 28일 확인. 연구서 원문.
주석 149
경제·생산 영역의 ‘보호’와 주택법 비교: 1937년 「밀 생산 질서 칙령법」(Decreto-ley de Ordenación Triguera)의 제정 이유는 소농이 대기업·투기꾼에게 피해를 본다고 주장했다. 법은 최저가격과 생산·유통 통제, 국가밀공사 설치를 함께 정했고 제4조는 경작 면적의 선택을 국익에 따른 명령에 종속시켰다. 1939년 10월 24일 「국가적 중요 신규 산업 보호법」(Ley de protección a las nuevas industrias de interés nacional)은 국방·국민경제를 이유로 특정 기업에 최대 15년 동안 감세와 연 4%까지의 자본 수익 보증을 허용하면서, 제3조에서 국가가 감독관과 위임 이사를 두어 경영에 개입하도록 했다. 두 법은 경제적 ‘보호’가 생산자 또는 기업의 위험 경감과 국가의 선별·지휘를 함께 담을 수 있음을 보여준다. 1939년 4월 주택법은 공급조직을 전국 계획 아래 결집시켰지만 기업 이사 임명까지 정한 산업법과 권한이 같지는 않다. 산업법은 주택법보다 뒤에 제정됐으므로 주택법 명칭의 직접 근거로 삼지 않았다. 2026년 10월 28일 확인. 1937년 밀 생산 질서 칙령법 전문·제1~4조·1939년 신규 산업 보호법 전문·제1~3조·1939년 주택법 전문·제1~3조·이탈리아 1927년 노동헌장의 1942년 관보 재수록·포르투갈 1933년 국민노동헌장 관보.
주석 150
1938년 노동헌장 선전 포스터: 원본 상단에는 「노동헌장」(Fuero del Trabajo)과 ‘국가생디칼리스트 스페인’, ‘조국·빵·정의’가 적혀 있다. 포스터의 제작자는 확인되지 않았으며 위키미디어 공용은 익명 저작물의 보호기간이 끝난 퍼블릭 도메인 자료로 표시한다. 국가는 경제를 국민에게 봉사하도록 이끌고 노동·생산을 하나의 공동체로 묶겠다고 주장했지만, 이는 정권의 선전 문구와 법령의 이념적 내용이지 실현된 성과에 관한 증거가 아니다. 해당 포스터는 1938년 「노동헌장」을 다룬 대학 연구에도 수록돼 있다. 2026년 10월 28일 확인. 포스터 원본·저작권 표시·국가생디칼리슴 연구의 포스터 수록·1938년 노동헌장 원문.
주석 151
‘보호’의 법률상 대상과 자본 축적이라는 연구 해석: 1939년 「저임대료 주택 보호와 국립주택원 설립에 관한 법률」 제1조는 보호제도를 위생적이고 저렴한 임대주택을 짓는 단체·개인에게 유리한(en favor de las entidades y particulares) 것으로 적고, 제3조에는 지자체·노조·정권 조직·기업·자선단체·자가사용자·영리 임대사업자 등을 열거한다. 제4조는 혜택별 대상을 달리 정해 무이자 선급금은 지자체·노조·정권 조직 등에 한정했다. 따라서 1939년의 단어 자체가 자본주의 체제나 모든 자본가를 보호한다는 뜻이었다는 직접 근거는 없다. 그러나 법이 사적 사업자에게 감세 등 혜택을 연 것은 사실이다. 후대 정책의 분배 효과를 분석한 후안 마누엘 파레뇨 카스테야노(Juan Manuel Parreño Castellano)의 2006년 연구는 라스팔마스 대도시권의 1956~1998년 지정증·사업기록을 조사해 공적 지원이 전문 민간 공급자의 자본 축적 수단으로 기능했다고 해석한다. 같은 저자의 2003년 라스팔마스 연구는 1940~1978년 민간 공급 보호주택의 소득 요건이 느슨하거나 없어서 일부가 구매력 있는 집단에 공급됐다고 분석한다. 라몬 베트란 아바디아(Ramón Betrán Abadía)의 2002년 논문은 특히 1950년대 후반 이후 주택정책이 건설·금융 자본을 강화했다고 비판한다. 이들은 제도의 분배 결과와 정치경제적 기능을 분석한 것이며, ‘보호’라는 명칭의 입법자 의도나 1939년 직후 전국 사업의 수익률을 직접 입증한 자료는 아니다. 2026년 10월 27일 확인. 1939년 법 제1·3·4조·Parreño Castellano(2006), 민간 공급자의 자본 축적 연구·Parreño Castellano(2003), 라스팔마스의 공급 대상 분석·Betrán Abadía(2002), 프랑코 이후 주택정책 분석.
주석 152
프랑코 시대 주택사업의 이권·특혜와 국립주택원의 직접 비리 구별: 루이스 모레노 사카레스의 2020년 연구는 프랑코 독재기에 국가 관료와 부동산업체의 후견 관계가 형성됐고 인허가·공공계약이 정치적 인맥 및 뇌물과 결부됐다고 분석한다. 이는 당시 건설·부동산 부문 전반에 관한 연구이지 국립주택원 특정 간부의 범죄 판정은 아니다. 후안 마누엘 파레뇨 카스테야노의 라스팔마스 기록 연구는 1956~1978년 민간 공급 보호주택 1만 5,781호의 표본 중 2,585호가 전용면적 90㎡를 넘고 관료·군인·전문직을 위한 사업도 공적 혜택을 받았음을 확인했다. 예로 1973~1976년 시의회 직원 협동조합의 61호는 전용면적 89~171㎡였다. 연구에 따르면 당시 민간 공급 보호주택은 매수자 소득 요건이 없었다. 따라서 정책상 혜택의 편향, 후견적 배정과 규정 위반을 구별해야 한다. 1979년 스페인 관보에 실린 판결은 국립주택원이 1971년 Inmobiliaria Urbis에 보호주택 제도 위반으로 1만 5천 페세타 벌금과 보수공사를 명한 처분을 유지했다. 마드리드 재정착 주택에 관한 최근 기록 연구는 1960년대 고위직·군인·성직자의 추천장에 의한 배정 압력을 보여주지만 그 담당은 마드리드 도시계획당국이었다. 이번 검색 범위에서는 프랑코 시대 국립주택원 간부의 금품수수·횡령 사건을 입증한 자료를 찾지 못했다(NOT_VERIFIED). 2026년 10월 27일 확인. Moreno Zacarés(2020), 스페인 도시 부패의 정치경제 연구·Parreño Castellano(2003), 라스팔마스 보호주택 사업기록 연구·1971년 국립주택원 처분을 유지한 판결의 관보·마드리드 재정착 주택 배정 기록 연구.
주석 153
한국 제도와의 비교: 2026년 9월 8일 시행 중인 「공공주택 특별법」 제50조의3은 임대 후 분양전환을 목적으로 건설한 공공건설임대주택을 임대의무기간 뒤 분양전환할 때 자격을 갖춘 임차인에게 우선 분양전환하도록 한다. 같은 법 시행령 제2조는 분양전환공공임대주택을 여러 공공임대 유형 중 하나로 열거한다. 시행령에는 임대의무기간 중에도 일정 기간이 지난 뒤 사업자와 임차인이 합의하면 분양전환할 수 있는 예외가 있다. 2026년 9월 8일 시행 중인 「주택법」 제64조 제1항은 법에서 정한 주택 자체와 입주자로 선정된 지위의 매매·증여 등 전매를 일정 기간 제한한다. 같은 조 제4·5항은 일부 주택의 소유권 이전 제한을 등기에도 적도록 해, 분양권만이 아니라 분양받은 주택의 소유권 이전도 규율한다는 점을 분명히 한다. 스페인 보호주택은 지역·사업의 지정 조건에 따라 분양형과 임대형이 함께 있고, 보호기간 중 재매각 가격과 구매자 자격 제한이 남을 수 있으므로 한국의 분양전환이나 전매제한 한 제도만과 일대일로 대응하지 않는다. 전매제한 대상과 기간에는 예외가 있고 토지임대부 분양주택 등의 별도 규칙도 있어, 본문 표는 일반 원리만 비교한다. 2026년 10월 27일 확인. 공공주택 특별법 제50조의3·공공주택 특별법 시행령 제2조·주택법 제64조·마드리드주 보호주택 재매각 규칙.
주석 154
공급자 지원과 장기 임대 재고의 차이: 1939년 스페인 법은 저렴한 임대주택을 지을 단체·개인을 보호제도의 직접 수혜자로 정했으므로, 스페인이 처음부터 분양만 지원했다는 뜻은 아니다. 장기 국제비교 연구는 오스트리아·덴마크·네덜란드가 지방정부나 주택단체를 통한 사회임대를 많이 축적했지만, 벨기에 같은 서유럽 민주국가에서는 자가 소유 장려가 우세했다고 정리한다. 스페인·아일랜드 비교 연구는 프랑코 시대 스페인의 자가 소유 확대를 사회적 진정 목적과 연결하면서, 건설·금융과 도시화도 함께 분석한다. 이탈리아·스페인 비교 연구는 두 독재 체제가 건설업과 자가 소유를 성장과 사회질서의 수단으로 보았다고 평가한다. 야당·독립 노조 탄압이 임차인의 독립된 정치적 요구 공간을 좁혔다는 해석은 1939년 정치적 책임법과 노동헌장에 근거하지만, 국가별 임대 재고 격차의 단일 원인으로 입증된 것은 아니다. 2026년 10월 28일 확인. 1939년 스페인 주택법·1939년 정치적 책임법·사회임대의 장기 국제비교 연구·스페인·아일랜드 주택정치경제 비교 연구·이탈리아·스페인 독재기 주택정책 비교 연구.
주석 155
네 나라의 공급자 성격과 지원 명분: 덴마크 공급자 연합 BL은 1853년 의사들의 위생 개선 주택사업 뒤 노동자·노조·협동조합의 주택단체가 생겼고, 1933년 이후 승인된 비영리 공급자만 주택 목적에 자금을 쓰는 조건으로 지원을 받을 수 있었다고 정리한다. 빈의 사회주택 자료는 오스트리아에서 먼저 조합원 주거를 개선하려는 협동조합이 나왔고 공적 지원이 후행했다고 설명한다. OECD는 현재 오스트리아 공익주택법인에 공공기관·자선단체·금융기관·민간 주체가 참여한다고 확인한다. 네덜란드 공급자 연합 Aedes는 초기 주택단체의 발의자가 부유층 시민·공장주·조직 노동자로 다양했다고 설명한다. 스페인의 1939년 법은 지자체·노조·정권 정치조직을 주요 사업 주체로 열거하고, 국가가 사업을 승인하도록 했다. 1938년 노동헌장과 1939년 정치적 책임법을 함께 보면 여기서 독립 노동조합의 자율적 정책 협상을 전제할 수 없다. 어느 나라든 공급자가 모두 가난한 사람의 자조조직이거나 모두 영리 건설업자였다고 할 수 없다. 2026년 10월 28일 확인. 덴마크 BL의 주택단체사·빈 사회주택 자료의 오스트리아 공익주택사·OECD의 오스트리아 공급법인 분석·네덜란드 Aedes의 주택단체사·스페인 1939년 주택법.
주석 156
공급 목적·배당 규칙·영리 사업자의 비교: 덴마크 공급자 연합 BL은 일반 사회임대가 비용에 따라 임대료를 책정해 공급자에게 임대 이윤을 남기지 않는다고 설명한다. 덴마크 사회주택청은 입주자가 주요 의결기관에서 다수를 차지한다고 안내한다. 네덜란드 정부는 인가 비영리주택법인에 영리 목적이 없고 재원을 주거 목적에만 쓴다고 밝힌다. 1852년 암스테르담 VAK에 관해서는 네덜란드 의회 보고서가 부유한 시민 20명의 각 2천 길더 출자, 최대 3% 수익, 약 30년간 800호 공급을 함께 기록한다. 주택제도사 연구는 초기 3%가 2천 길더짜리 출자증권에 대한 지급 한도였고 1868년부터 지급률을 점차 높였다고 설명한다. 1877년 정부 보고서는 VAK가 주주에게 5%를 지급했다고 적지만, 그 문장에는 계산의 분모가 명시되지 않았다. 주주에 대한 배당이라는 맥락상 출자금 대비 비율로 읽는 것이 자연스럽지만, 이 보고서만으로는 확정할 수 없다. 임대료 수입의 5%나 주택사업 자체의 수익률이라는 해석은 이 자료로 뒷받침되지 않는다. 이 역사적 제한 수익을 현행 네덜란드 주택법인의 배당 가능성으로 옮겨 읽을 수는 없다. 네덜란드 통계청이 2001년 재구성한 장기·단기 금리 시계열에서 1852년 값은 각각 4.2%와 2.5%다. VAK의 3%는 장기금리보다 낮고 단기금리보다 높지만, 만기가 다른 금리와 출자금의 수익 상한을 같은 상품의 수익률처럼 직접 비교할 수는 없다. 단기금리가 낮은 까닭으로 장기 채권의 금리·물가 불확실성에 대한 보상과 미래 단기금리 전망을 들 수 있으나, 이 자료만으로 1852년 격차의 원인을 확정할 수는 없다. OECD는 오스트리아 공익주택법인의 제한 배당과 이익 재투자 의무를 설명한다. 스페인 보호주택에 관한 라스팔마스 사업기록 연구는 민간 공급자가 공적 혜택을 활용했고 구매력 있는 가구가 일부 주택을 취득했다고 분석한다. 이 사례만으로 스페인 공급자 모두의 실제 순이익률은 알 수 없다. 2026년 10월 28일 확인. 덴마크 BL의 비영리 설명·덴마크 사회주택청의 입주자 의결권 설명·네덜란드 정부의 주택법인 비영리성 설명·네덜란드 의회의 VAK 출자·주택 공급 기록·베이커르스의 VAK 출자증권과 배당 연구·1877년 네덜란드 정부의 VAK 지급 기록·네덜란드 통계청의 1852년 장기·단기 금리(표 10, 101쪽)·유럽중앙은행의 장단기금리 차이 설명·OECD의 오스트리아 배당·재투자 설명·라스팔마스 민간 보호주택 공급 연구.
주석 157
보호주택 최종 인가와 이용방식의 연도별 자료: 스페인 주택·도시의제부의 「사회주택 특별보고서 2024」 표 1.6에 실린 전국 최종 인가 호수를 이용했다. 확인한 연도별 이용방식 분류는 2014~2023년이다. 표에서 분양용·임대용·구입 선택권이 있는 임대·기타를 합쳐 연도별 전체 호수를 확인했고, 분양용 호수를 전체 호수로 나눠 비율을 계산했다. 따라서 그래프는 최종 인가 당시의 예정 이용방식을 보여주며 실제 분양 거래량이나 현재의 임대 재고를 뜻하지 않는다. 스페인 중앙은행의 2024년 그림 14.b는 2014년 분양 비율을 약 82%로 제시하므로, 두 간행물의 2014년 수치가 일치하지 않는다. 차이의 원인은 확인되지 않았으며 본문과 그래프는 호수와 이용방식이 함께 실린 주택부의 동일한 표를 일관되게 사용했다(SOURCE_CONFLICT). 2026년 10월 28일 확인. 주택부 보고서 서지·보고서 원문·중앙은행 그림 14.b.
주석 158
분양·임대·기타의 증감과 지역 편중: 주택·도시의제부 「사회주택 특별보고서 2024」 표 1.6의 전국·카탈루냐·마드리드주 연도별 최종 인가를 비교했다. 2023년 ‘기타’ 전국 1,867호 중 1,843호가 카탈루냐에 있었으나, 표에는 이 물량의 구체적인 이용권 유형이 설명돼 있지 않다. 따라서 기타를 사회임대에 더하지 않았다. 표 1.4의 잠정 인가는 사업의 앞선 승인 단계에 관한 별도 집계이며 최종 인가와 개별 사업별로 연결된 코호트가 아니다. 2026년 10월 28일 확인. 주택부 보고서 표 1.4·1.6.
주석 159
임대 수요와 2018년 전후의 중앙정부 정책: 스페인 중앙은행의 2020년 보고서는 2014~2019년 청년층의 임대 수요와 대도시의 임대료 상승을 고용·대출 여건과 함께 분석했다. 국민당 정부는 2018년 3월 「2018~2021 국가주택계획」(Real Decreto 106/2018)에 25년 이상 임대·사용권 공급을 지원하는 프로그램을 넣었다(제24·25조). 사회당의 산체스는 2018년 6월 총리가 됐고, 7월 의회 연설에서 그 계획을 공공주택·임대 중심으로 재조정하겠다고 밝혔다. 계획의 제정, 정부의 방향 제시, 실제 준공 성과는 서로 다른 단계다. 2026년 10월 28일 확인. 중앙은행 연구·2018년 국가주택계획·산체스 정부 출범 연혁·2018년 7월 산체스 의회 연설.
주석 160
지역과 후속 정책의 시차: 2020년 마드리드주의 임대용 최종 인가 1,251호는 전국 2,092호의 약 60%다(주택부 표 1.6). 마드리드주 정부의 공식 인물 자료와 선거자료에서 2019년 이후 디아스 아유소가 국민당 소속 주지사였음을 확인했다. 2021년 회복계획의 사회·저렴 임대주택 신축 지원과 2023년 주거권법은 2019년 최종 인가 증가보다 뒤에 나왔다. 중앙은행은 2021~2023년 건설비·인력·금리 부담을 주택 공급의 제약으로 분석했지만, 이 자료만으로 분양용 보호주택 인가 감소의 원인별 비중을 산정할 수 없다. 2026년 10월 28일 확인. 주택부 지역별 인가·마드리드주 주지사 연혁·국민당 소속 확인·2021년 회복계획·중앙은행 2023년 연례보고서.
주석 161
스페인 정부, 「Plan Estatal de Vivienda 2026–2030」 의결 설명, 2026년 4월 21일. 원문.
주석 162
스페인 정부, CASA47 주택매입 공모, 2026년 3월 6일, 및 공급 포털 발표, 2026년 9월 7일. 매입 공모·포털 발표.
주석 163
스페인 국민당(PP), 주택 건설 허가·토지·세금과 시장 규제에 관한 당의 입장, 2026년 10월 6일. 원문.
주석 164
스페인 복스(Vox), 2025년 공약집, 자가 소유와 사회주택 입주 자격에 관한 당의 입장. 공약집.
주석 165
Provivienda·40dB, 「El pragmatismo de la sostenibilidad」, 2024년 6월 13~27일 성인 4,000명 온라인 조사; 2025년 3월 4일 조사 결과 소개. 79.4% 문항 소개·표본·조사일이 적힌 보고서 발췌본.
By 사회주택연구센터|2026-10-28T20:11:25+09:002026/10/28|Categories: Housing Europe, 새사연 연구, 이슈진단|공공·사회임대는 누구의 집인가: 유럽 네 나라가 보여주는 ‘소유하지 않고 오래 사는 집’의 조건에 댓글 닫힘

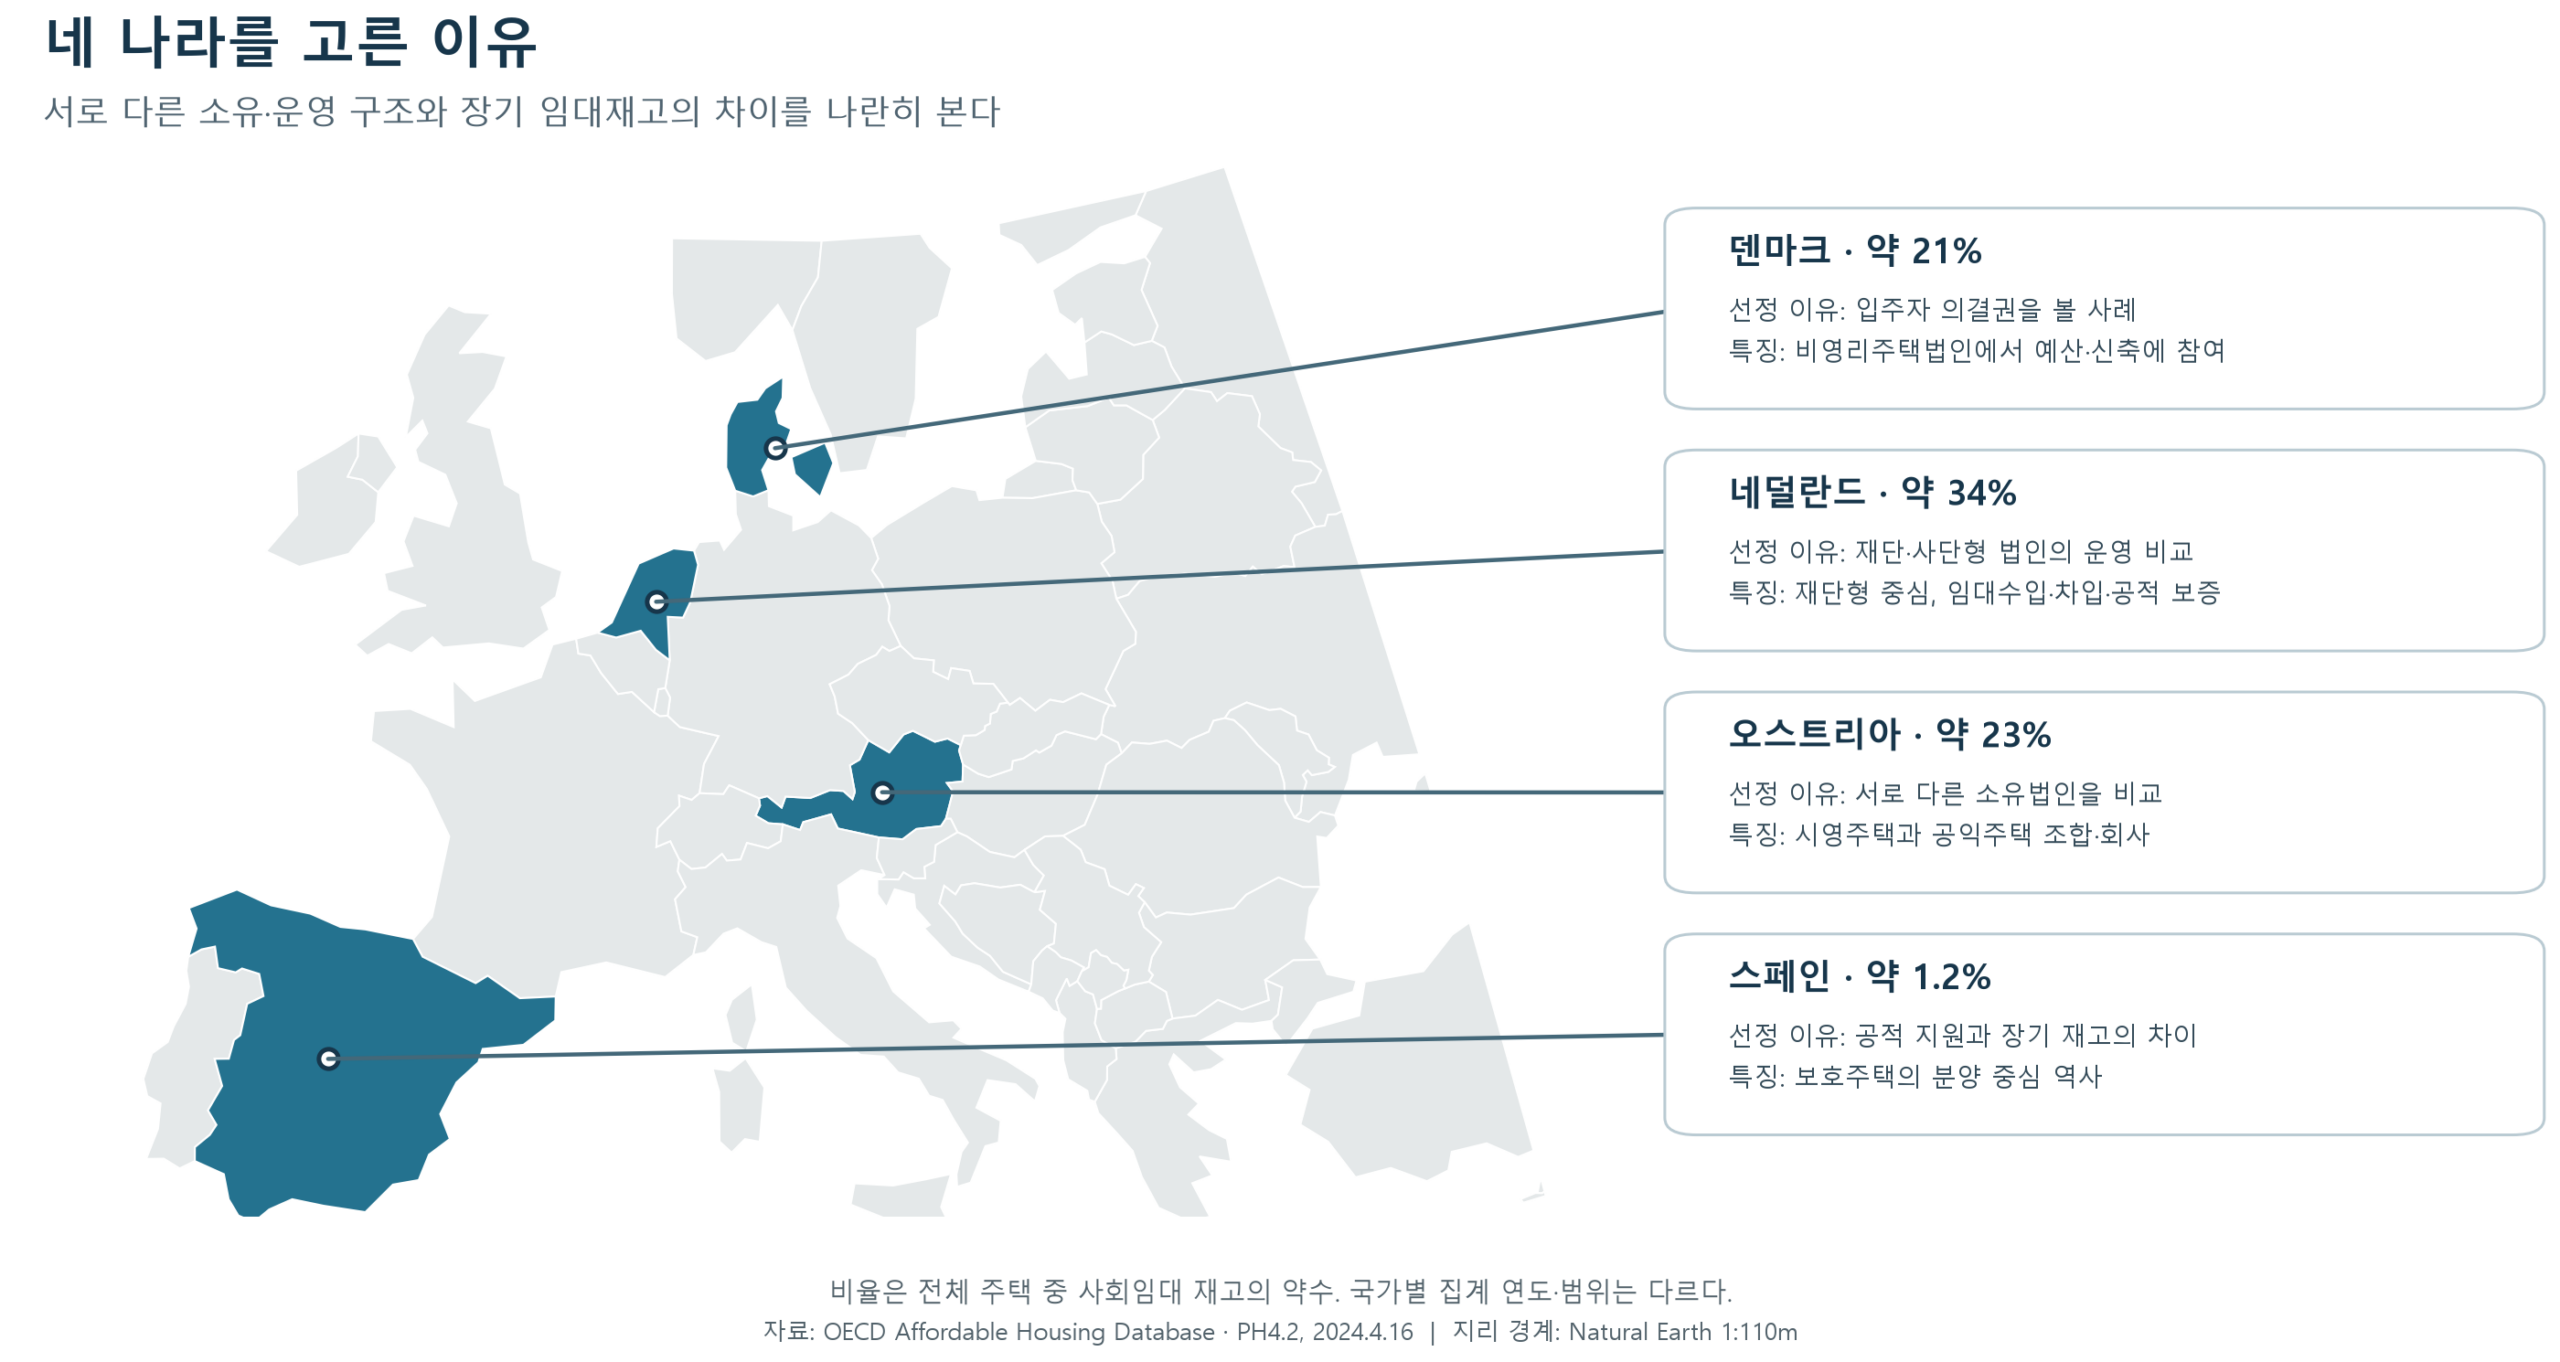
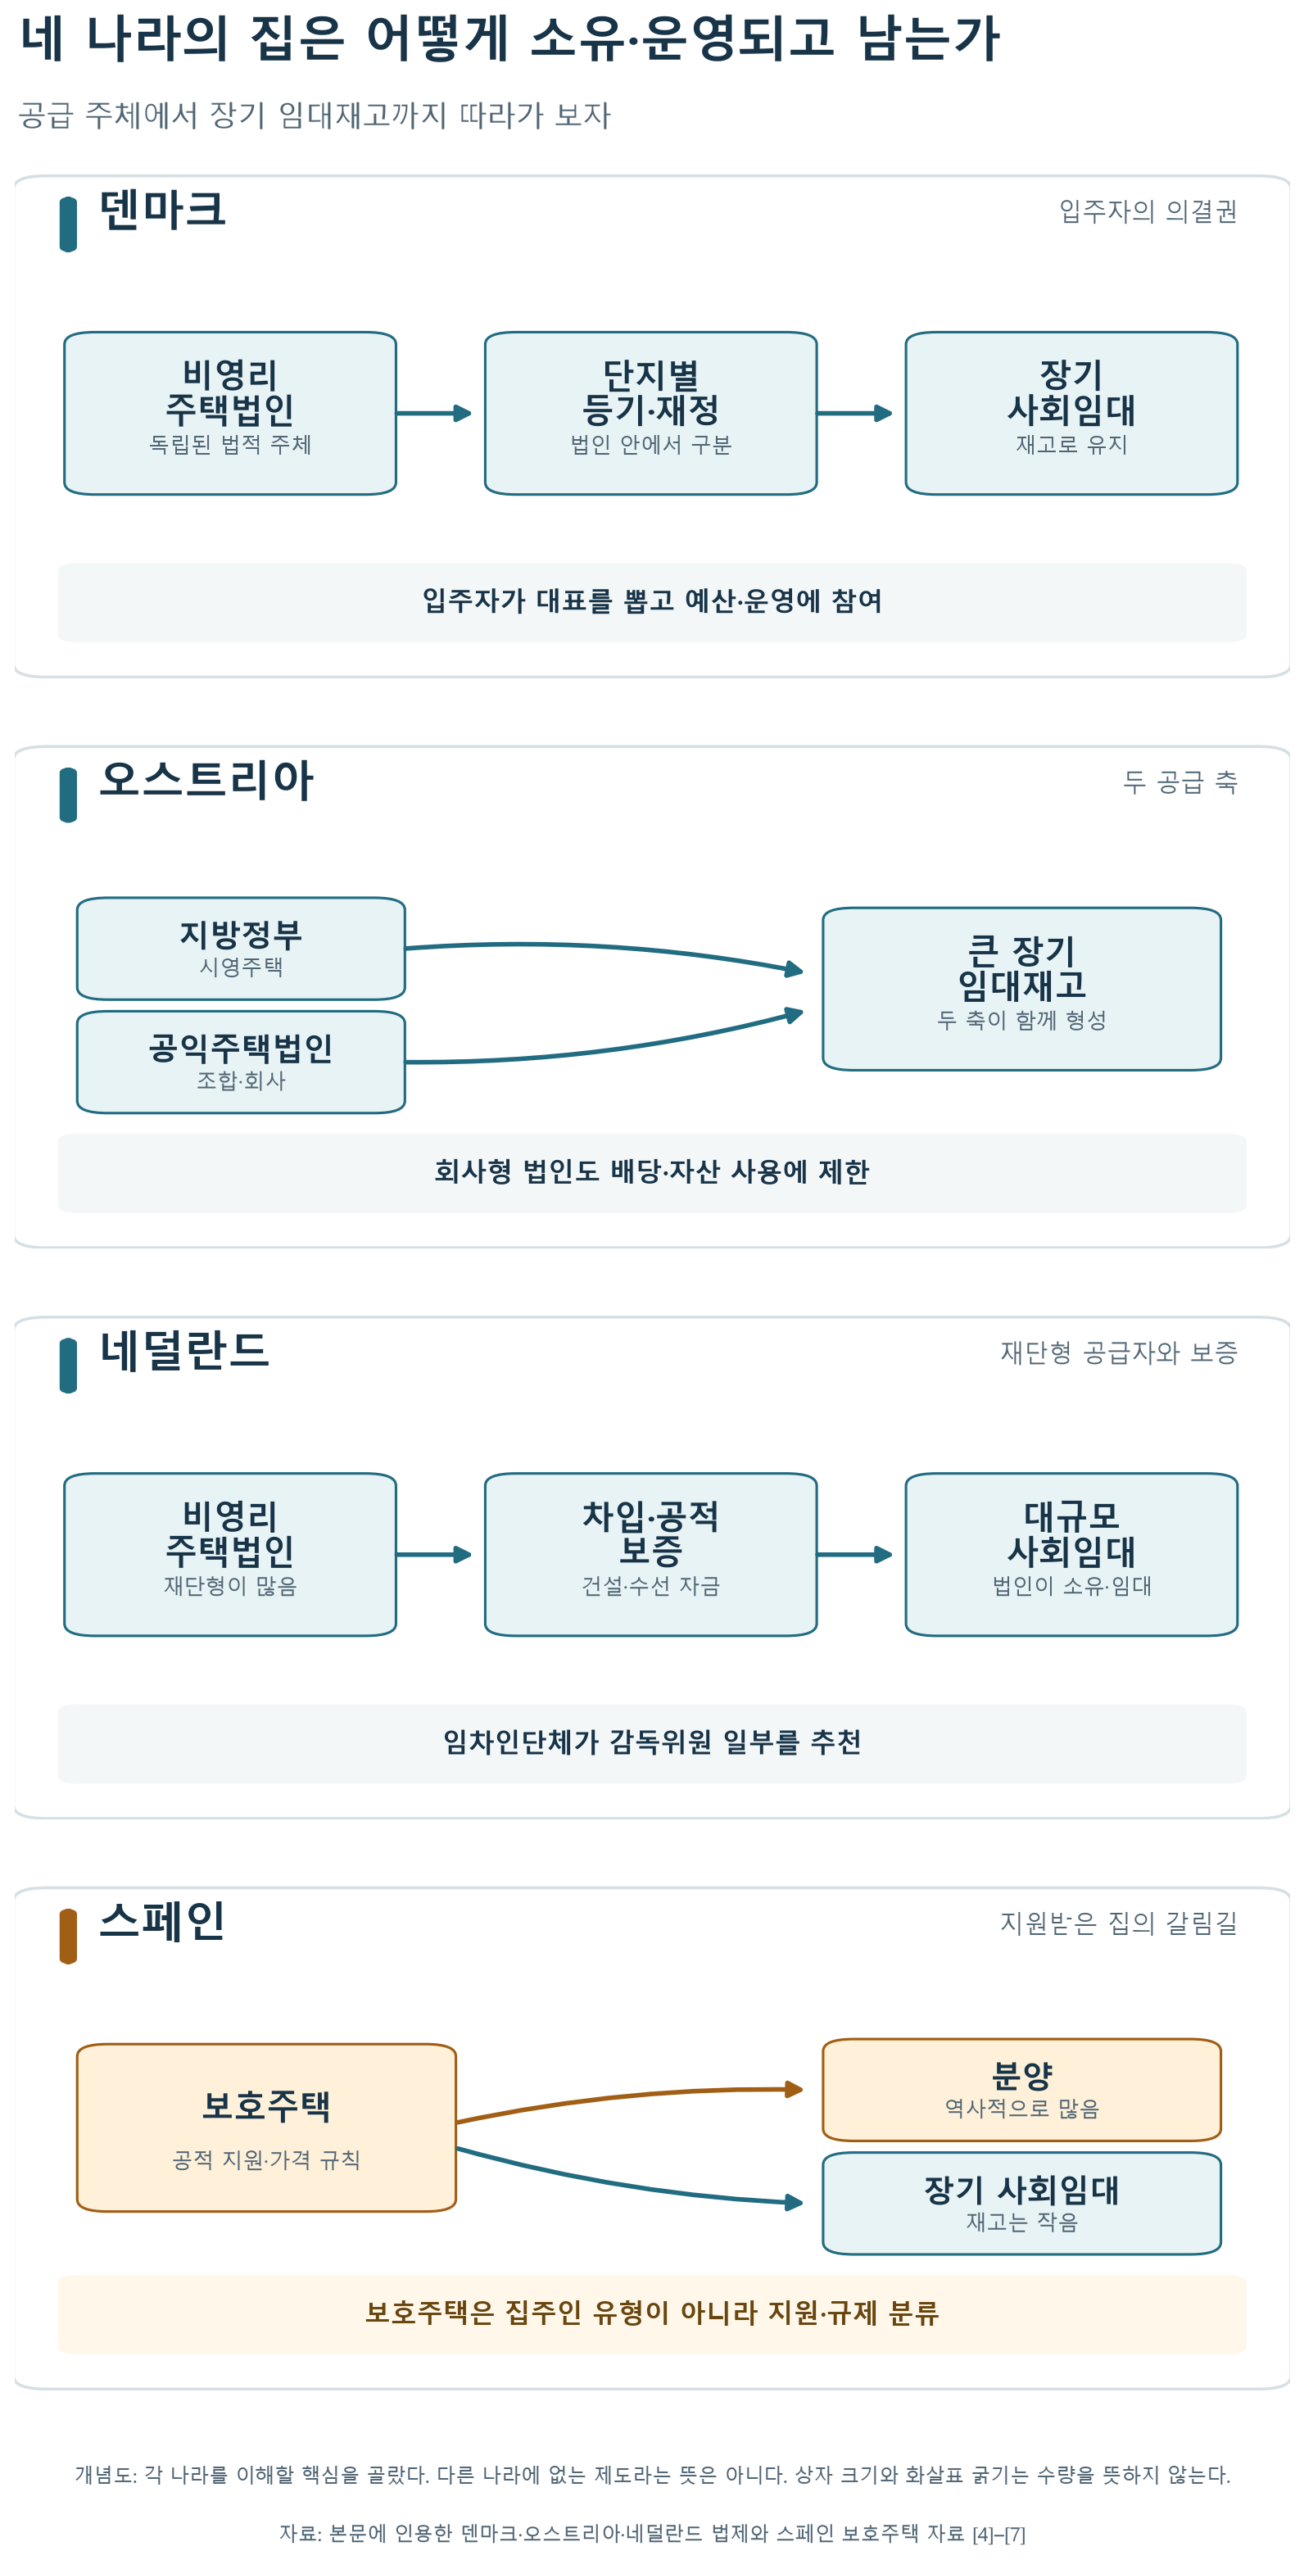
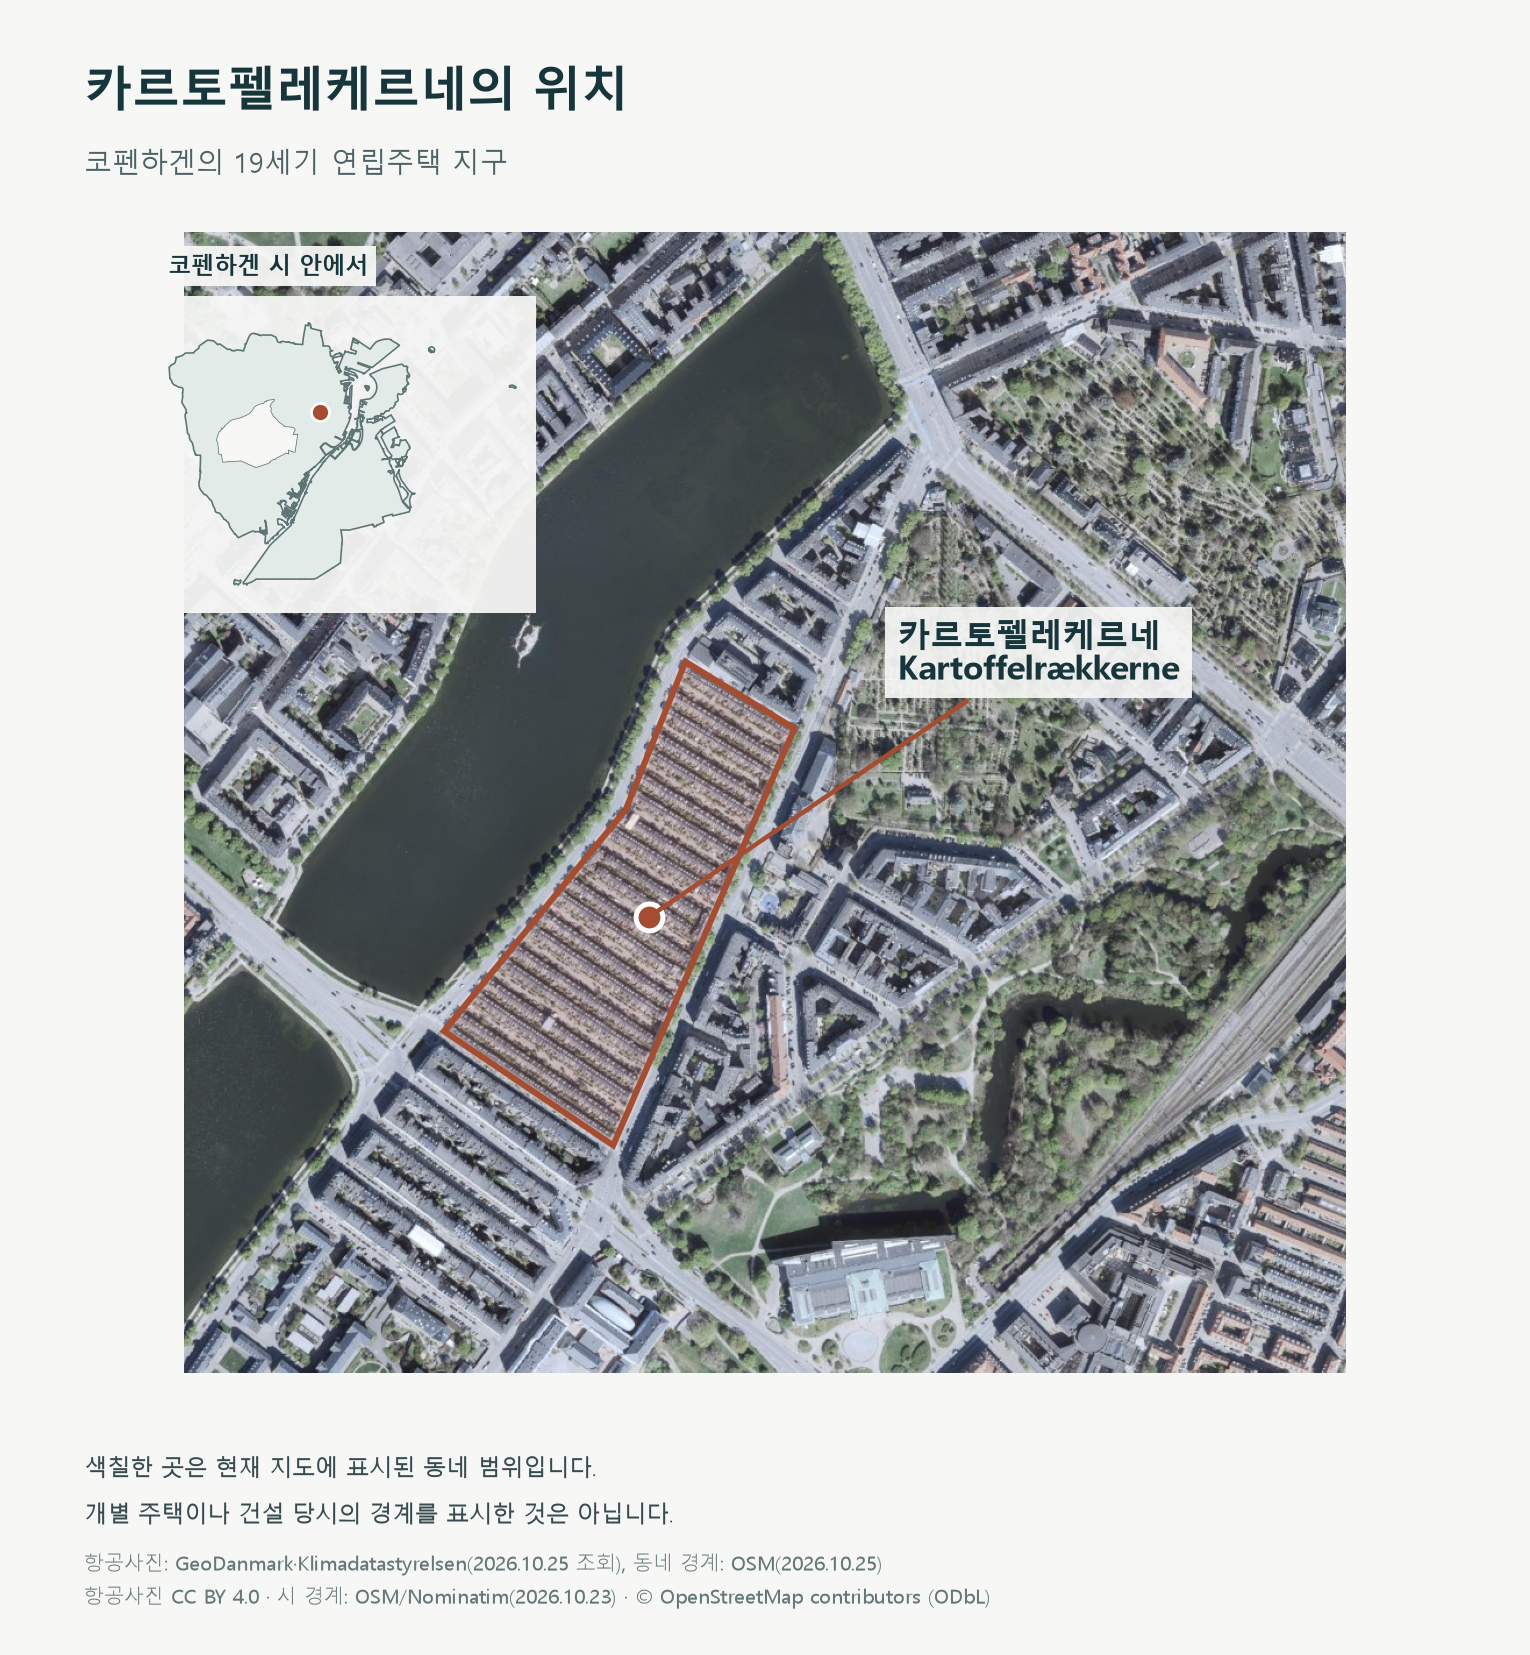
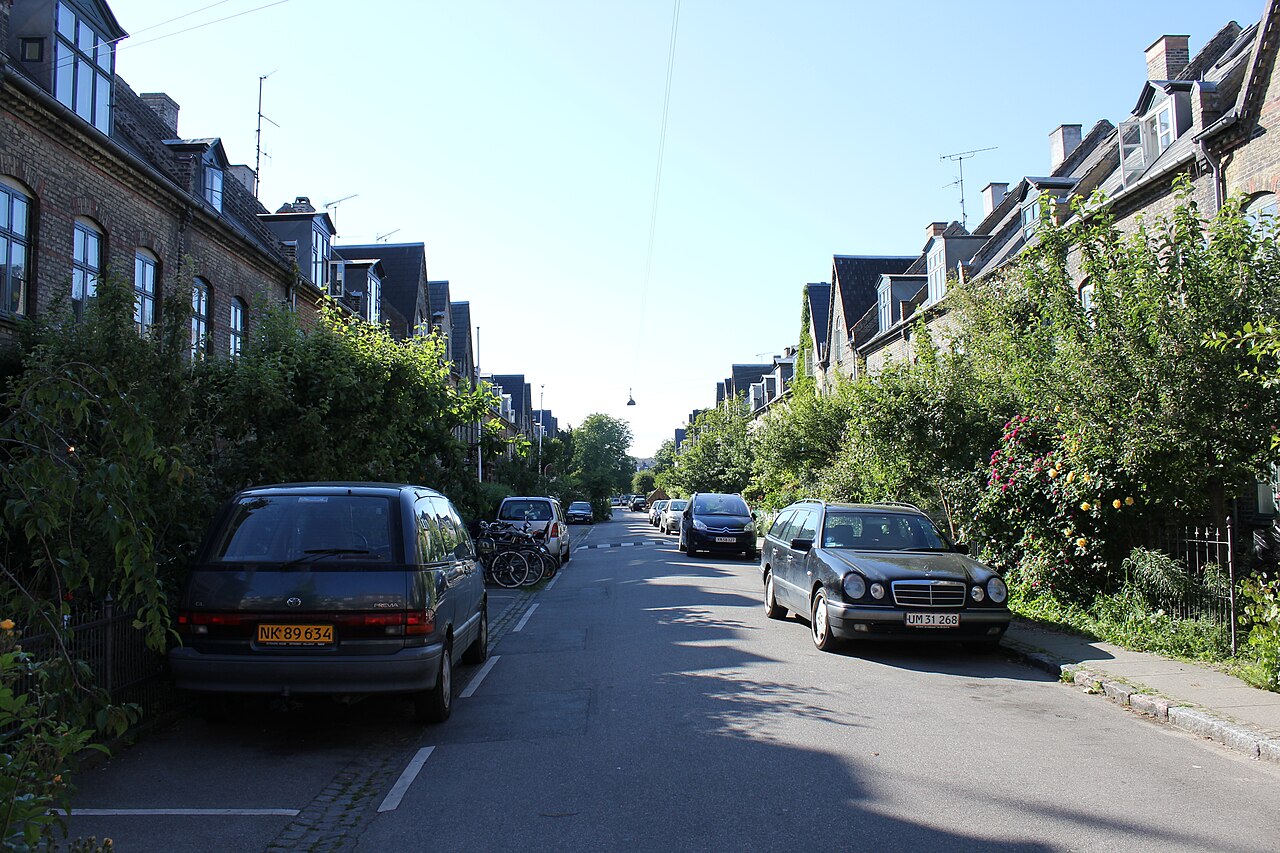
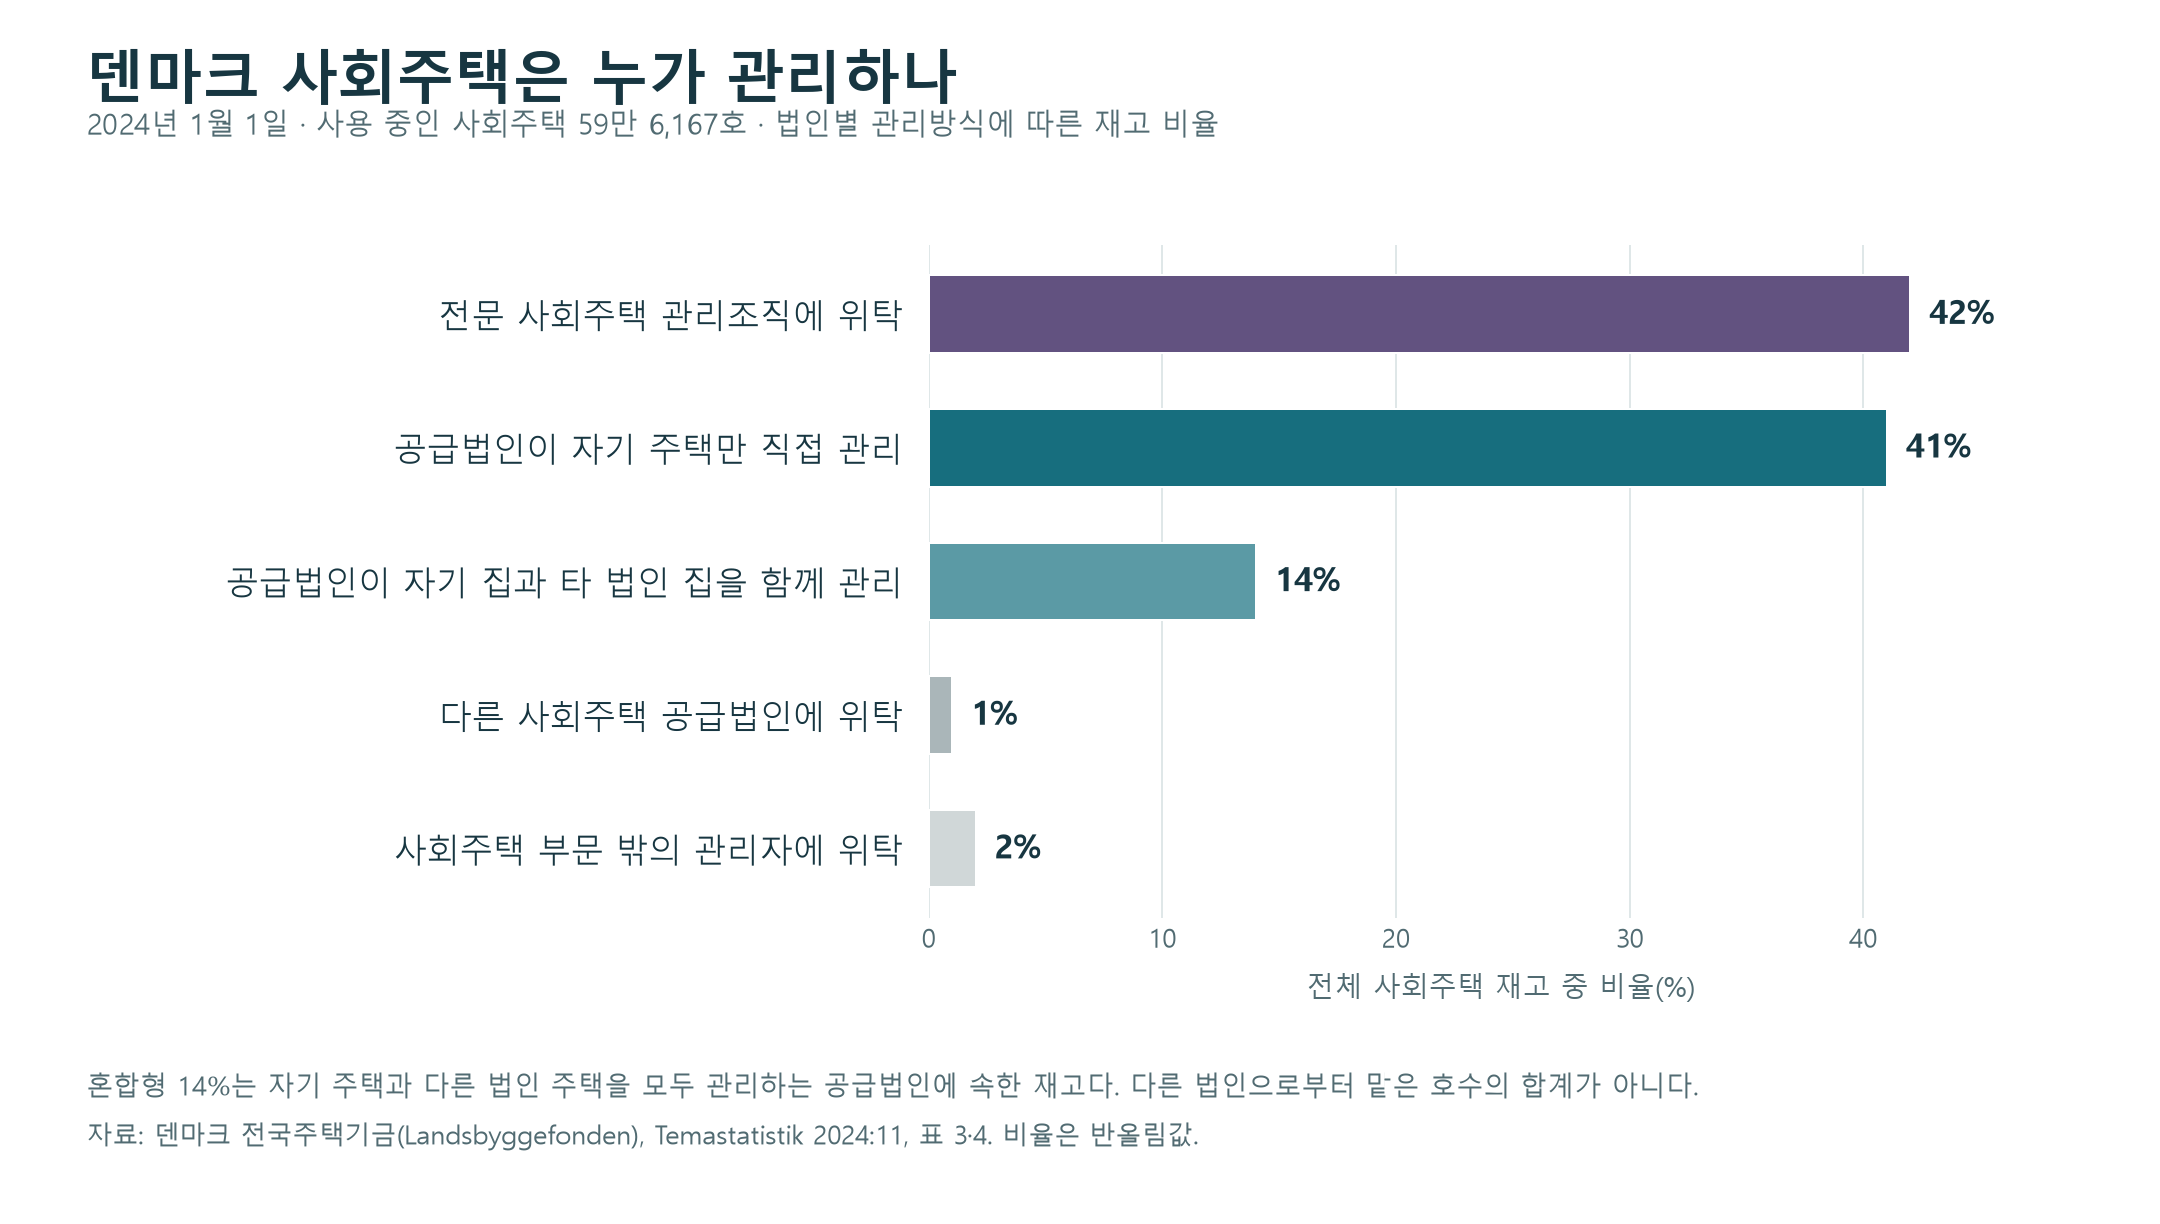
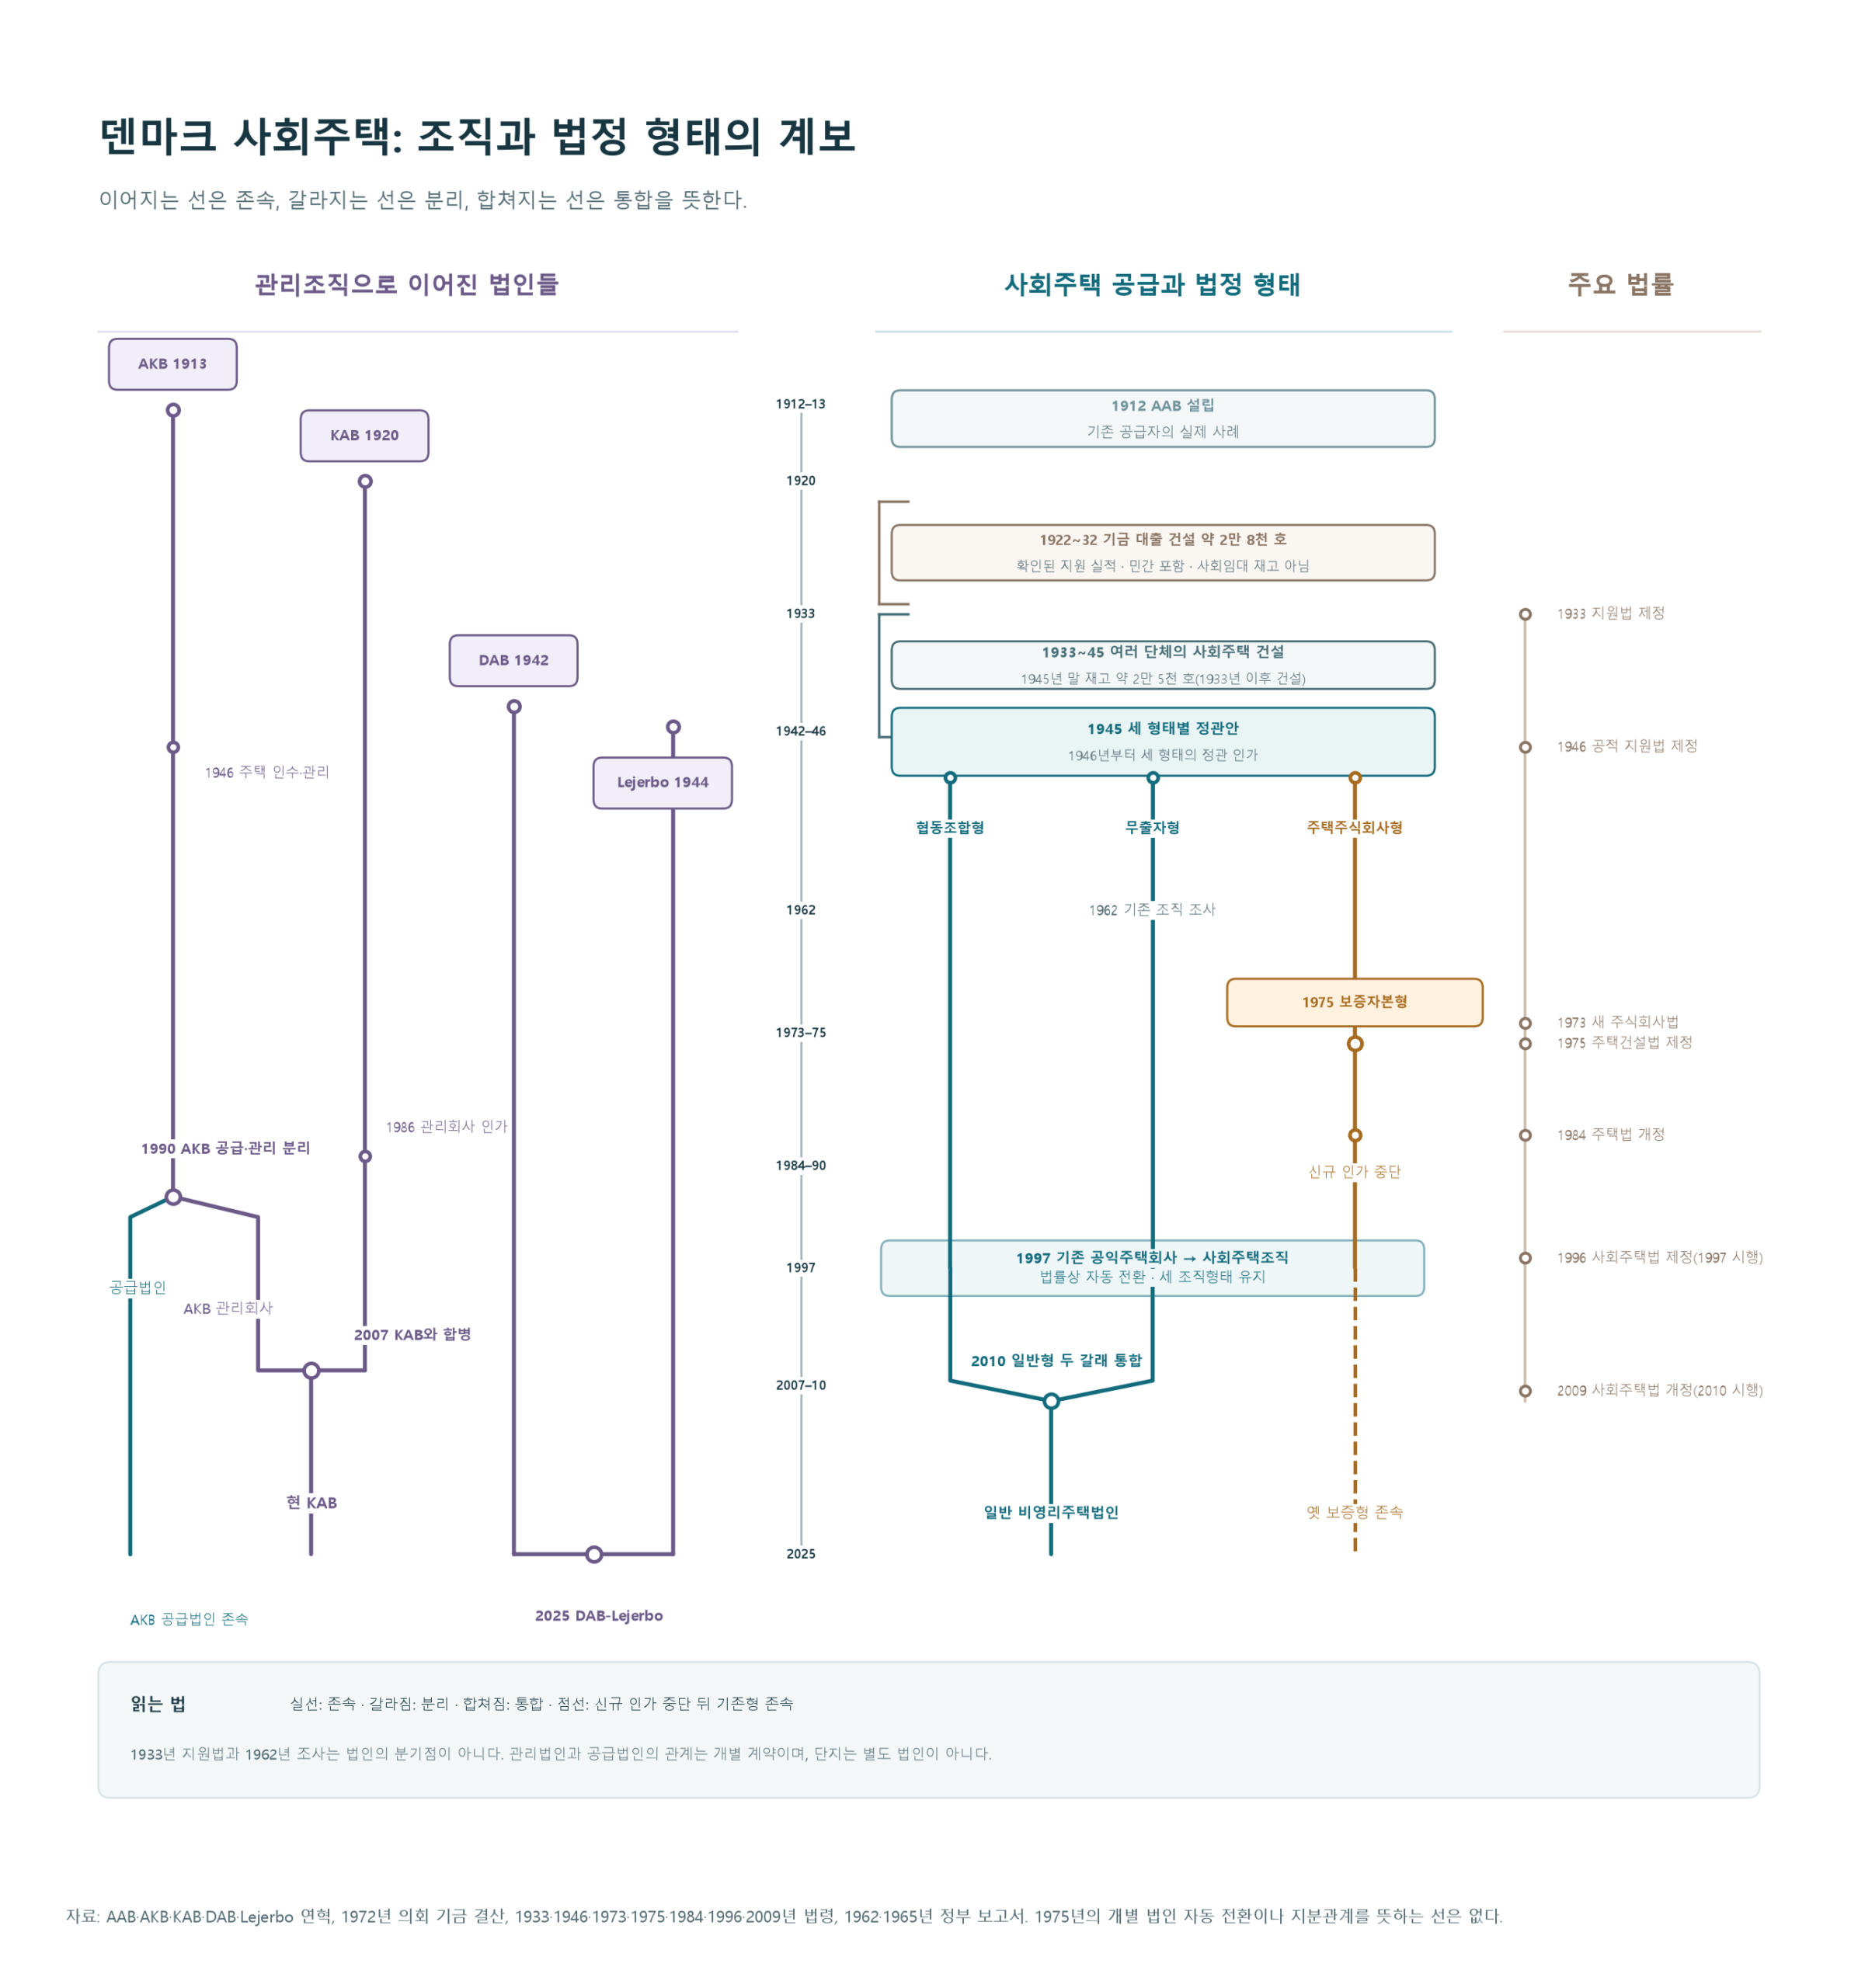
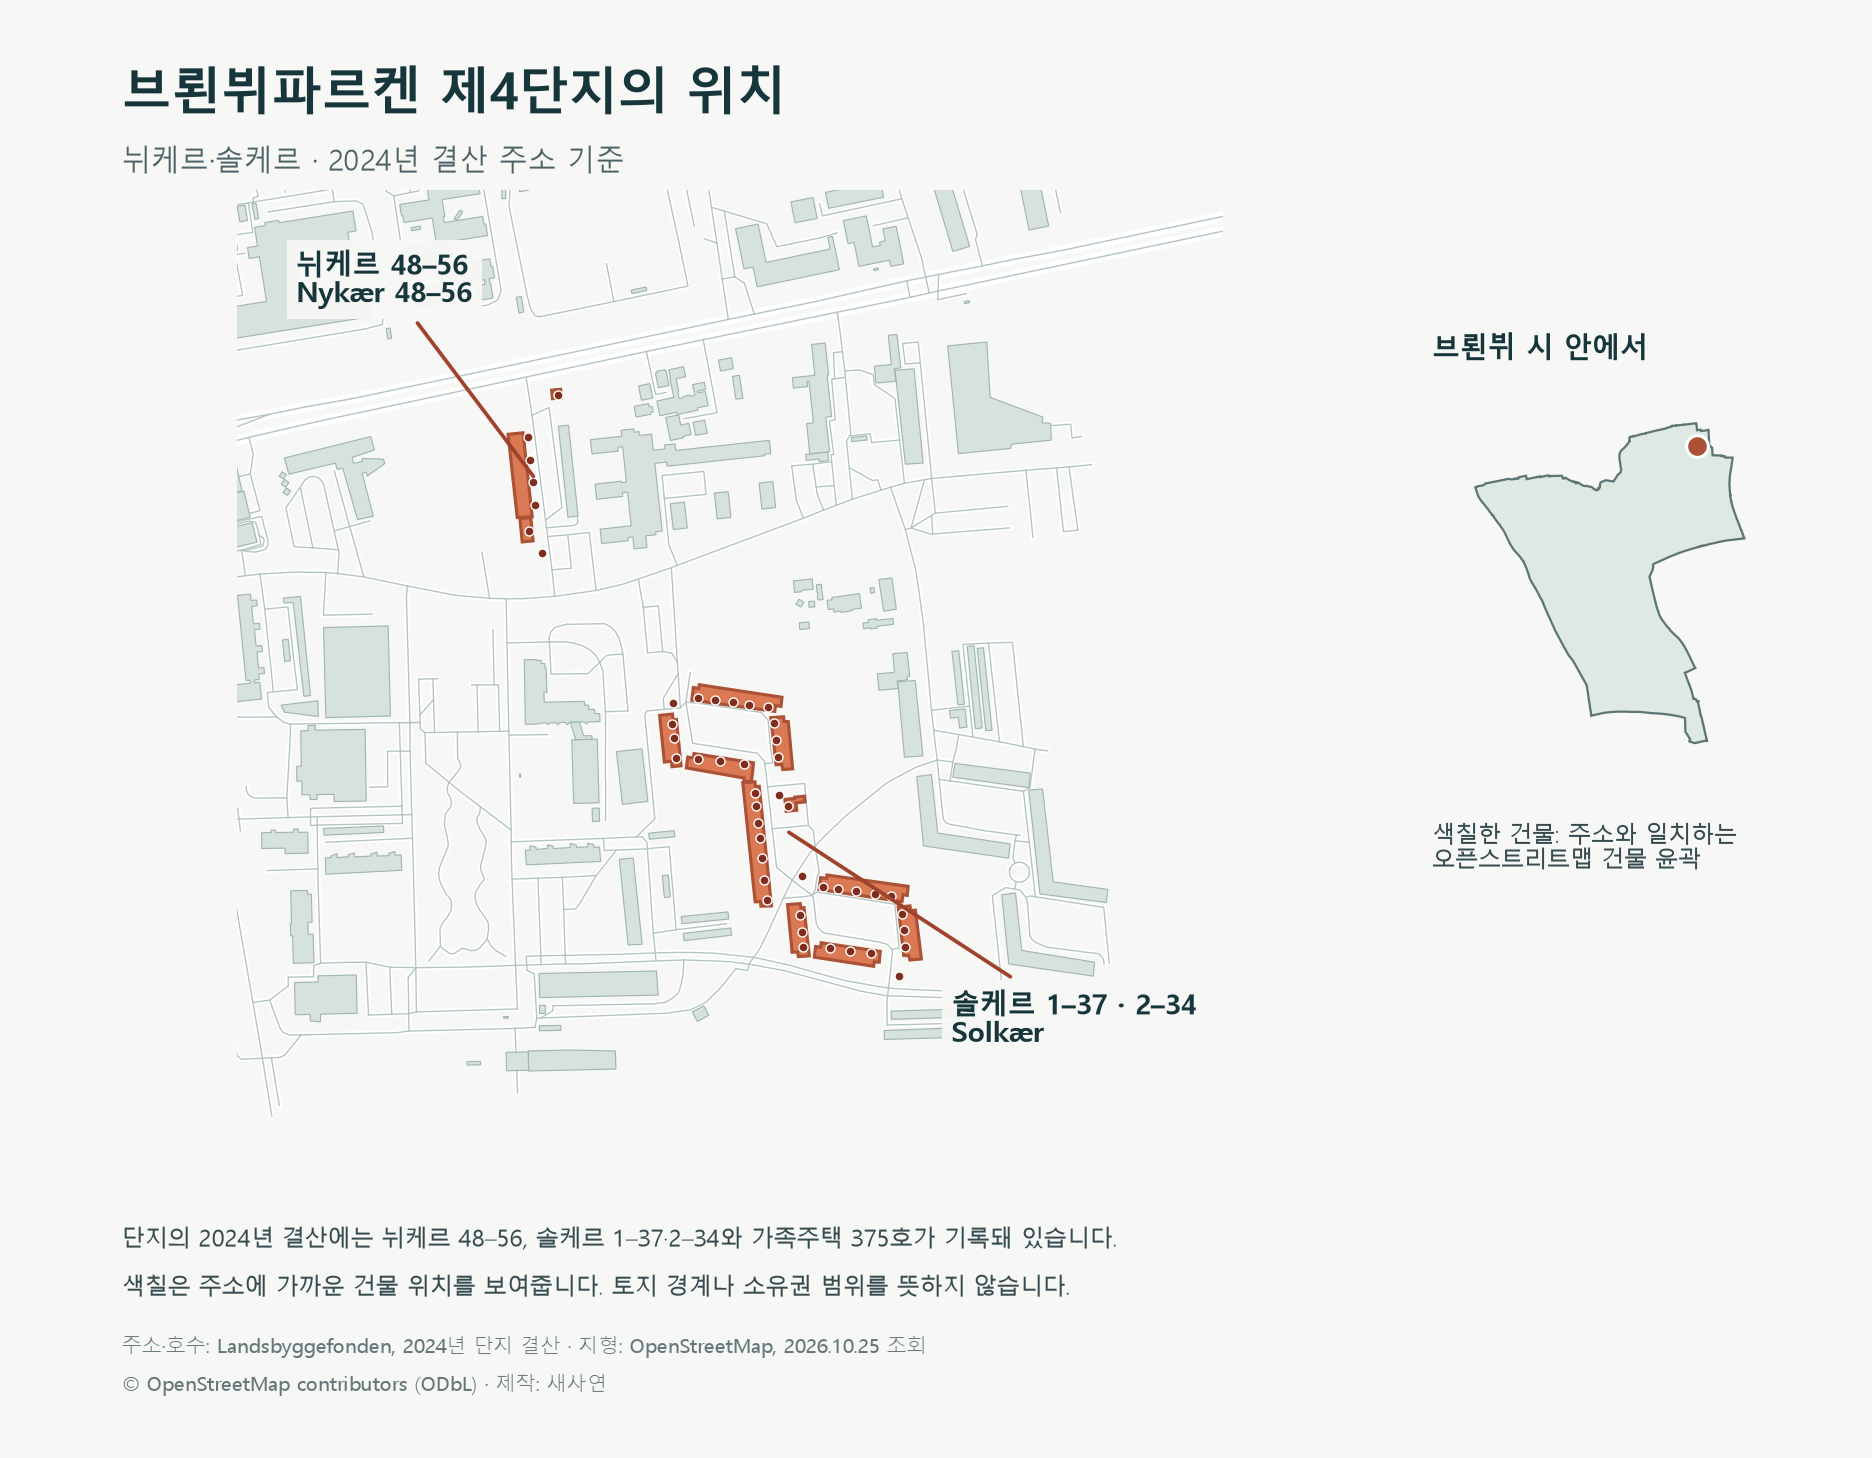
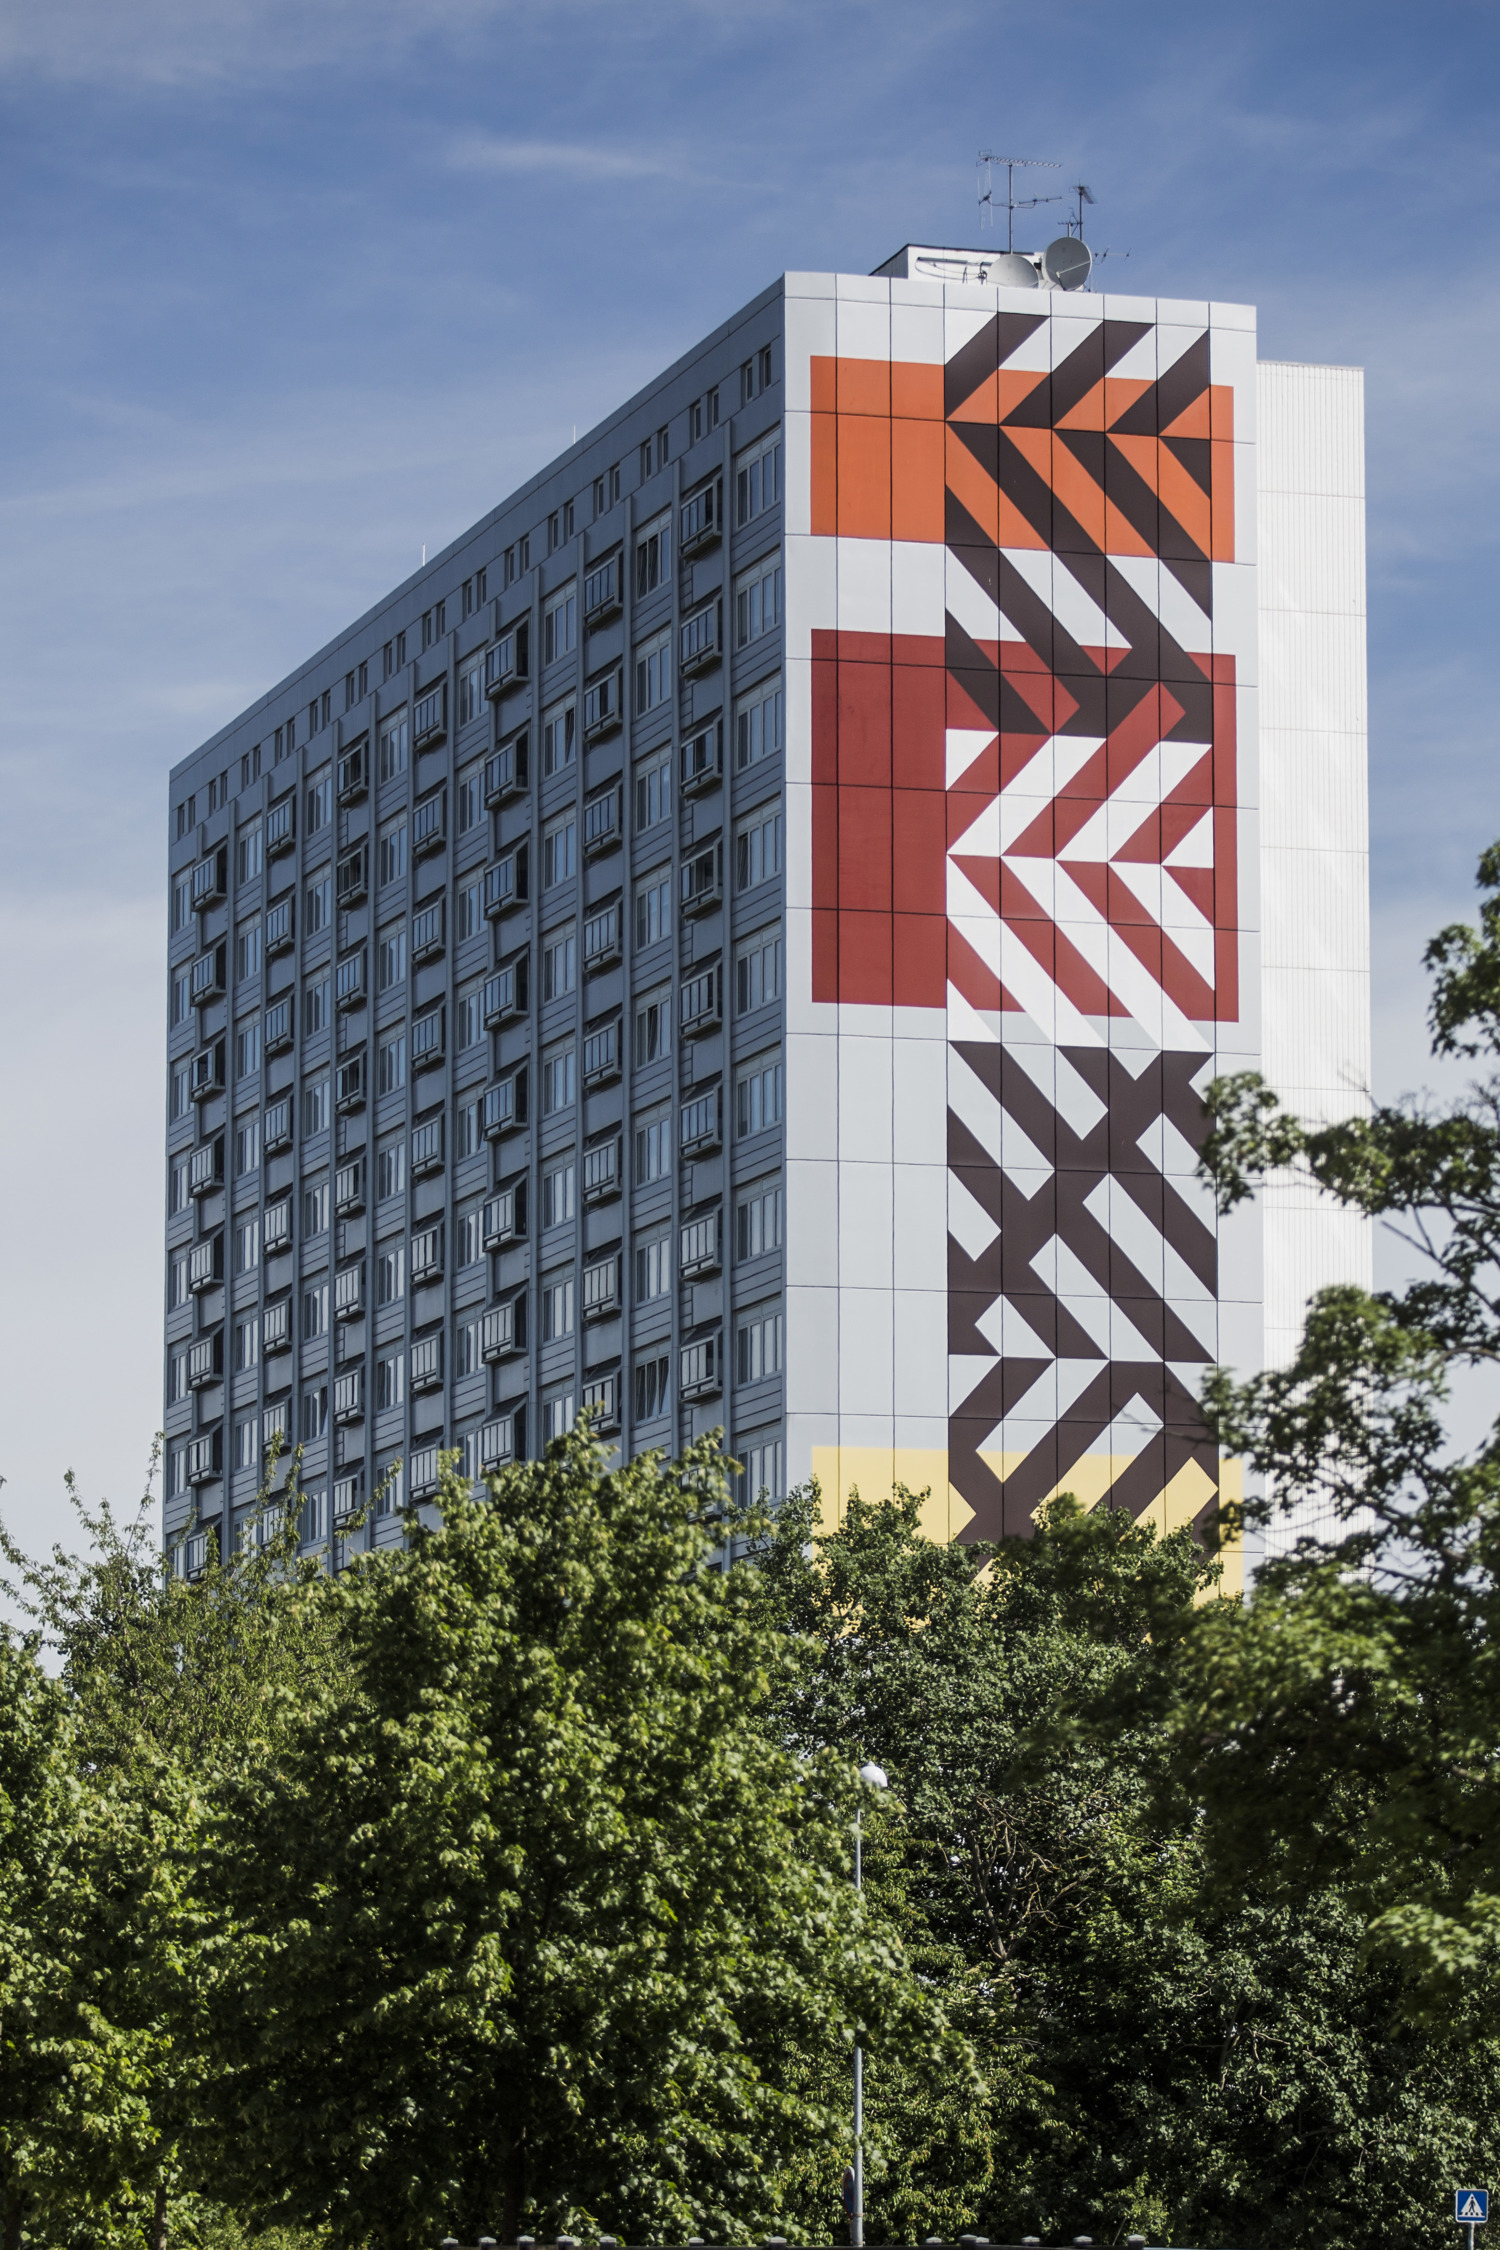
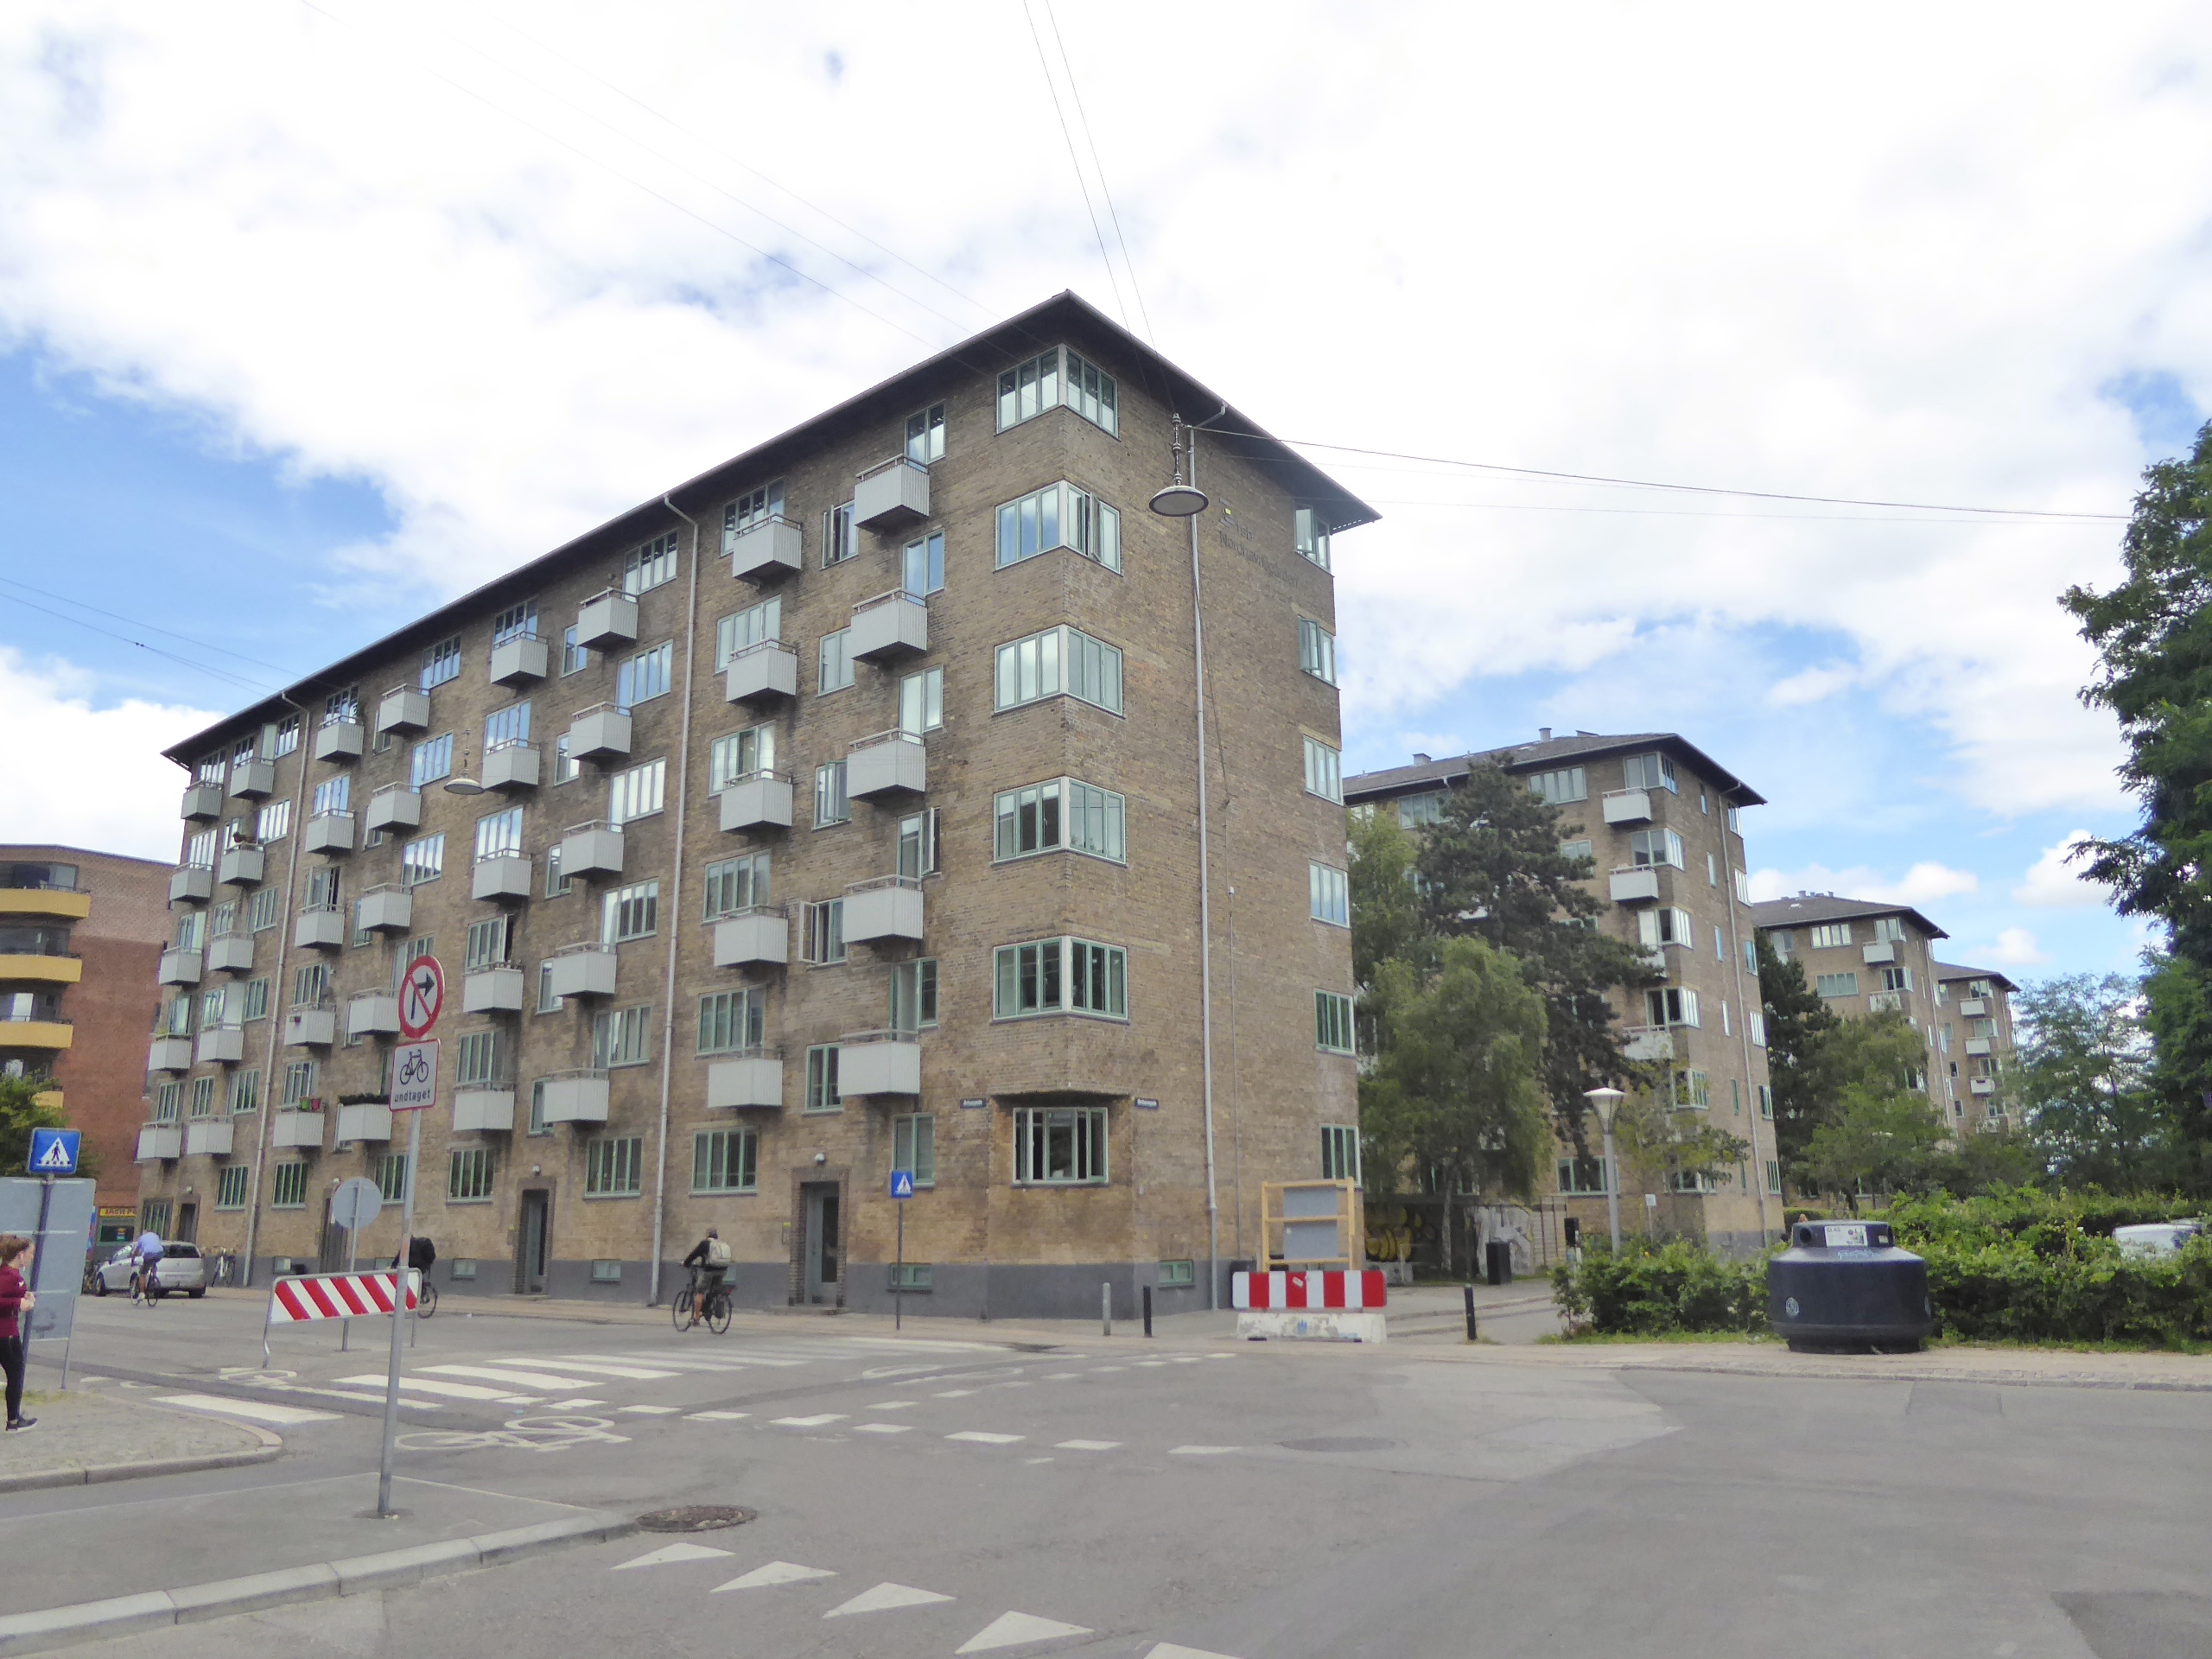
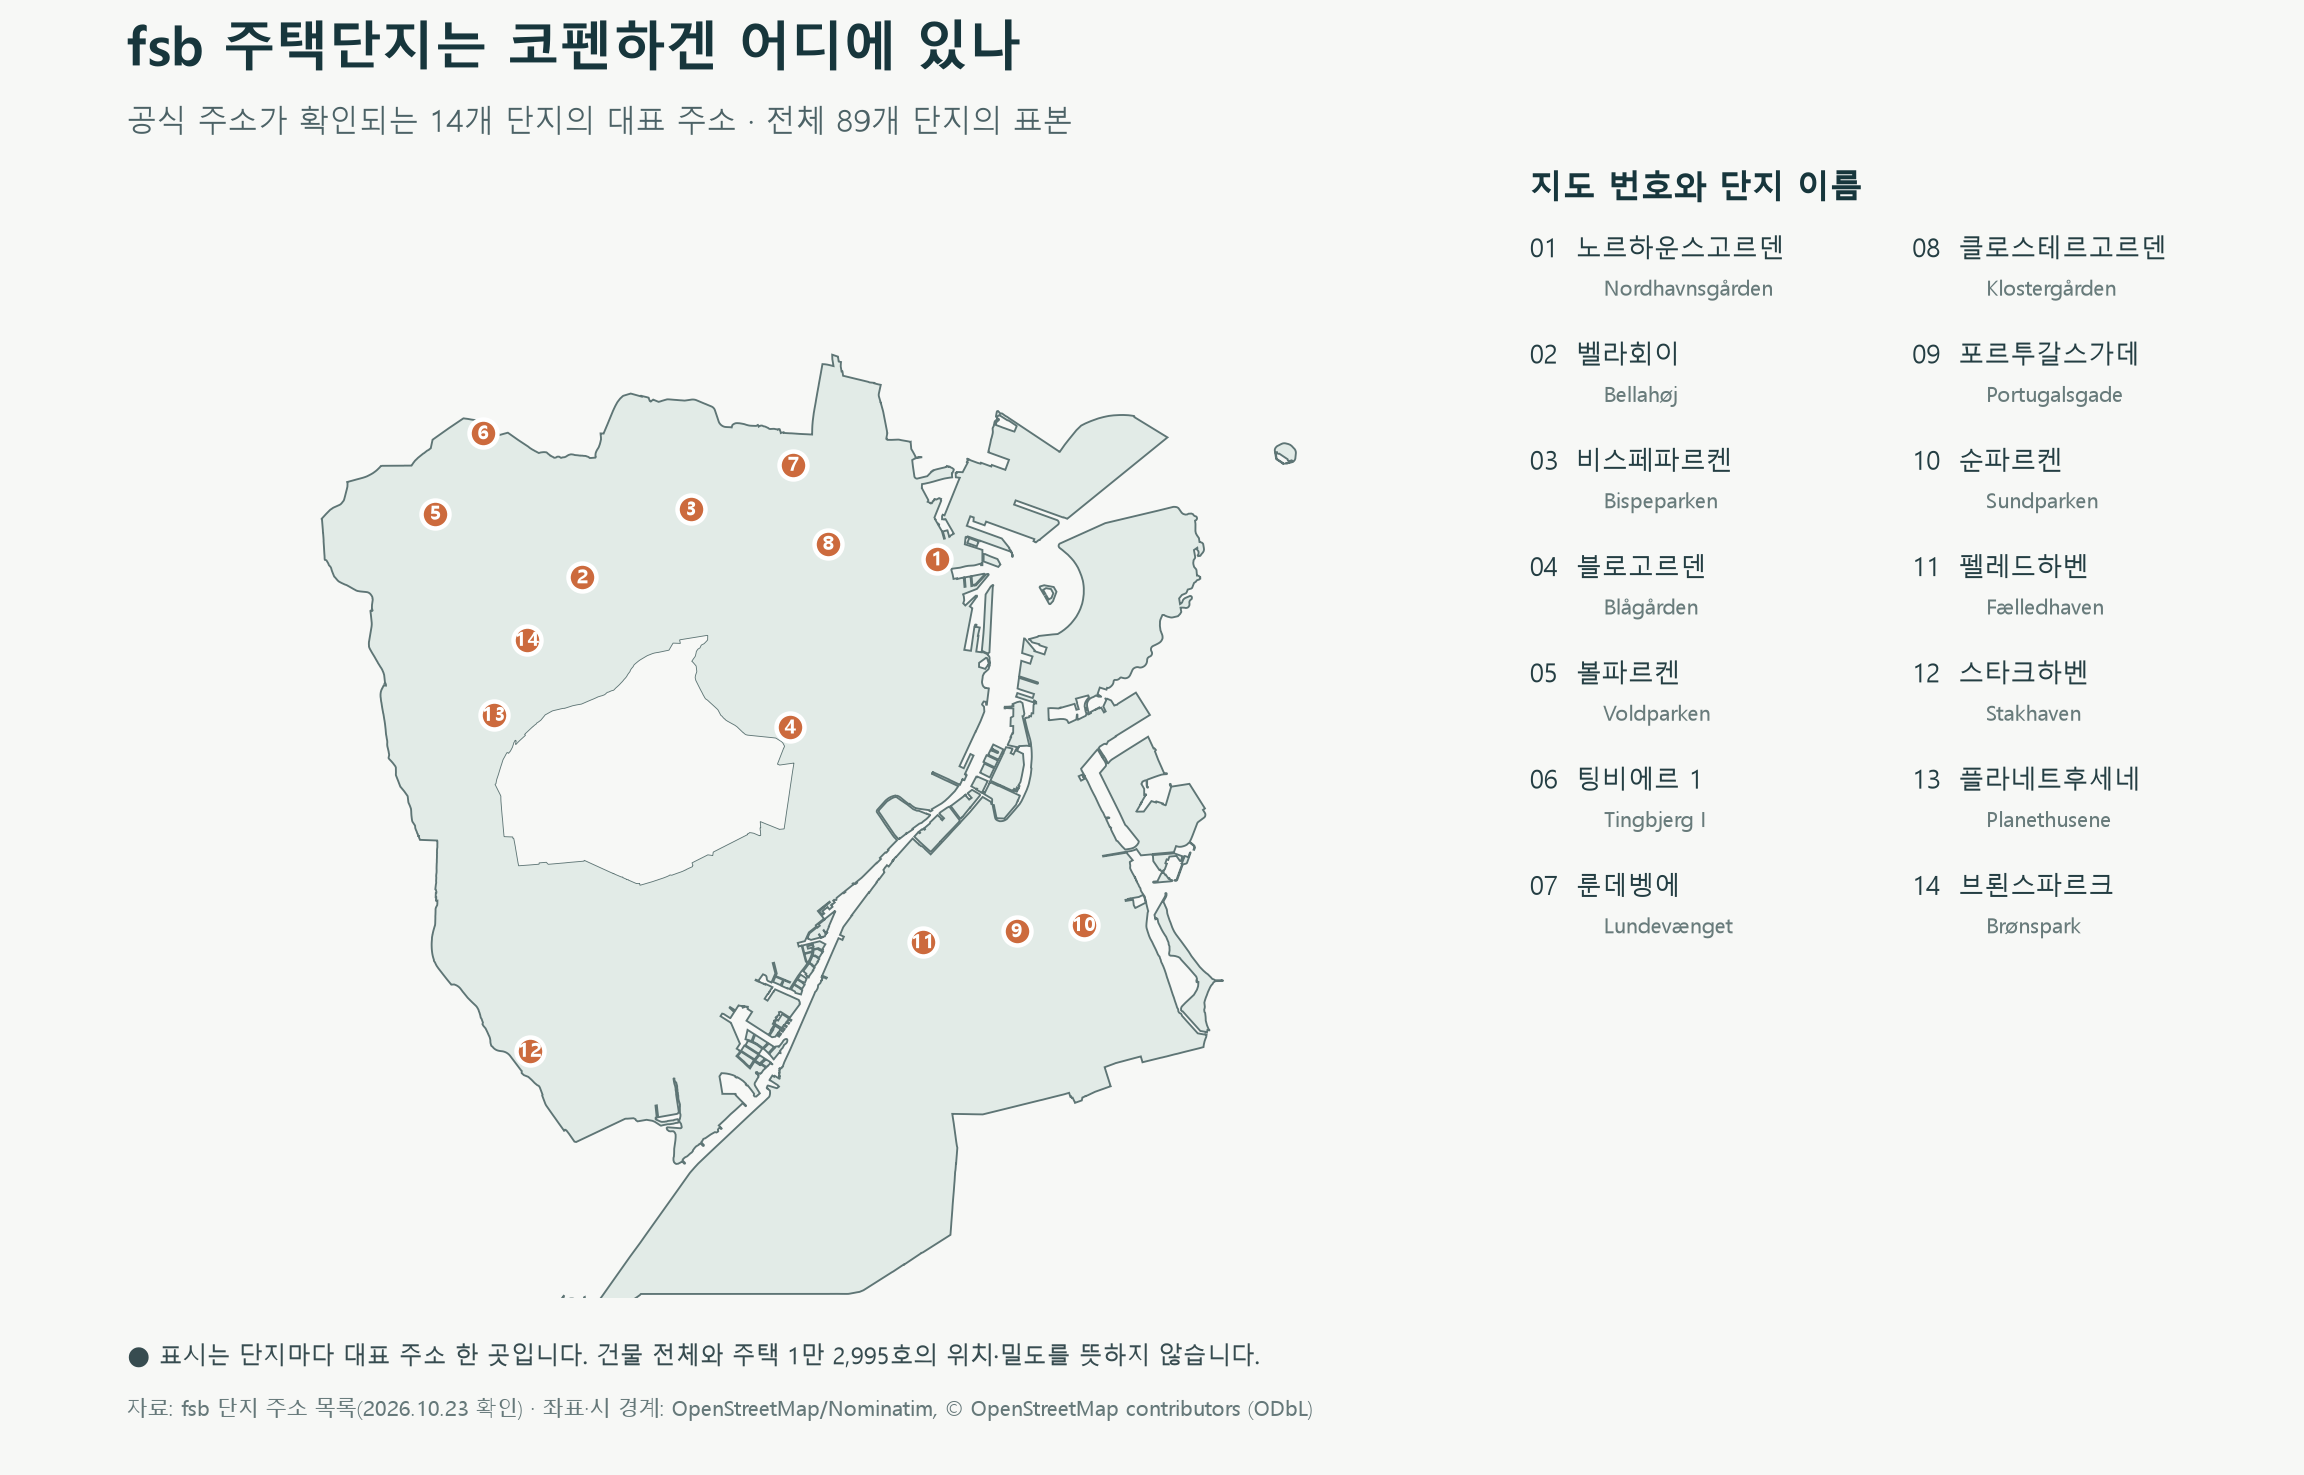
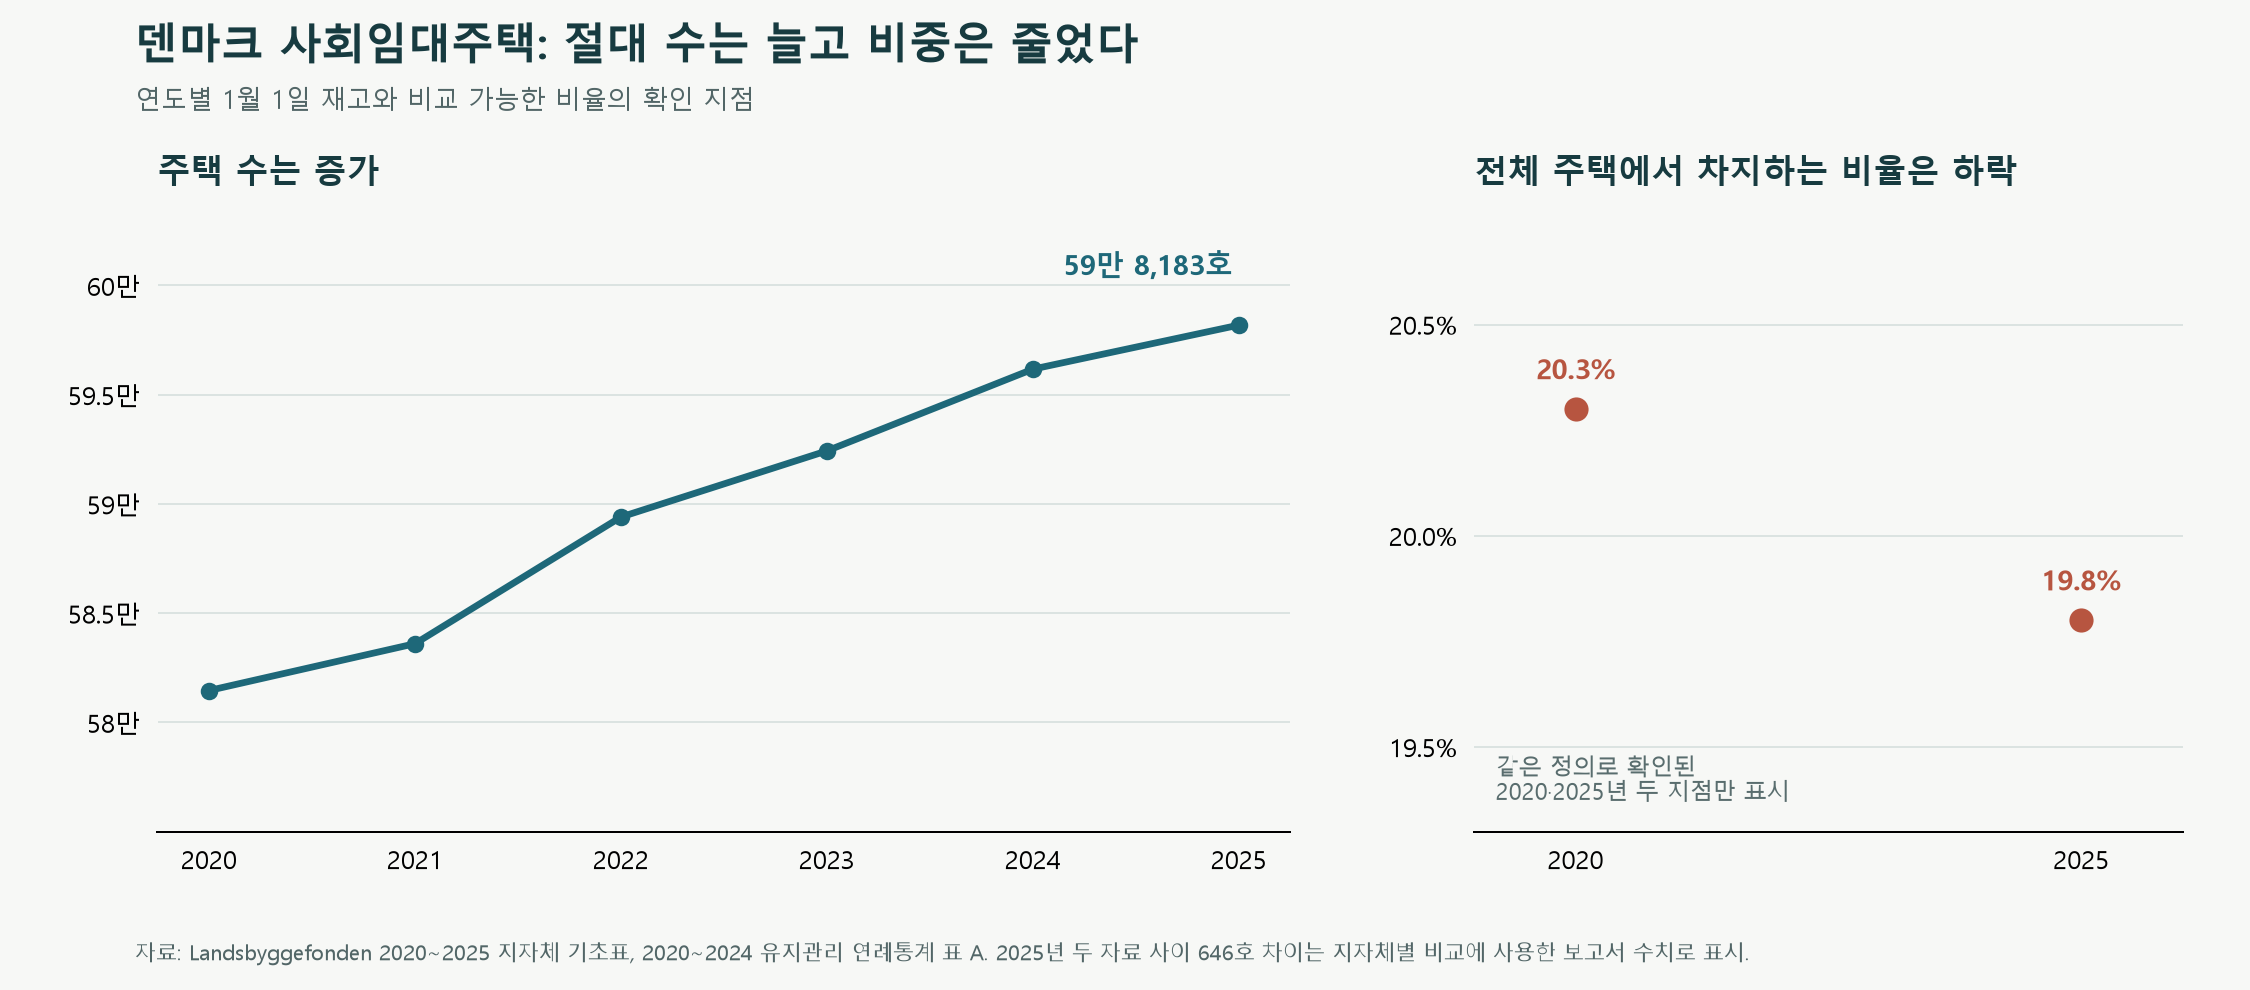
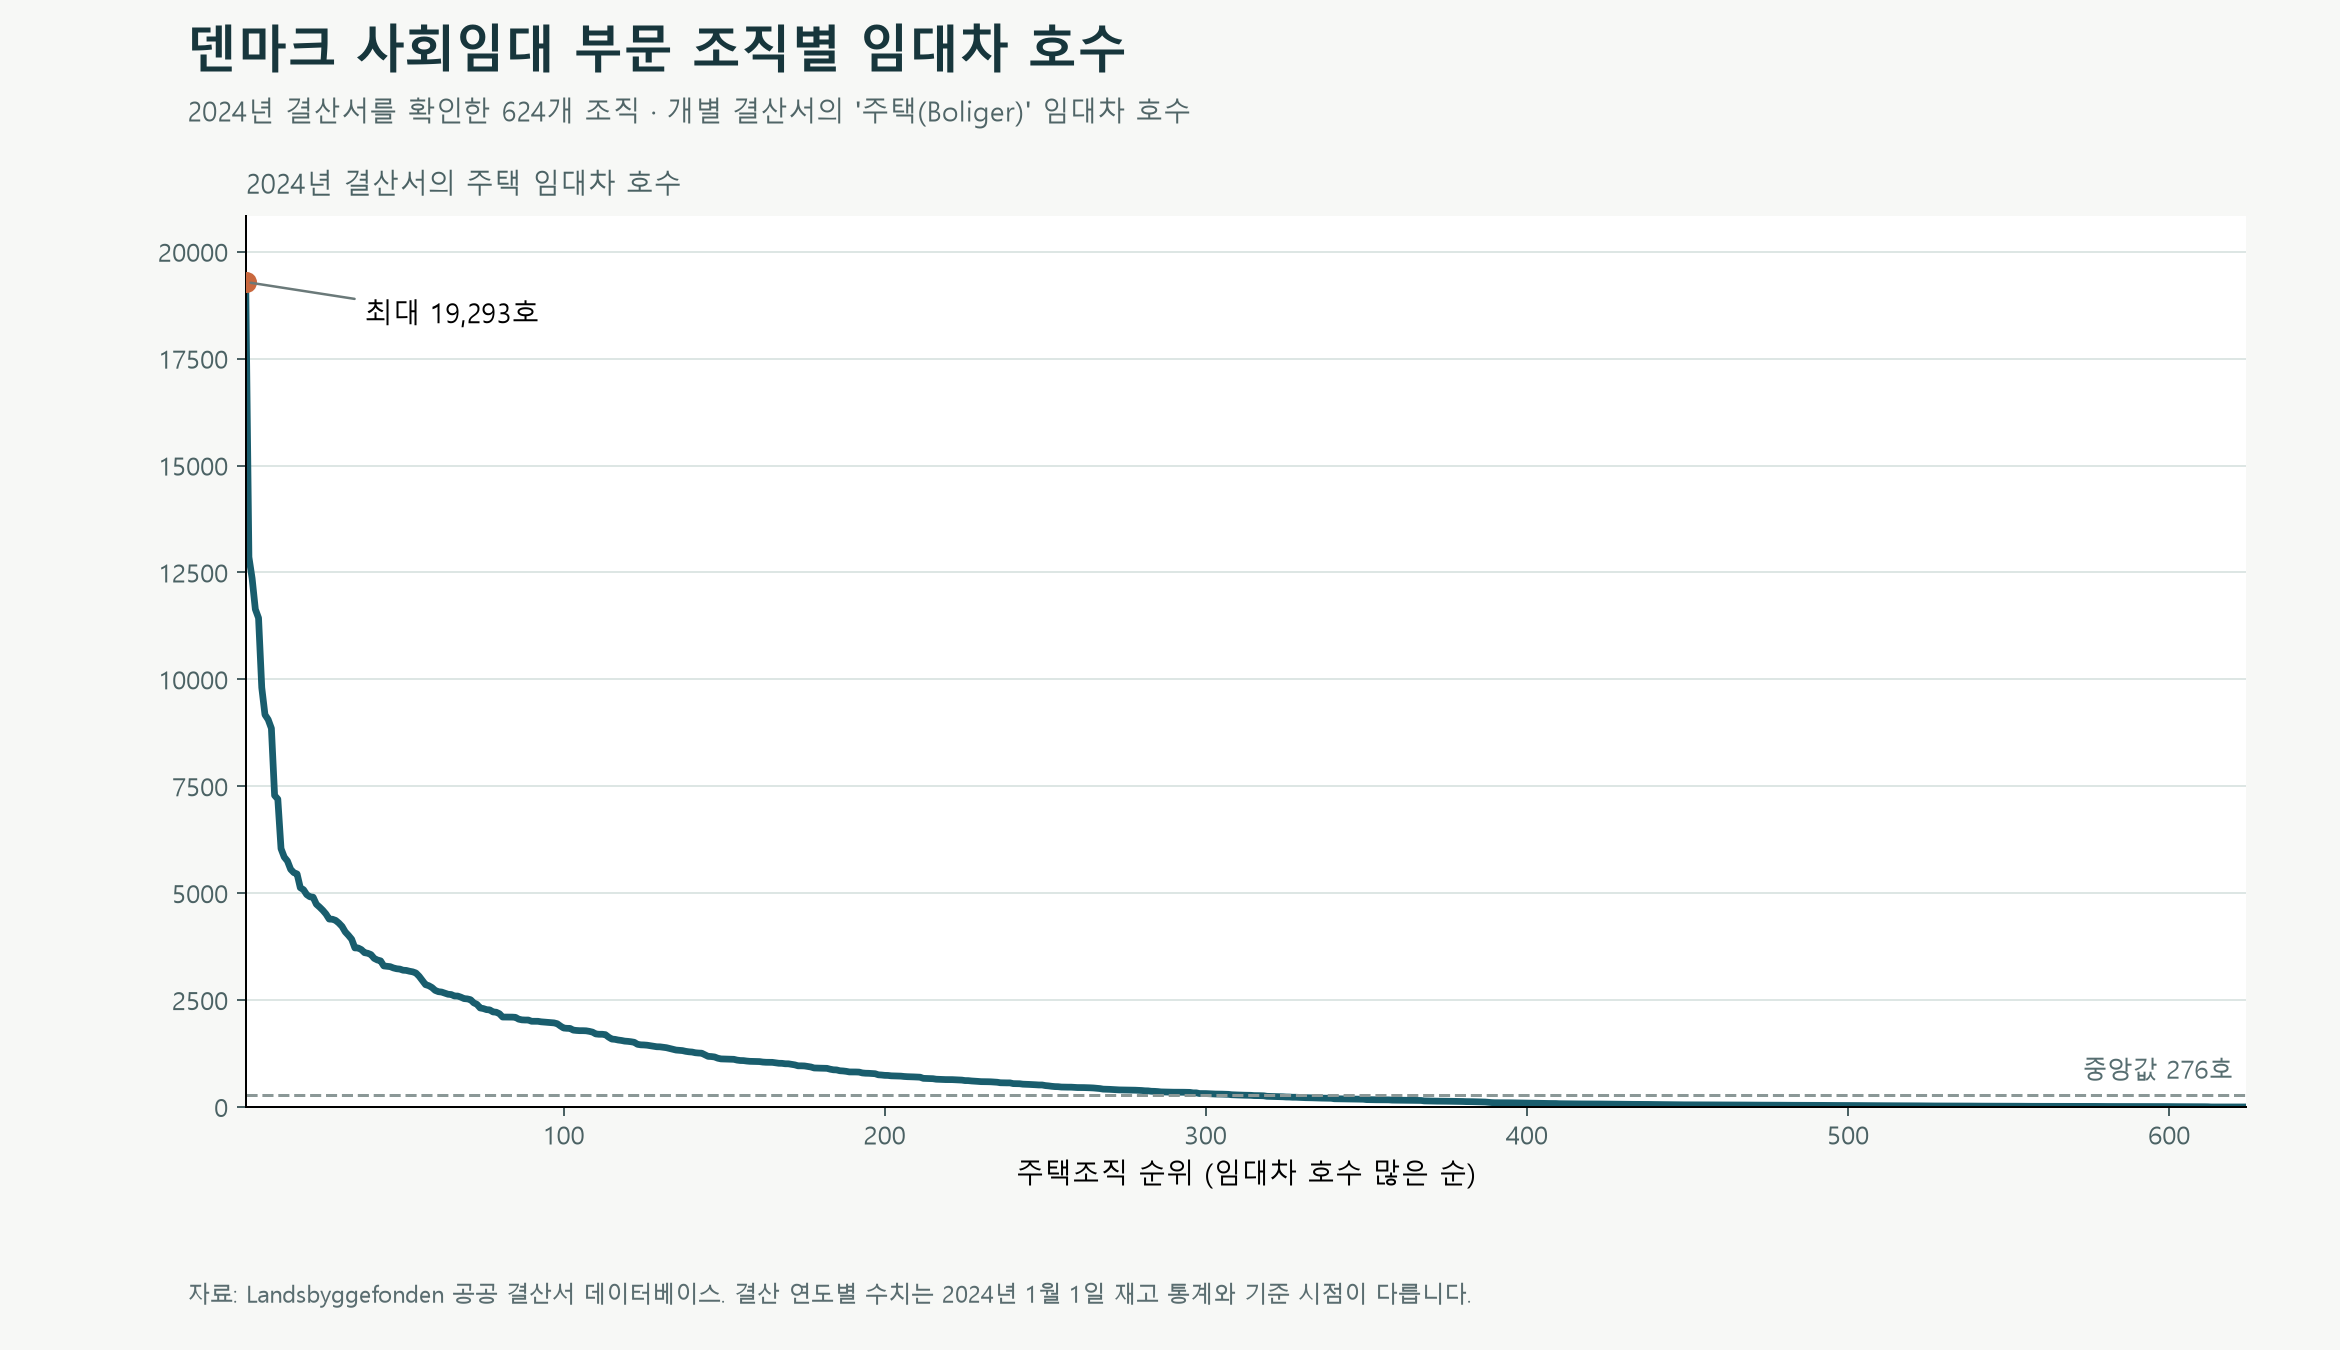
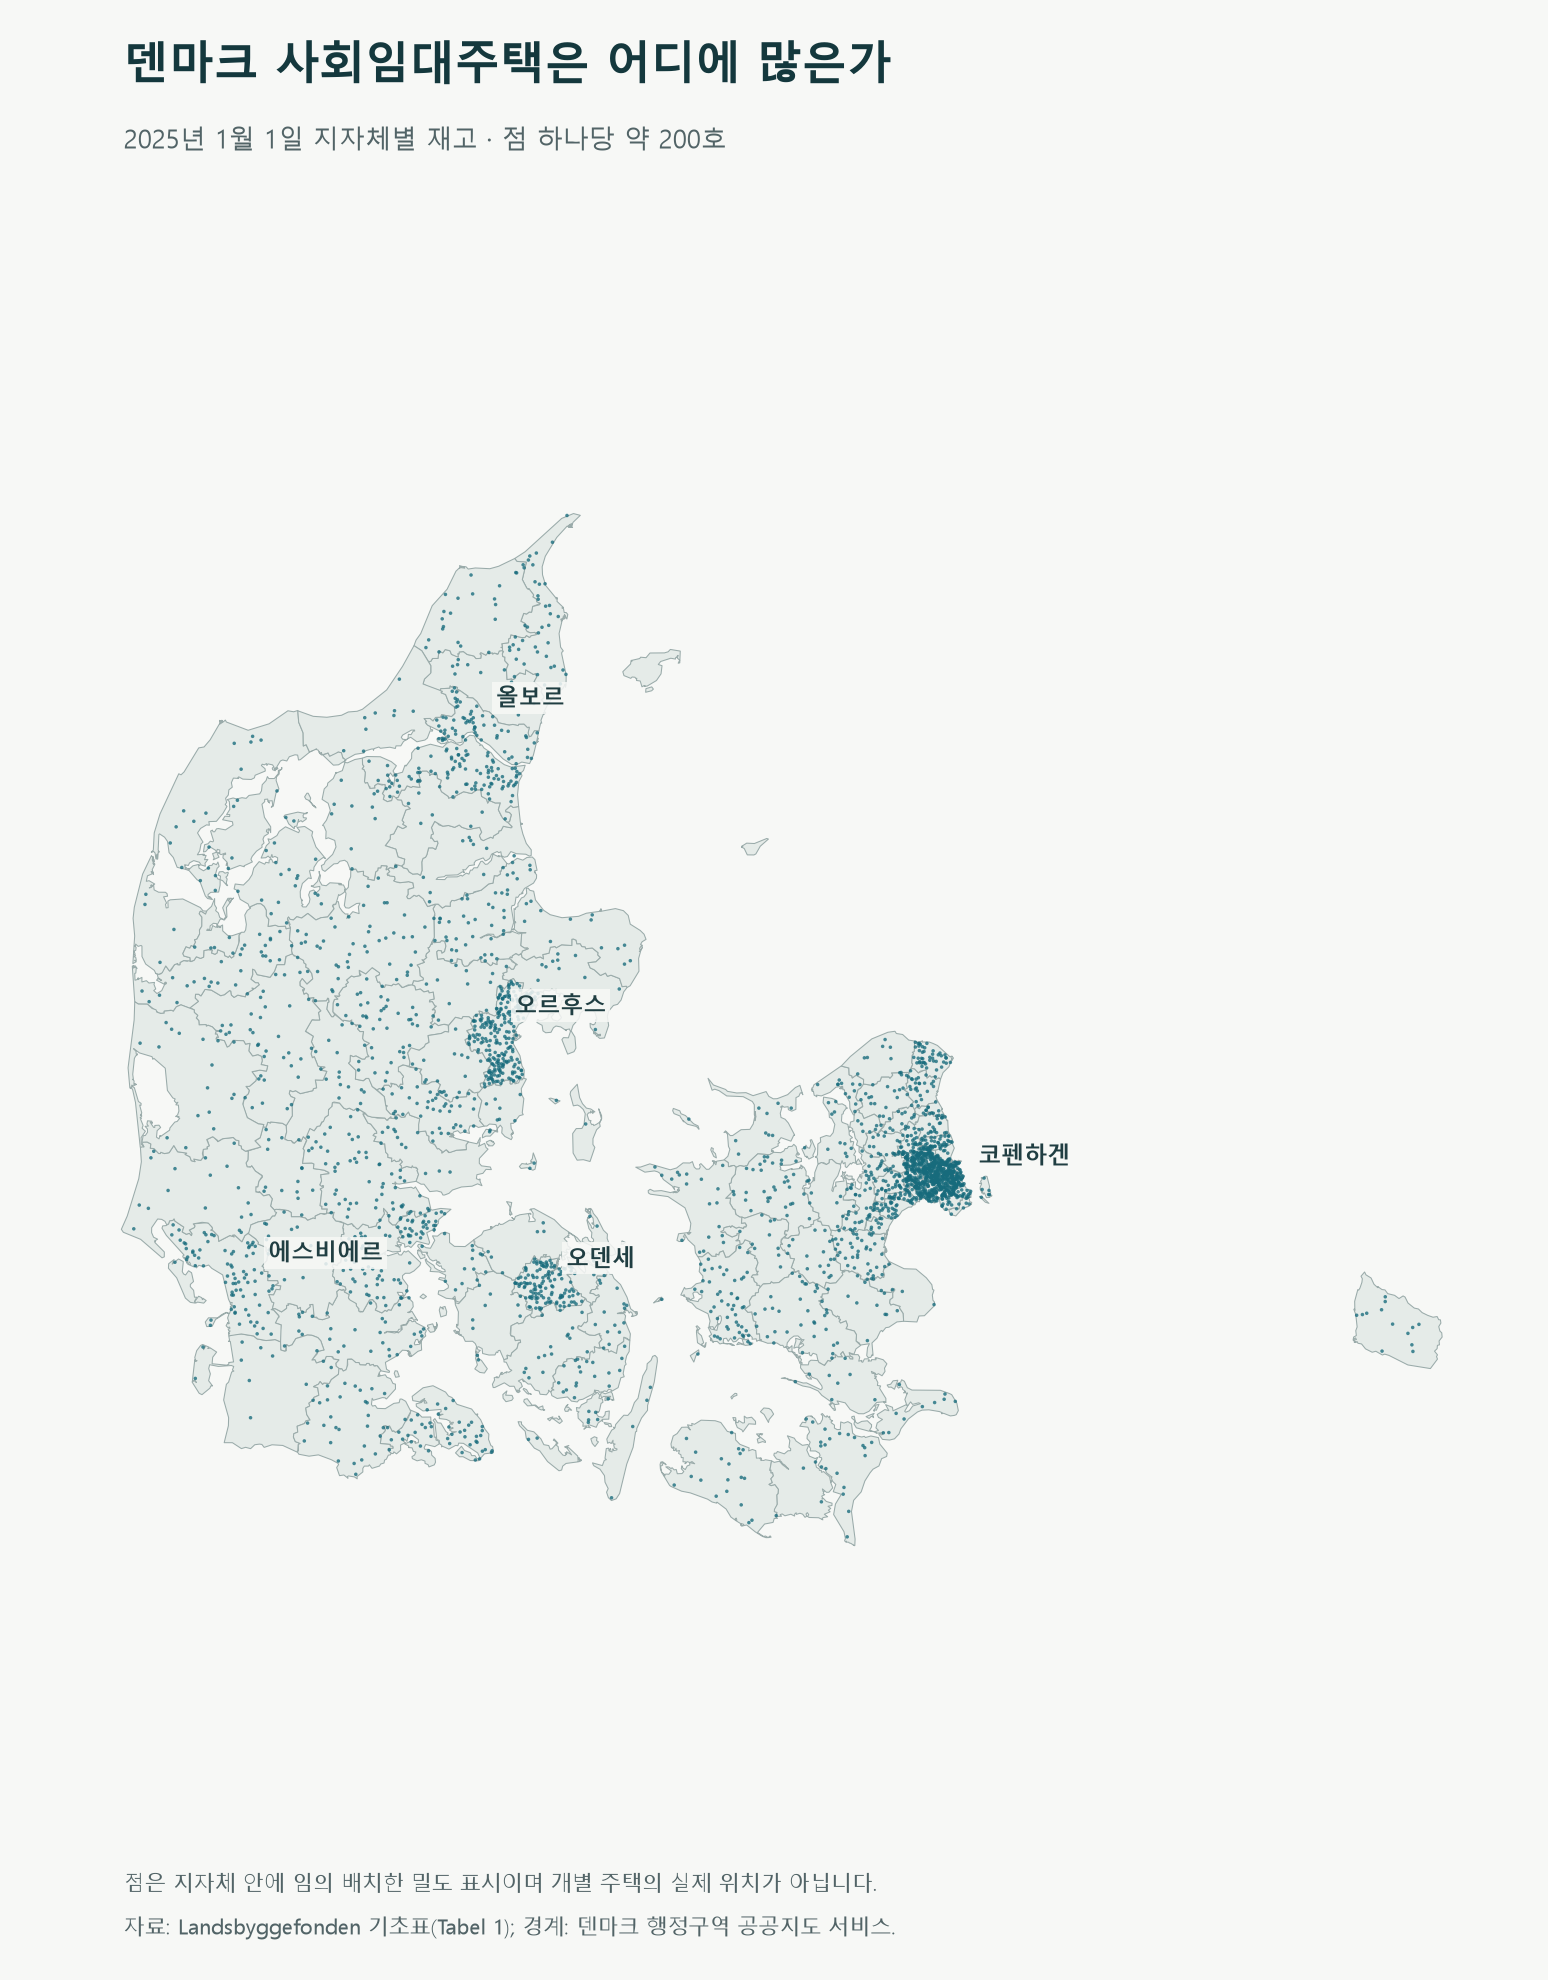
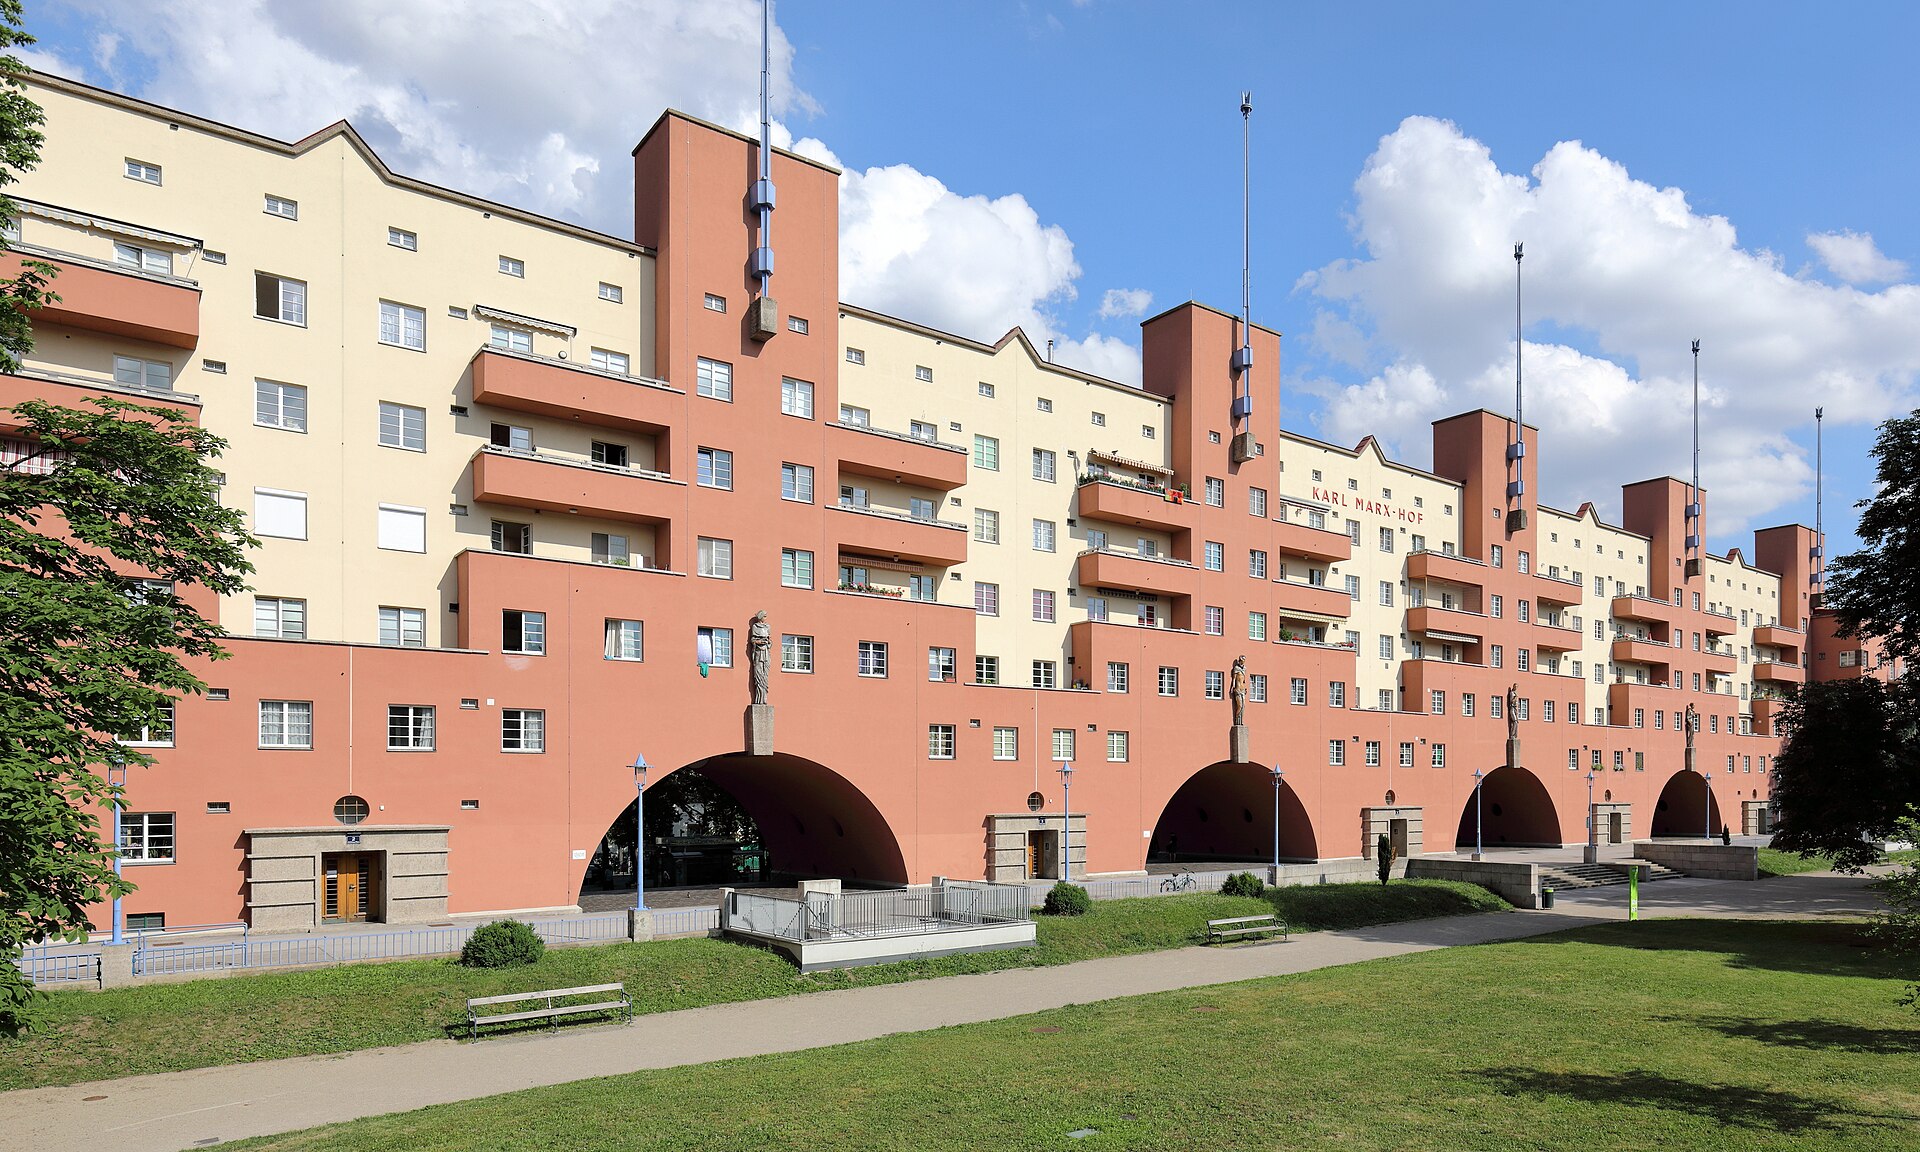
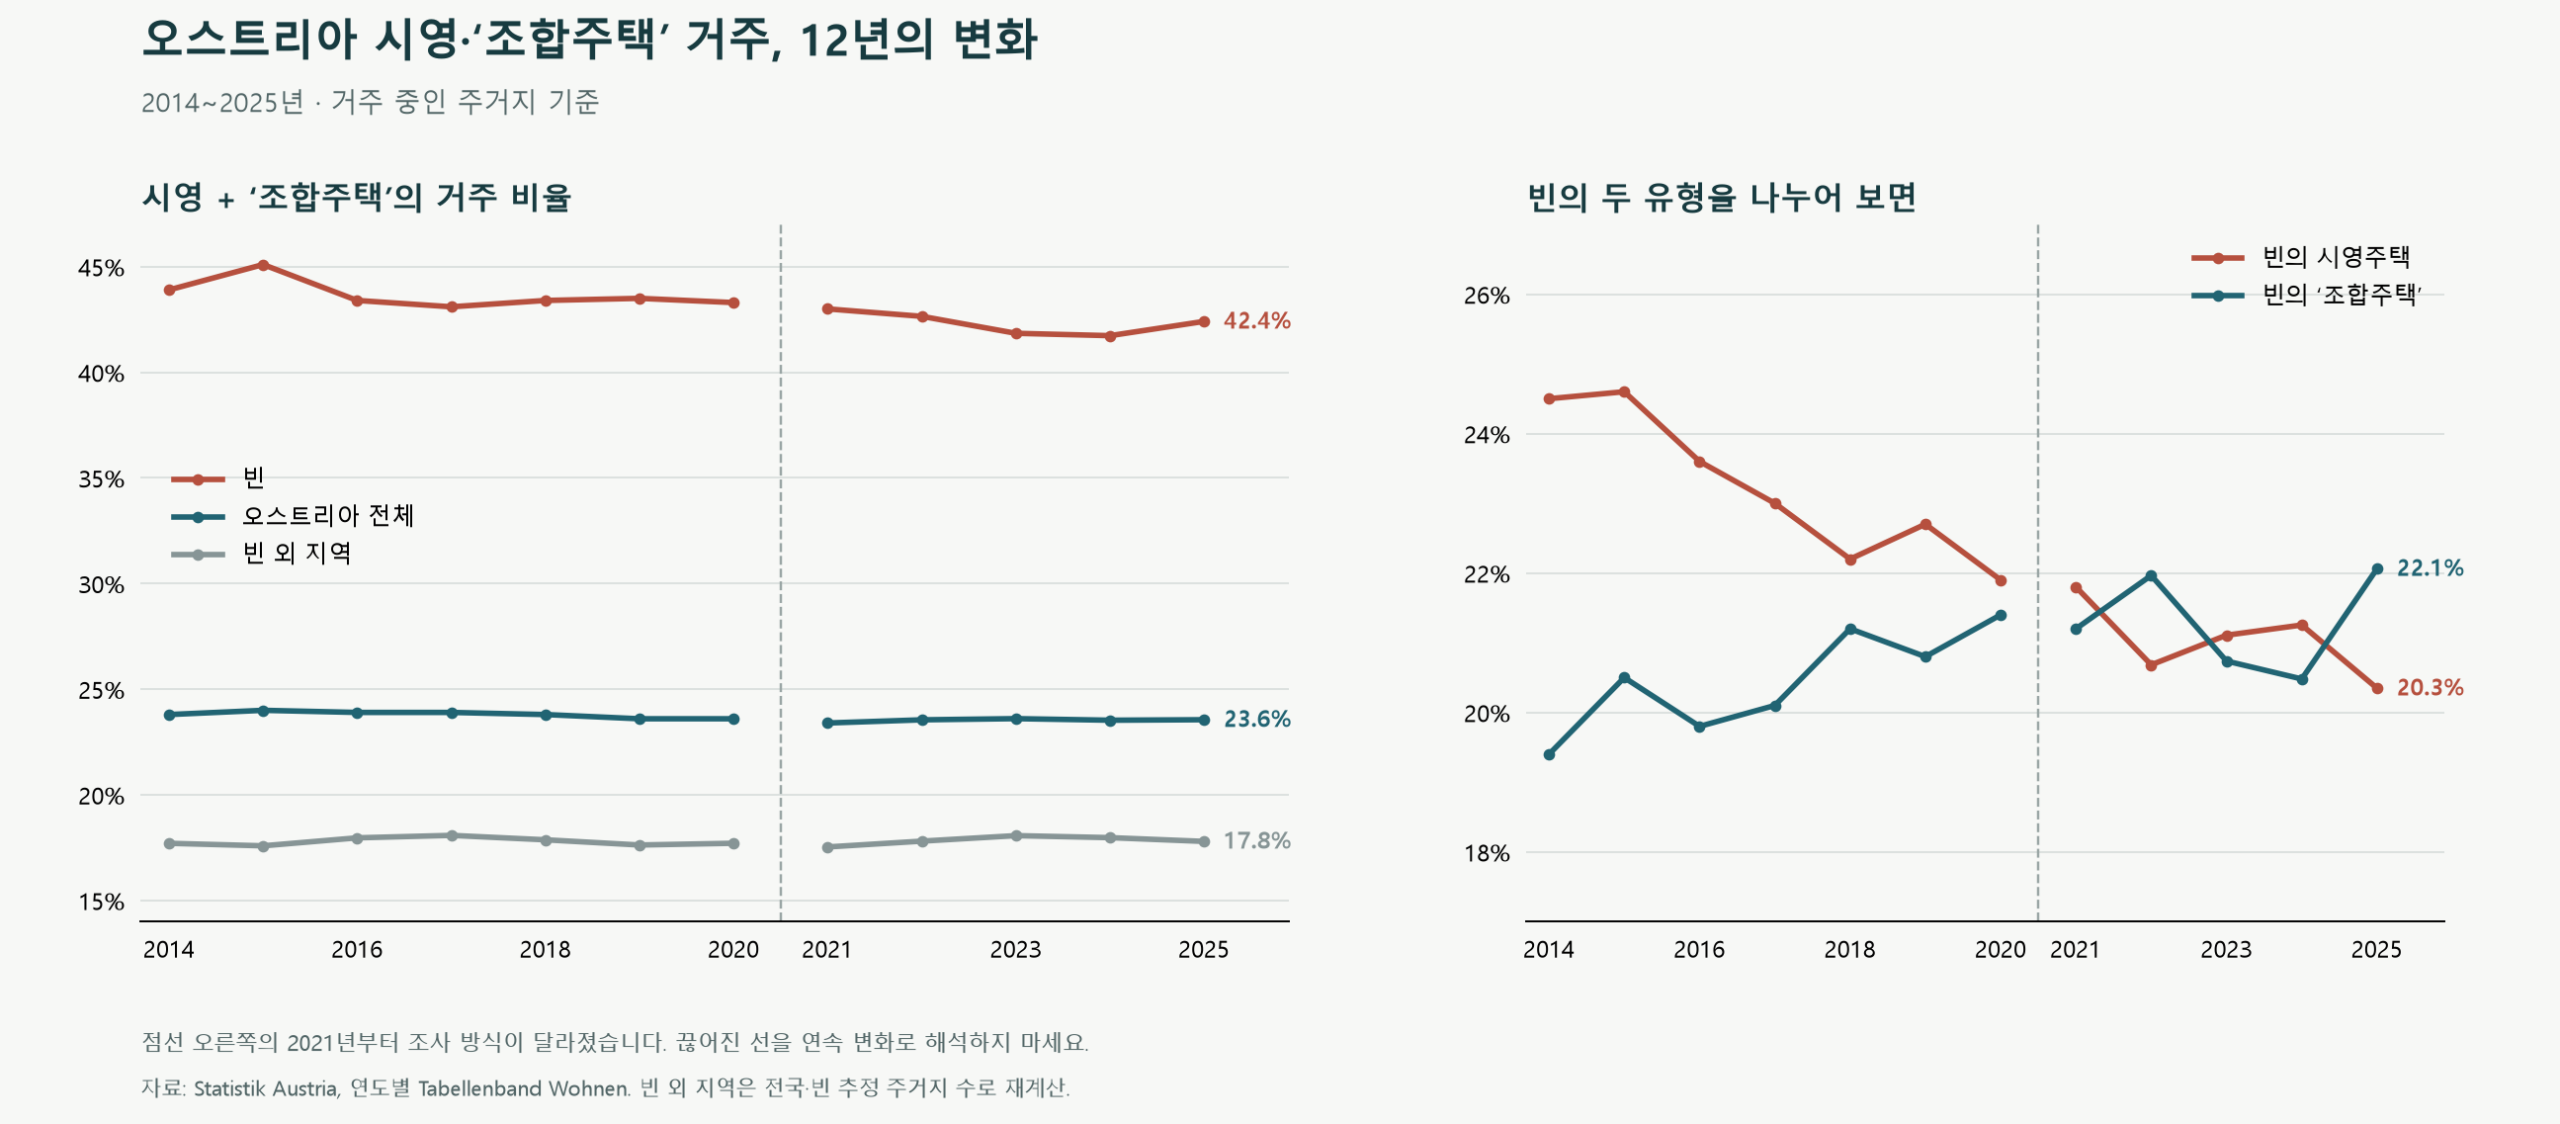
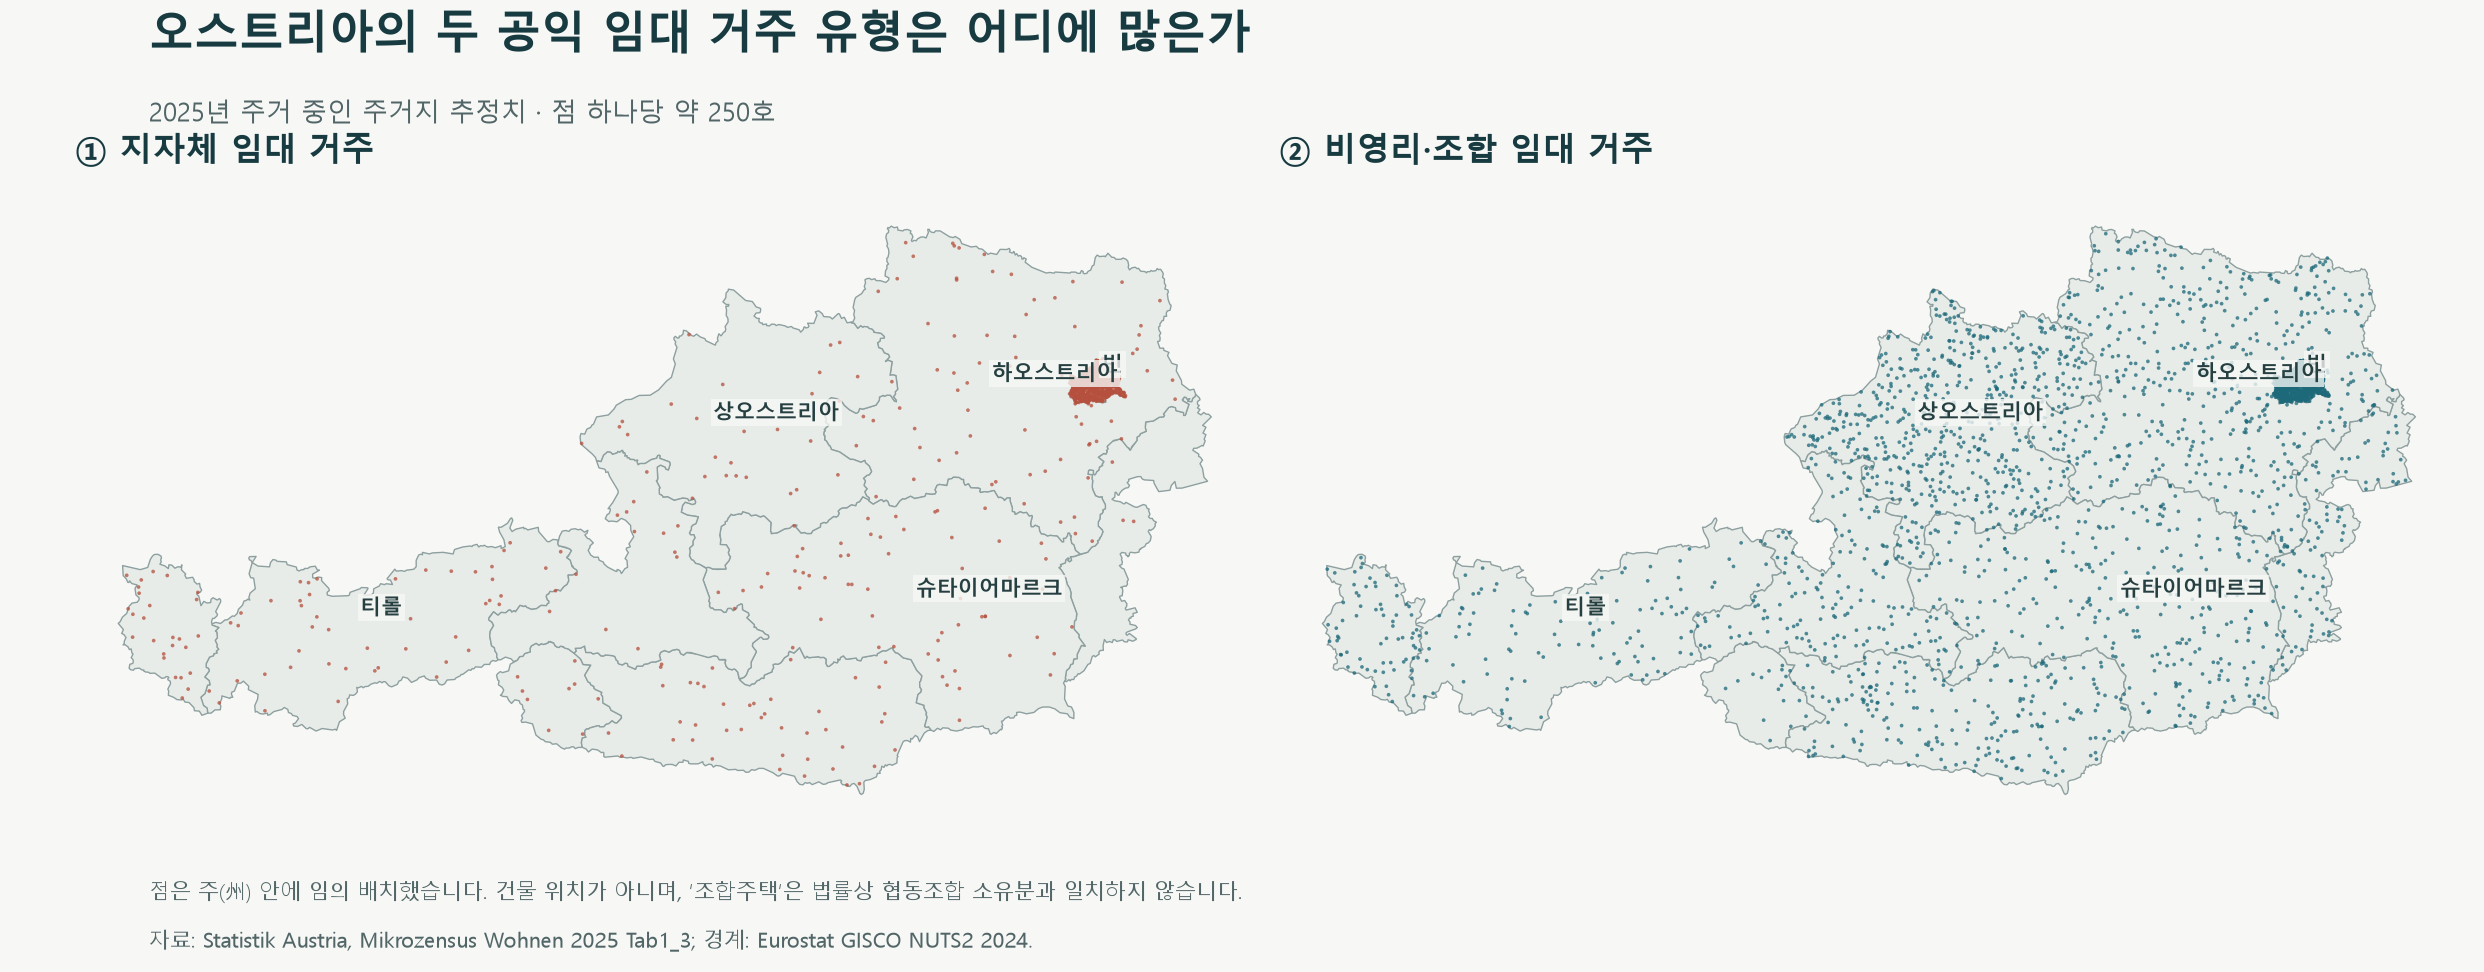
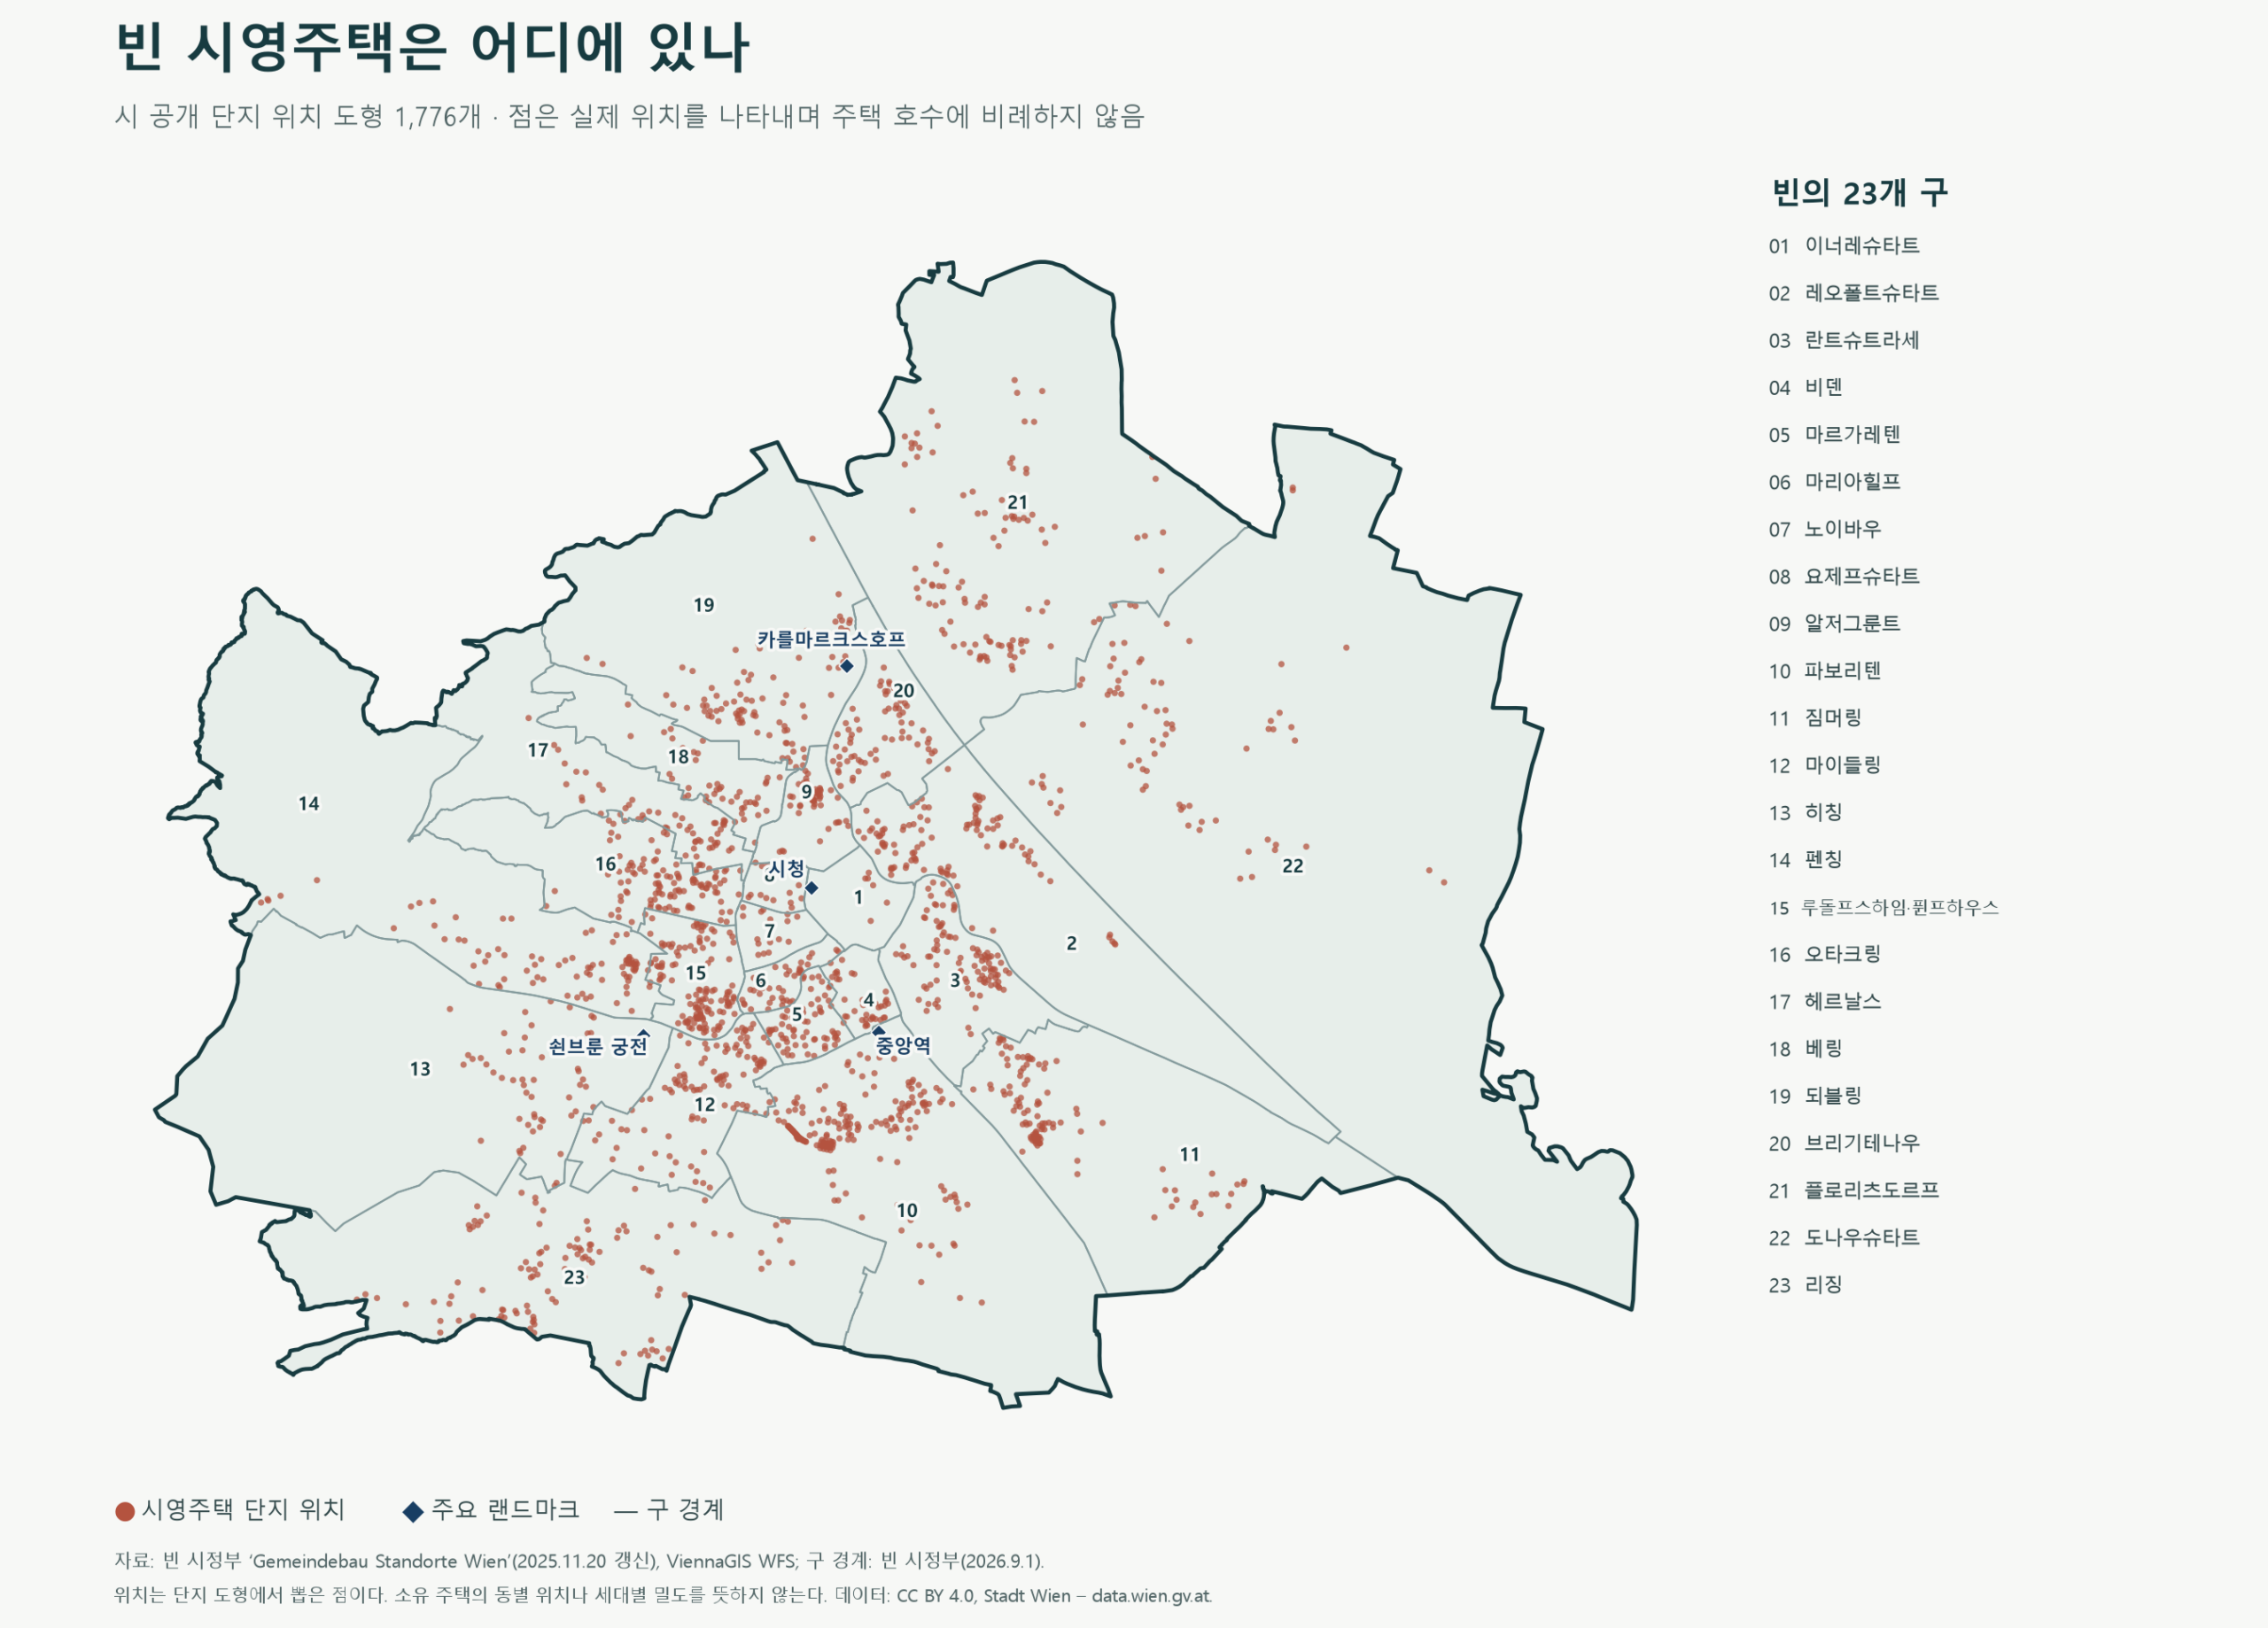
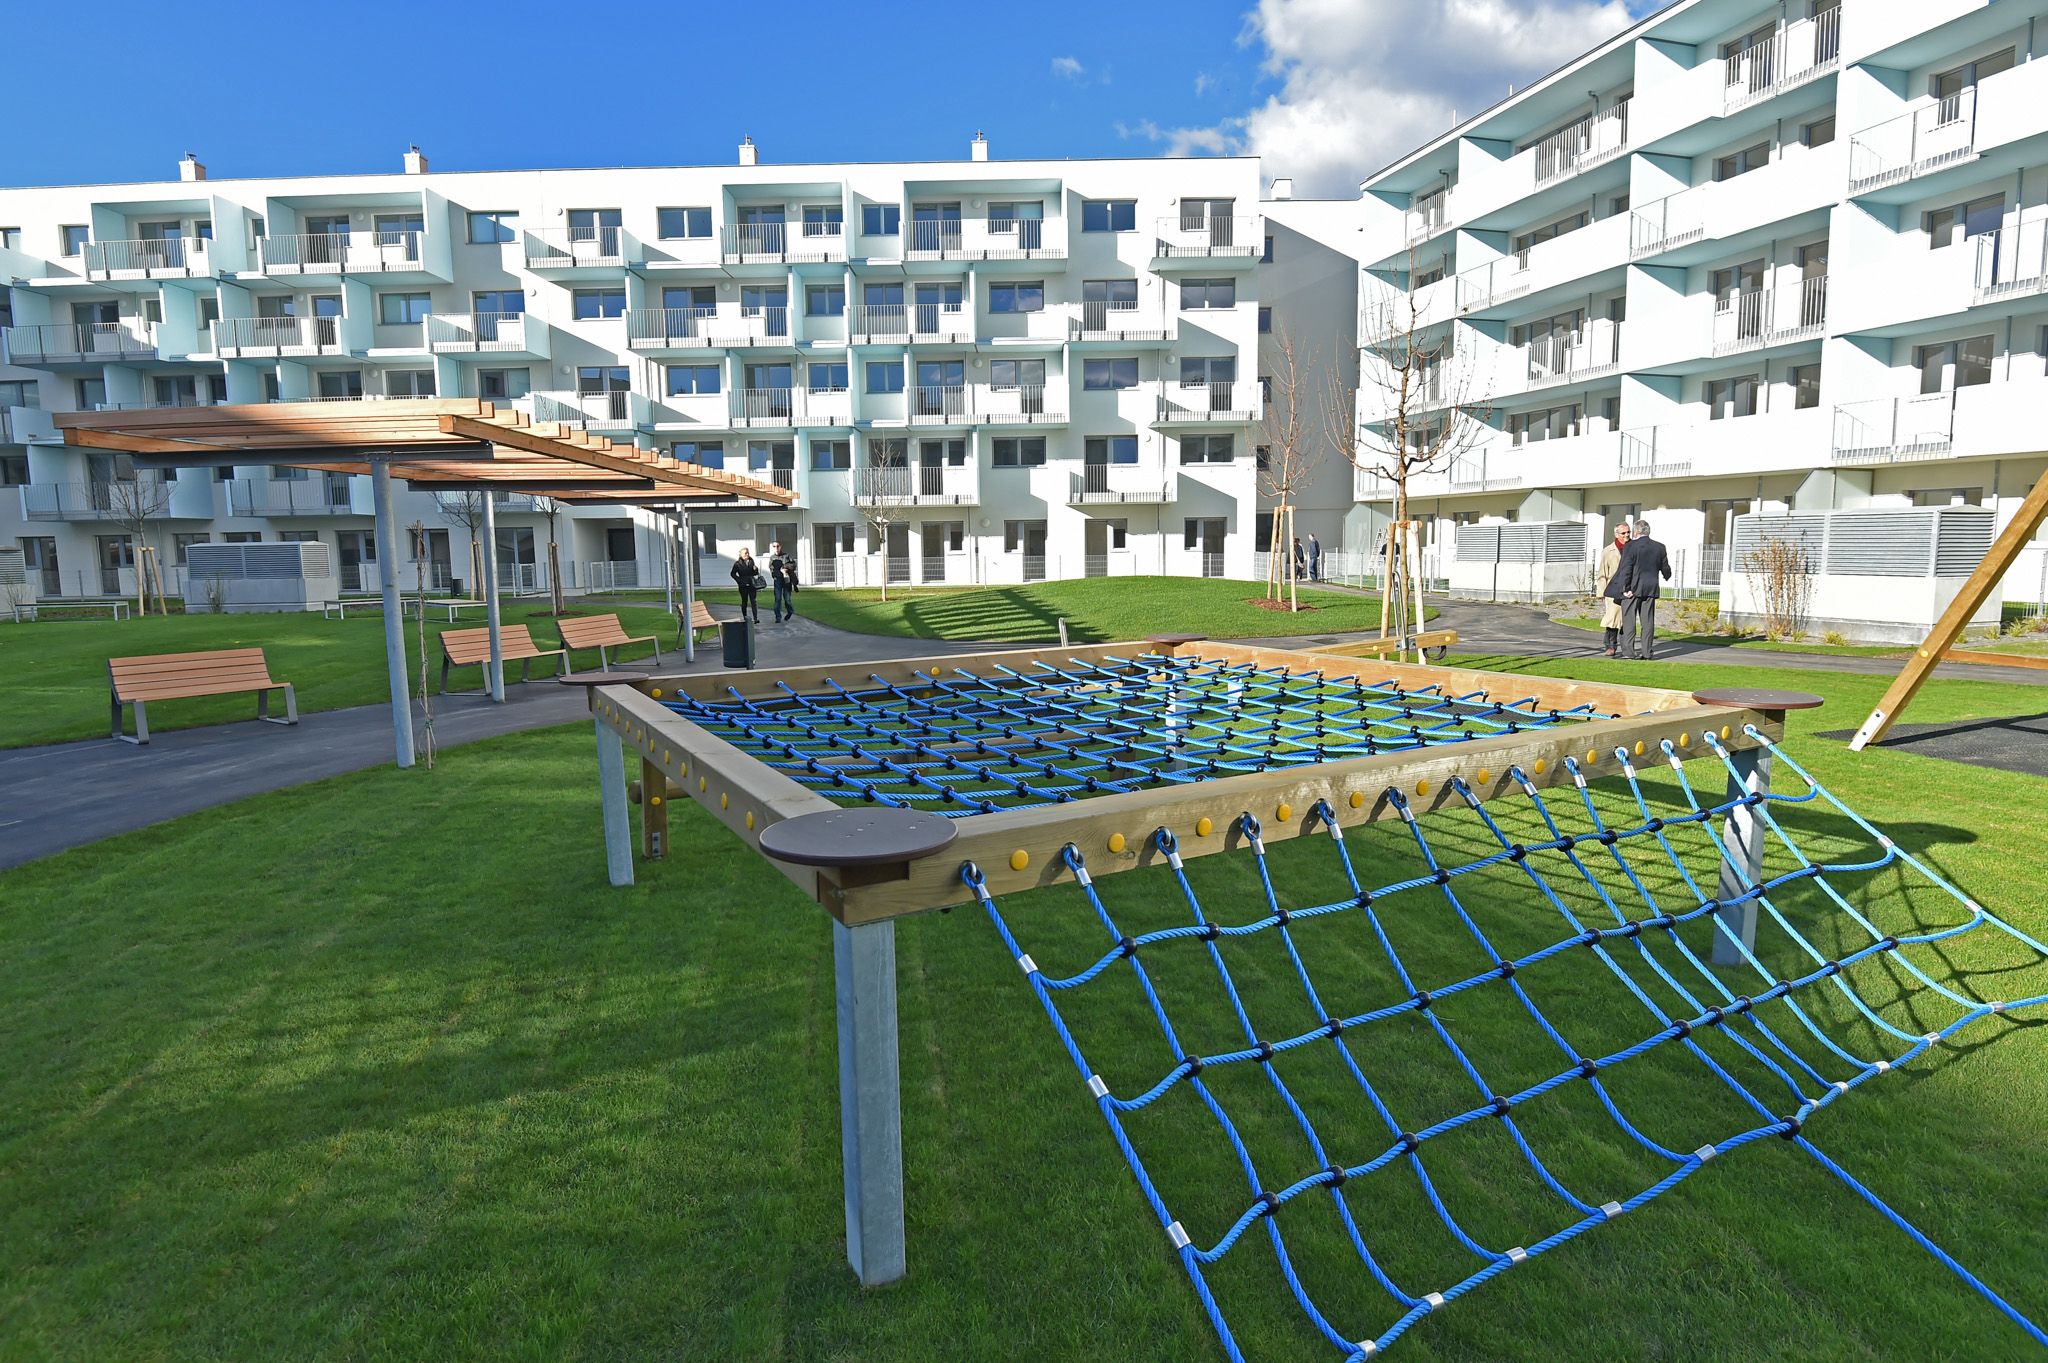
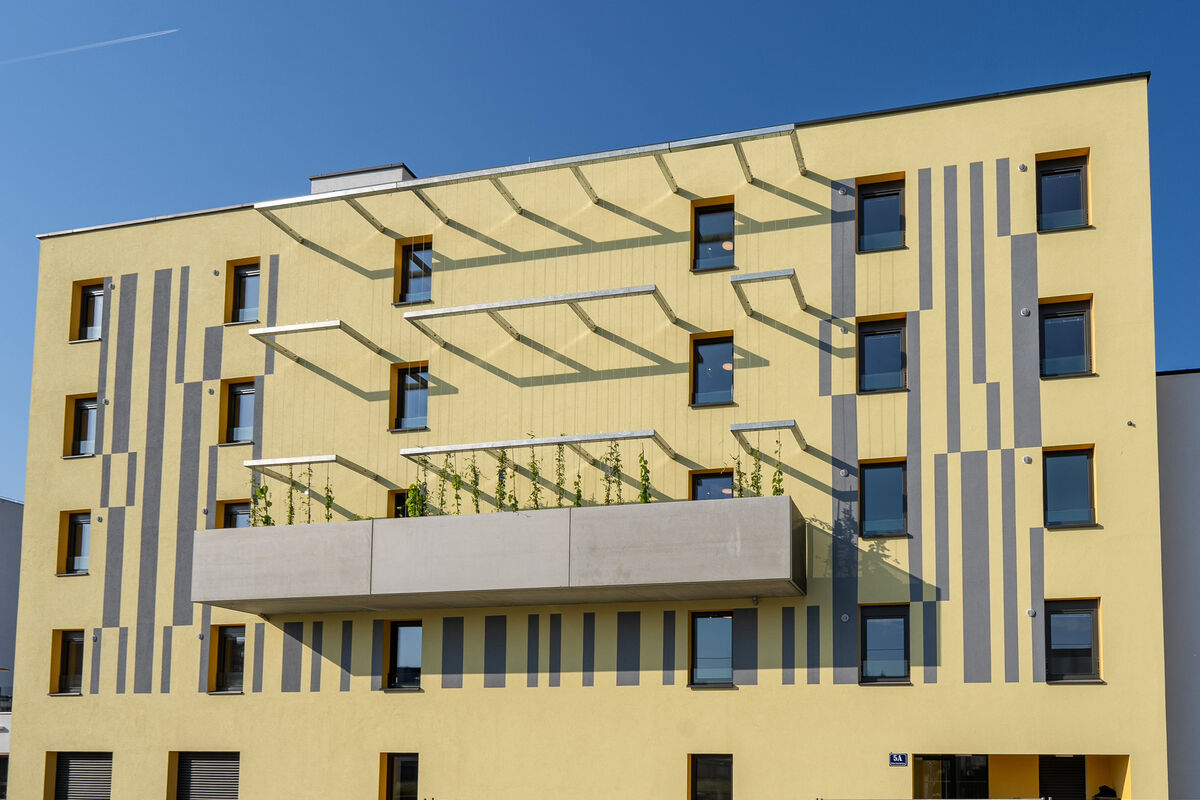
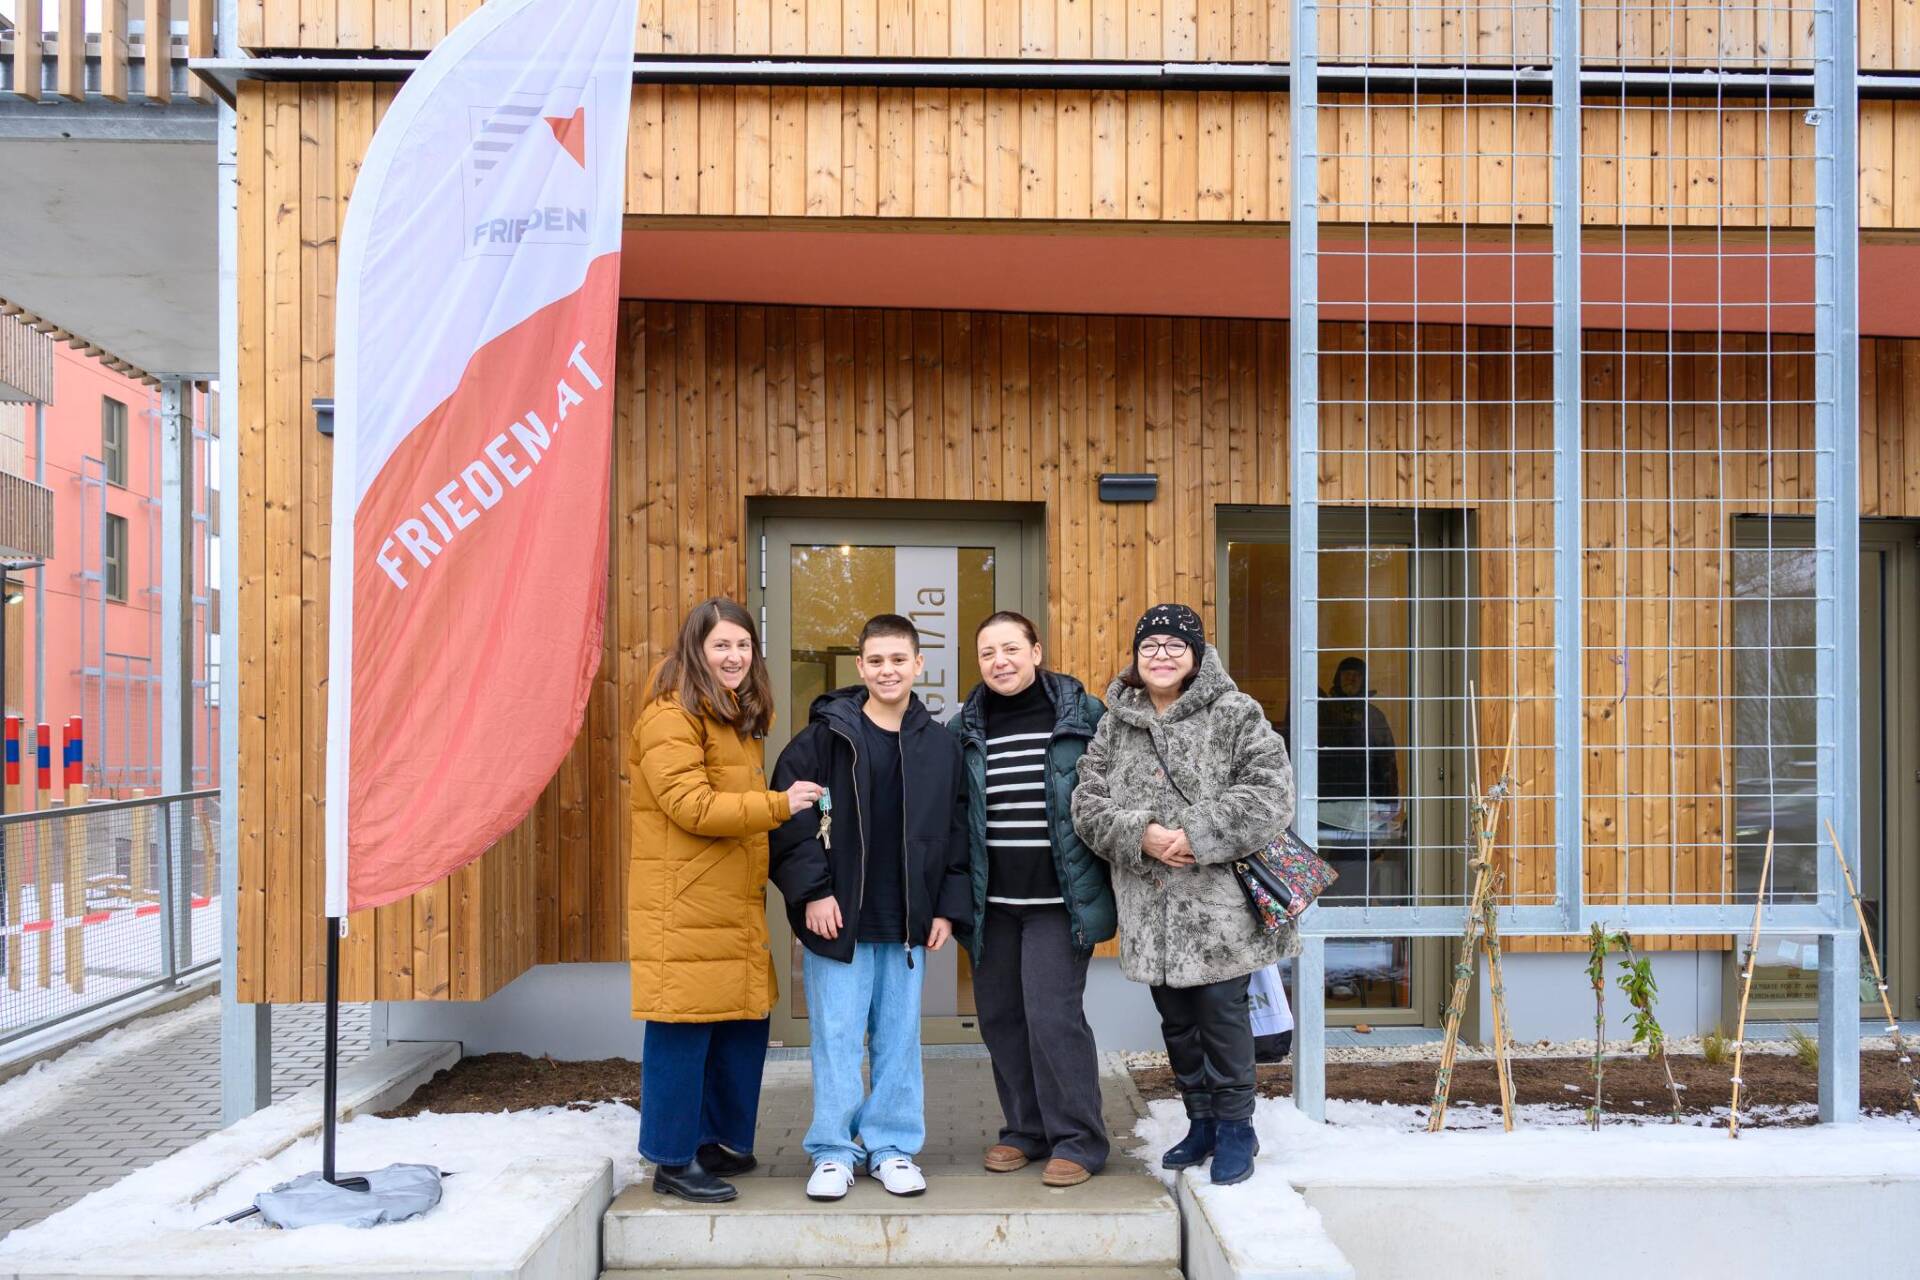
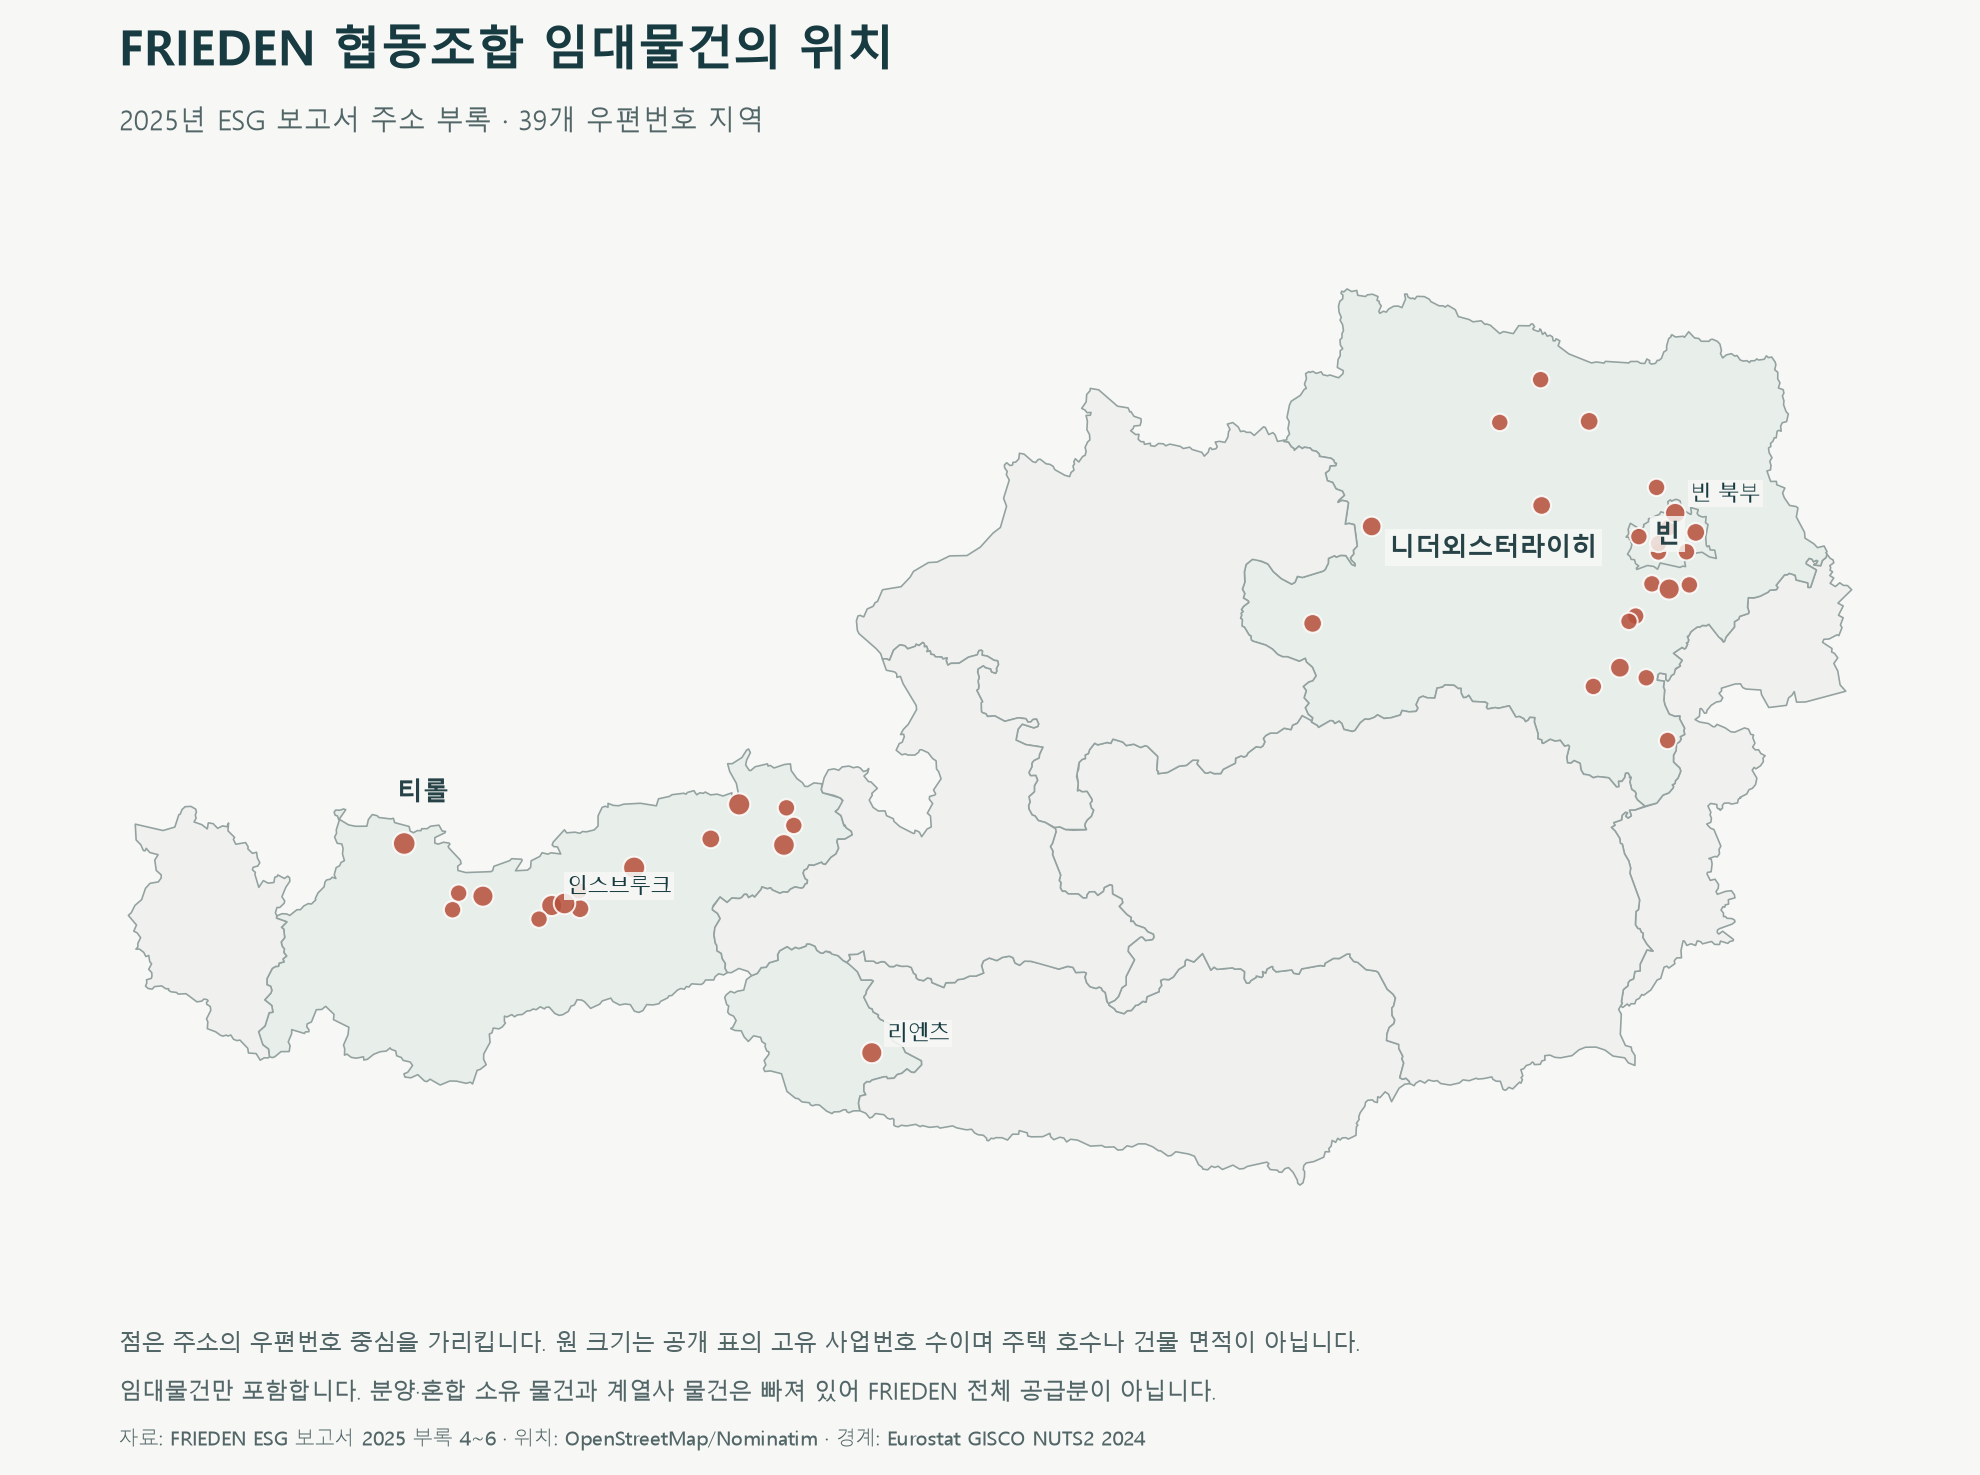
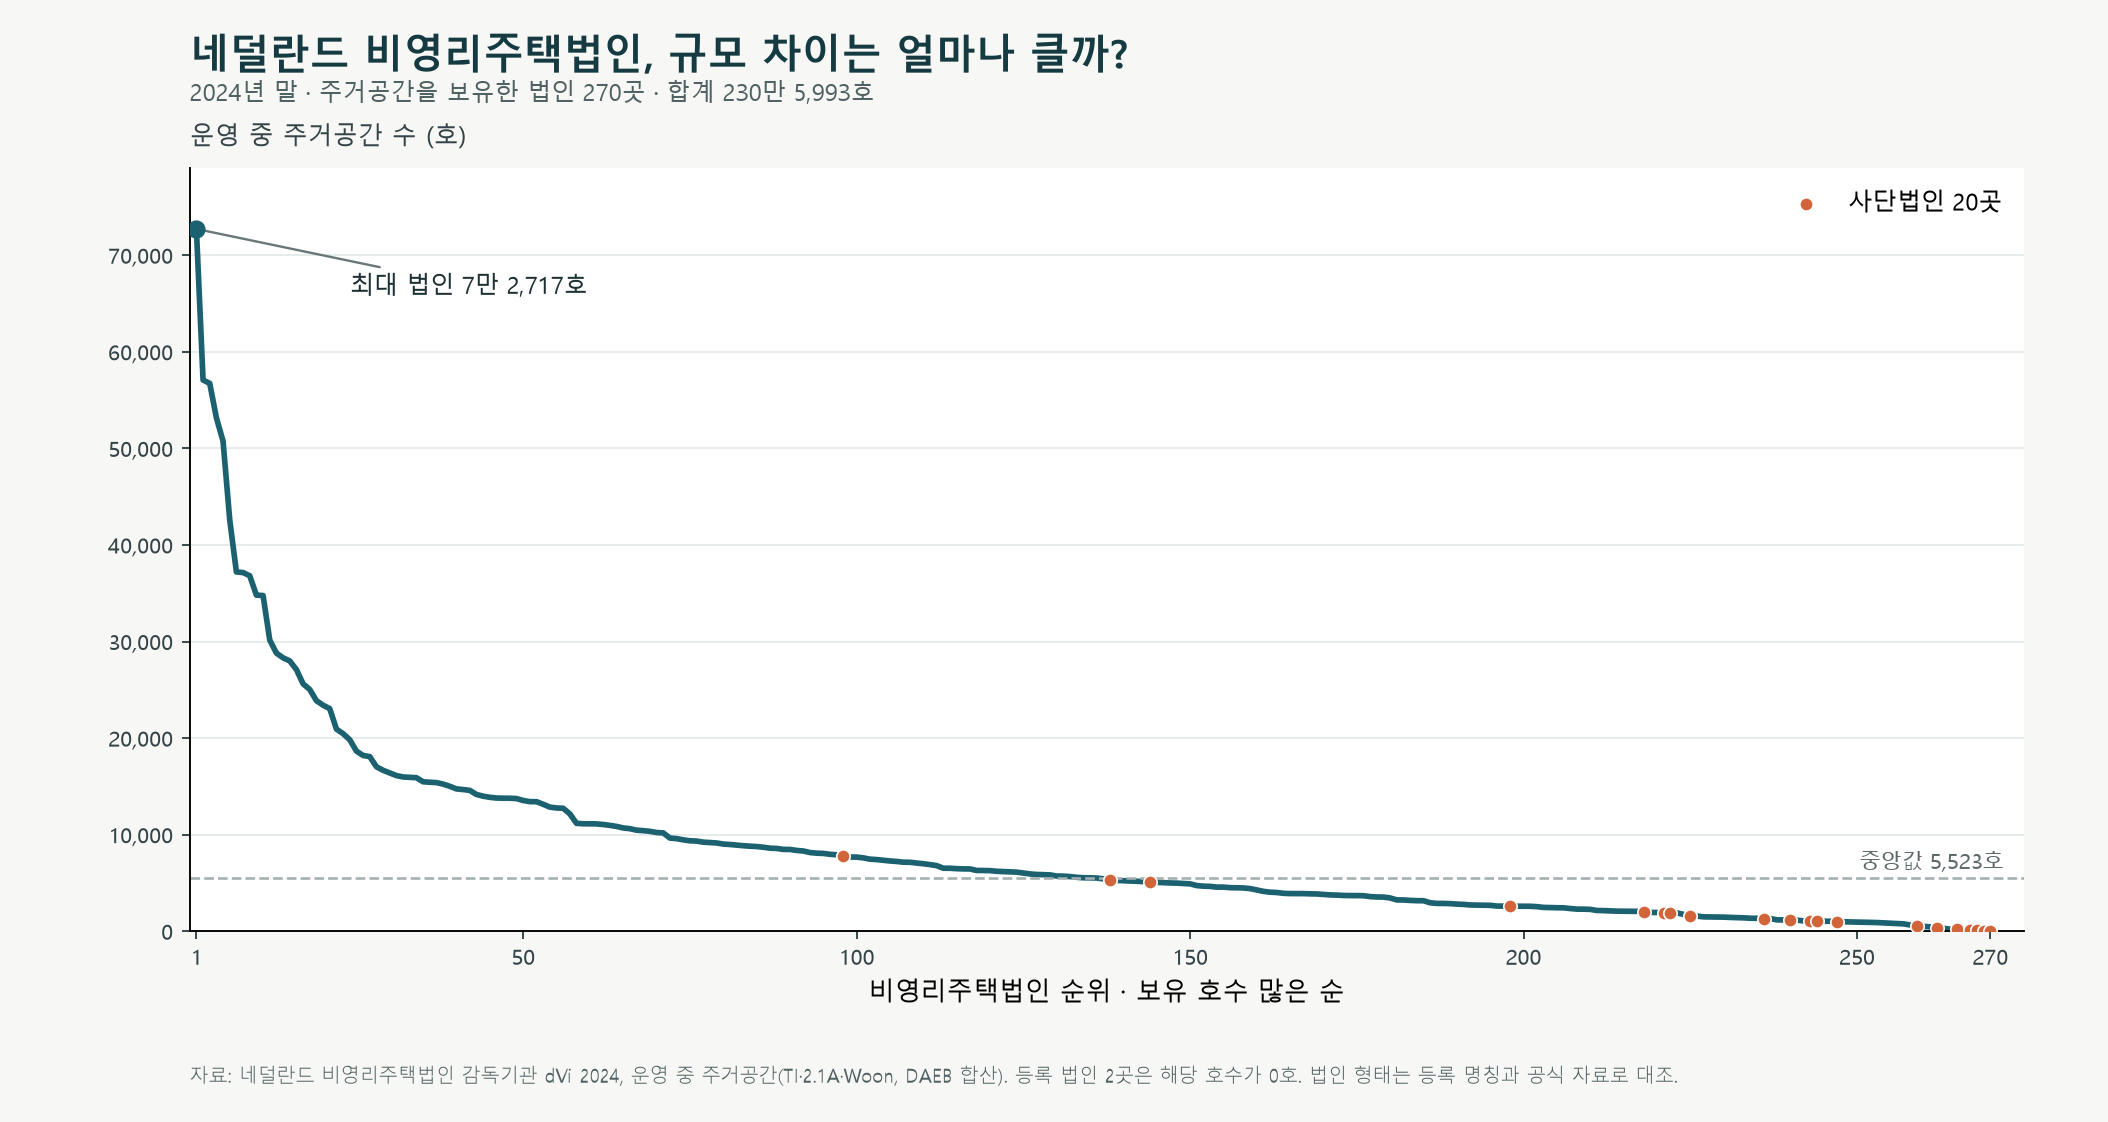
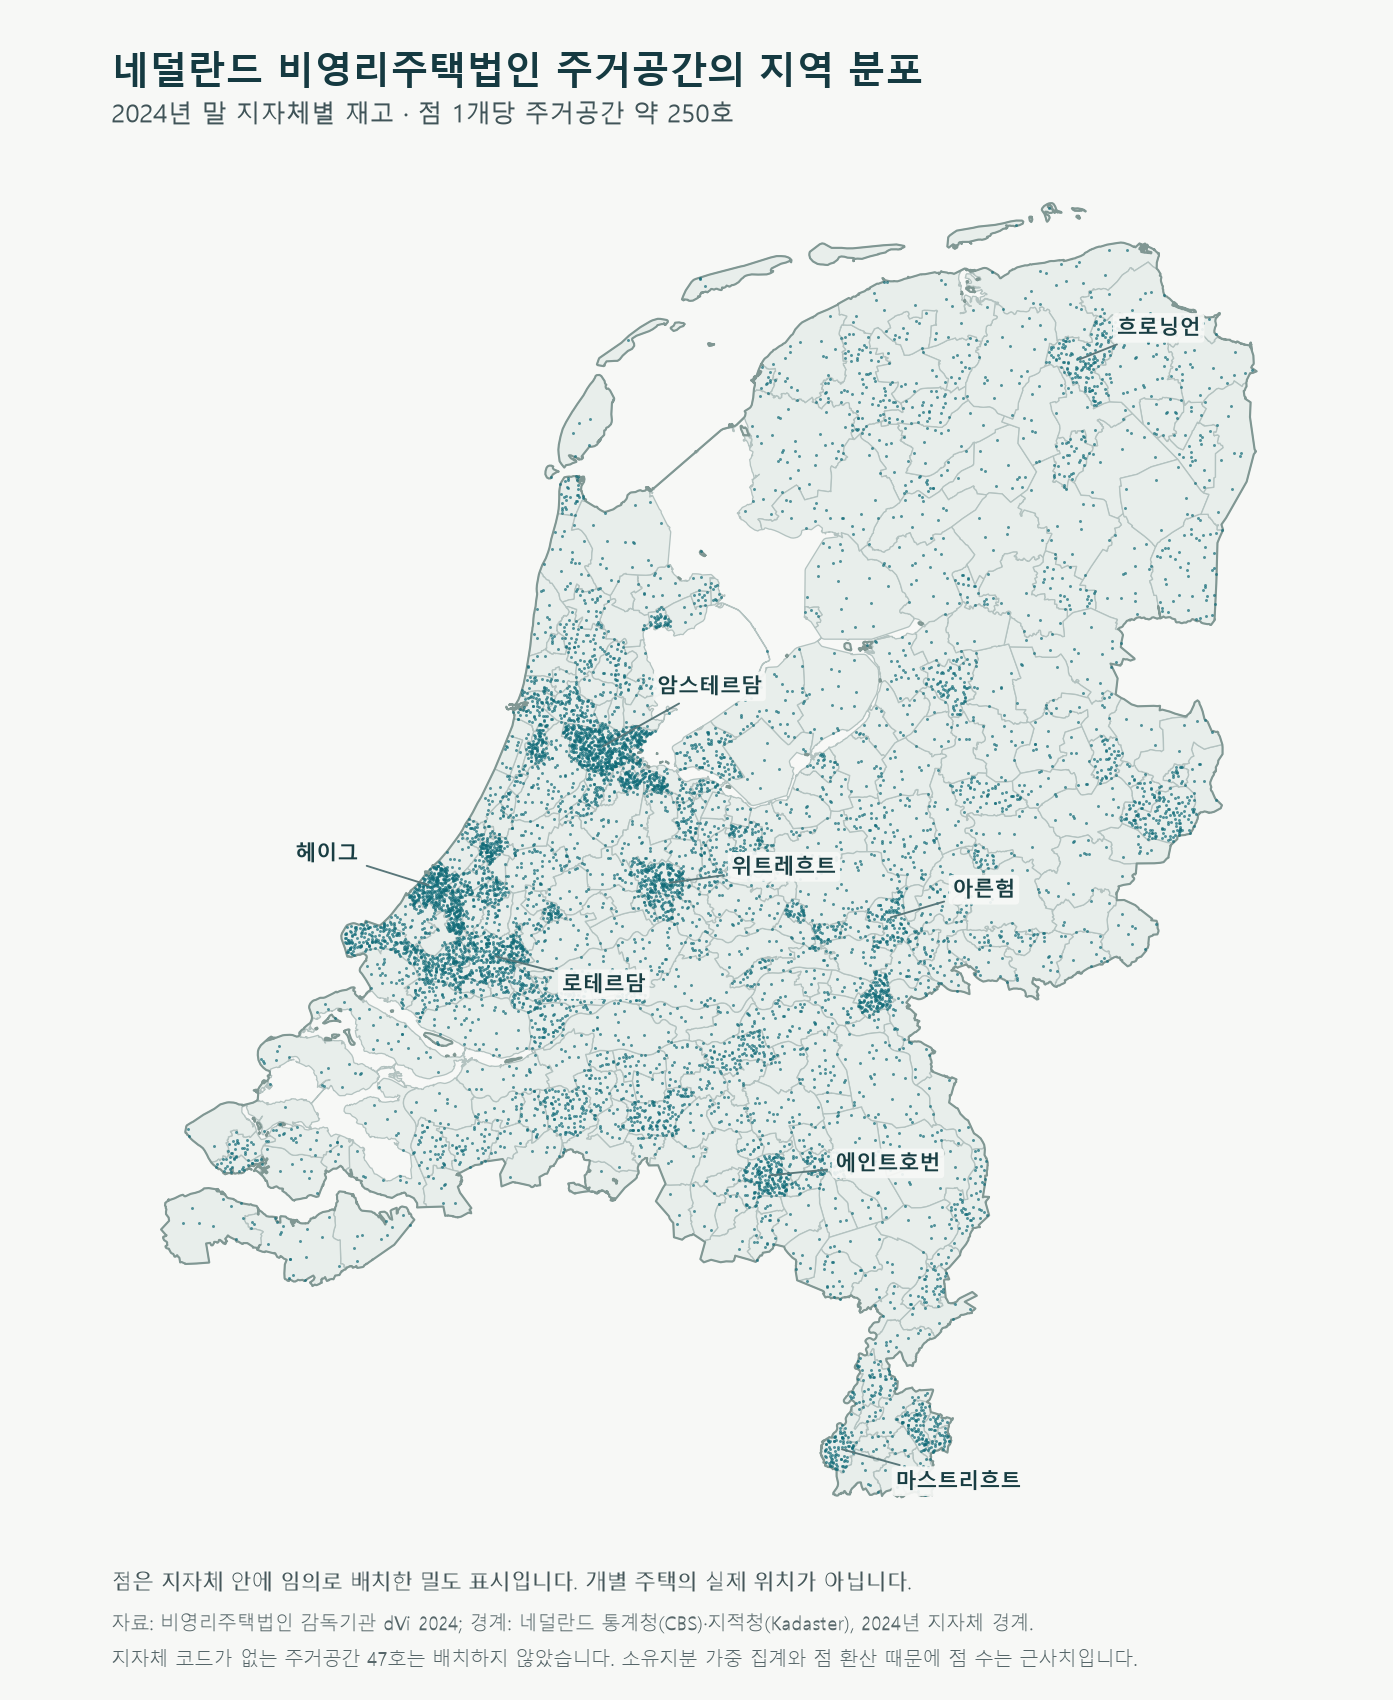
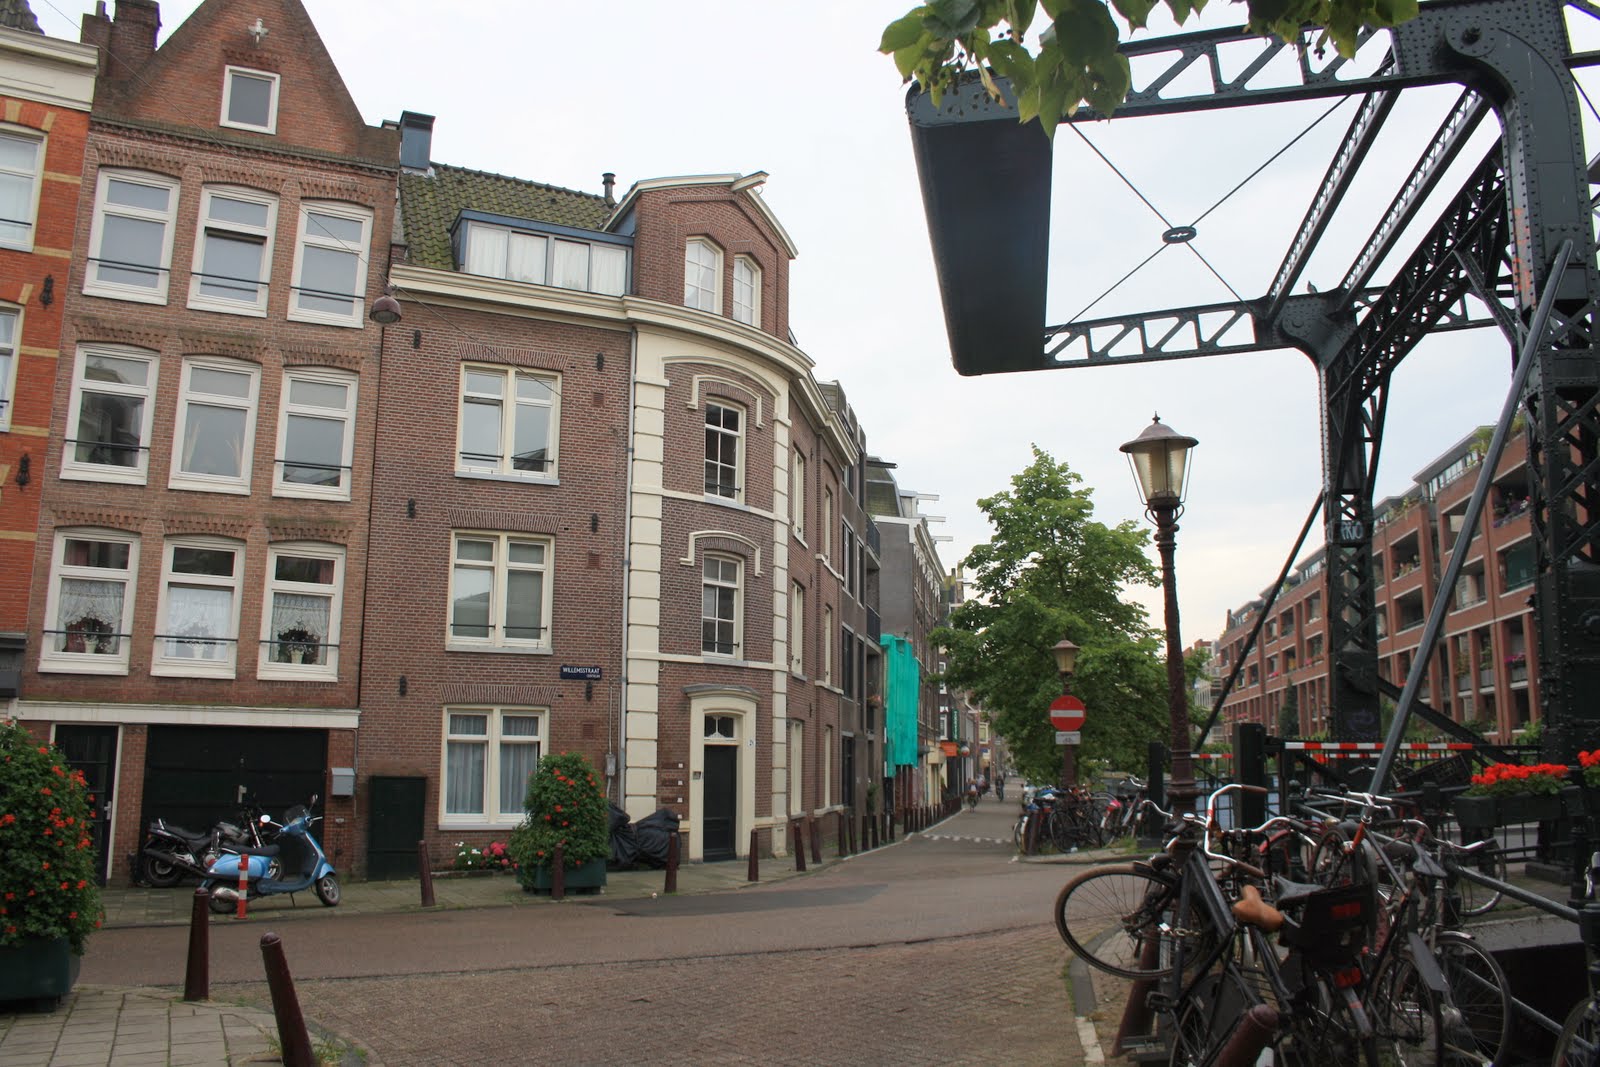
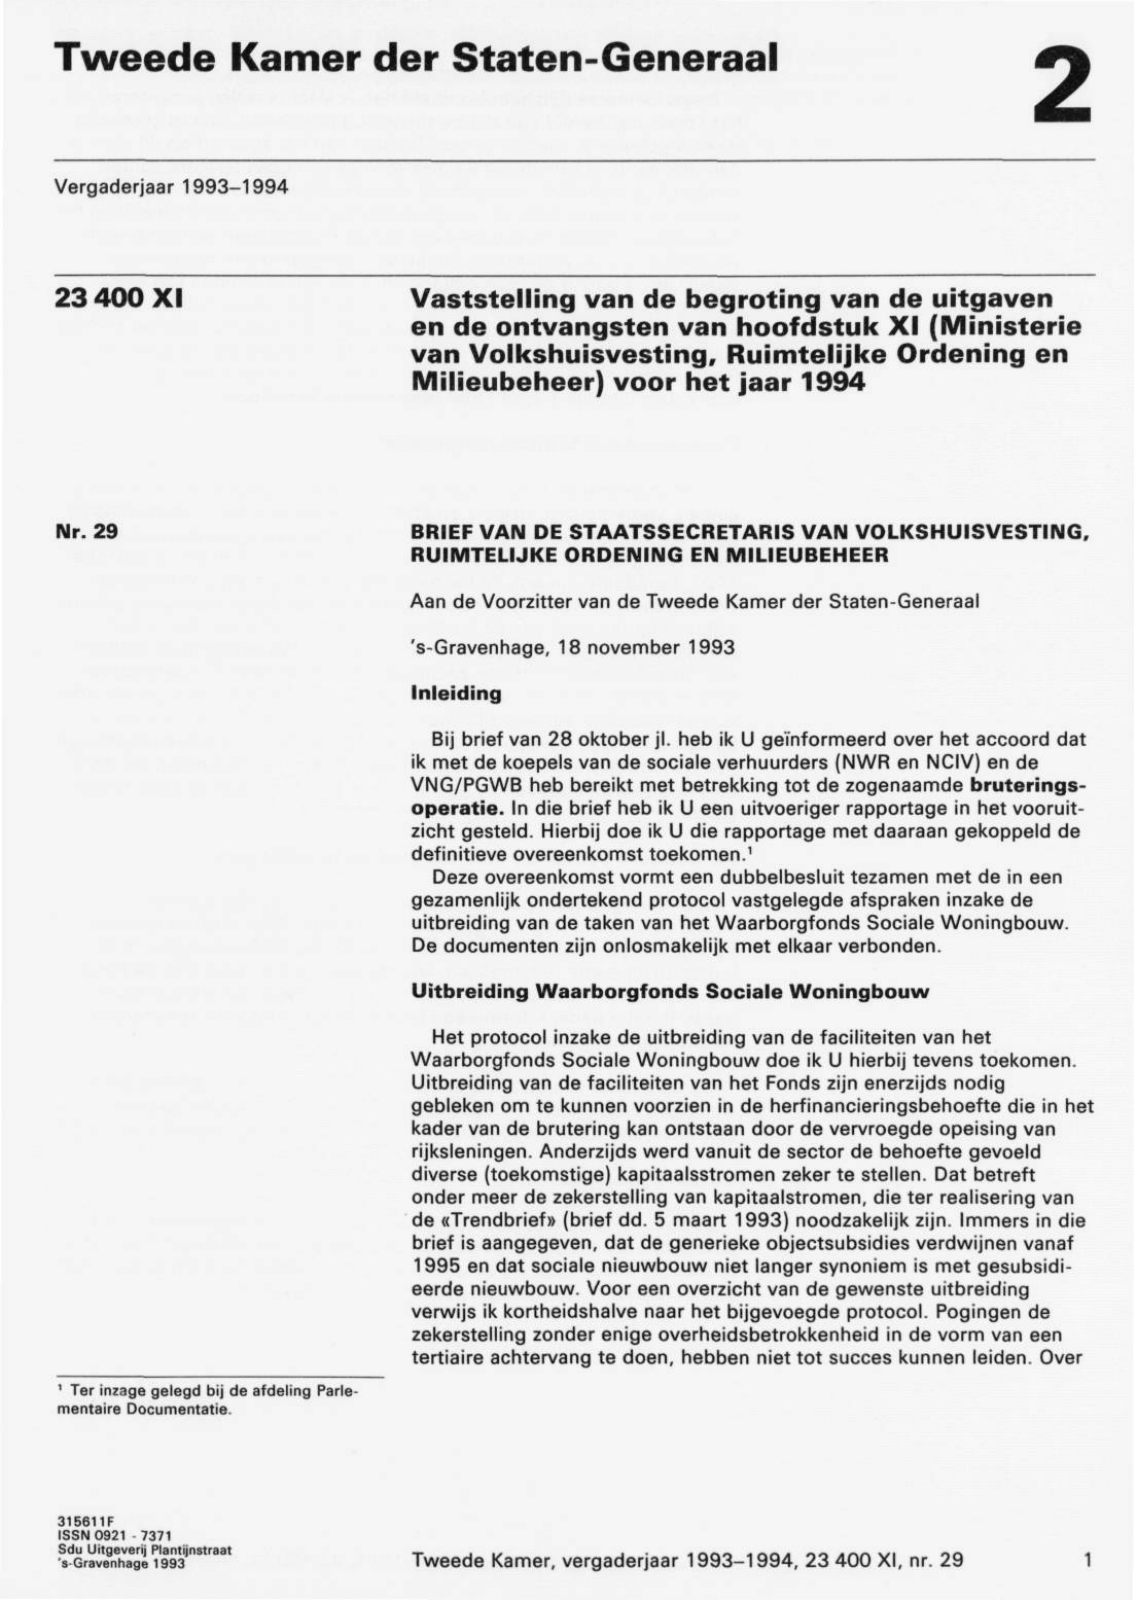
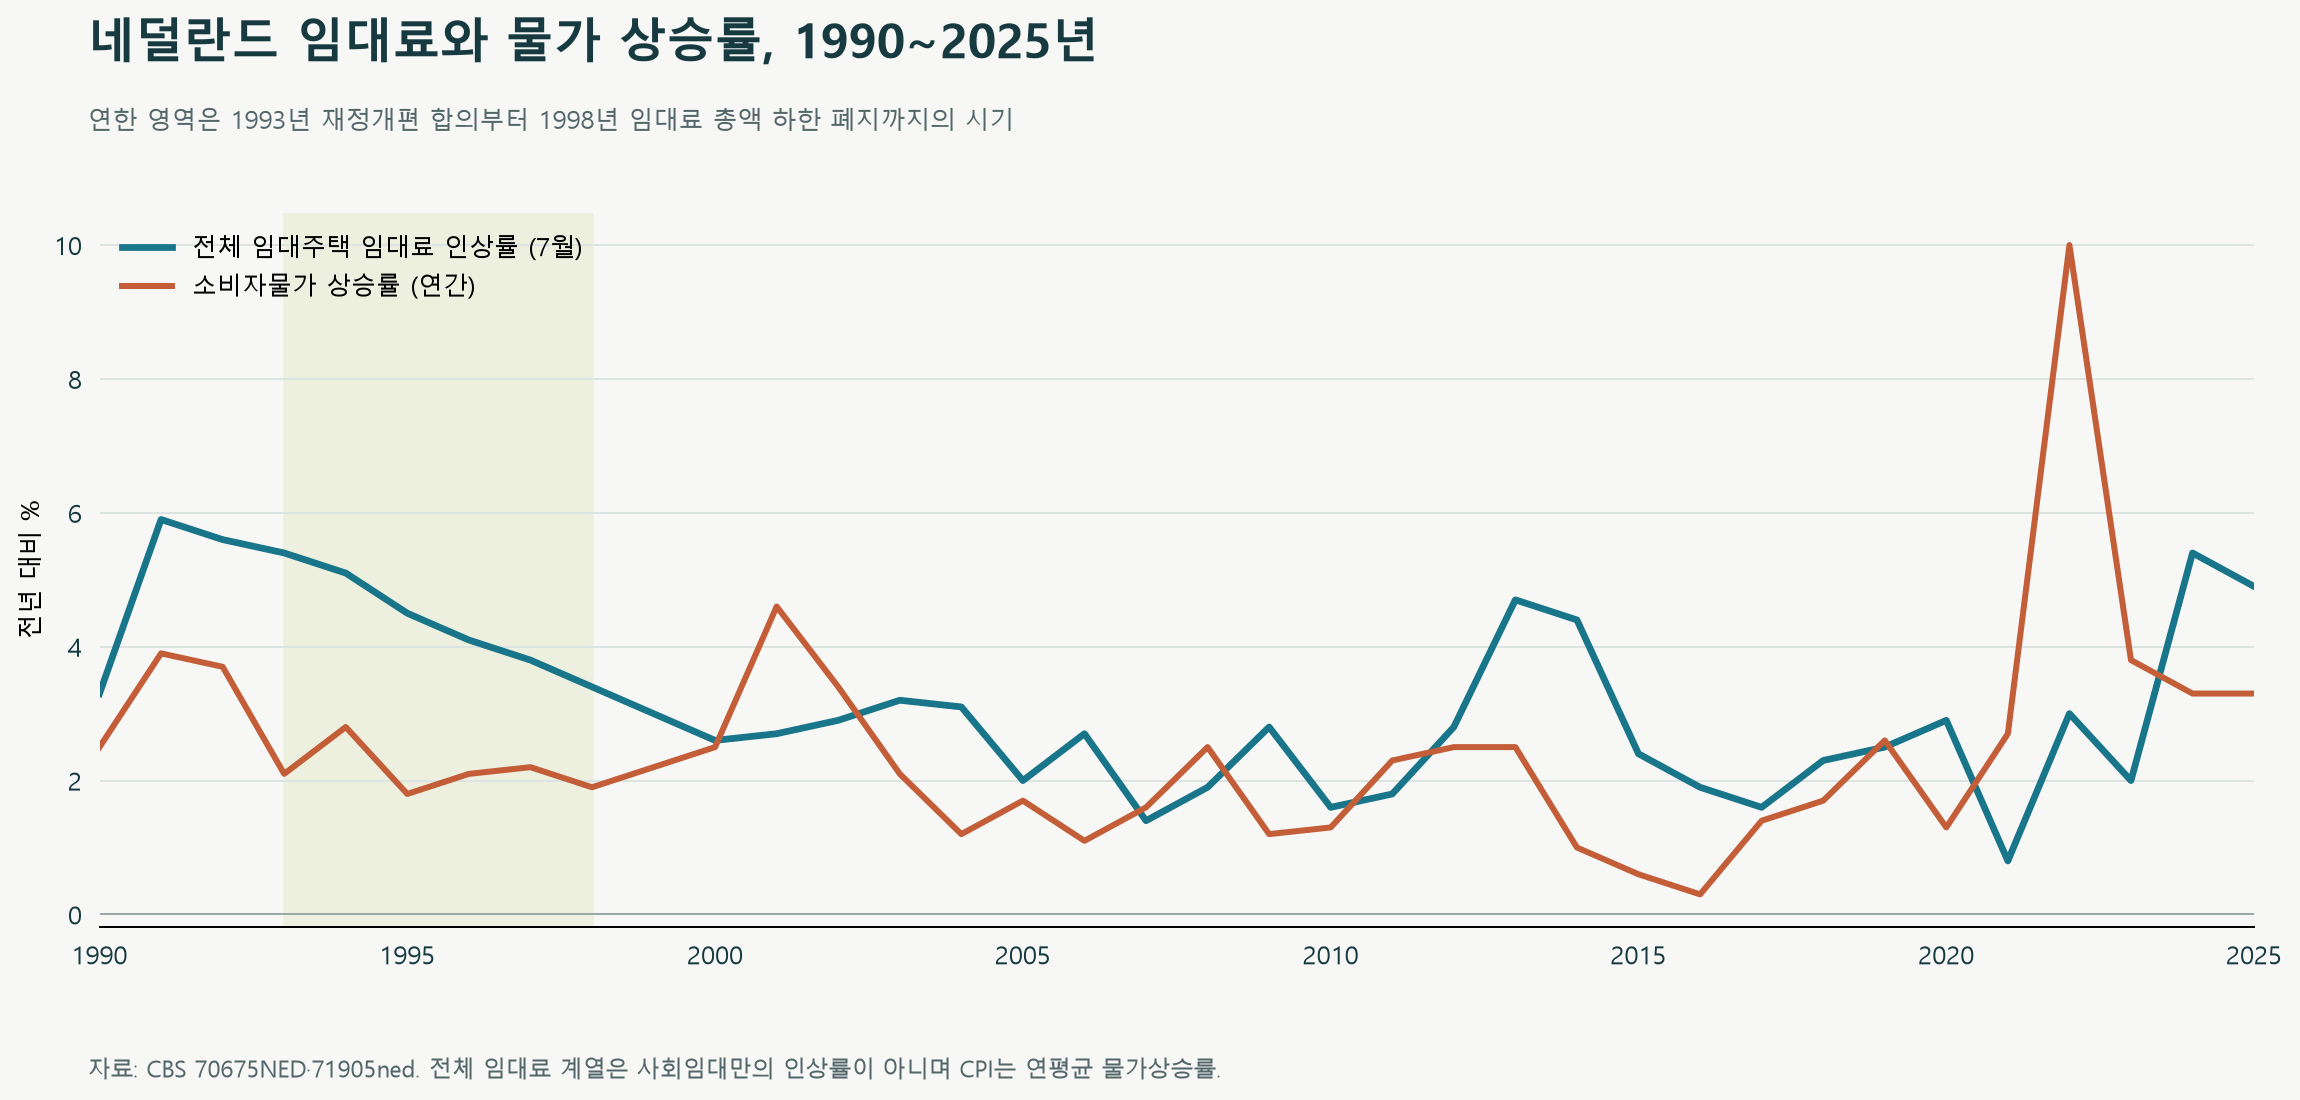
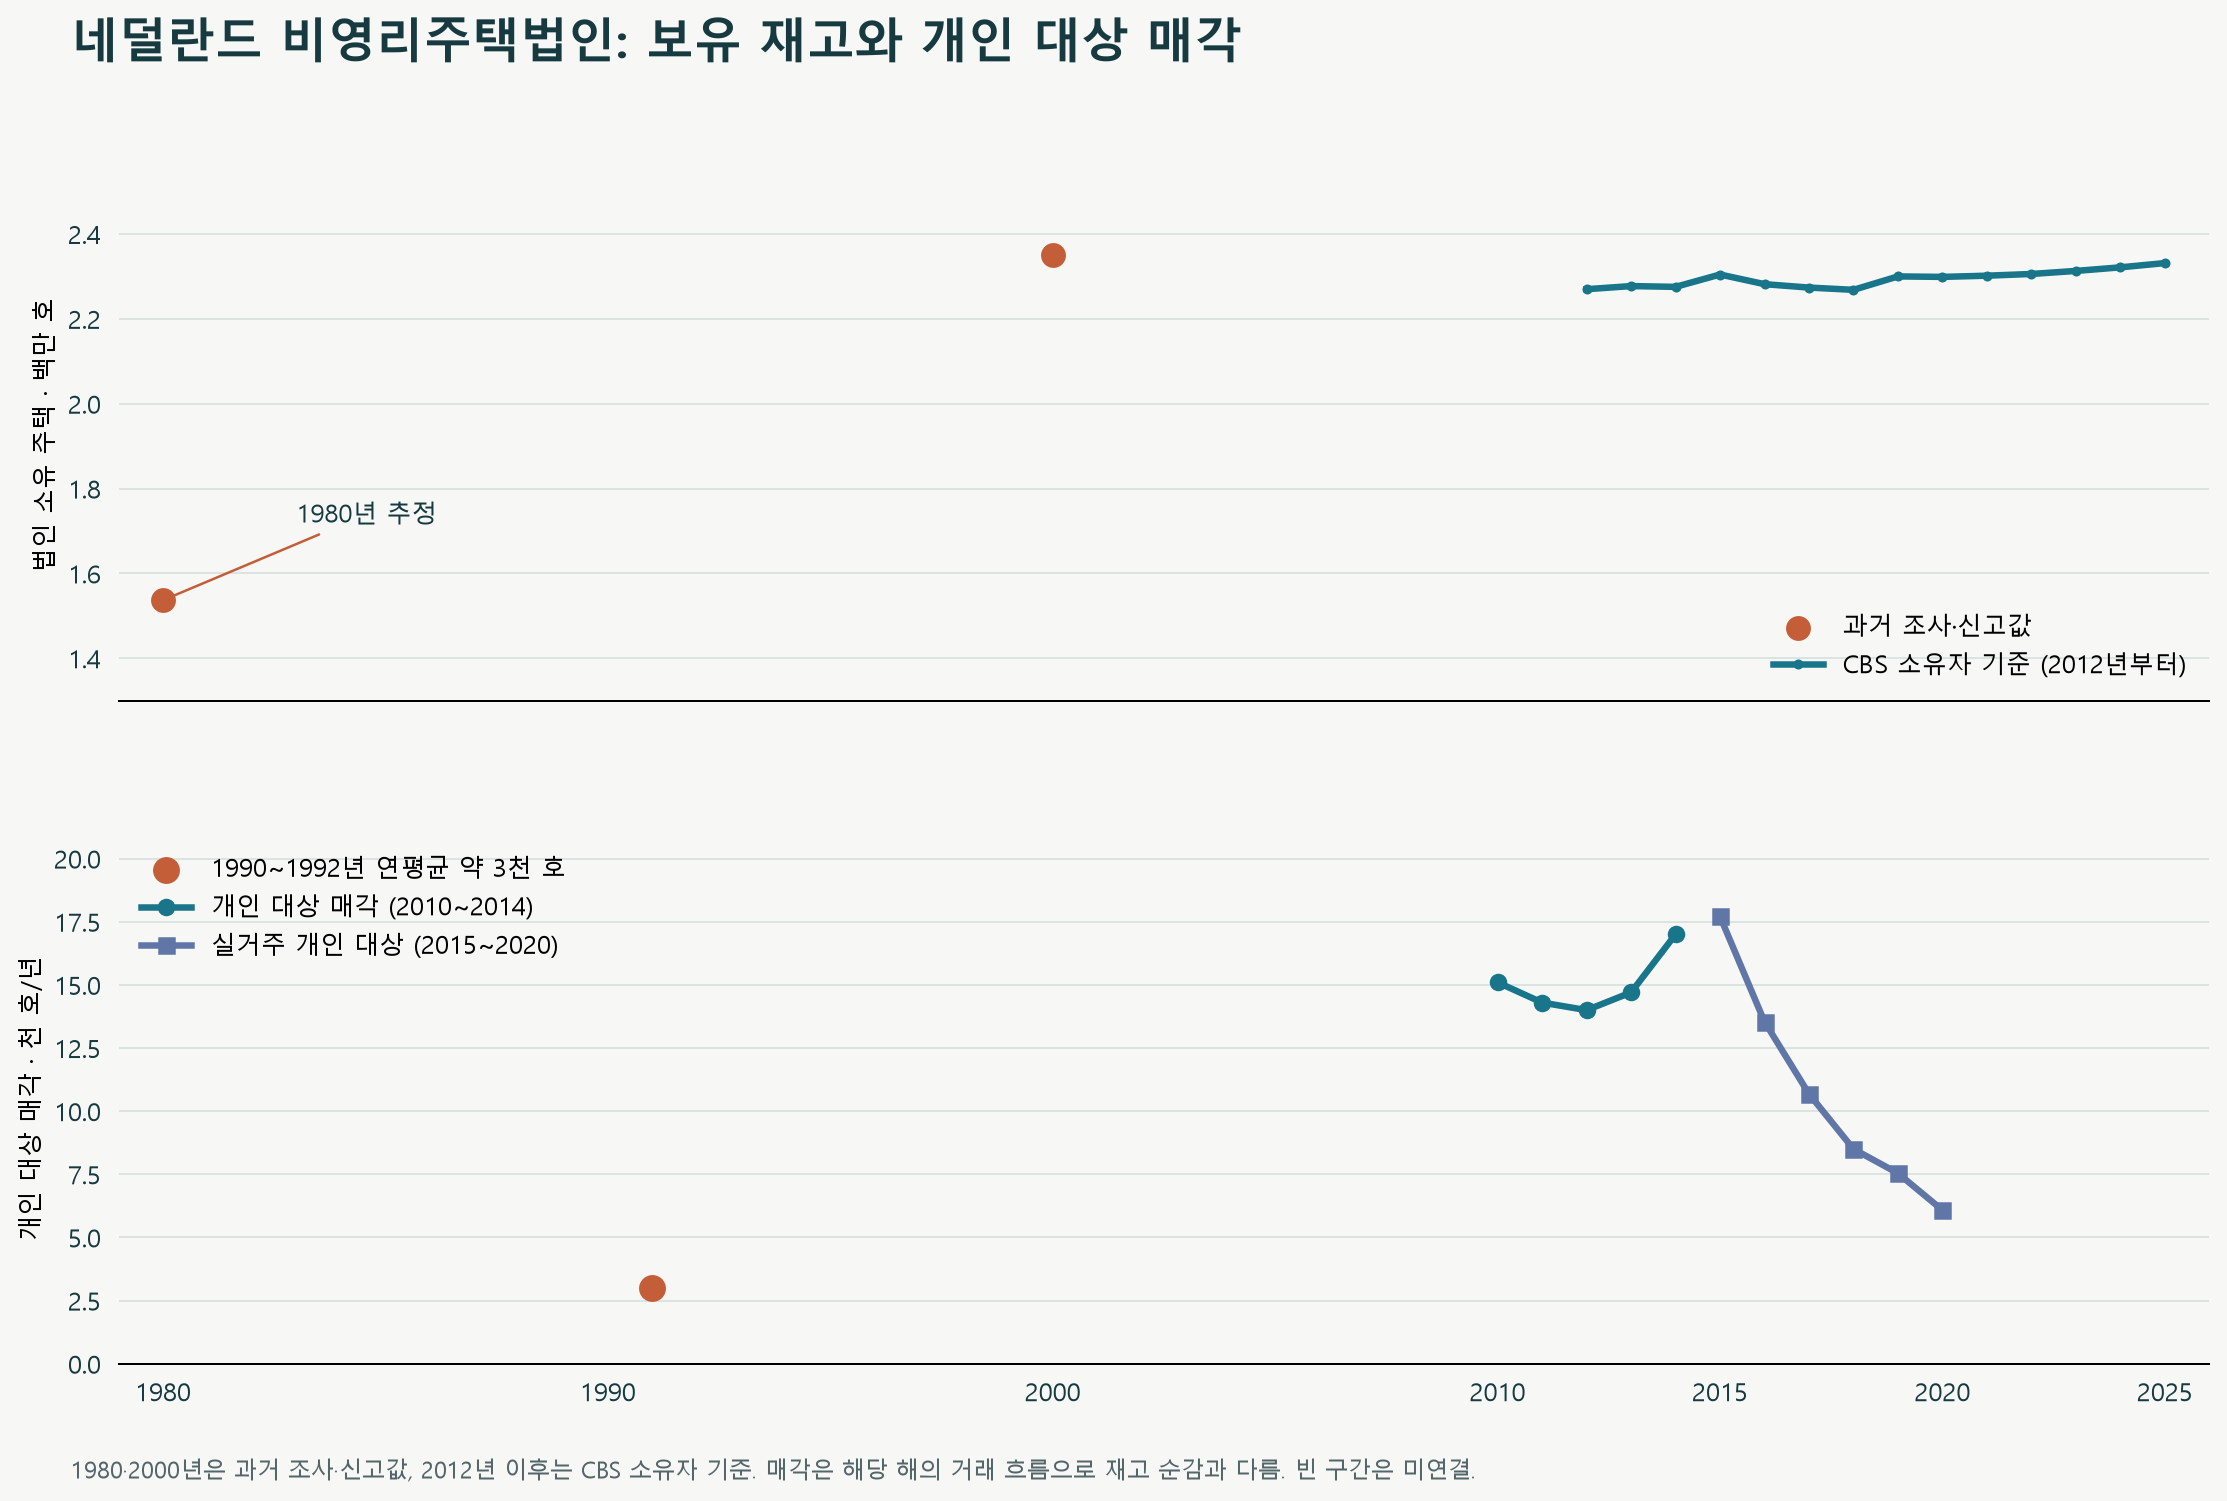
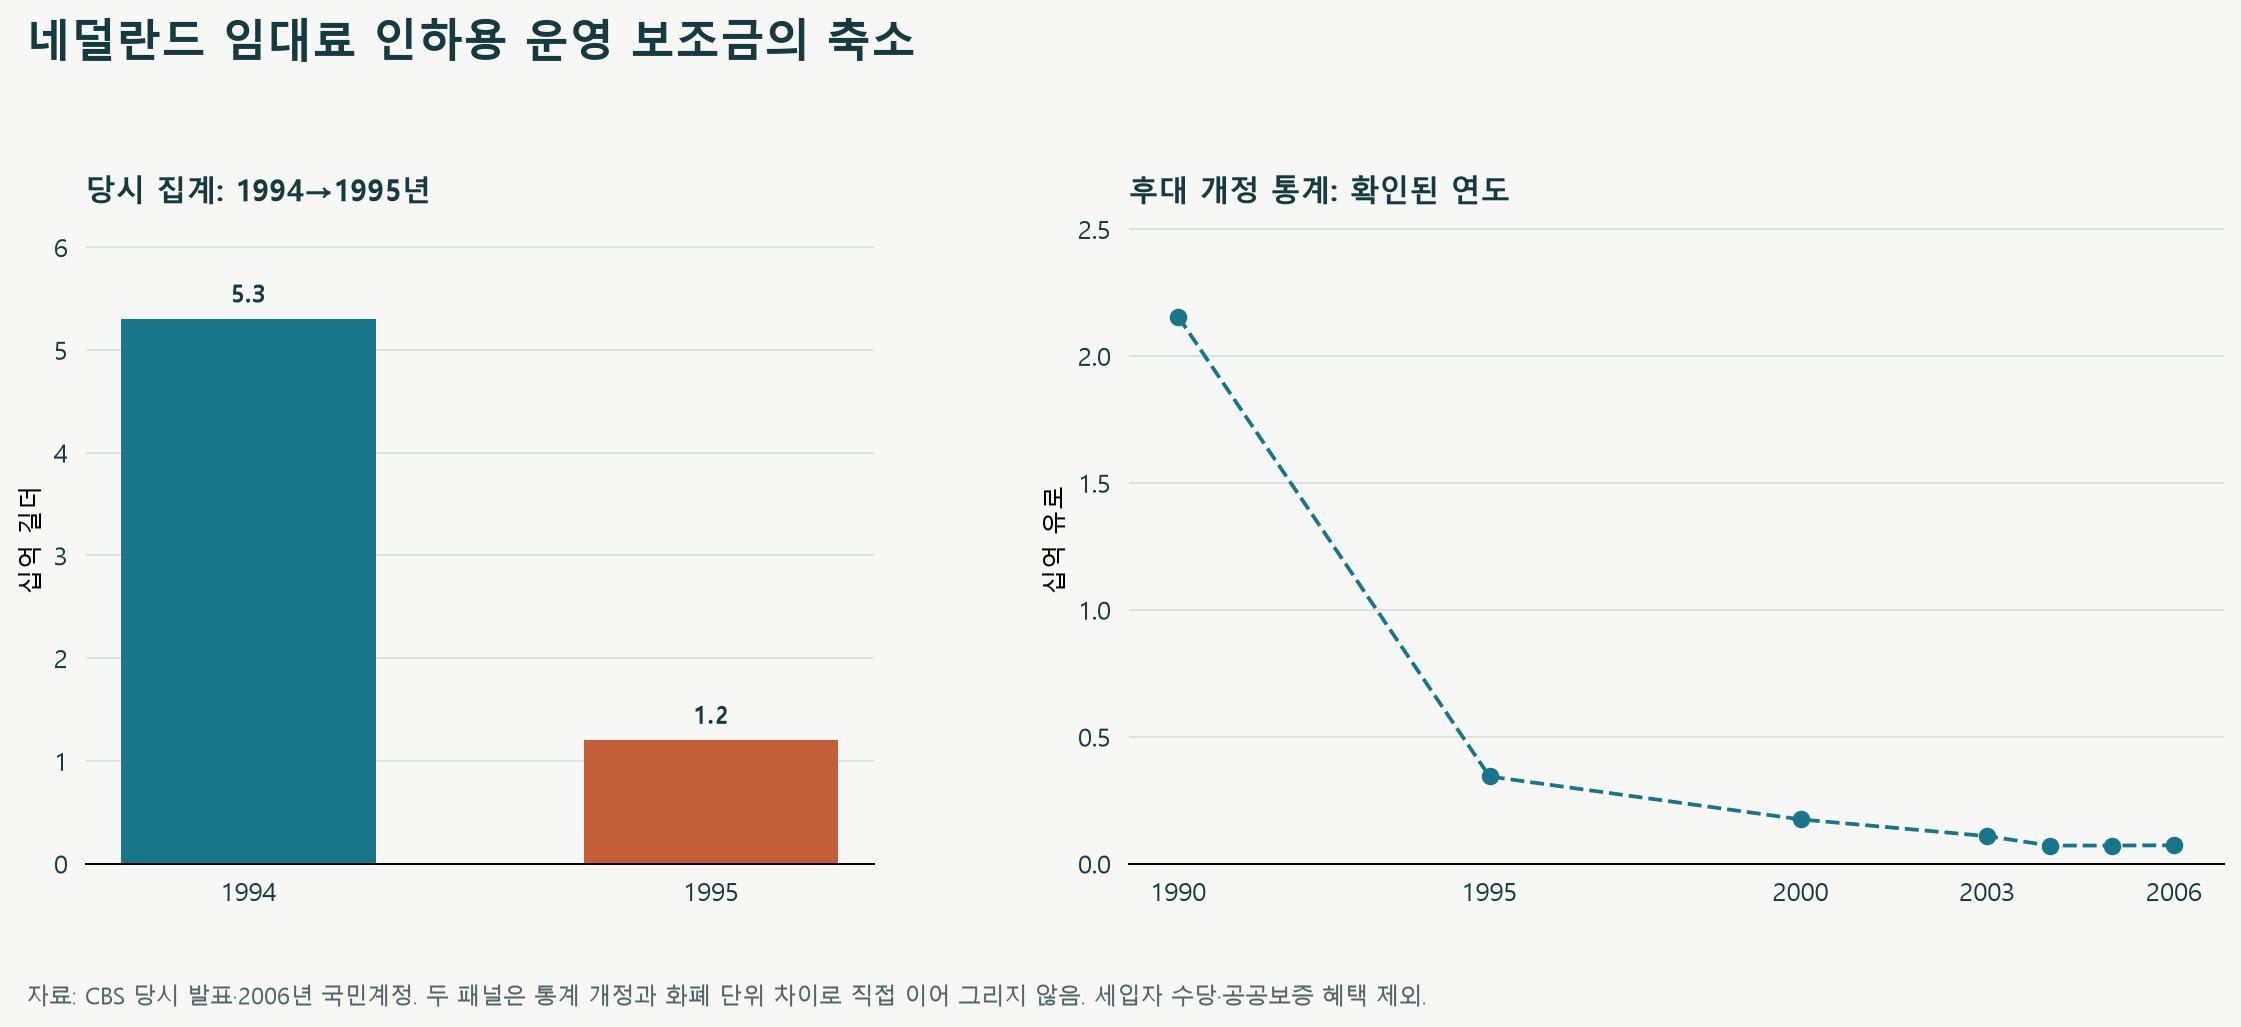
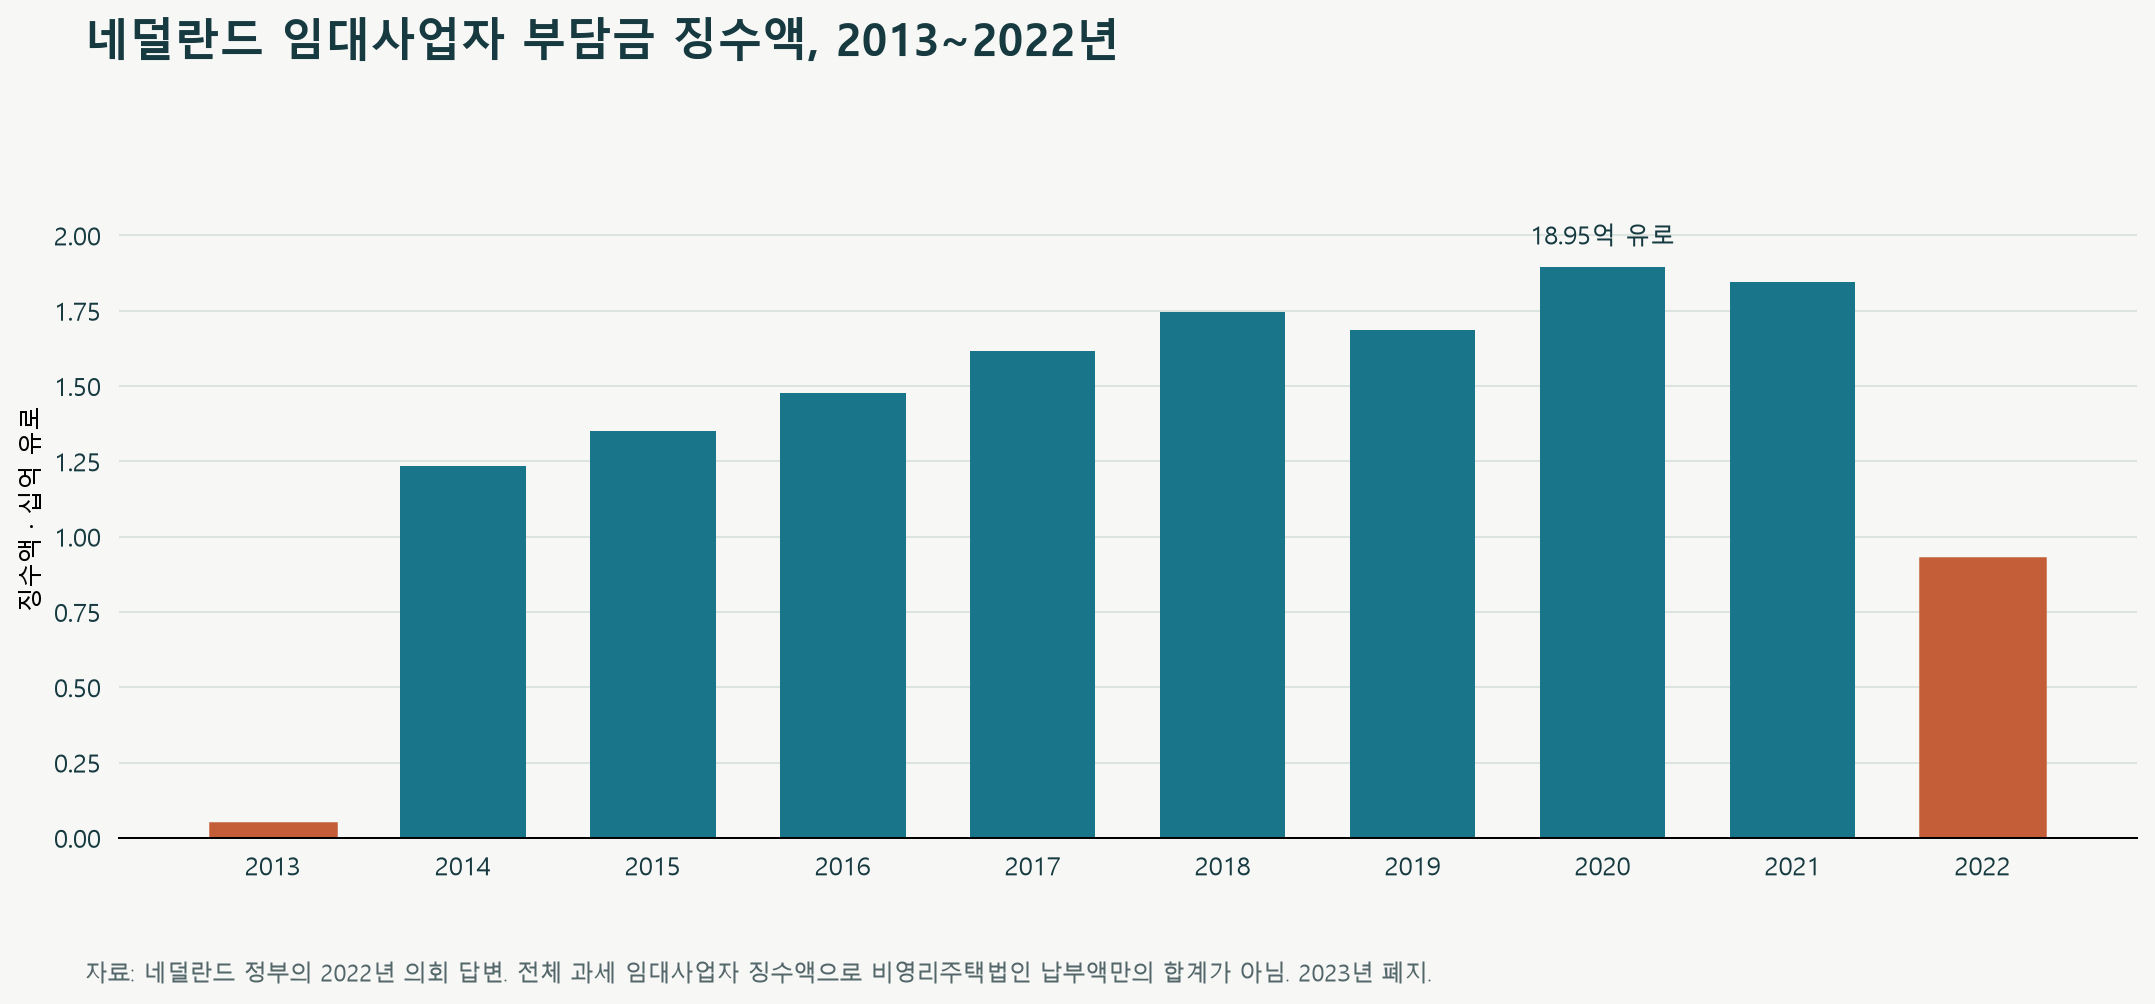
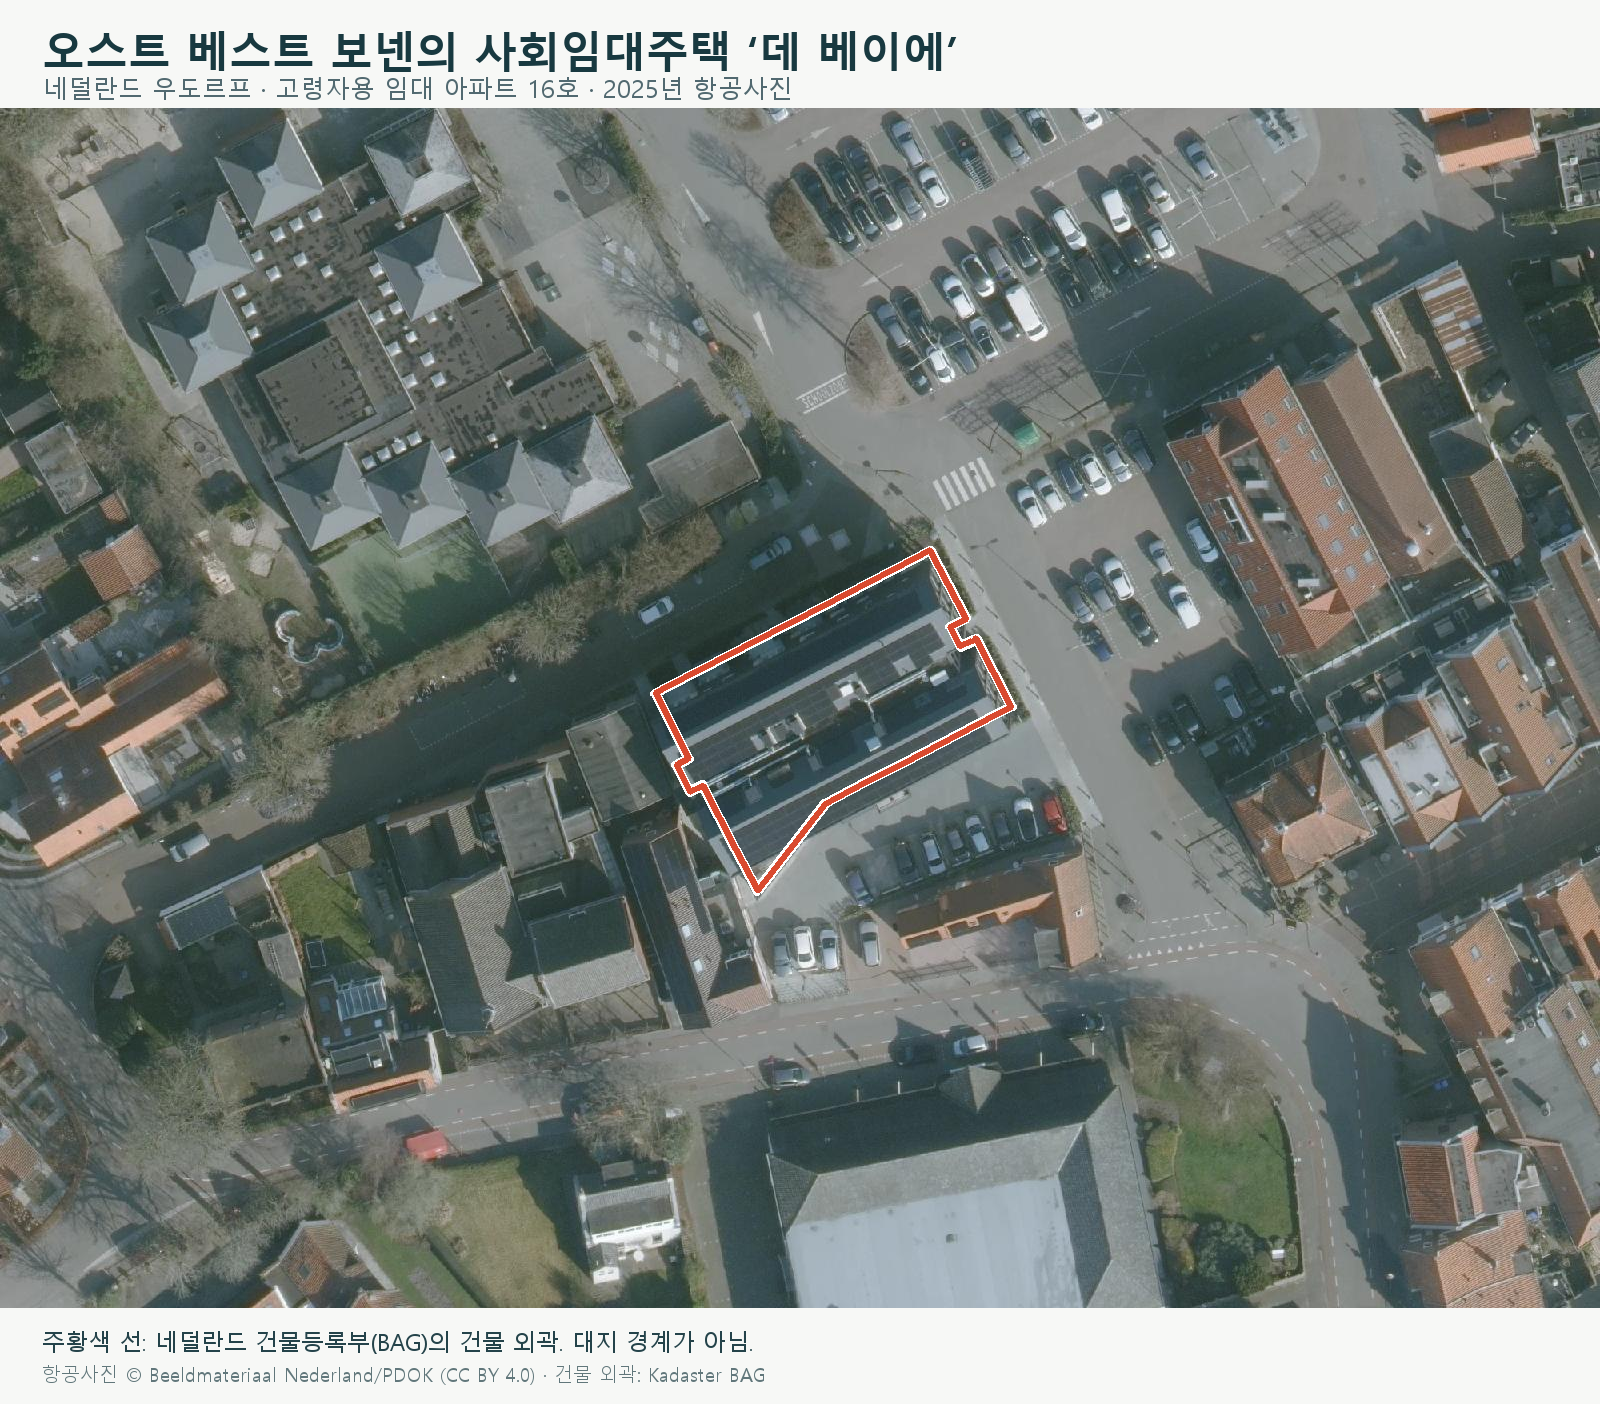
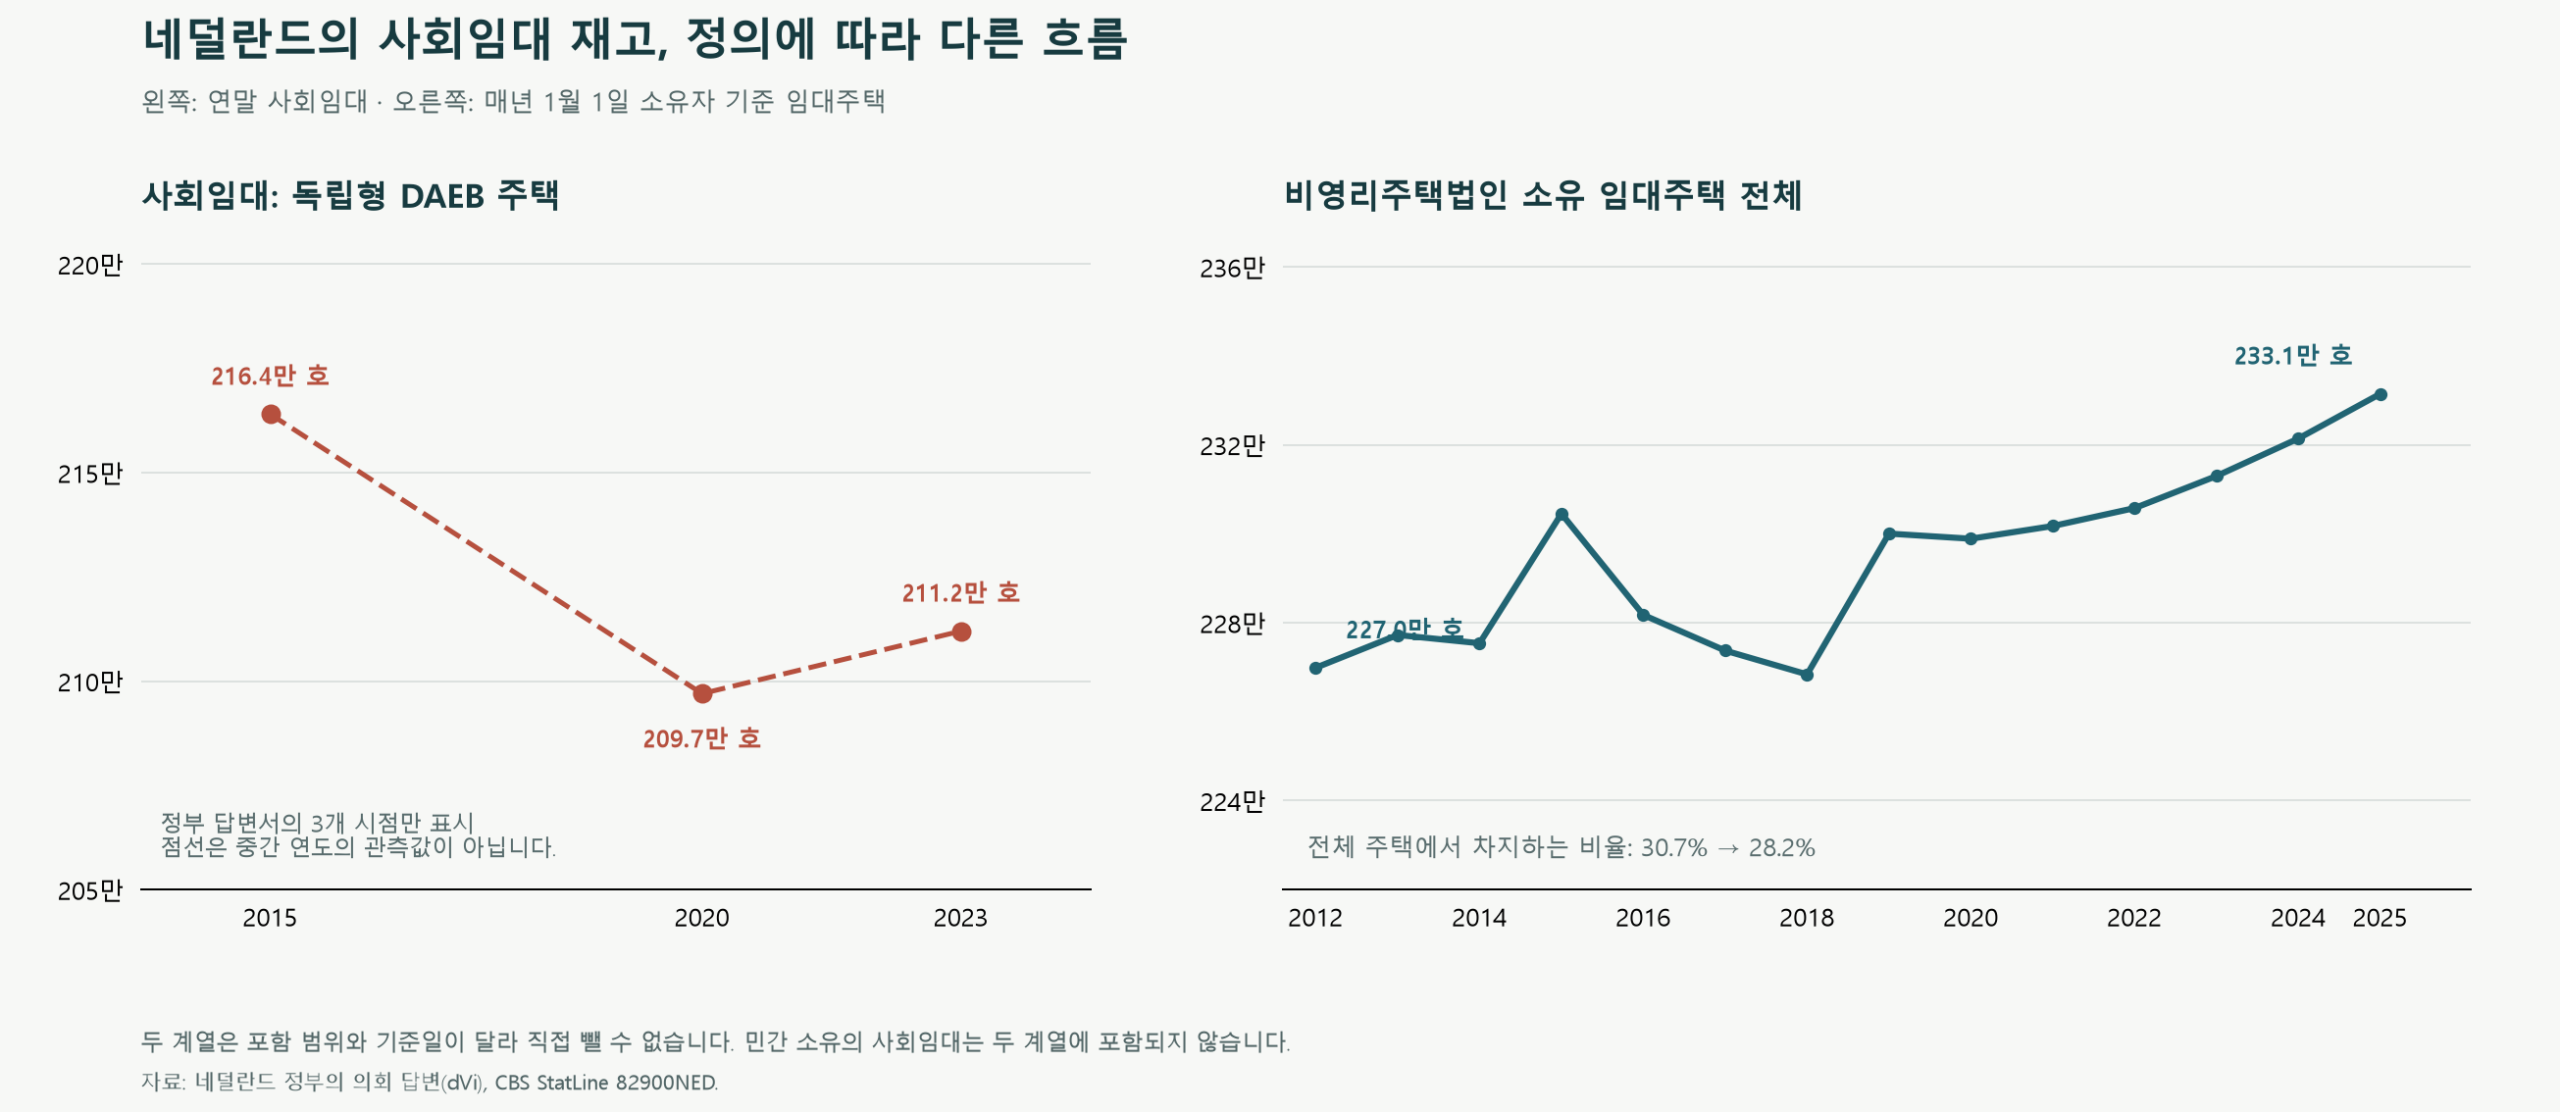
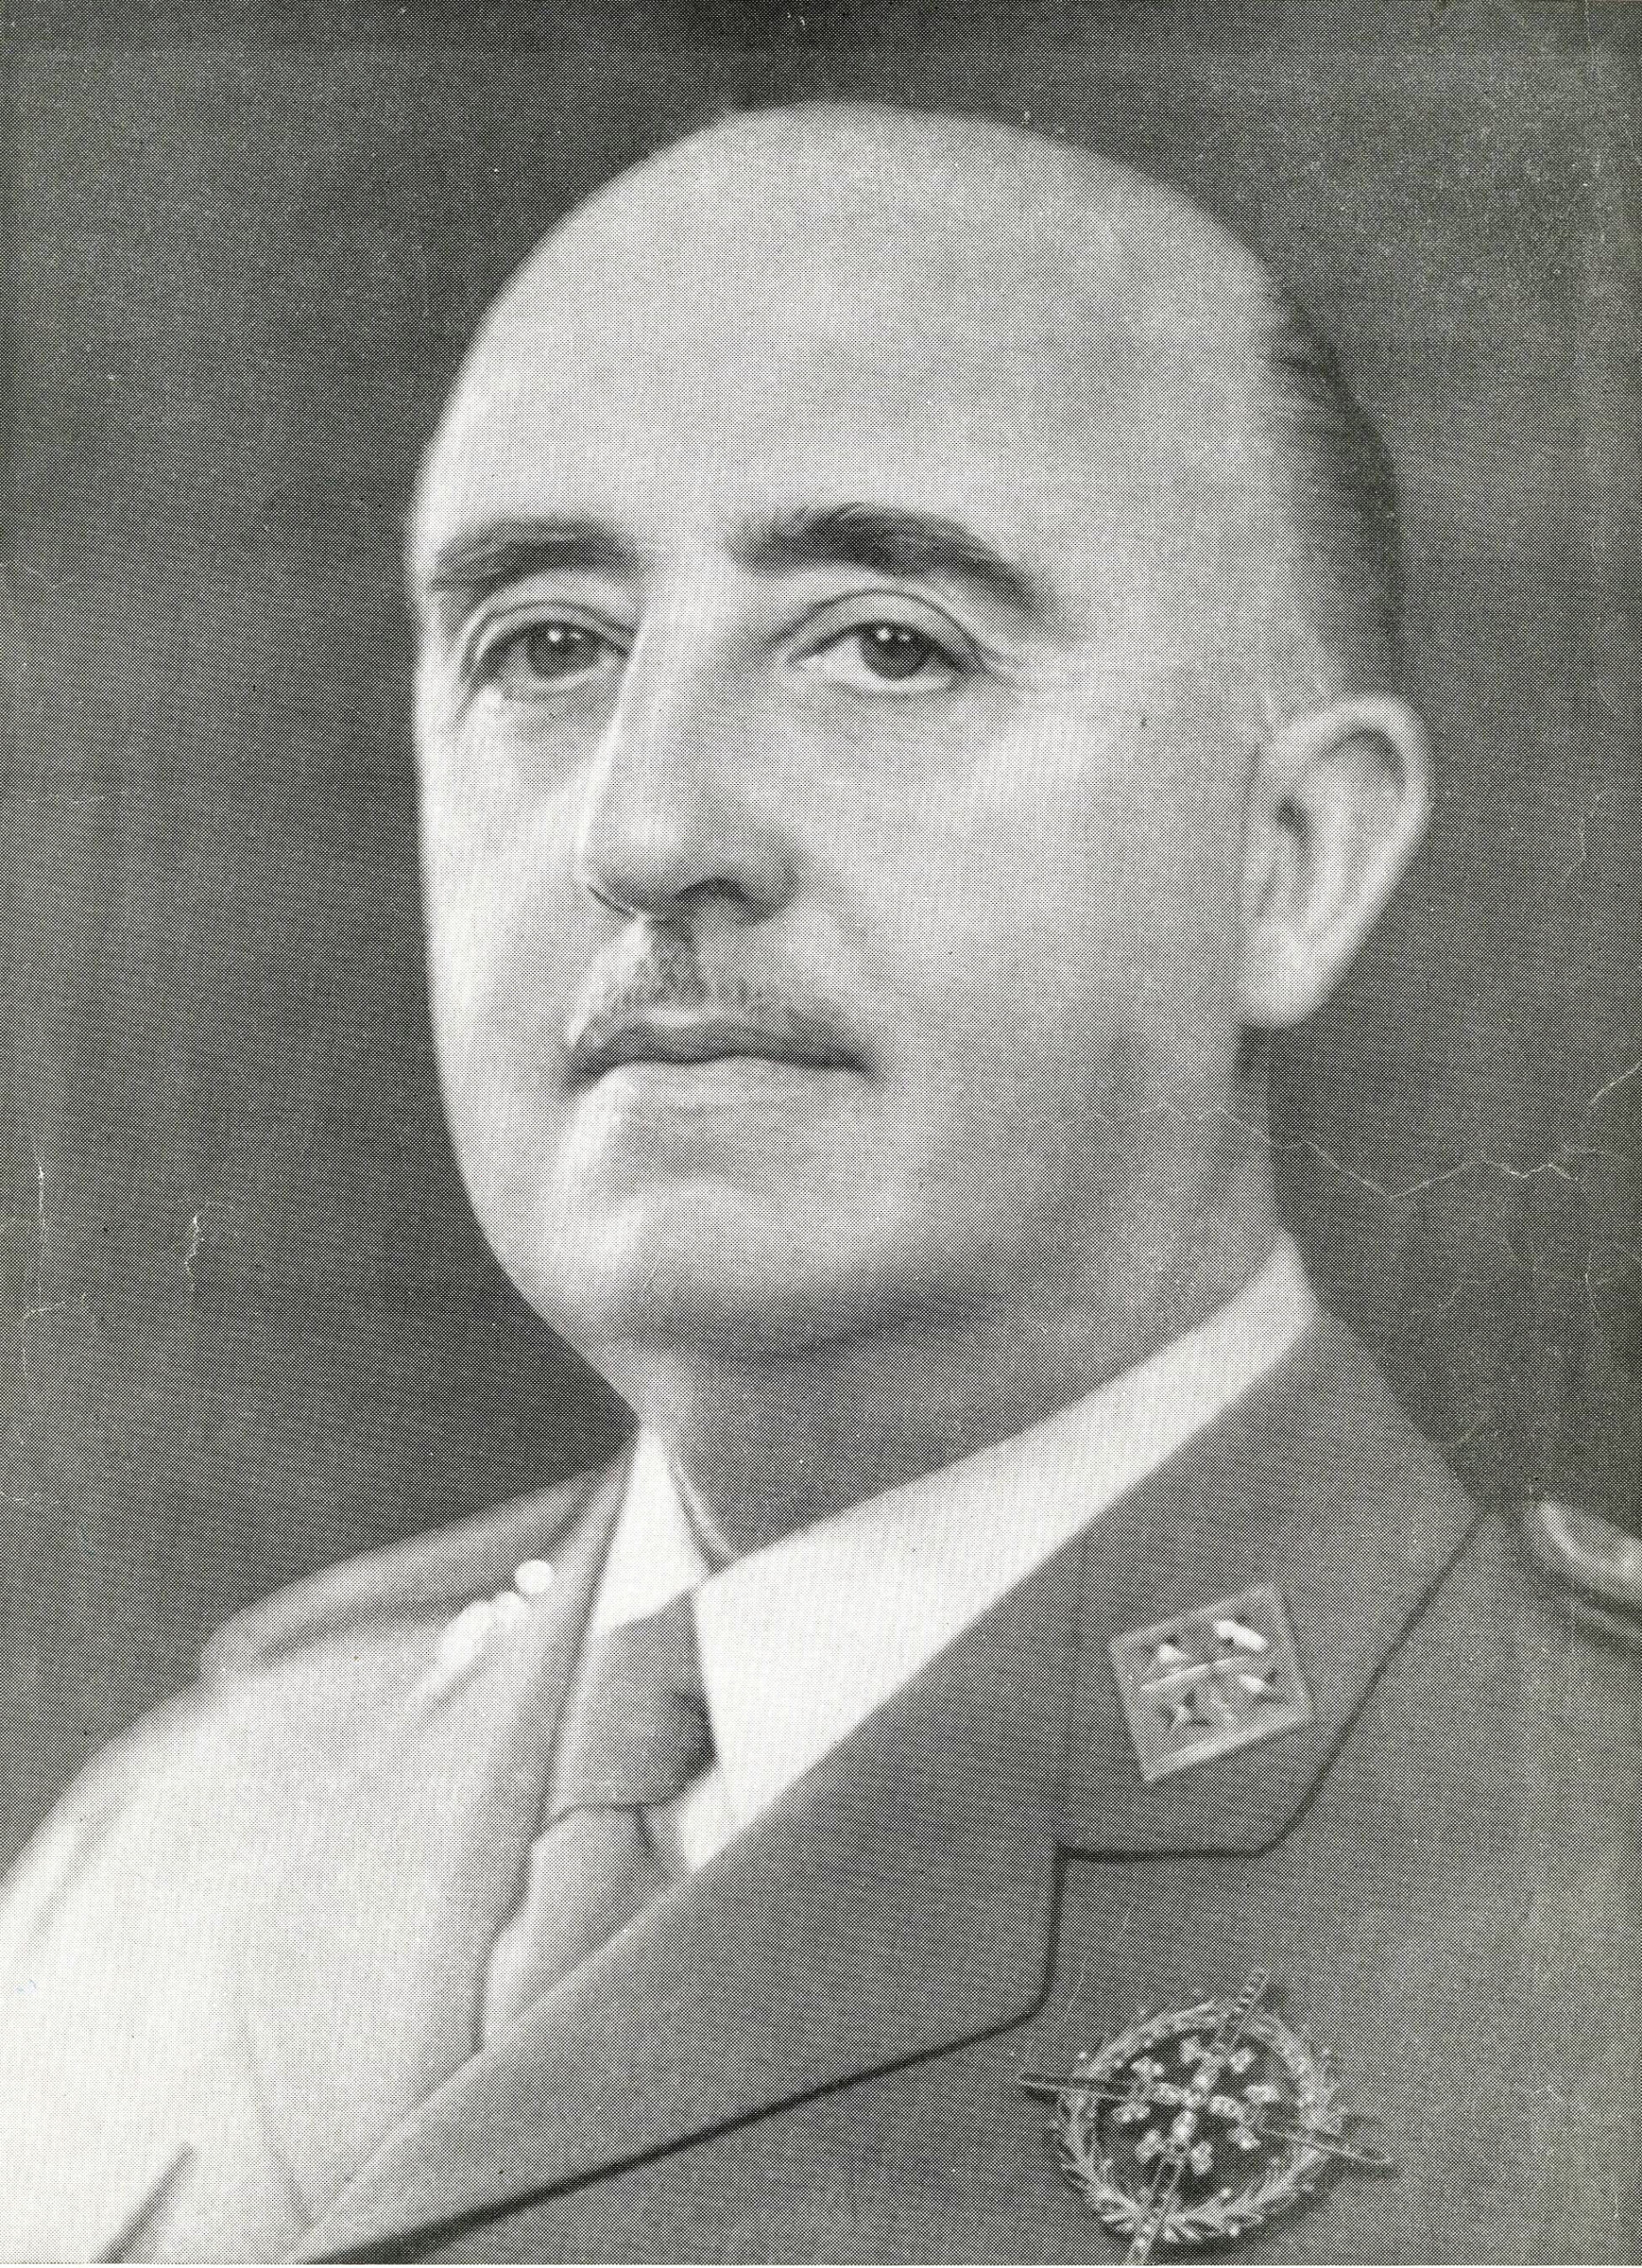
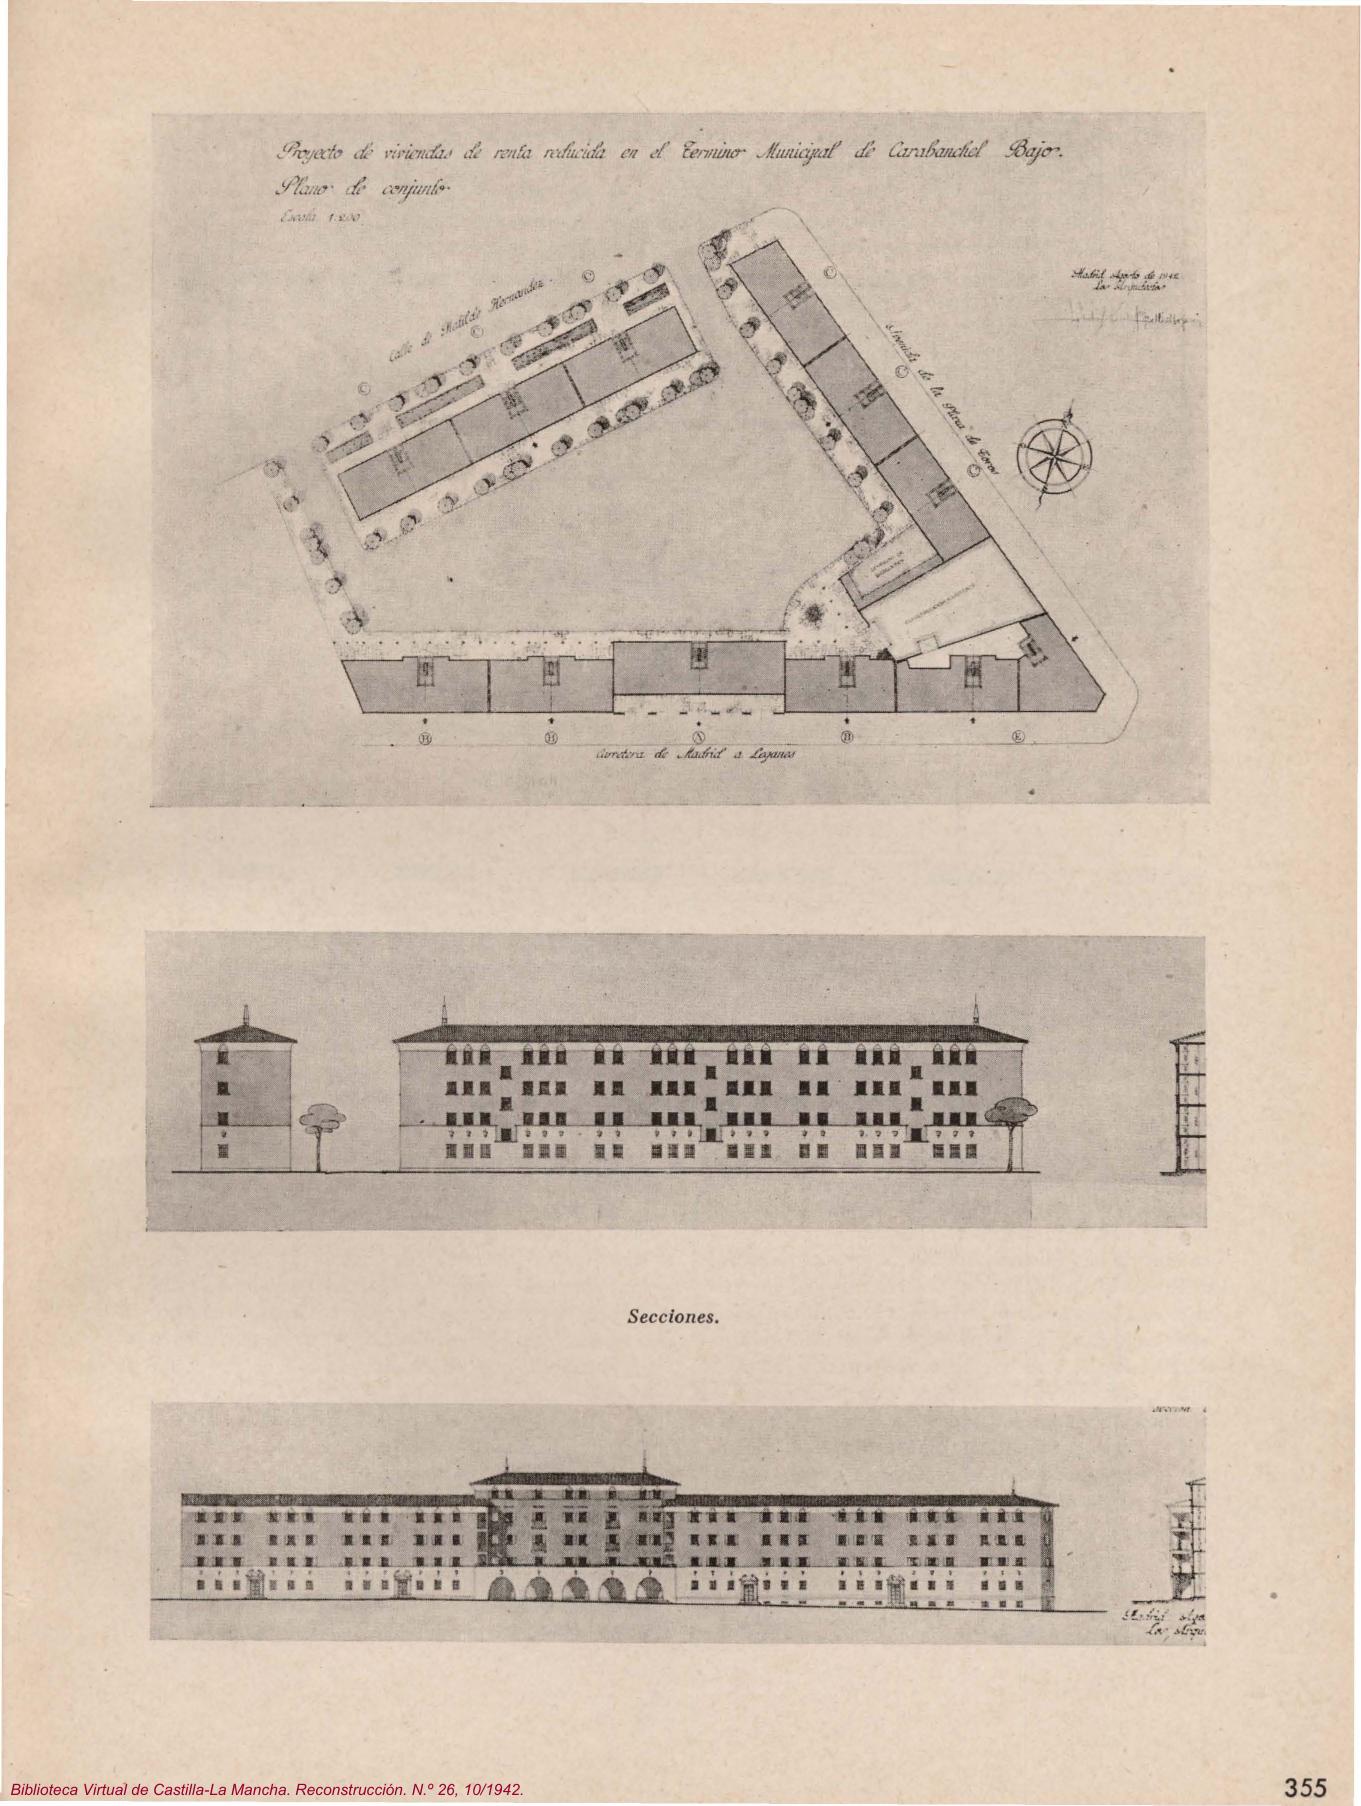
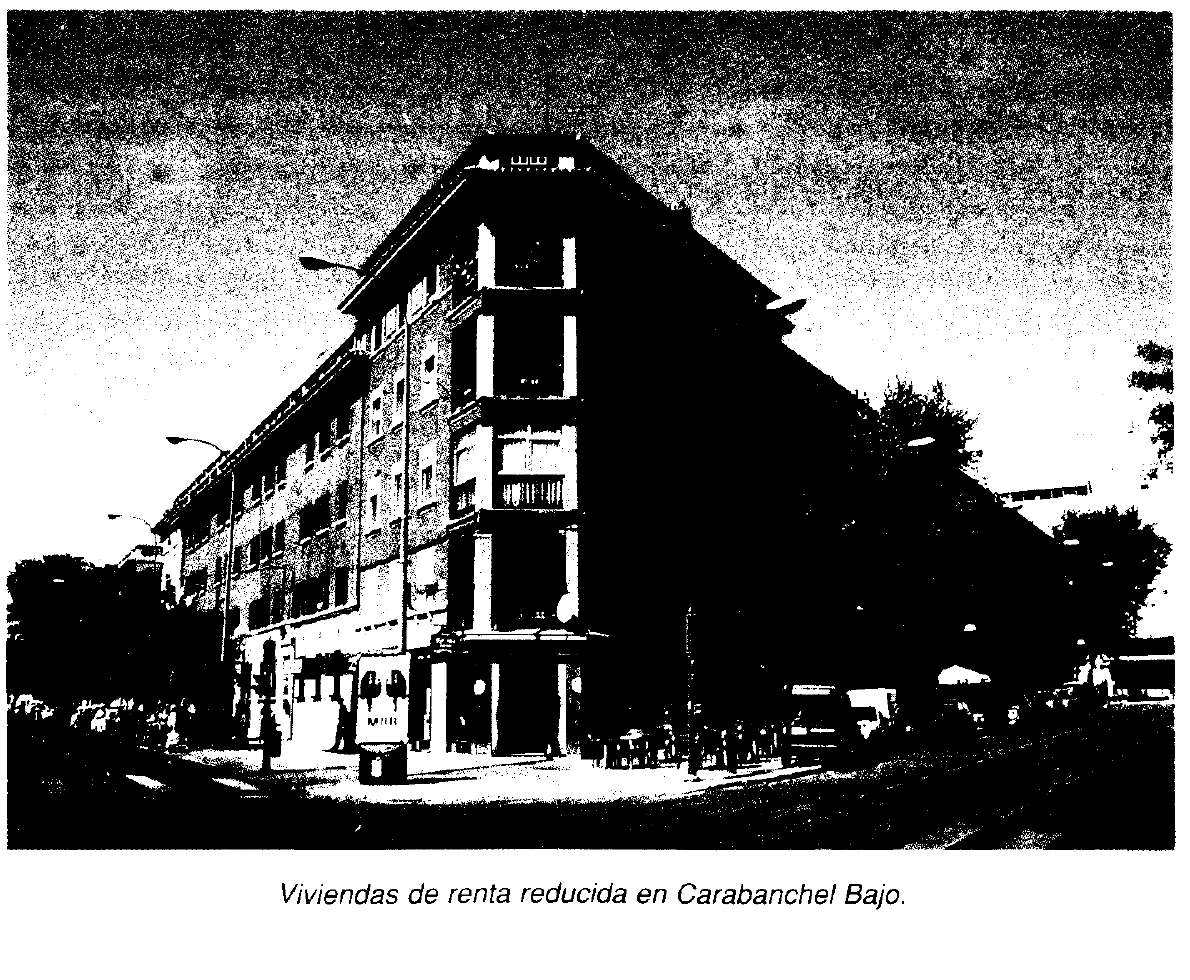
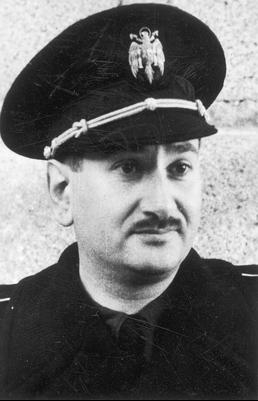
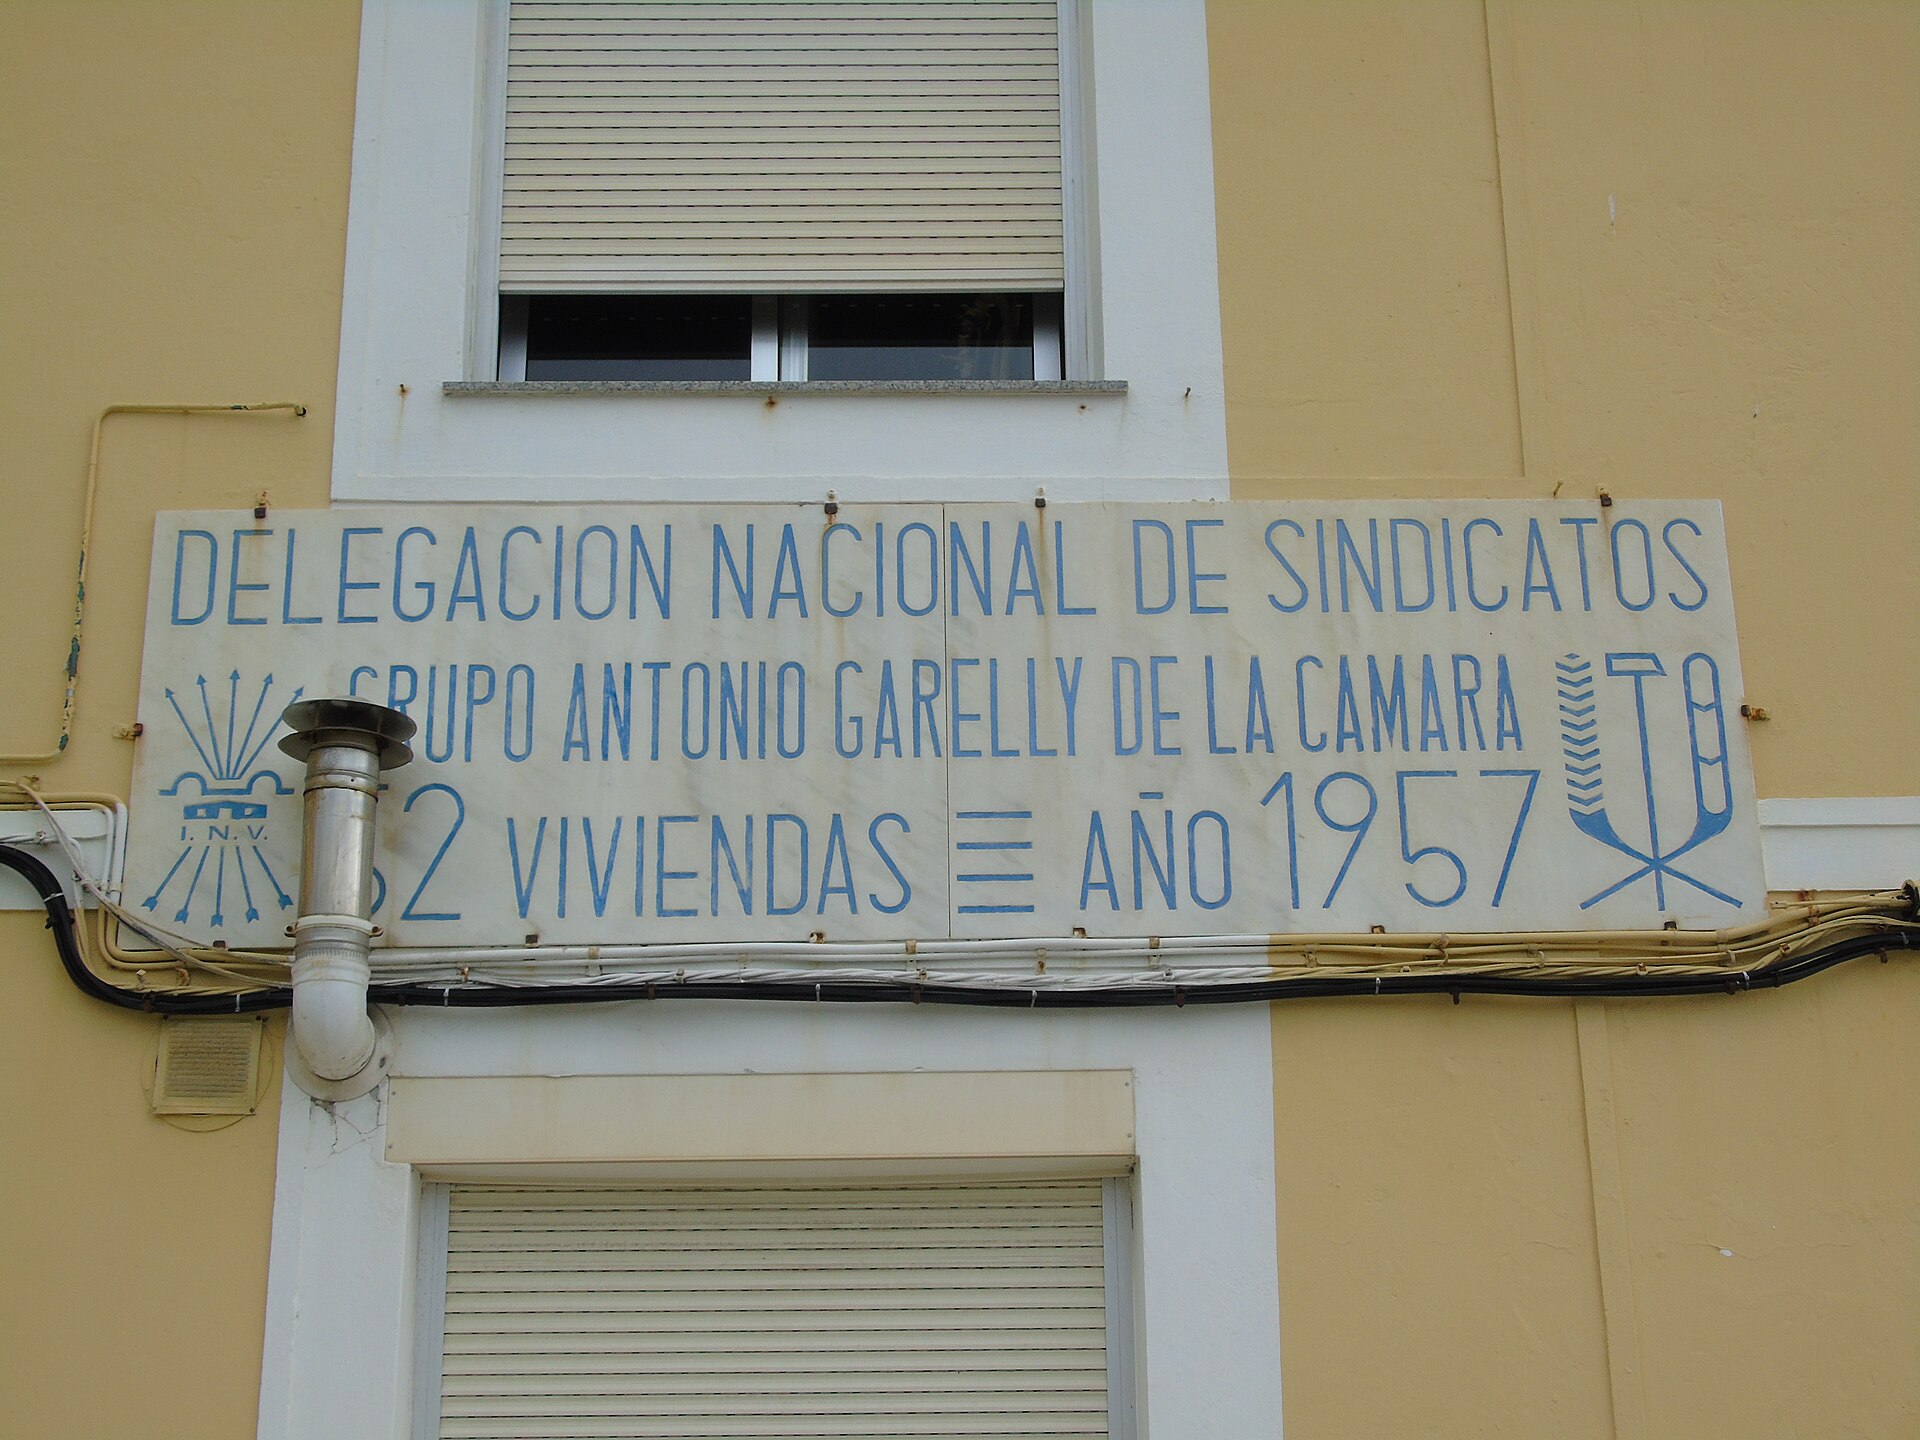
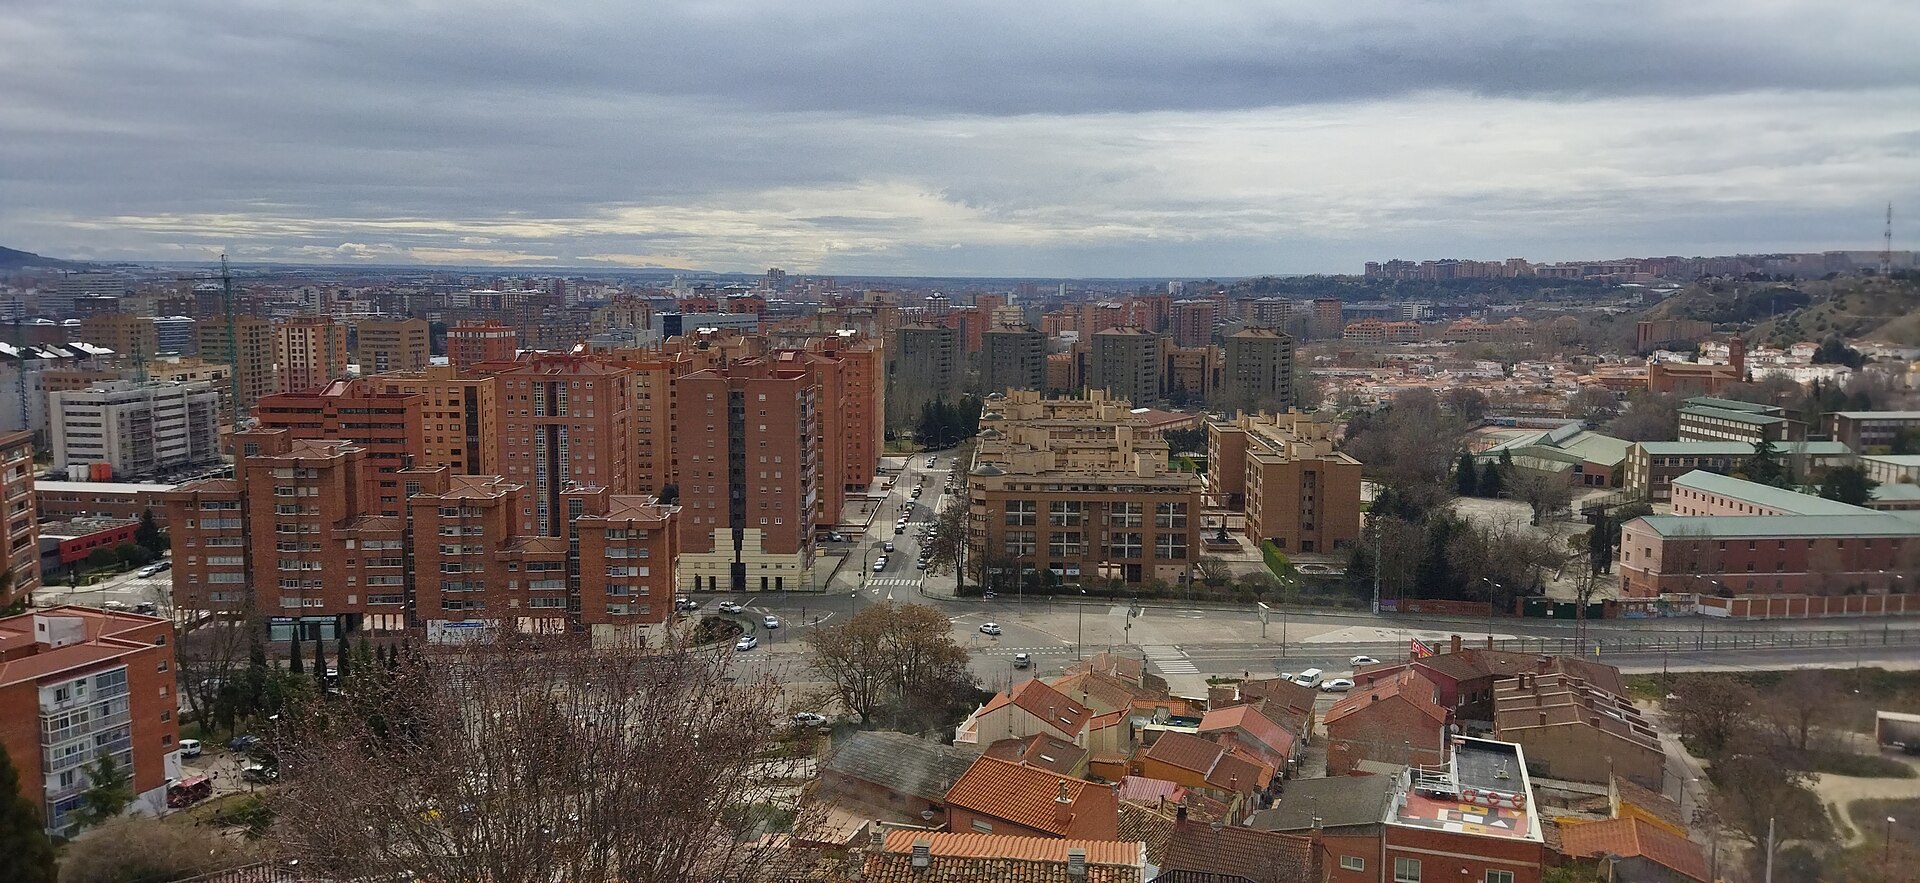
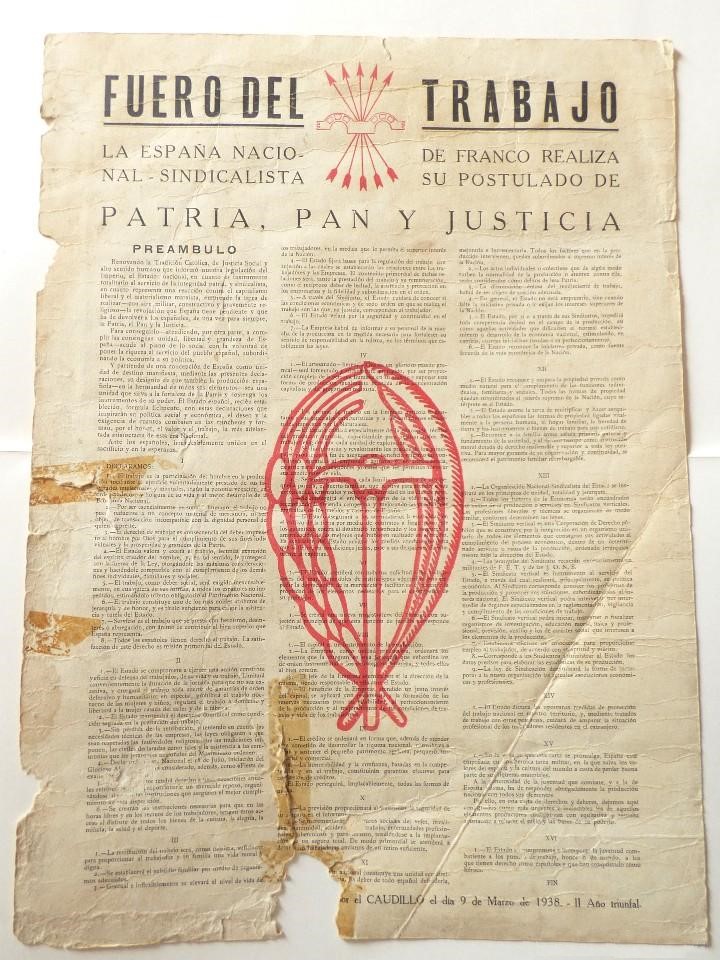
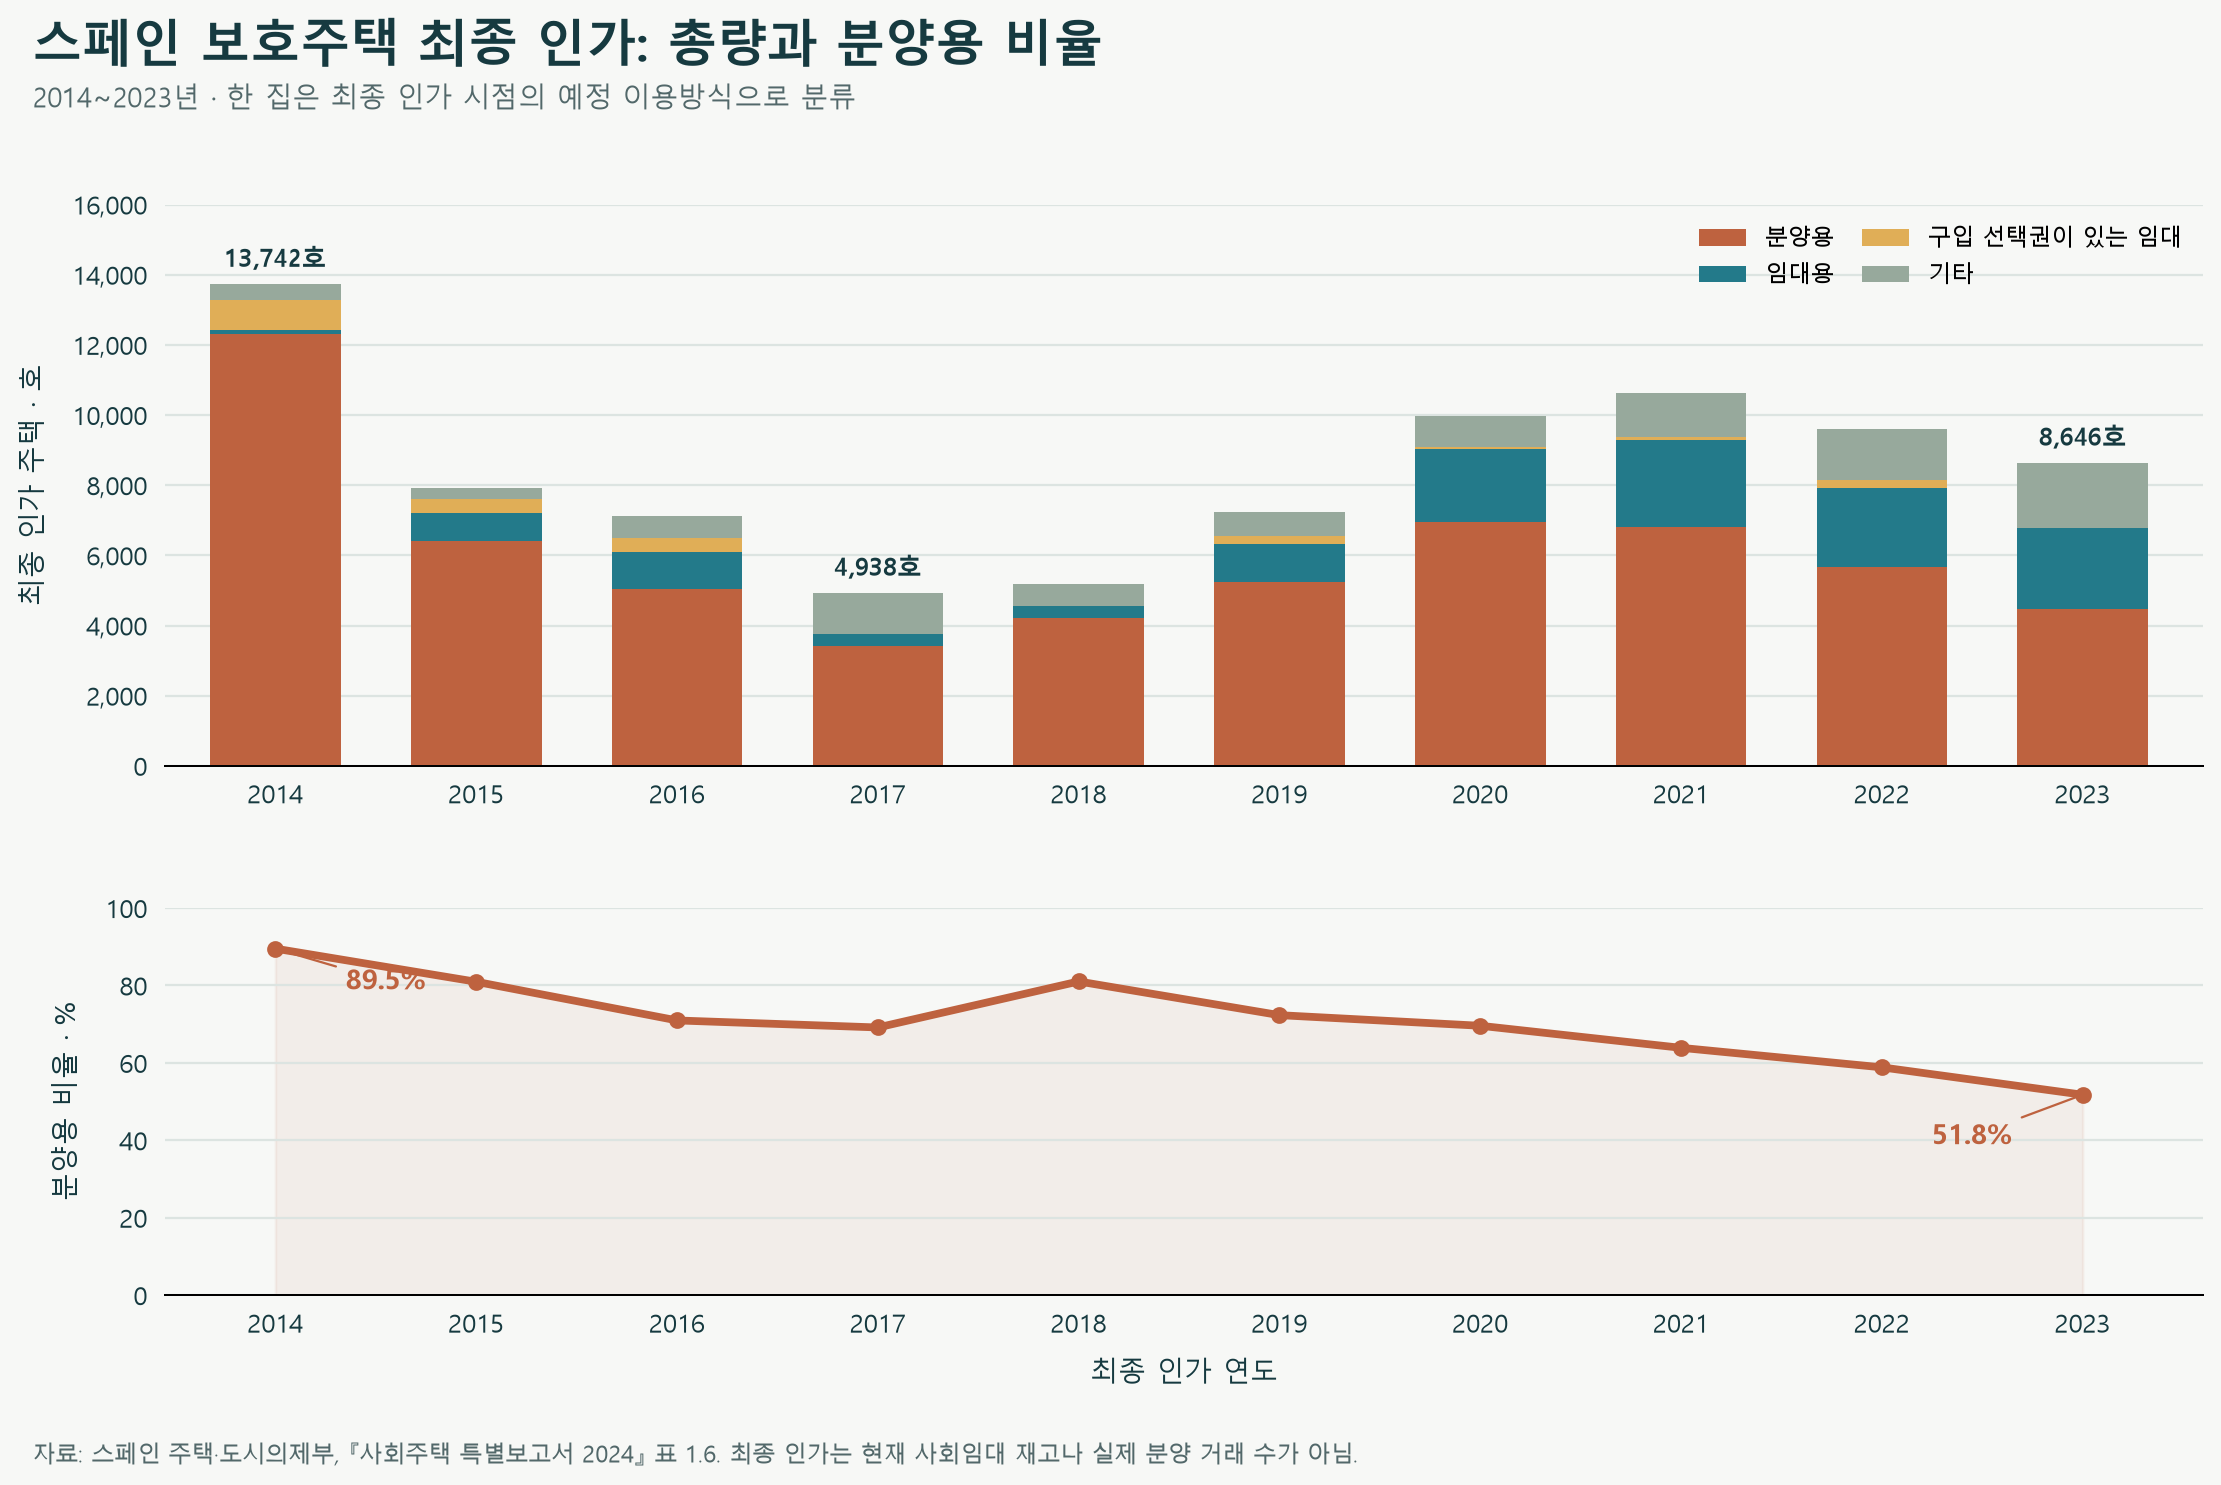
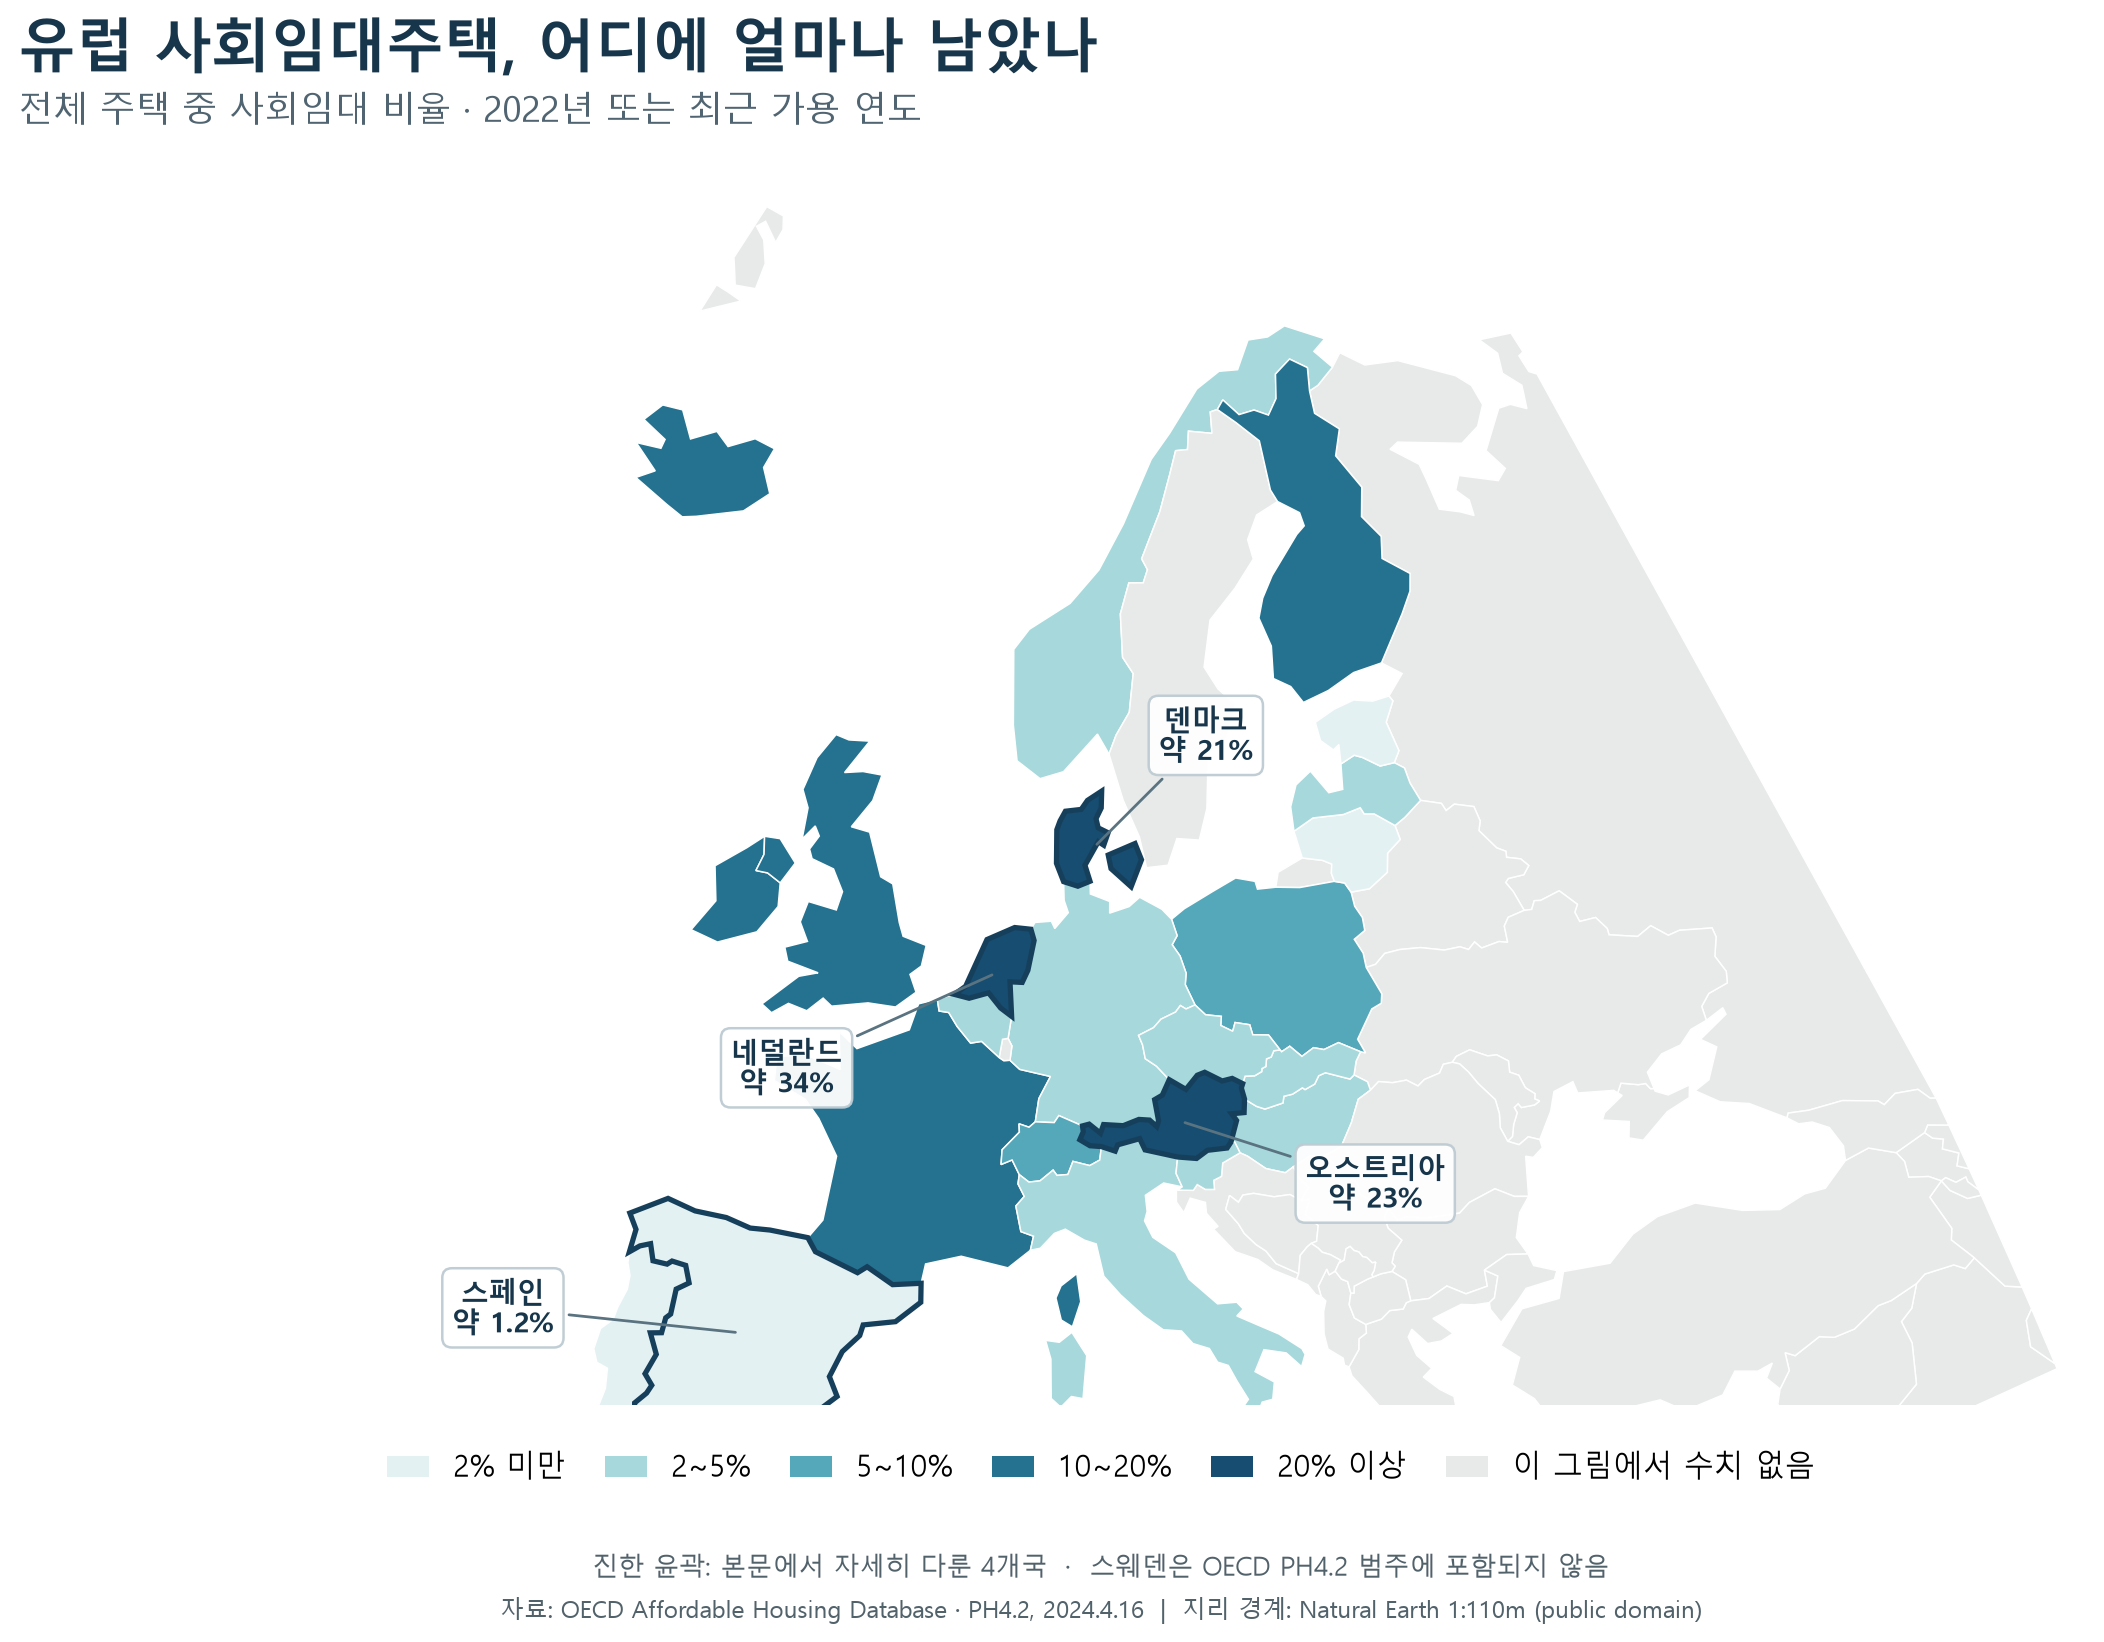
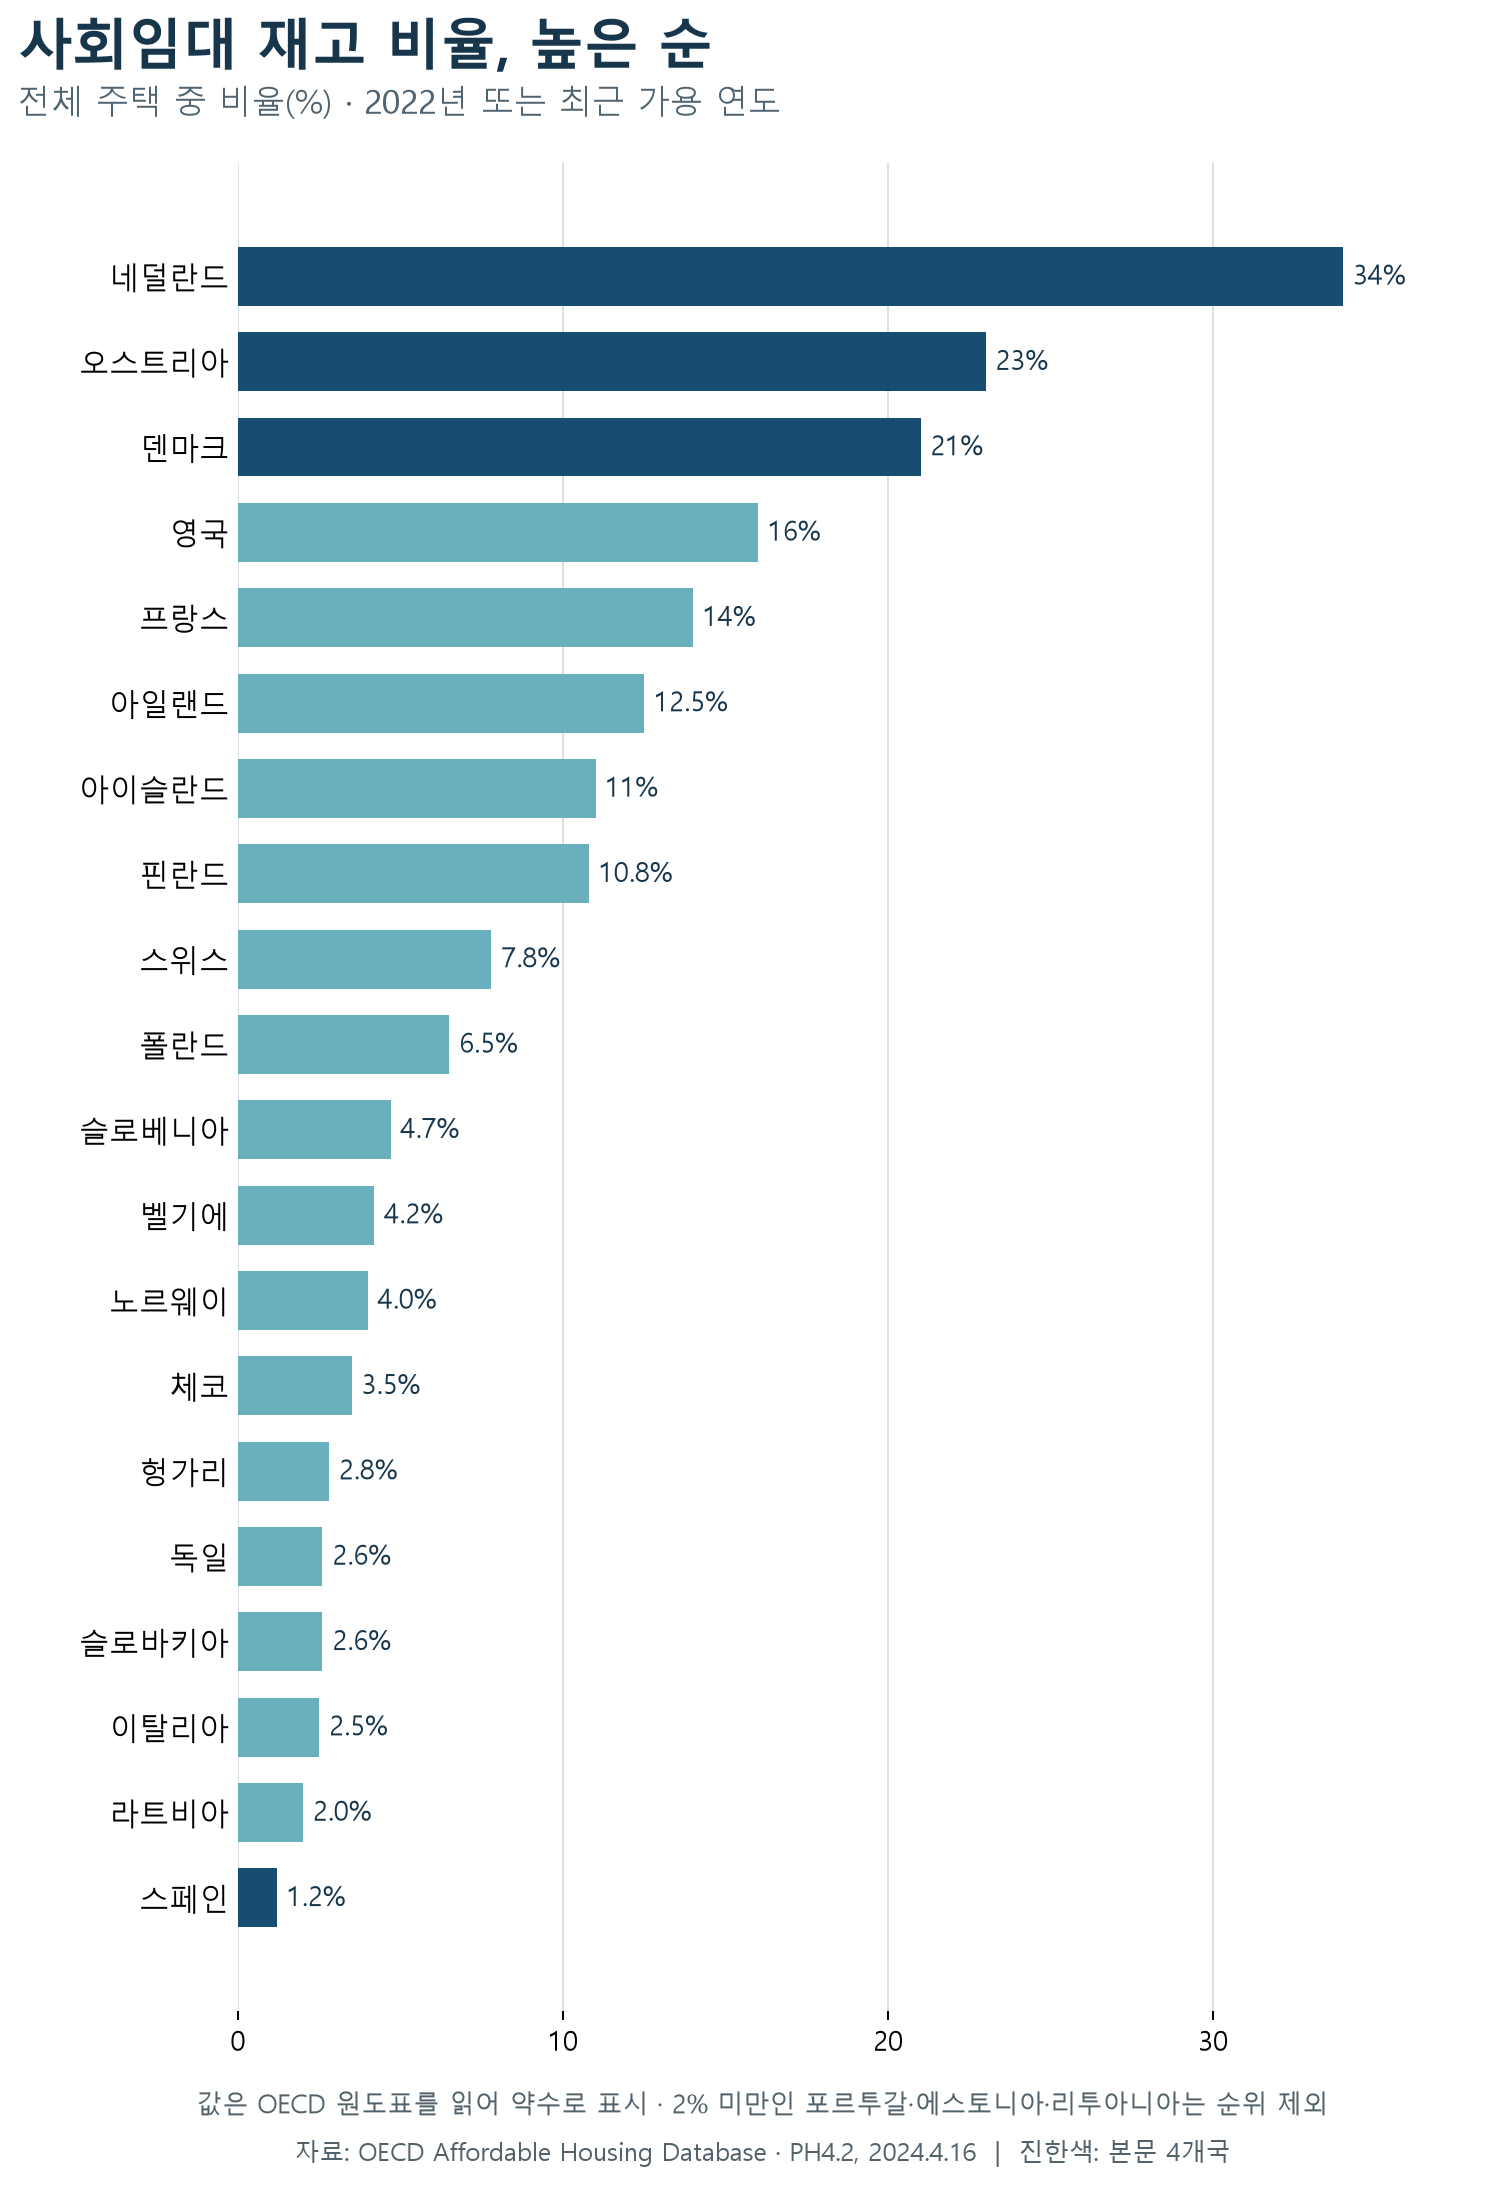
OECD, 「PH4.2. Social Rental Housing Stock」, 2024년 4월 16일 갱신, 그림 PH4.2.1 및 국가별 주석. 원문.