
집을 사라는 말은 시대마다 다른 표정을 지었다. 19세기에는 임대료 대신 돈을 모으라는 광고가, 전쟁 뒤에는 집을 더 짓겠다는 공약이, 최근에는 첫 집 대출을 돕겠다는 정책이 나왔다. 이 말들이 약속한 결과와 실제 주택 준공·가계대출·자가거주 추세를 나란히 읽는다.
“왜 임대료를 내나?” 1882년 영국의 주택금융조합 광고를 인용한 역사 연구에 등장하는 질문이다. 2024년 벨기에 하셀트의 한 정치인은 세입자에게 “매달 돈을 쓰지만 남는 자산은 없다”고 말했다. 140여 년이 지나는 동안, 집값도, 금융제도도, 정치체제도 달라졌지만 임대료를 ‘남지 않는 돈’으로 표현하는 방식은 닮았다.[1][2]
그 사이 ‘내 집’은 가족의 안식처, 재산을 가진 시민, 투자, 자유, 일생의 꿈이 됐다. 같은 단어가 가리키는 정책은 제각각이다. 새 집을 짓겠다는 공약도, 이미 있는 공영주택을 세입자에게 팔겠다는 공약도, 매수자에게 더 많은 대출을 열어 주겠다는 공약도 모두 ‘자가소유 확대’라는 이름을 썼다.
19세기 말~1920년대 초: 월세를 납입금으로 바꾸라는 광고
1882년 영국 스타–보켓(Starr–Bowkett) 주택금융조합은 노동자와 소액 저축자에게 매주 조금씩 내면 ‘자기 집주인’이 될 수 있다고 권했다. 지금 확인된 문구는 1882년 1월 2일자 조합 신문을 인용한 후대 연구에 남아 있다(광고 원판은 온라인 자료로는 찾지 못했다). 조합원은 돈을 모으고 추첨을 통해 주택 구입·건축 자금을 배정받았다. 회비를 냈다는 것과 집을 샀다는 것은 다르다. 추첨으로 자금 지원을 받더라도 실제 주택 취득은 그다음 단계였다. 이 조합은 공동으로 집을 소유하며 사는 주택협동조합보다, 집을 사거나 지을 자금을 마련하는 금융조합에 가깝다.[1]
대서양 건너에서도 같은 질문이 반복됐다. 1889년 미국 버지니아의 주택금융조합은 신문에 Why pay rent(“왜 임대료를 내나”)라고 광고했다. 1891년 뉴저지 철도회사의 교외주택 소책자 제목은 Why Not Own Your Own Home?(“왜 자기 집을 갖지 않나?”)이었다. 금융조합에는 대출 고객이, 철도회사에는 교외의 집에서 열차로 통근할 승객이 필요했다. 1917~1919년에는 미국 정부와 부동산·건설 업계가 Own Your Own Home(“자기 집을 소유하자”) 운동을 전국에서 벌였다. 전쟁 중 미뤄진 주택 건설과 귀환 병사의 일자리도 운동의 배경이었다. 미국 사례는 자가 소유 권유가 금융·철도·건설업에서 어떻게 쓰였는지를 보여 준다.[3][4][5]
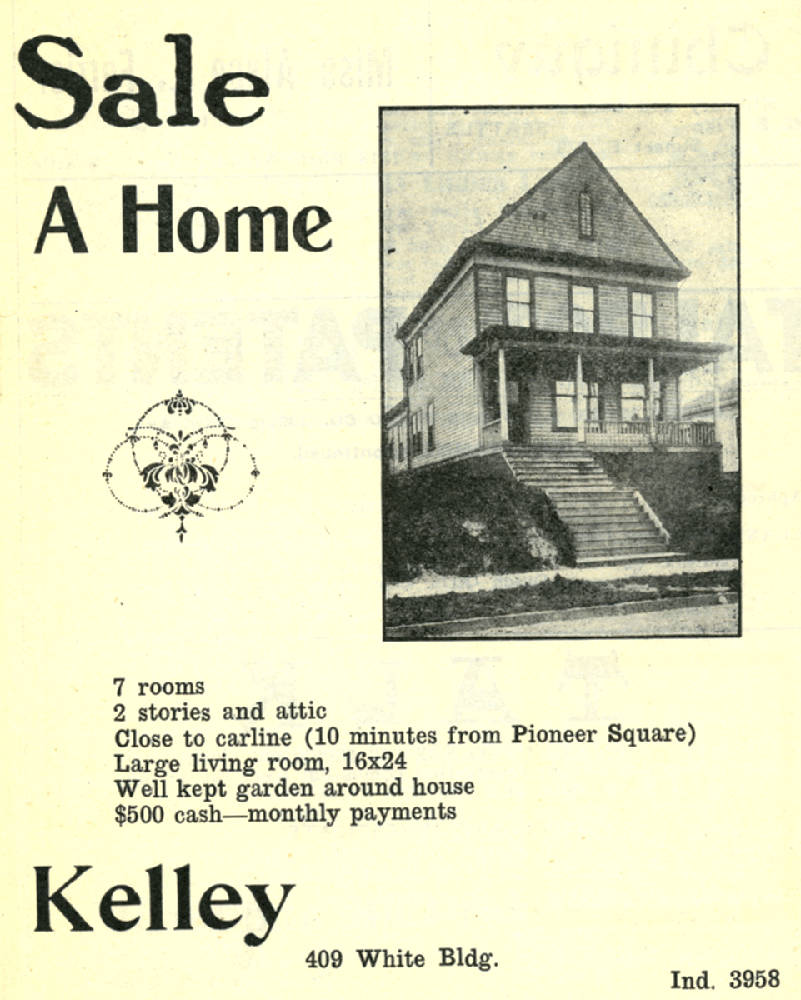
1909년 시애틀 광고의 현금 500달러—월별 납입도 초기 목돈과 이후 분할 납부를 한눈에 보이게 했다. 1920년 노스다코타의 부동산회사·금융조합·목재상 공동광고는 집을 safe investment(“안전한 투자”)라고 불렀다. 임대료 영수증과 달리 집은 남는다는 주장이었다. 광고에서 판매자가 한 약속처럼 실제 집값이 올랐는지, 구매자가 이자를 제하고 이익을 봤는지는 알 수 없다.[6]
1920~1950년대: 재산을 가진 시민, 재건되는 나라
1923년 영국 보수당 의원 노엘 스켈턴은 property-owning democracy, ‘재산 소유 민주주의’를 말했다. 보통선거가 확대된 사회에서 임금노동자도 재산과 경제적 지위를 가져야 민주주의가 안정된다는 구상이었다. 여기서 재산은 집 한 채만이 아니라 저축·주식·작은 토지까지 포함했다. 후대의 ‘모든 가구가 자기 집을’이라는 말을 떠올리게 한다.[7]
제2차 세계대전 뒤 부족한 집을 늘리는 일은 정당의 핵심 공약이 됐다. 1951년 영국 보수당 강령은 the more people who own their homes the better(“자기 집을 소유하는 사람이 많을수록 좋다”)라고 했다. 연 30만 호 건설도 약속했다. 물론 같은 강령에서 임대용 집의 신축을 줄이지 않겠다고도 밝혔다. 당시 보수당의 소유 확대는 새 집 공급과 임대주택 건설을 함께 말한 공약이었다.[8]
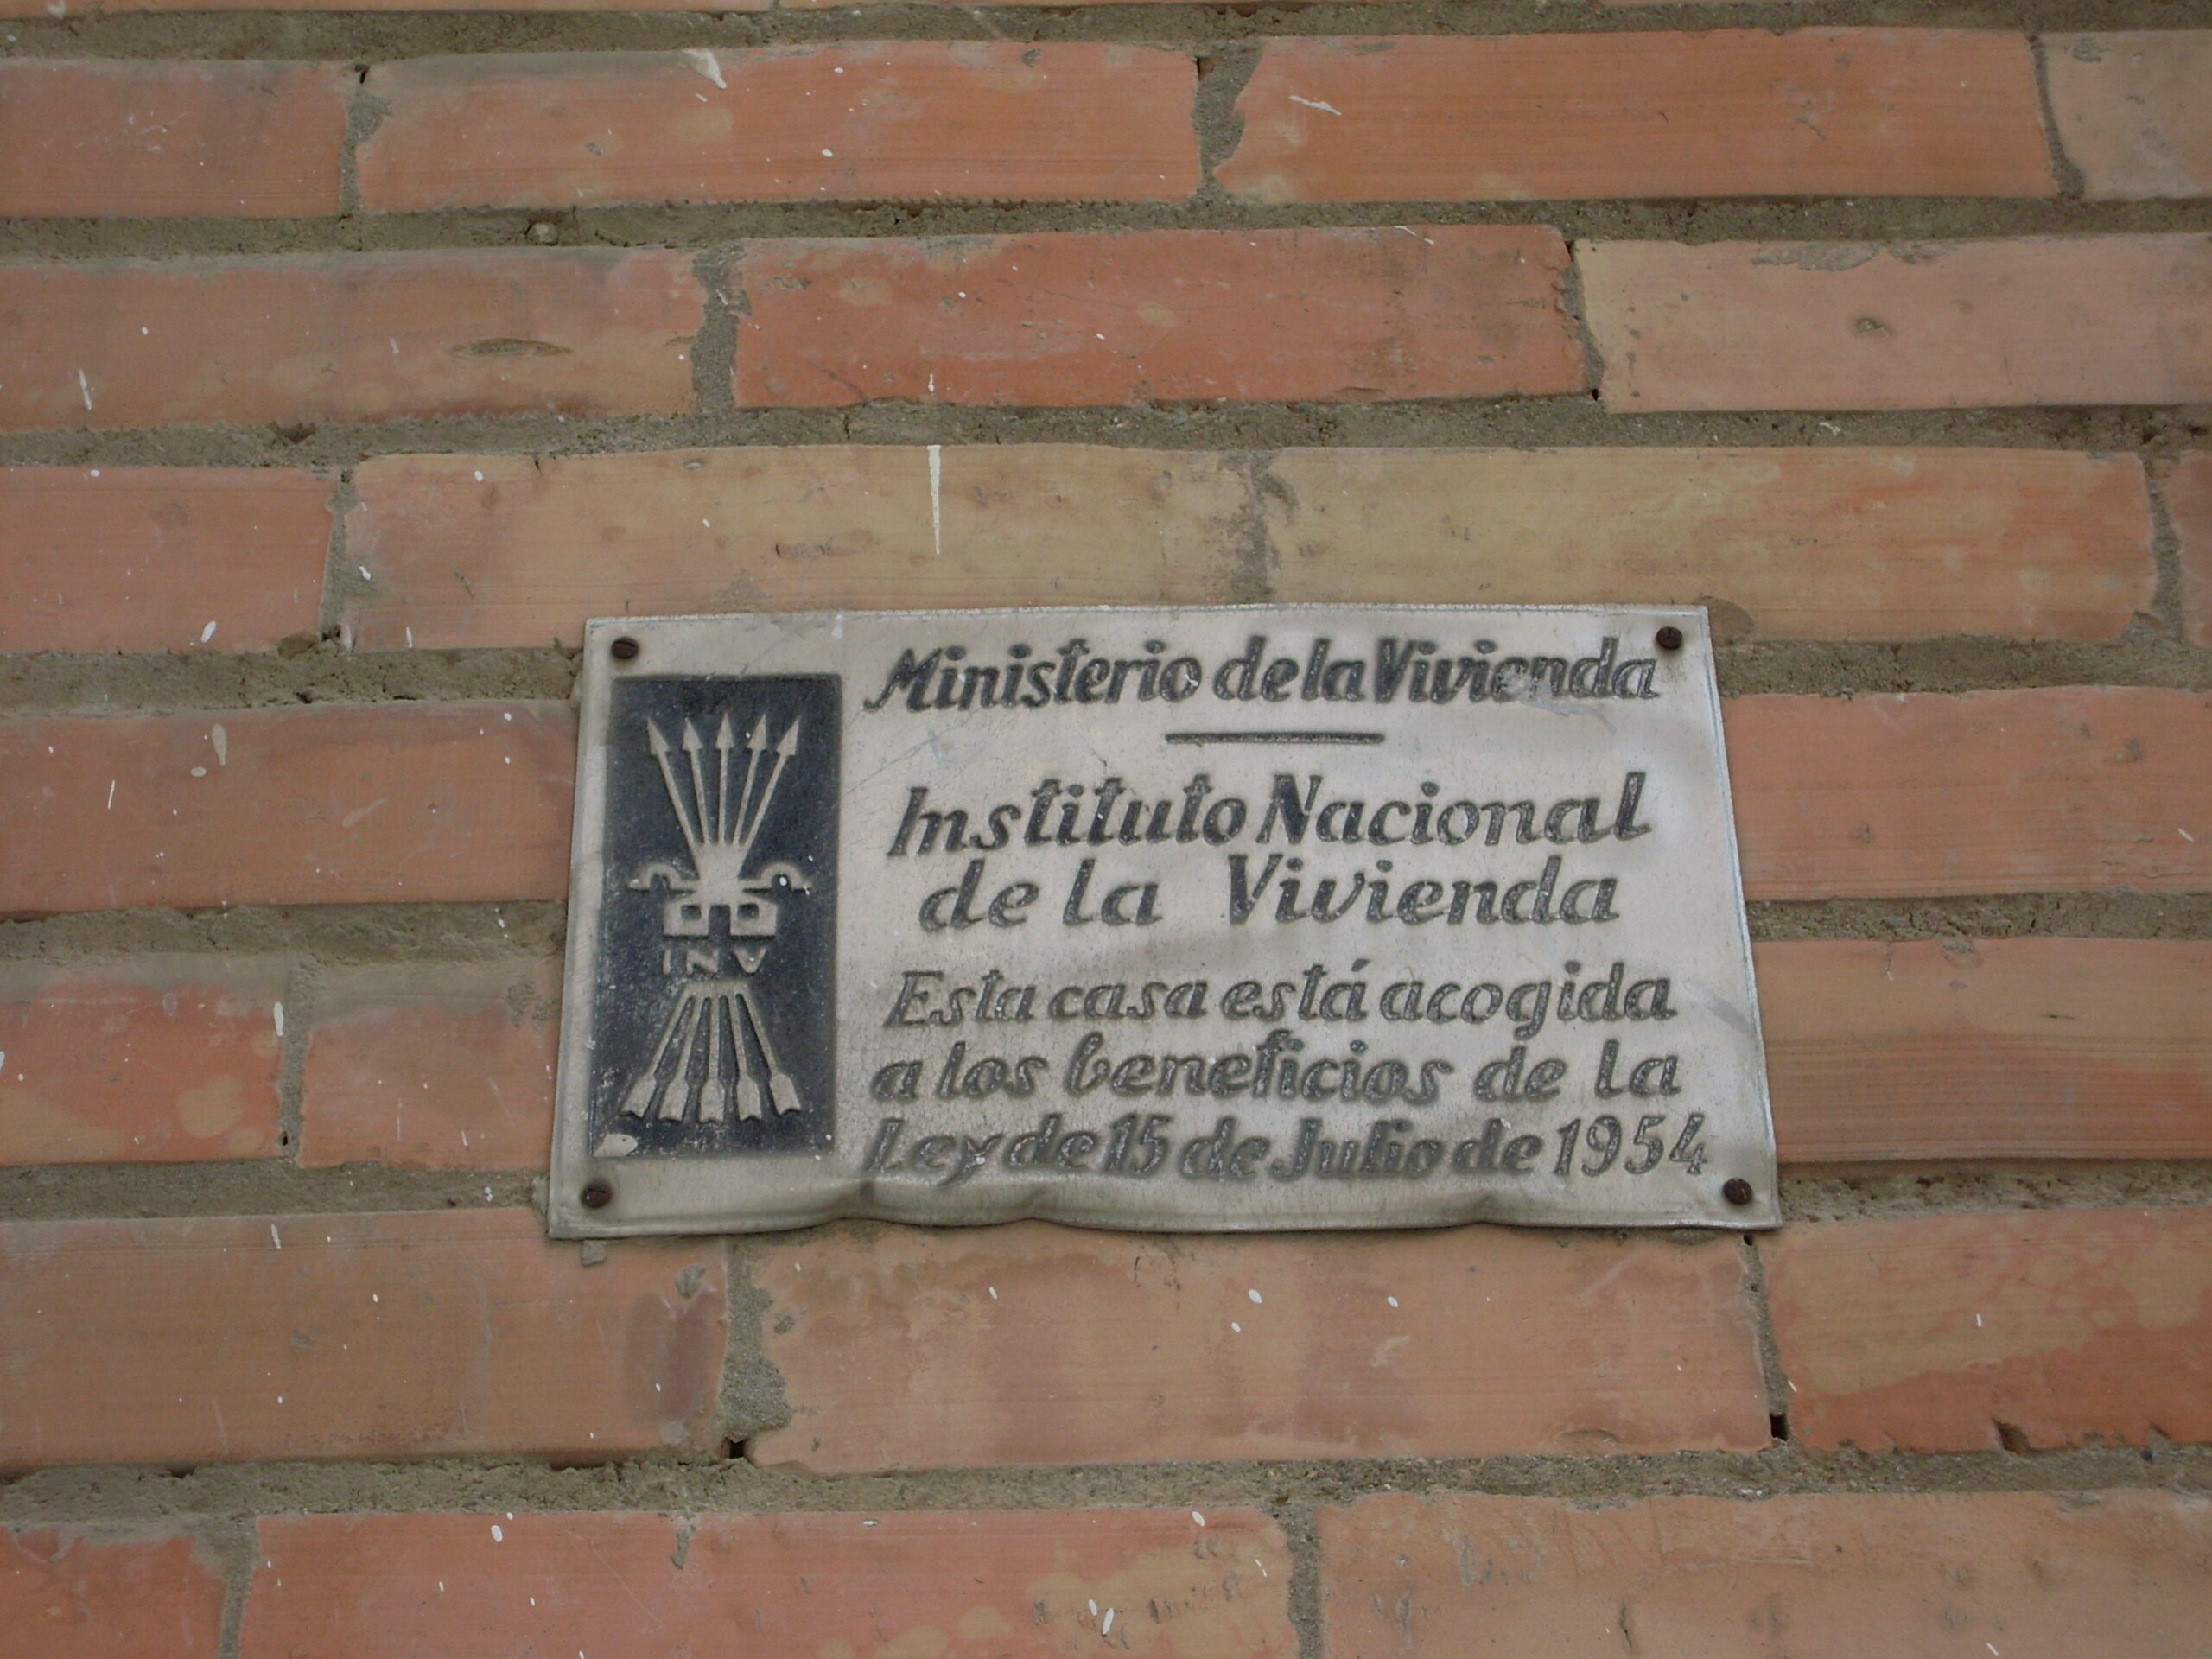
1959년 스페인 프랑코 정권의 주택장관 호세 루이스 데 아레세는 훨씬 선명한 계급 언어를 사용했다. No queremos una España de proletarios, sino una España de propietarios—“우리가 원하는 것은 프롤레타리아의 스페인이 아니라 소유자의 스페인이다.” 5월 1일 부동산 중개업계 행사 발언을 이튿날 신문이 실었다. 그는 국가 지원 주택을 임대보다 빠른 소유 취득과 연결했다. 스페인 프랑코 정권은 자가소유를 반독재 정서를 누르기 위한 구호로 사용했다.[9]
1960년대: 어느 당도 ‘내 집’을 외면하지 않았다
1964년 영국 자유당은 House ownership must be brought within the reach of all—“주택 소유를 누구나 닿을 수 있는 곳으로 가져와야 한다”고 썼다. 주택금융조합 대출의 비용을 낮추고 상환 기간을 늘리며, 지방정부의 주택가격 전액 대출도 활용하자는 구상이었다. 같은 강령은 주택 부족과 낡은 집을 해결하려면 신축을 늘리고 임대주택도 개선해야 한다고 했다. ‘모두의 집’은 소유만으로 채울 수 없다는 설명이 함께 있었다.[10]
같은 해 보수당 강령의 소제목은 Increasing Home Ownership(“자가소유 확대”)이었다. 집을 살 때 드는 등기 비용을 줄이겠다고 했고, 별도 항목에서는 적은 계약금으로 입주하는 co-ownership(공동소유형 주택)과 원가에 가까운 임대를 함께 제시했다.[11]
1966년 노동당도 the new Home Ownership Plan(“새 자가소유 계획”)을 강령에 넣었다. 기존 주택대출 이자 세금 혜택은 소득과 집값이 높을수록 유리하다고 비판하면서, 기존 세제 혜택과 새 보조금 가운데 선택할 수 있게 하고 계획 참가자에게 정부 보증을 제공하겠다고 했다. 가족이 집을 사거나 합리적인 조건으로 빌릴 수 있어야 한다는 문장도 같은 강령에 있다. 전후 주택 부족 속에서 자가소유 확대는 보수당만의 언어가 아니었고, 누구에게 어떤 금융 지원을 줄 것인가가 정당 간 쟁점이었다.[12]
1970년대: 공약의 ‘내 집’이 임대주택 매각으로 이어지기까지
1970년 영국 보수당은 a great increase in home ownership(“자가소유의 큰 확대”)을 새 주택정책의 목표로 적었다. 강령은 집값과 대출금리가 올라 청년들이 집을 사기 어렵다고 주장했다. 지방정부에는 사기를 원하는 공영주택 세입자에게 집을 팔도록 권장하겠다고 했다. 동시에 노후주택 정비와 임대 세입자 보호도 내걸었다. 이는 1979년의 법적 매수권보다 앞선 자발적 매각 제안이었다.[13]
1974년 총선을 앞두고 마거릿 대처가 보수당 후보들에게 보낸 설명 서한은 자가소유의 매력을 숫자로 그렸다. Everybody wants to own their home(“누구나 자기 집을 소유하고 싶어 한다”)고 단정하고, 1947년에 입주해 임대료를 낸 가상 세입자는 1974년에 집이 없지만 같은 때 집을 산 가상 매수자는 시세가 오른 집을 갖는다고 대비했다. 서한은 공영주택 할인 매각과 주택담보대출 금리·첫 구매자 저축 지원을 선거에서 설명할 자료였다. 이후 선거 결과를 보면 꽤 잘 먹힌 전략이었던 거 같다.[14]
프랑스의 중도우파 대통령 발레리 지스카르 데스탱은 1977년 propriété populaire(“대중의 소유”)를 말했다. 주택 소유가 일부만의 권리여서는 안 되며, 소유가 정착·자유·안정을 준다고 주장했다. 그는 1978년부터 소유 취득용 지원대출을 늘리고 첫 목돈의 부담을 덜겠다는 방안도 설명했다. 다만 모든 사람을 집주인으로 만들겠다는 뜻은 아니며 소유와 임대 중 선택할 수 있어야 한다고 덧붙였다.[15]
1979~2000년대: ‘살 권리’와 ‘소유자의 나라’
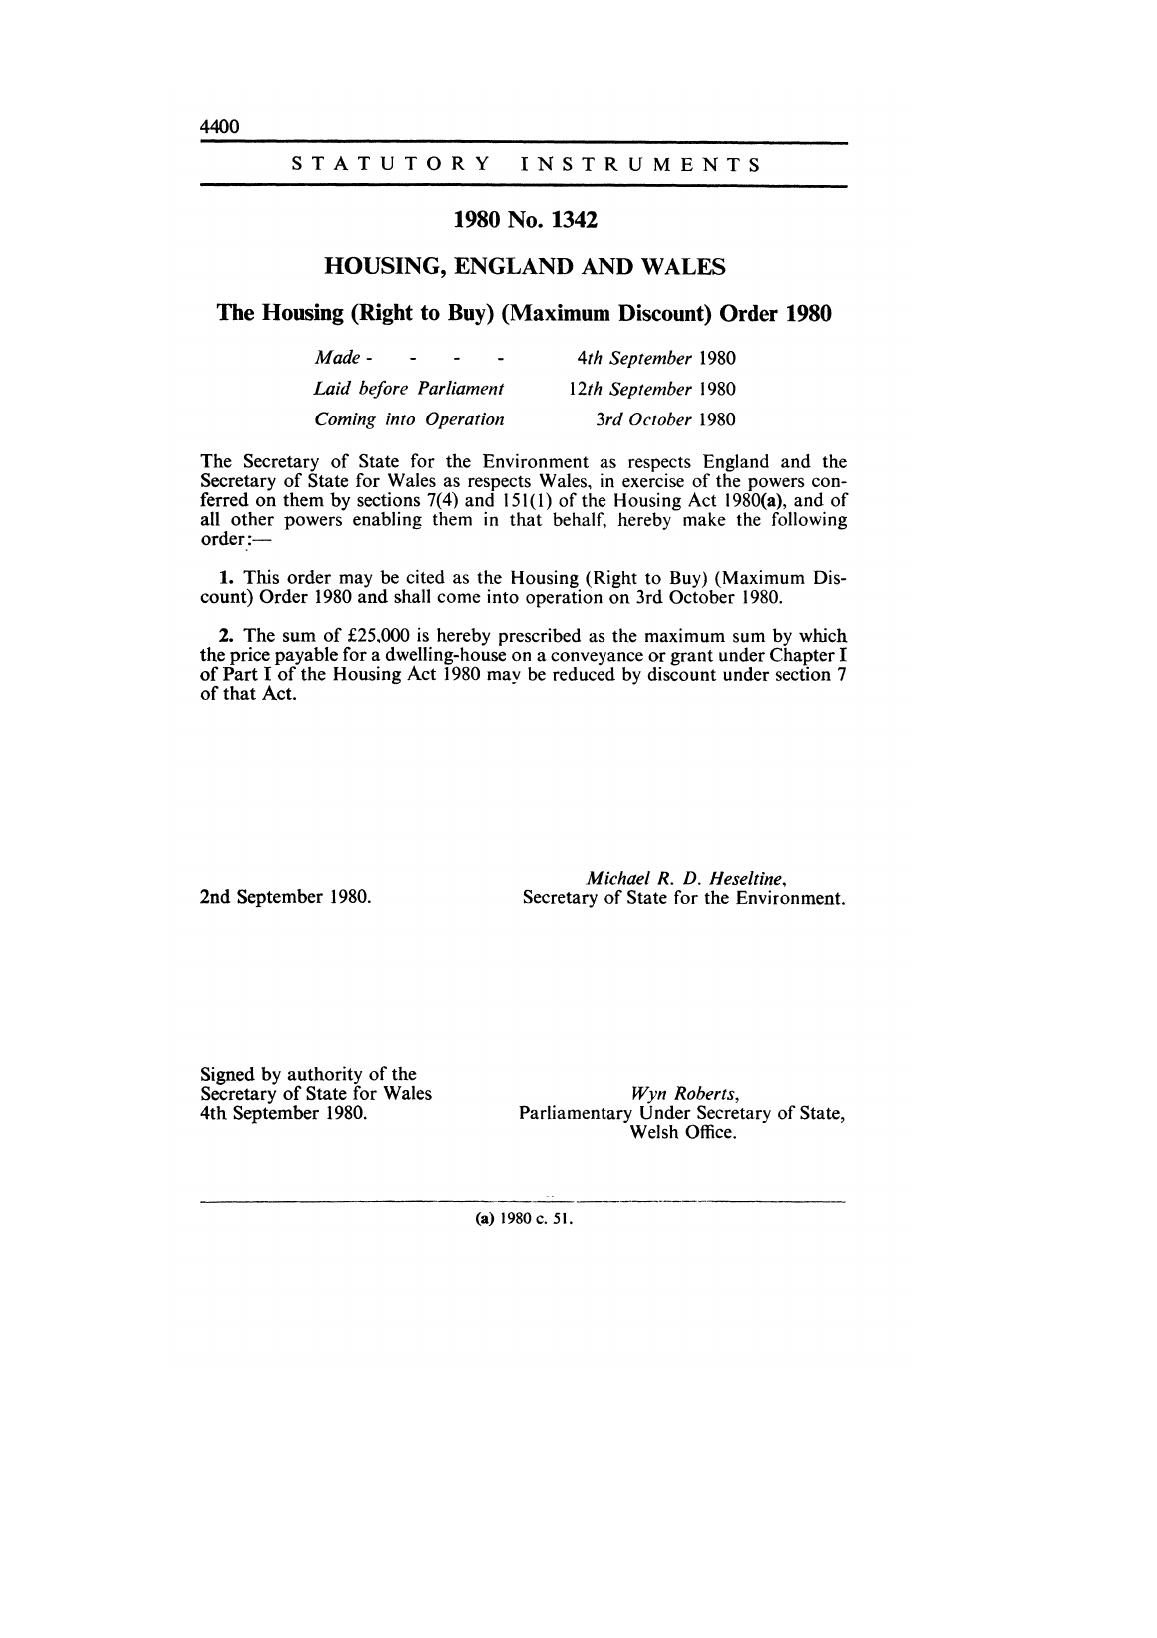
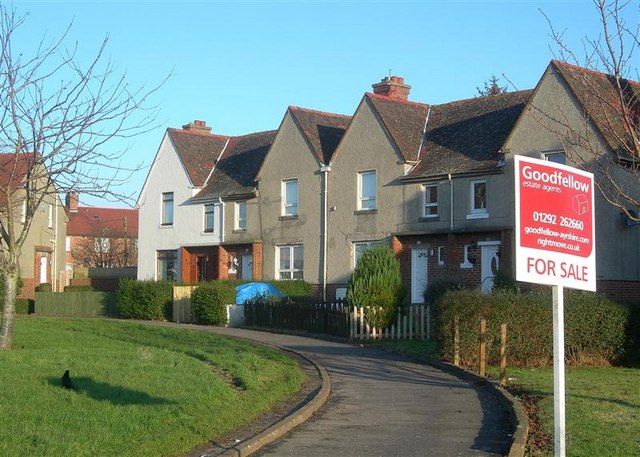
1979년 영국 보수당은 공영주택 세입자의 Right to Buy, 즉 ‘집주인이 될 권리’를 선거 강령에 담았다. 공영주택은 지방정부 등이 소유해 주민에게 임대하는 집이다. 1980년 법률로 시행된 이 제도에서는 세입자가 지금 살고 있는 공영주택을 할인된 가격에 살 수 있었다. 대처 정부는 막대한 공공부채를 줄이려 공영주택을 매각했다. 냉정하게 보면, 공공이 지던 주택 관련 부채를 집을 산 입주자에게 넘긴 셈이었다. 잉글랜드 정부 통계에는 2026년 3월 말까지 누적 매각 205만여 호가 기록돼 있다.[16][17]
영국 정부의 별도 검토에는 2012~2024년 공영주택 매각이 12만4천 호를 넘었으나 대체주택 공급은 4만8천 호에 못 미친다고 나온다.[17]
1990년대부터 미국에서는 민주당과 공화당 정부 모두 소유를 반복해서 국가 목표로 삼았다. 1995년 클린턴 정부의 자가소유 촉진 전략은 정부·금융기관·주택업계 등의 참여 기관을 Partners in the American Dream(“미국의 꿈의 동반자”)이라 불렀다.[18] 2002년 조지 W. 부시 대통령은 주택 소유의 격차를 줄여 ownership society(“소유사회”)로 나아가자고 했다.[19] 2007년 주택도시개발장관은 집을 best long-term investment(“최고의 장기 투자”)라고까지 표현했다.[20] 얼마 후에 ‘서브프라임 모기지’ 사태가 터지고 전 세계에 금융위기가 들이닥쳤다.
스위스에서는 집을 살 때 마련할 돈과 세금이 쟁점이 됐다. 스위스 주택소유자협회는 Wohneigentum für alle(“모두를 위한 자가소유”)라는 국민발안을 추진했다. 발안문은 자가거주용 주택을 사기 위한 저축·연금자금의 세제 혜택과 소유 주택의 추정 임대가치에 매기는 세금의 완화를 담았다.[21] 1999년 2월 국민투표에서는 반대 58.7%로 부결됐다.[22]
‘모두를 위한’이라는 이름은 유권자 모두를 설득하지 못했다. 투표 뒤 실시한 VOX 조사에서 투표자 응답자의 66%는 이 발안이 기존 주택소유자를 위한 감세라는 반론에 동의했고, 67%는 저소득층보다 고소득층에 유리하다는 반론에 동의했다.[23] 반대 진영에는 임차인단체와 노조 외에, 연방 재정 건전화에 차질이 생길 것을 우려한 중도·우파 정치인도 있었다. 자유민주당(FDP) 대표대회는 근소하게 반대를 택했지만 칸톤당 16곳은 다른 입장을 냈다.[24]
2002년 포르투갈 사회당과 청년사회당의 기관지 표지에는 Queremos a nossa casa!(“우리는 우리 집을 원한다!”)가 적힌 현수막 사진이 실렸다. 청년이 집을 사는 데 쓰던 우대대출의 복원을 요구하는 운동이었다. 표지 기사는 comprar casa própria ... o sonho de uma vida, 곧 자가주택 구입을 “일생의 꿈”이라고 표현했다. 소득이 낮은 청년에게 대출 조건이 구입 가능성을 좌우한다는 주장을 담은 문구였다.[25]
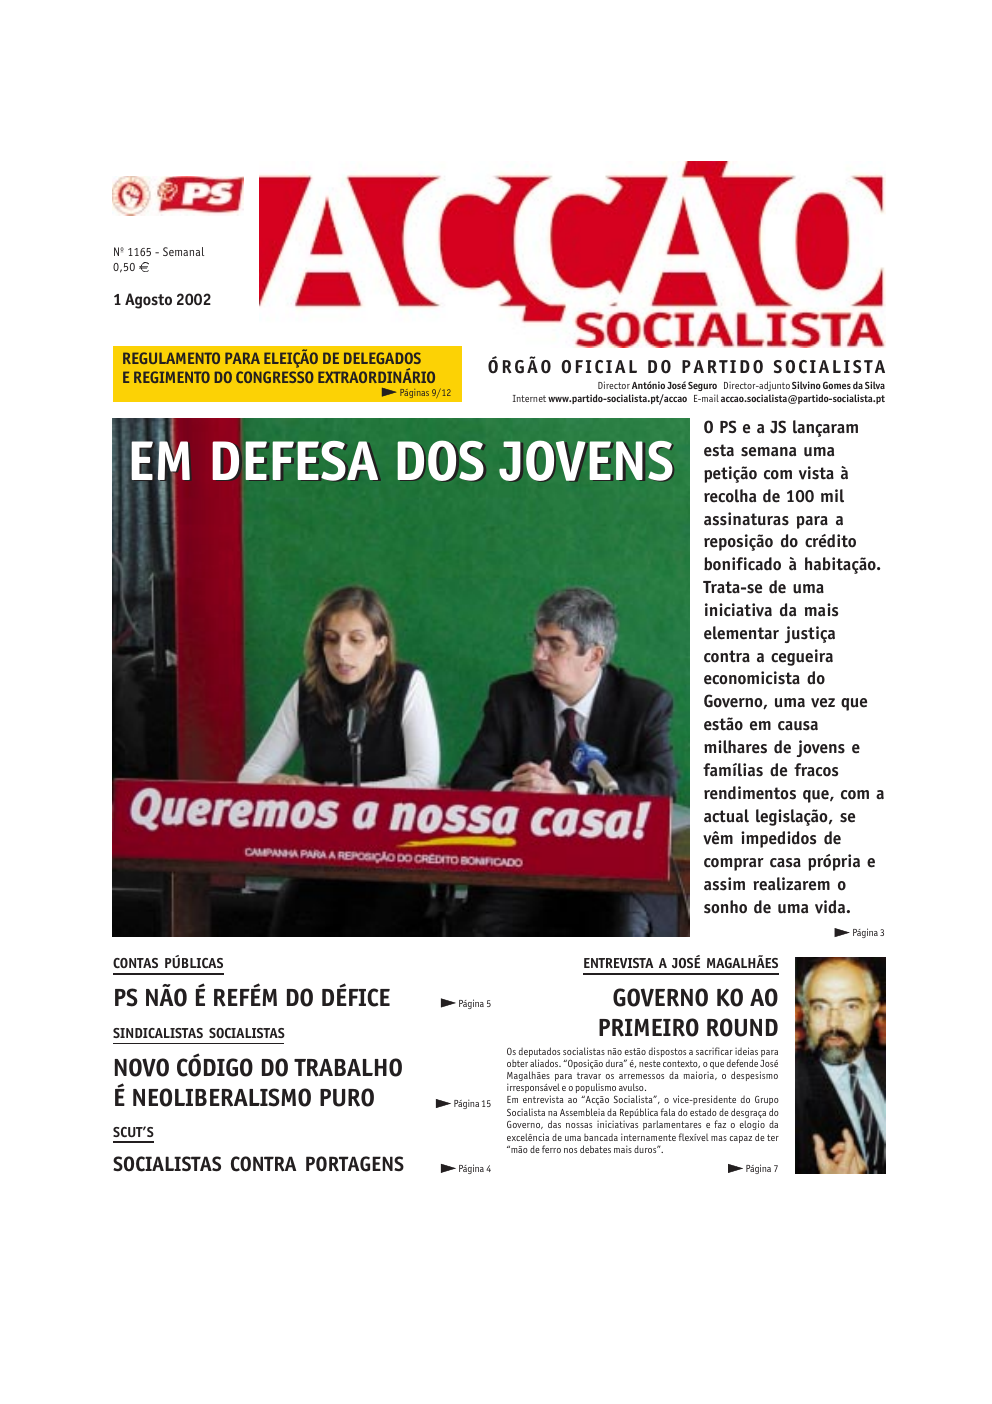
Acção Socialista 1165호(2002년 8월 1일) 표지. 현수막의 Queremos a nossa casa!는 청년 우대 주택대출 복원 캠페인 문구다. 사회당 공개 원판 1쪽을 이미지로 변환했다.2005년 영국 노동당 정부는 HomeBuy: Expanding the Opportunity to Own(“소유 기회 확대”)을 내걸었다. 집값 전체를 혼자 감당하기 어려운 가구가 집의 지분 일부를 사는 방식과 더 낮은 비용으로 소유에 진입하는 방안을 묶은 정책이었다. 앞선 보수당의 공영주택 매각과 수단은 달랐지만, ‘더 많은 사람이 집을 소유해야 한다’는 목표는 이어졌다.[26]
2007년 프랑스 대통령 니콜라 사르코지는 faire de la France une France de propriétaires(“프랑스를 소유자의 나라로 만들자”)고 말했다. 그에게 집은 ‘첫 번째 안전’이었다. 그는 주택대출 이자를 낸 사람의 세금을 덜어 주고, 대출 기회를 넓히고, 사회주택 세입자가 살던 집을 사게 하겠다고 했다.[27] 이후 금융위기 속에서 그의 약속은 지켜지기 어려웠다. 헌법위원회는 이자 세액공제의 소급 적용을 위헌으로 판결하여 정책의 변경이 불가피하였다.[28][29] 대출 문턱을 낮추자는 제안에는 ‘프랑스에도 서브프라임 대부업자가 생길까?’라는 우려가 나왔다.[30] 2008년 금융위기 뒤 정부는 팔리지 않은 민간 분양주택 3만 호의 매입 계획을 추진했다. 프랑스 상원에 따르면 2009년 8월까지 이 계획으로 사회주택 2만3000호 이상에 자금이 배정됐다.[31] 사회주택 재고는 2009년 1.2% 증가했다.[32]
이자에 세금 혜택을 주면 누가 혜택을 얻을까. OECD는 주택대출 이자공제가 기존 소유자와 고소득층에 더 많이 돌아갈 수 있으며, 전체 자가율을 높였다는 증거는 약하다고 정리했다. 덴마크에서 이 공제를 줄인 일을 분석한 연구자들은 집을 살지 말지와 어떤 집을 사고 얼마를 빌릴지를 나누어 살폈다. 중·고소득층이 집을 소유할 확률에는 뚜렷한 변화가 나타나지 않았다. 반면 이 집단이 선택한 집의 크기·가격과 대출 규모는 줄었다. 연구자들의 평가에 따르면, 이 세제는 해당 집단의 소유 여부보다 구매 규모에 더 영향을 미쳤을 가능성이 있다.[33]
2010~2020년대: 높은 계약금 앞에서 다시 부르는 ‘꿈’
2013년 영국 보수당·자유민주당 연립정부는 Help to Buy(“집 구입 지원”)를 앞세웠다. 금융위기 뒤 집을 사려는 사람에게 필요한 초기 목돈이 커졌고 건설도 위축됐다는 것이 정부 설명이었다. 정책은 두 갈래였다. 지분대출에서는 정부가 신축주택 가격의 일부를 빌려줘 구매자가 마련할 목돈을 줄였다. 대출보증에서는 정부가 은행 대출의 일부 위험을 떠안아 신축·기존 주택 구매에 대출이 나오도록 했다. 첫 구매자뿐 아니라 집을 옮기는 기존 소유자도 일부 대상이었다.[34]
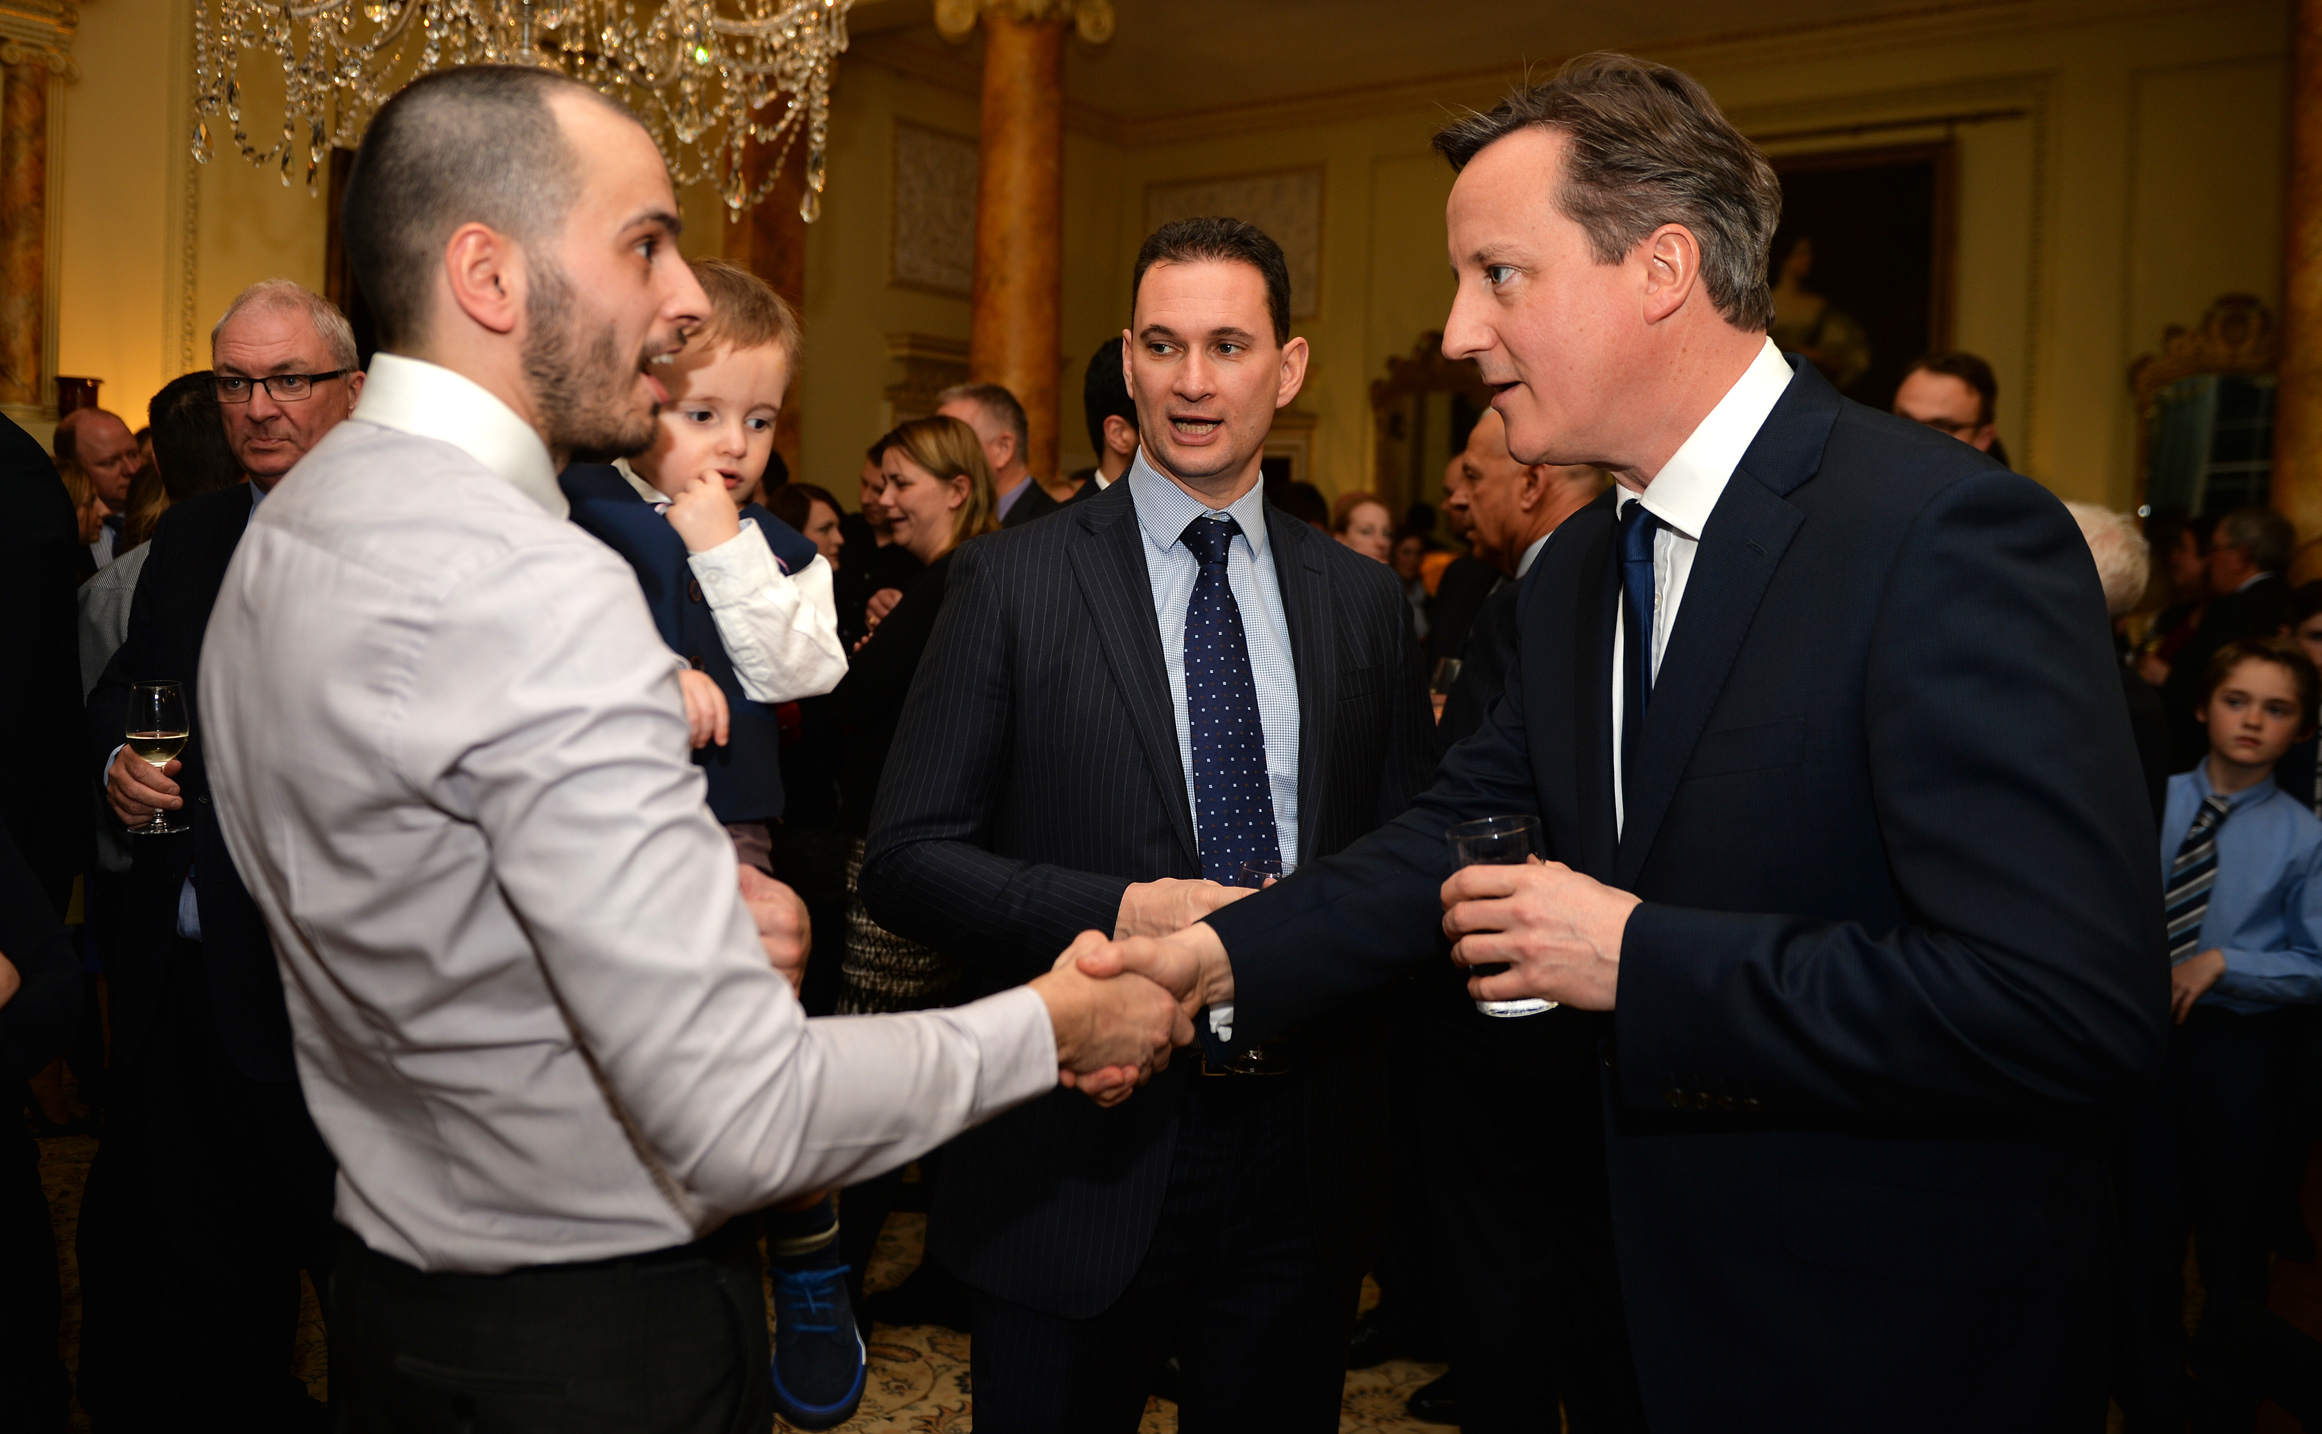
Help to Buy 기념 행사. 사진: Number 10, Wikimedia Commons, CC BY 2.0. 원본 사진을 자르거나 변형하지 않았다.정책 평가에서도 지역에 따라 다른 결과가 나왔다. 카로치·힐버·위(2024)는 토지가격 등 건설원가가 높은 런던에서는 주택 가격은 오른 반면 신규 건설은 확인하지 못했다. 반면 공급을 늘리기 쉬운 잉글랜드·웨일스 접경에서는 가격 상승 없이 건설이 늘었다고 보고했다. 영국 정부가 의뢰한 2026년 평가는 2013~2023년 신규주택의 약 15%를 이 제도와 연결했다. 영국 재정연구소 IFS의 가계별 모의분석은 집을 살 때 자금 제약을 덜어 주는 혜택이 대체로 더 높은 소득층에 컸다고 평가했다.[35][36]
금융권의 주택 구매 권유는 실거주와 투자를 한꺼번에 겨냥한다. 이탈리아 저축은행의 2016년 광고 제목은 I tuoi sogni possono diventare realtà(“당신의 꿈은 현실이 될 수 있다”)다. 그 아래에는 Come prima casa o come investimento(“첫 집으로 또는 투자용으로”)가 놓였다. 집을 처음 사는 고객과 부동산에 투자하려는 고객 모두를 주택대출의 대상으로 삼았다.[37]
대출의 문턱을 낮춘다는 약속은 다른 나라에서도 이어졌다. 그리스의 청년 첫 집 대출 이름은 Σπίτι μου(“나의 집”)다. 2023년 폴란드 정부는 금리 보조 대출을 알리며 własne mieszkanie jest na wyciągnięcie ręki(“내 집이 손에 닿는 곳에”)라고 썼다. 2025년 헝가리 정부의 첫 집 대출 법령에는 többé nem csak álom az első saját otthon(“첫 내 집은 더는 꿈만은 아니다”)이라는 문장이 들어갔다.[38][39][40]
2024년 아일랜드 신페인당의 주택계획 제목 A Home of Your Own(“나만의 집”)도 소유를 떠올리게 한다. 당은 일하는 사람이 다시 자가를 살 수 있게 하겠다고 썼다. 물론 좌파 성향의 정당답게 계획에는 공공·민간 임대주택에 대한 내용도 담고 있다.[41]
집을 사는 이유로 ‘자유’를 내세우는 정당도 있었다. 2023년 독일 기독민주연합(CDU)의 토론회 제목은 Wohneigentum für alle – vom Land der Mieter zum Land der Eigentümer(“모두의 자가소유—세입자의 나라에서 소유자의 나라로”)였다. 2025년 네덜란드 자유민주국민당(VVD)은 De sleutel van jouw eigen koopwoning is de sleutel tot vrijheid(“내 집 열쇠는 자유의 열쇠”)라고 썼다. 같은 해 덴마크 자유동맹은 정책 제목에 Herre i eget hus(“자기 집의 주인”), 부제에 Ejerskab, tryghed og frihed(“소유·안정·자유”)를 붙였다.[42][43][44]
되풀이되는 설득: 임대료, 안전, 꿈, 자유
19세기 광고는 적은 돈을 정기적으로 모으라고 했고, 전후 정당은 집을 짓고 재산을 넓게 나누자고 했다. 뒤이어 공영주택 매수권과 주택 지분을 나누어 사는 방식, 최근에는 계약금과 금리 지원이 등장했다. 수단은 달라져도 아래 세 가지 설득은 되풀이된다.
“월세를 내고도 남는 게 없다.” 1882년의 Why pay rent?는 2024년 벨기에 정치인의 “매달 돈을 쓰지만 남는 자산은 없다”와 닮았다. 게시일을 확인하지 못한 체코 은행의 Proč platit nájem a stále nemít nic vlastního?(“왜 임대료를 내고도 내 것이 없나?”), 오스트리아 은행의 Eigentum-statt-Miete-Check(“임대료 대신 소유 계산”)도 임대료와 매입비용을 맞세운다.[1][2][45][46]
“집이 있으면 안전하고 자유롭다.” 스켈턴의 ‘재산 소유 민주주의’는 재산이 시민의 경제적 지위를 지탱한다는 주장이었다. 사르코지는 집을 ‘첫 번째 안전’이라 불렀고, 네덜란드 VVD는 집 열쇠를 자유의 열쇠에 비유했다. 노르웨이 보수당의 Selveierdemokratiet(“소유자 민주주의”), 스웨덴 보수당 지역조직의 “자가는 큰 자유와 결부된다”도 이 계열이다.[7][27][43][47][48]
“꿈이자 투자다.” 1920년 미국의 ‘안전한 투자’, 2002년 포르투갈의 ‘일생의 꿈’, 2016년 이탈리아 은행의 ‘첫 집 또는 투자용’, 2025년 헝가리 정부의 ‘꿈만은 아니다’가 겹친다. 핀란드 은행은 속담 Oma koti kullan kallis(“내 집은 금보다 소중하다”)를 빌리고, 슬로바키아 은행은 자가주택 투자를 ‘좋은 선택’이라고 부른다. 앞의 말은 주거의 소중함을, 뒤의 말은 자산의 수익을 암시한다.[6][25][40][37][49][50]
슬로건과 선전 문구는 비용을 두 가지로 나누어 선명한 대비효과를 노린다. 임대료인가, 매입자금대출인가. 그러나 집을 사면 이자·세금·수선비도 들고 집값도 변한다. 임차인이 누리던 비교적 자유로운 거주이전도 조금(때로는 매우 많이) 제한된다. 경제적으로 여유가 없는 소유자들은 대출이 덕지덕지 붙은 집을 팔아야 거주이전이 가능하다. 공영주택을 매각하면 저렴한 주택이 필요한 누군가는 집을 얻지 못한다. 이 항목들은 단순한 비교나 대비만으로 나누어 설명하기 어렵다.
유럽의 통계를 살필 때는 ‘소유’의 뜻부터 한 번 더 확인해야 한다. 유럽의 일부 자가거주 통계는 집의 지분을 사고 그 집에서 배타적으로 살 권리를 얻은 주택협동조합 가구를 포함한다. 즉, 등기부에 내 이름을 소유자로 올리는 것만 안정적 거주를 보장하는 것은 아니다. 거주 안정성이란 측면에서 보면 직접 소유자가 되는 것과 다를바 없는 다양한 권리가 존재한다. 소유를 강조하는 이면에는 누군가의 이익이나 정치적 셈법이 숨어 있을 수 있다.[51]
집의 공급과 빚의 잔액은 같은 속도로 움직였나
다음 첫 그림에는 유럽 9개국이 한 해에 완공한 새 주택 수를 인구 1만 명당으로 바꿔 표시했다. 여기에 연말의 전체 가계대출 잔액과 별도 자료의 주거용 대출 잔액을 겹쳤다. 전체 가계대출에는 주거용 외의 대출도 들어간다. 다만 두 대출 통계는 출처와 집계 범위가 달라 한쪽에서 다른 쪽을 빼서 ‘비주거용 대출’을 바로 계산할 수는 없다는 점을 유의해야 한다. 준공은 그해의 새 물량이고, 대출잔액은 여러 해에 걸쳐 빌리고 갚은 결과다.[52]
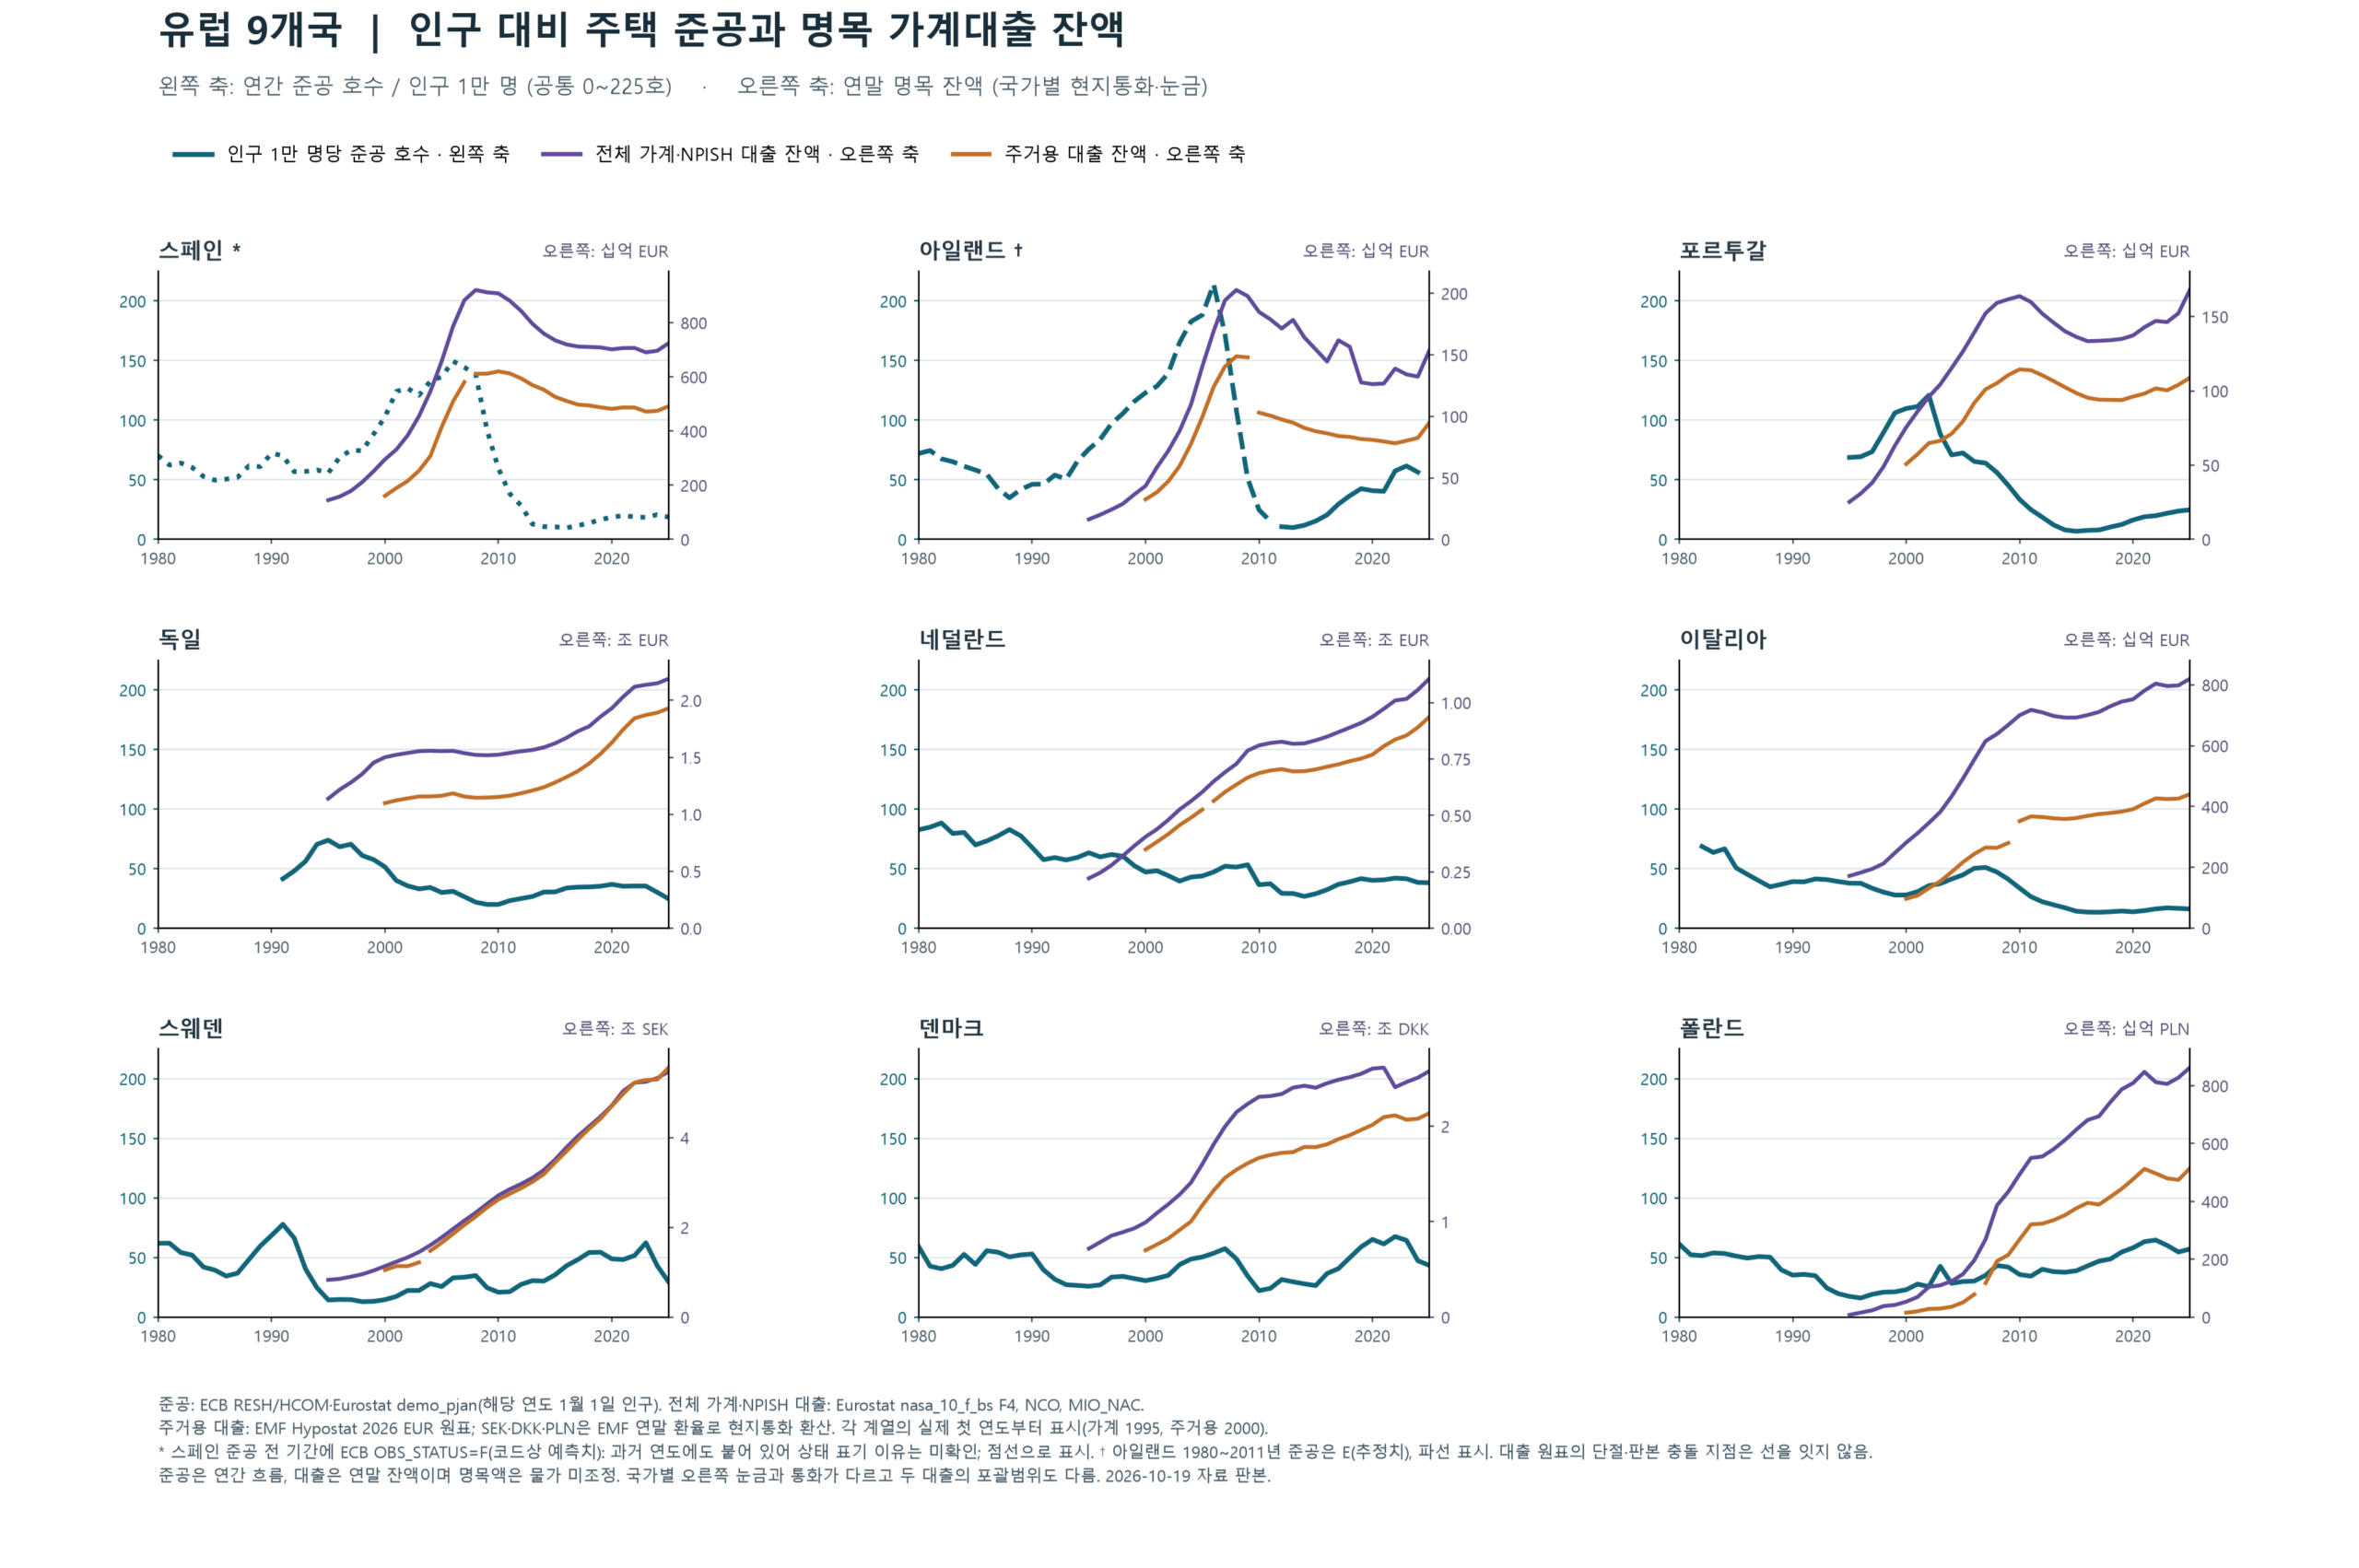
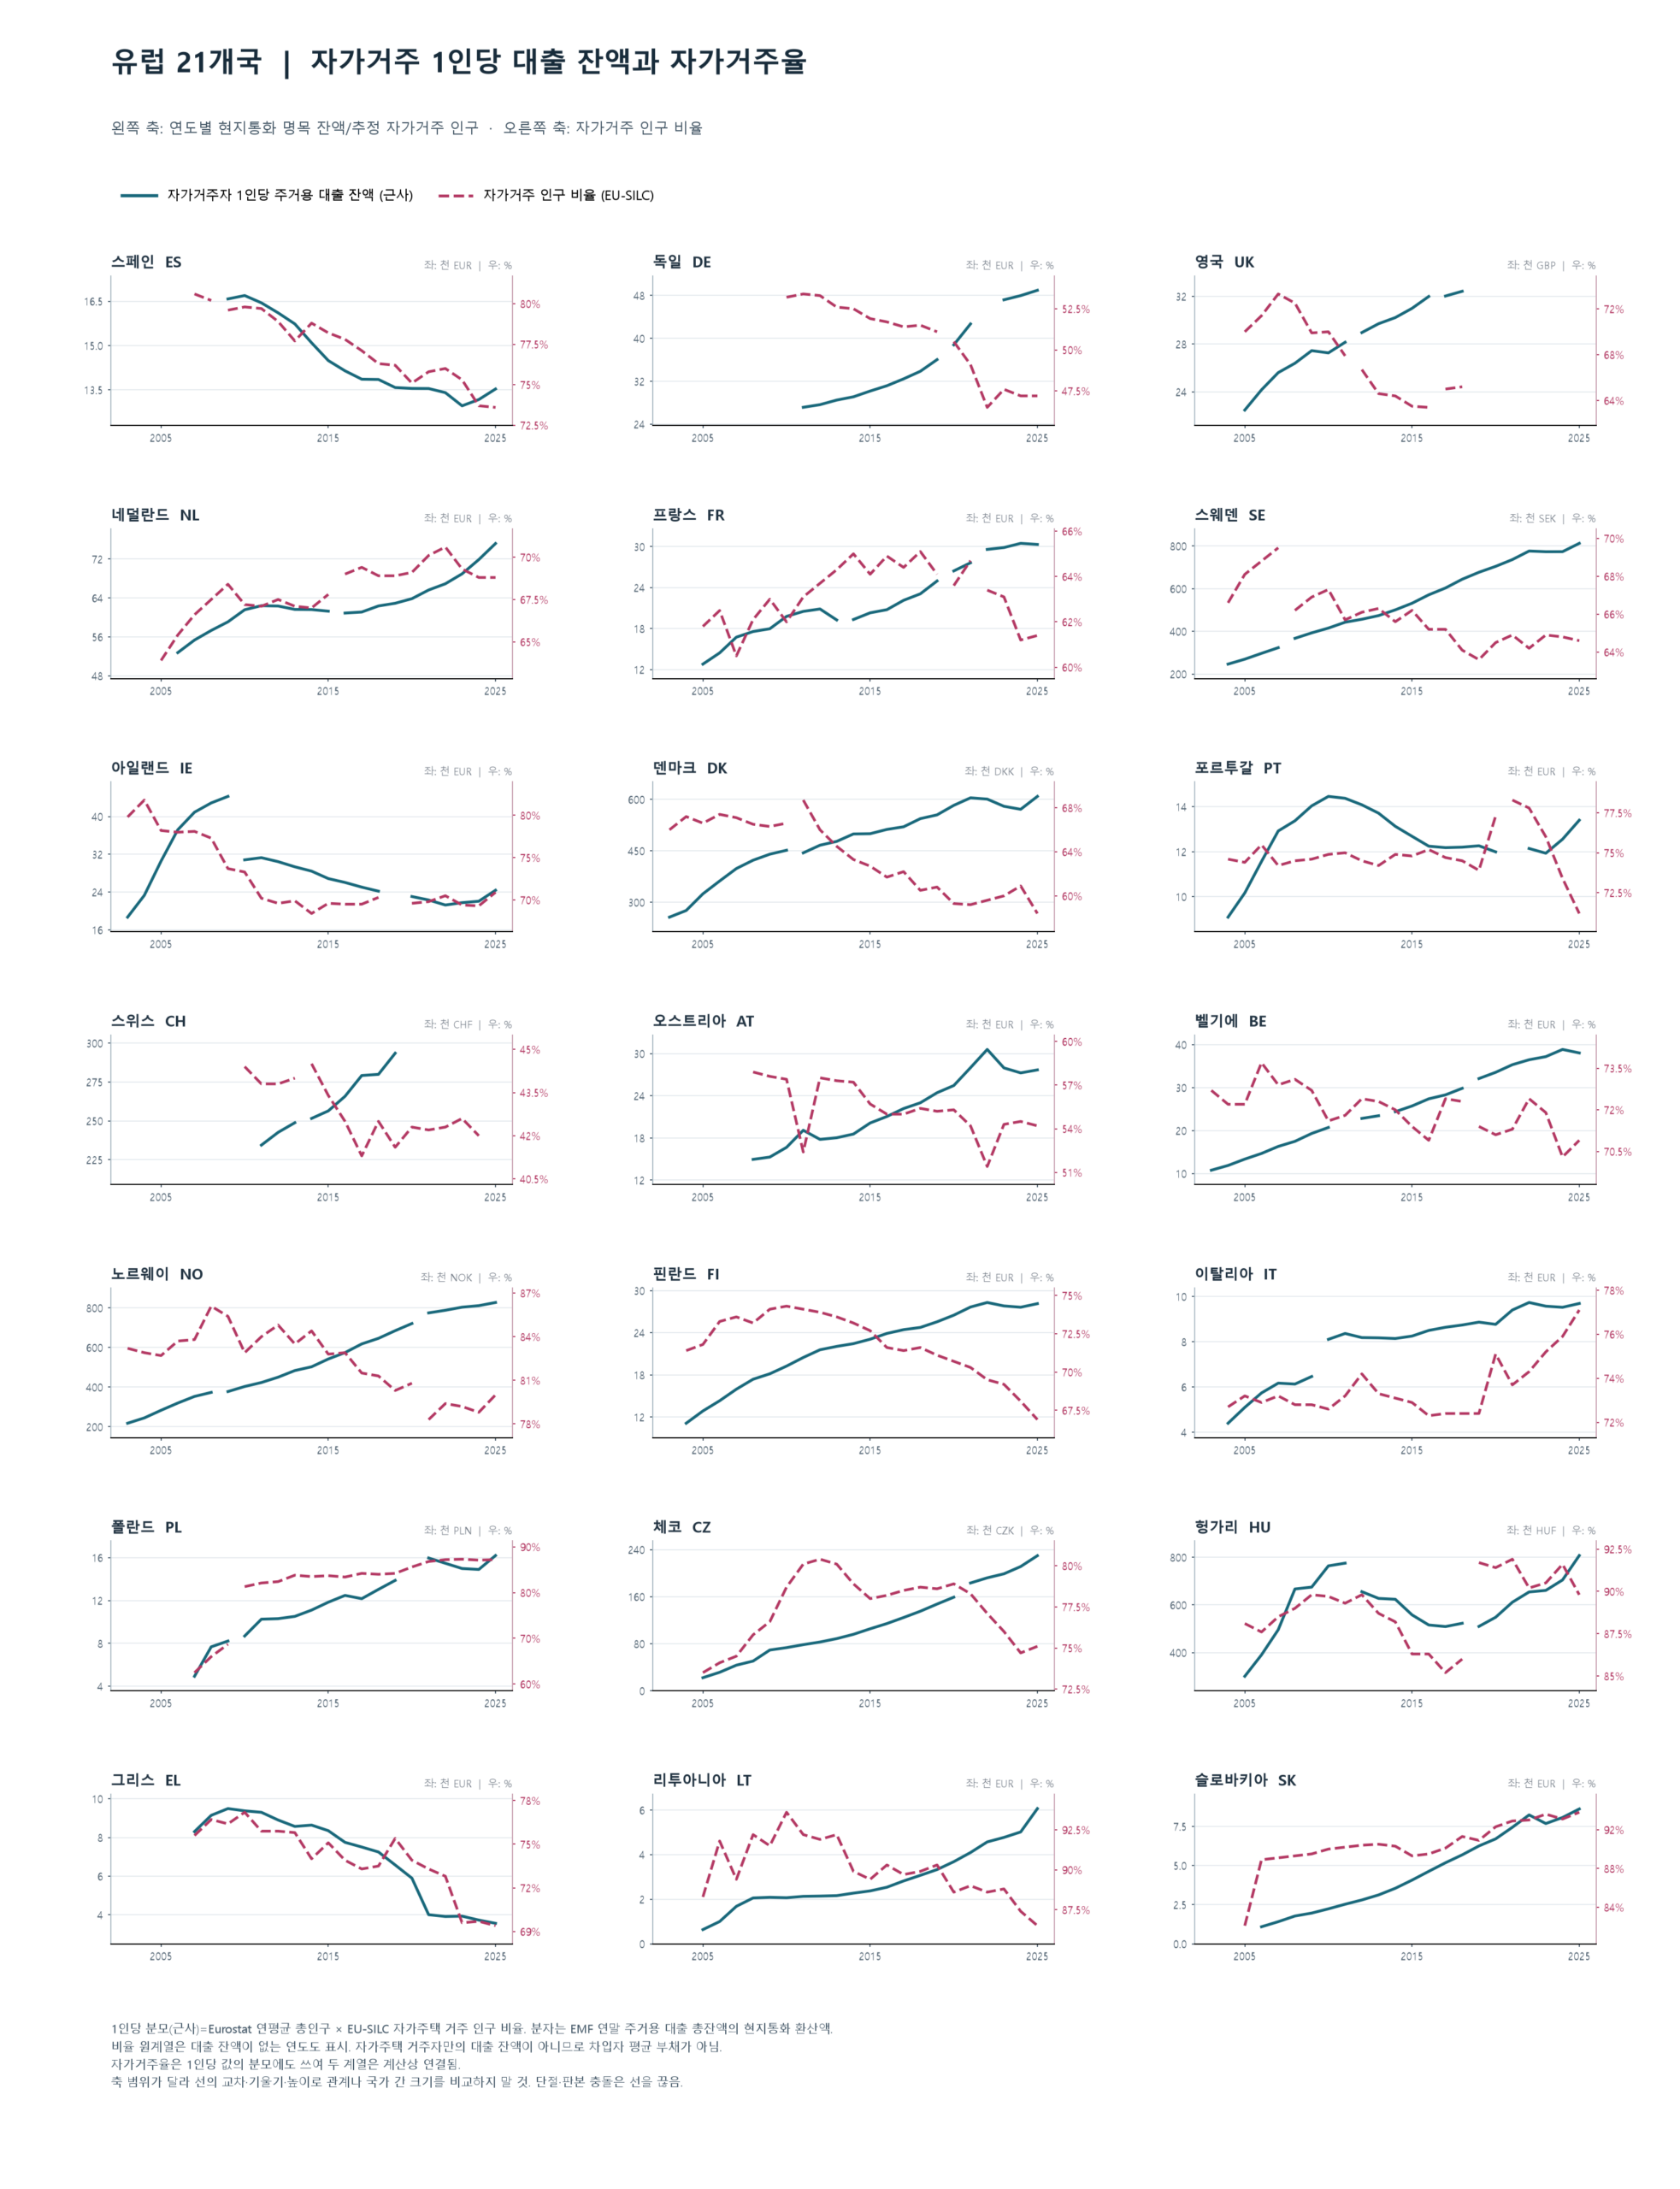
덴마크의 2007~2015년에는 인구 1만 명당 새집 준공이 약 57.5호에서 26.5호로 줄었다. 그런데 명목 가계대출의 연말 잔액은 약 1조 9,967억 크로네에서 2조 4,042억 크로네로 늘었다. 같은 기간 자가주택에 사는 사람의 비율은 **67.1%에서 62.7%**로 낮아졌고, 2025년에는 **58.4%**였다. 집을 새로 완공하는 속도는 낮아지고 빚의 잔액은 커지는 동안 자가거주 비중은 줄었다. 대출 부담이 자가거주 감소와 연결됐을까? 의심해볼 사례다.[52][53]
독일에서도 2015~2025년 인구 1만 명당 준공은 약 30.5호에서 24.7호로 줄었다. 명목 가계대출 잔액은 약 1조 6,230억 유로에서 2조 1,890억 유로로 늘었고, 자가거주 비율은 **51.9%에서 47.2%**로 낮아졌다.[52][53]
폴란드에서는 세 지표가 함께 올랐다. 같은 기간 준공은 인구 1만 명당 38.9호에서 57.1호, 가계대출 잔액은 약 6,485억 즈워티(약 1,544억 유로. 1유로당 4.2즈워티 적용. 이하 동일)에서 8,626억 즈워티(약 2,054억 유로), 자가거주 비율은 **83.7%에서 87.2%**로 증가했다. 주거용 대출 잔액도 약 **3,765억 즈워티(약 896억 유로)에서 5,143억 즈워티(약 1,224억 유로)**로 커졌다. 새집 공급은 자가를 구입한 가계의 빚으로 작동한다는 생각을 하게 하는 사례다.[52][53]
아일랜드는 또 다르다. 금융위기 전인 2007년 인구 1만 명당 준공은 172.1호, 2013년에는 9.9호였고, 이 기간 명목 가계대출 잔액도 약 1,943억 유로에서 1,784억 유로로 줄었다. 아래의 그림을 보면 자가 거주 인구가 급격하게 줄었다. 많은 사람들이 빚을 감당하지 못하고 집을 잃었다는 것을 짐작케 한다.[52]
두 번째 그림은 주거용 대출의 연말 잔액 ÷ 자가주택에 사는 인구 추정치다. 대출받은 사람 한 명의 평균 빚이나 집 한 채당 빚은 아니다. 자가주택에 사는 아이와 대출이 없는 가족도 분모에 들어간다. 이 값은 자가거주 인구 규모에 견준 주거용 신용의 크기를 읽기 위한 환산치다. 흥미로운 점은 자가 거주 인구가 줄어듦에도 1인당 주거용 대출잔액은 오히려 오르는 경우다. 독일 사례를 보면 2015년 약 3만 유로에서 2025년 약 4만 9천 유로로 커지는 동안 자가거주 인구 비율이 크게 낮아졌다. 어떤 경우엔 주택을 잃었음에도 빚을 모두 청산하지 못한다거나 집을 유지하기 위해서 대출을 더 늘려야 한다는 것을 의심케 한다.[53]
19세기 광고는 임대료를 납입금으로 돌리면 내 집이 남는다고 말했다. 그러나 대출잔액도 남는다. 여러 사례에서 새집의 준공 양은 대출잔액의 증가와 함께 한다. 한번 쌓인 대출잔액은 자가주택에 사는 사람의 비율이 줄어도 같이 줄기는 커녕 늘어가기만 하는 국가도 있다. 책임있는 정치인이라면 집주인이 되라는 설레는 꿈을 팔기 전에 대출부담, 집값·소득·임대 대안을 더 살펴봐야 할 이유다.
주석과 자료
- Julia Jones, Herbert Allingham: A Common Writer, 학위논문, 발행연도 미확인, PDF 46·53쪽. 원출처 표기 The Starr-Bowkett Journal and Building Society News, 1882-01-02. 광고 원판 미확인. 2026-10-22 확인. 인용 연구 PDF.
- Vooruit 하셀트, 「Innovatief Hasselts woonmodel maakt koopmarkt toegankelijk voor lagere inkomens」, 2024-02-27. 2026-10-22 확인. 당 발표 원문.
- Richmond Dispatch, 1889-08-14, People’s Building, Loan and Trust Company 광고. 2026-10-19 확인. 미 의회도서관 신문 원판.
- Rutgers University Libraries, 「Why Not Own Your Own Home?」, 1891년 Central Railroad of New Jersey 소책자 소장 설명. 2026-10-19 확인. 디지털 전시.
- U.S. National Archives, 노동부
Own Your Own Home기록, 1917~1919; Real Estate Record, 1919-03-22. 2026-10-19 확인. 기록목록 · 업계지 원판. - Bismarck Tribune, 1920-03-20, 5쪽 공동광고. 2026-10-19 확인. 신문 원판.
- Noel Skelton, 「Constructive Conservatism」, The Spectator, 1923-05-12 및 05-19. 2026-10-22 확인. 1차 기고 · 후속 기고.
- Conservative Party, 1951년 영국 총선 강령 재현본. 2026-10-19 확인. 강령 재현.
- ABC, 1959-05-02, 41~42쪽, José Luis de Arrese 발언. Juan March 재단 보존 원판. 2026-10-19 확인. 신문 원판.
- Liberal Party, 1964년 영국 총선 강령, 「Homes for All」·「More Home Ownership」. 2026-10-22 확인. 강령 온라인 전사. 인쇄 원판은 별도 대조하지 않았다.
- Conservative Party, 1964년 영국 총선 강령, 「Increasing Home Ownership」·「Co-ownership and Cost Renting」. 2026-10-22 확인. 강령 온라인 전사 · British Manifesto Archive 서지. 공동소유형의 실제 권리 구조는 강령만으로 판정하지 않았다.
- Labour Party, 1966년 영국 총선 강령, 「The new Home Ownership Plan」. 2026-10-22 확인. 강령 온라인 전사. 인쇄 원판은 별도 대조하지 않았다.
- Conservative Party, 1970년 영국 총선 강령, 「Homes for All」. 2026-10-22 확인. 강령 온라인 전사 · British Manifesto Archive 서지. 1970년 제안은 1979년 법적 매수권 공약과 구분한다.
- Margaret Thatcher, 「Circular letter to Conservative candidates」, 1974-09-23, ‘Sale of council houses’ 항목. 2026-10-22 확인. Margaret Thatcher Foundation 보존 전사. 편지 속 1947~1974년 비교는 홍보용 가상 사례다.
- Élysée, Valéry Giscard d’Estaing, 오를레앙 주택정책 연설, 1977-07-18. 2026-10-22 확인. 엘리제궁 연설 기록. 소유 확대 목표와 임대 선택권을 함께 밝혔다.
- Conservative Party, 1979년 영국 총선 강령; UK Parliament, Housing Act 1980. 2026-10-19 확인. 강령 · 법률.
- UK Ministry of Housing, Communities and Local Government, 「Right to Buy sales and replacements, England, 2025 to 2026」, 2026-08-06; UK Government, 「A review of the increased Right to Buy discounts introduced in 2012」, 2024. 2026-10-22 확인. 연간 통계 · 정부 검토.
- U.S. Department of Housing and Urban Development, National Homeownership Strategy, 1995-05-02. 2026-10-22 확인. 전략 스캔.
- George W. Bush, 주택 소유에 관한 연설, 2002-10-15. 2026-10-22 확인. 백악관 원문.
- Alphonso Jackson, 백악관 공개 대담, 2007-09-06. 2026-10-22 확인. 백악관 원문.
- Schweizerische Bundesversammlung, 「Bundesbeschluss über die Volksinitiative «Wohneigentum für alle»」, 1998-10-09, 발안문 제1조. 2026-10-22 확인. 연방 관보 수록 원문.
- Schweizerischer Bundesrat, 「Bundesratsbeschluss über das Ergebnis der Volksabstimmung vom 7. Februar 1999」, 1999-03-23, 제2조. 2026-10-22 확인. 결과 확정 원문.
- Kurt Bisang, Analyse der eidgenössischen Abstimmungen vom 7. Februar 1999, VOX Nr. 66, 1999, 표 2.6 및 요약. 2026-10-22 확인. 투표 후 조사 원문.
- Manuel Graf, 「Mehrheit empfindet Hauseigentümer-Initiative als Steuergeschenk für Wohlhabende」, 2010, Handbuch der eidgenössischen Volksabstimmungen 1848–2007, 572~574쪽. 2026-10-22 확인. Swissvotes 재수록 해설.
- Acção Socialista, 1165호, 2002-08-01, 1·3쪽. 2026-10-19 확인. 기관지 PDF.
- UK Parliament, 「HomeBuy: Expanding the Opportunity to Own」 관련 정부 답변, 2005-06-28. 2026-10-19 확인. 의회 원문.
- Élysée, Nicolas Sarkozy 주거정책 연설, 2007-12-11. 2026-10-22 확인. 연설 원문.
- Conseil constitutionnel, 「Décision n° 2007-555 DC」, 2007-08-16, 제5조의 기존 대출 소급 적용 부분에 관한 판단; AFP/WMC, 「Intérêts d’emprunts : le gouvernement “double la mise” la première année」, 2007-08-25. 2026-10-22 확인. 헌법위원회 결정 · 후속 조정 보도.
- 프랑스 「2011년 재정법」 제90조, 2010-12-29, 이자 세액공제의 적용을 2011-01-01 이전에 제안된 대출로 제한; MoneyVox, 공제의 2007~2010년 시행 연혁. 2026-10-22 확인. 법률 원문 · 제도 연혁.
- ANIL, 「Bientôt des “subprime lenders” en France ?」, Habitat Actualité, 2007-07. 당시 대출 확대안에 관한 질문과 기존 안전장치 설명이며, 프랑스에서 미국식 서브프라임이 실제 확산했다는 자료는 아니다. 2026-10-22 확인. ANIL 원문.
- Sénat, 「Projet de loi de finances rectificative pour 2009」 보고서, 제27조 해설, 2009-12. 2008년 10월 시작한 3만 호 매입 계획과 2009-08-31 현재 사회임대주택 2만3000호 초과 자금 조달을 구분해 기록. 2026-10-22 확인. 상원 보고서.
- Service de l’observation et des statistiques, 「Le parc locatif social au 1er janvier 2010」, Chiffres & statistiques 184호, 2011-01, 1쪽. 2009년 사회임대주택 재고 증가율 1.2%; 통계 범위에서 마르티니크·기아나는 제외된다. 3만 호 매입 계획의 효과를 별도로 추정한 수치는 아니다. 2026-10-22 확인. 정부 통계 원문.
- OECD, Housing Taxation in OECD Countries, 2022; Jonathan Gruber·Amund Jensen·Henrik Kleven, 덴마크 주택담보 이자공제 연구, American Economic Journal: Economic Policy, 2021. 2026-10-22 확인. OECD 검토 · 논문.
- HM Treasury, Budget 2013 및 2013-10-08 대출보증 개시 발표. 2026-10-22 확인. 2013년 예산 · 정부 발표.
- Felipe Carozzi·Christian Hilber·Xiaolun Yu, 영국
Help to Buy지역 비교 연구, 2024; UK Government, Evaluation of the Help to Buy Scheme: Evaluation Findings Report, 2026-09. 2026-10-22 확인. 연구 요약 · 정부 의뢰 평가. - Institute for Fiscal Studies, 「Who benefits from Help to Buy schemes?」, 2026-04-15. 구매 가능 가격·매물 비중을 분석한 모의 결과. 2026-10-22 확인. IFS 분석.
- Cassa di Risparmio di Bolzano, 은행 잡지 광고, 2016-07, 6쪽. 2026-10-19 확인. 광고 원판.
- 그리스 공공고용청,
Σπίτι μου프로그램 안내 및 2022년 법률. 2026-10-19 확인. 프로그램 · 법률. - 폴란드 총리실,
Bezpieczny kredyt 2%정부 홍보문, 2023-12. 2026-10-19 확인. 정부 원문. - 헝가리 법령집, 정부령 227/2025, 2025-07-31 제정. 2026-10-19 확인. 법령 원문.
- Sinn Féin, A Home of Your Own, 2024년 주택계획. 2026-10-22 확인. 계획 · 비전.
- CDU, 2024년 이행보고, 12~13쪽. 2026-10-19 확인. 당 문서.
- VVD, 2025년 선거 공약 설명 및 공약 PDF. 2026-10-19 확인. 당 설명 · 공약.
- Liberal Alliance, 「Herre i eget hus」, 2025년 주택정책. 2026-10-22 확인. 당 원문.
- UniCredit Bank Czech Republic, 주택담보대출 상품 페이지. 최초 게시일 미확인, 2026-10-19 확인. 은행 원문.
- VKB,
Eigentum-statt-Miete-Check계산기. 게시일 미확인, 2026-10-19 확인. 은행 원문. - Høyre, 당 원칙 강령, 2019-03-16 채택. 2026-10-19 확인. 노르웨이 보수당 원문.
- Moderaterna Norrbotten, 주택건설 정책 페이지. 게시일 미확인, 2026-10-19 확인. 스웨덴 정당 지역조직 원문.
- Nordea, 주택·저축 안내. 게시일 미확인, 2026-10-19 확인. 핀란드 은행 원문.
- Slovenská sporiteľňa, 주거용 대출 안내. 게시일 미확인, 2026-10-19 확인. 슬로바키아 은행 원문.
- OECD, Affordable Housing Database, HM1.3 「Housing tenures」, 6쪽. 2026-10-22 확인. 정의·국가별 예외.
- ECB
RESH/HCOM주택 준공, Eurostatdemo_pjan인구·nasa_10_f_bs가계·비영리기관 전체 대출, EMF Hypostat 2026 주거용 대출 연말 잔액. 추출·그래프 작성 2026-10-19. 각국 통화 명목금액이며 시계열 정의 변경·잠정치·일부 국가의 원자료 충돌이 있다. ECB 준공 · Eurostat 인구 · Eurostat 대출 · EMF 자료. - Eurostat EU-SILC
ilc_lvho02의 자가거주 인구 비율 및 인구자료; EMF Hypostat 2026 주거용 대출 잔액. 추출·그래프 작성 2026-10-19. 자가거주 인구는 총인구와 조사 비율을 곱한 추정치이며 대출자 수가 아니다. Eurostat 원표 · EMF 자료.
검색으로 확보한 광고 문구와 슬로건 전체 목록
아래에는 광고의 판매 문장뿐 아니라 정당의 정책 제목, 정부의 사업명, 정치인의 발언도 발신자와 형식을 밝혀 함께 실었다. 연도는 확인된 발행·발언·제도 시점이며 문구의 최초 사용 연도가 아니다. 게시일이 없는 웹 문구는 맨 아래에 모았다. 1882년 영국 광고는 후대 연구의 인용만 확인됐고, 1932년 미국 대통령 메시지는 정확한 짧은 구호 대신 발언의 요지를 적었다. 유럽중앙은행 설문의 “동네 집 구입은 좋은 투자”는 응답자를 위한 조사 문항이므로 권유 문구 목록에는 넣지 않았다.
| 시기·국가와 발신자 | 확인된 문구와 번역 | 형식·원문·확인 범위 |
|---|---|---|
| 1882 영국 · Starr–Bowkett 주택금융조합 | Why pay rent? — “왜 임대료를 내나?”; 소액 주간 납입으로 “자기 집주인”이 되라는 모집 표현 |
조합 모집 광고. 후대 연구 46·53쪽가 1882-01-02호를 인용한다. 광고 원판 미확인; 조합 가입은 소유 취득이 아니다. |
| 1889 미국 · People’s Building, Loan and Trust Company | Why pay rent — “왜 임대료를 내나” |
주택금융 신문 광고. Richmond Dispatch, 1889-08-14. |
| 1891 미국 · Central Railroad of New Jersey | Why Not Own Your Own Home? — “왜 자기 집을 갖지 않나?” |
철도회사의 교외주택 소책자 제목. Rutgers 도서관 소장 설명. |
| 1909 미국 · Kelley Real Estate and Investment | Sale A Home; $500 cash—monthly payments — “주택 판매”; “현금 500달러·월별 납입” |
주택 판매 광고. 위에 실린 원판 이미지와 University of Washington 소장 설명. 보고서의 역사 표를 보완한 이미지 사례. |
| 1917~1919 미국 · 노동부·부동산·건설업계 | Own Your Own Home — “자기 집을 소유하자” |
전국 홍보운동의 이름. 미 국립문서기록관리청 기록목록과 1919년 업계지. |
| 1920 미국 · Bismarck Realty Company 등 공동광고 | safe investment — “안전한 투자”; 임대료 영수증 대신 자산을 남긴다는 주장 |
부동산회사·주택금융조합·목재상 등의 공동광고. Bismarck Tribune, 1920-03-20, 5쪽. ‘안전’은 광고주의 표현이다. |
| 1923 영국 · 보수당 의원 Noel Skelton | property-owning democracy — “재산 소유 민주주의” |
정치 기고의 개념. The Spectator, 1923-05-12. 원래는 집 이외의 재산도 포함했다. |
| 1932 미국 · 대통령 Herbert Hoover | 자기 집을 가족의 희망이자 “미국의 이상”으로 표현 | Ladies’ Home Journal 메시지의 요지이며 이 칸은 원문 전체의 직접 인용이 아니다. 대통령 문서, 1932-05-13. |
| 1951 영국 · 보수당 | the more people who own their homes the better — “집을 소유하는 사람이 많을수록 좋다” |
총선 강령 문장. 1951년 강령 재현본. 같은 강령은 임대용 신축도 약속했다. |
| 1959 스페인 · 주택장관 José Luis de Arrese | No queremos una España de proletarios, sino una España de propietarios — “프롤레타리아의 스페인이 아니라 소유자의 스페인을 원한다” |
1959-05-01 발언을 다음 날 게재. ABC, 1959-05-02, 41~42쪽. |
| 1964 영국 · 자유당 | House ownership must be brought within the reach of all — “주택 소유를 누구나 닿을 수 있게” |
총선 강령의 「More Home Ownership」 항목. 강령 온라인 전사; 신축·임대 개선도 함께 제안. |
| 1964 영국 · 보수당 | Increasing Home Ownership — “자가소유 확대” |
총선 강령 소제목. 강령 온라인 전사; 공동소유형·임대형 주택은 별도 항목. |
| 1966 영국 · 노동당 | the new Home Ownership Plan — “새 자가소유 계획” |
총선 강령의 대출 보조금·보증 계획명. 강령 온라인 전사; 정책 제안과 실행 결과는 구분. |
| 1970 영국 · 보수당 | a great increase in home ownership — “자가소유의 큰 확대” |
총선 강령의 목표. 강령 온라인 전사; 자발적 공영주택 매각 권장. |
| 1974 영국 · Margaret Thatcher | Everybody wants to own their home — “누구나 자기 집을 소유하고 싶어 한다” |
후보용 설명 서한의 공영주택 매각 홍보 표현. 1974-09-23 서한; 임차·매수 비교는 가상 사례. |
| 1977 프랑스 · 대통령 Valéry Giscard d’Estaing | propriété populaire — “대중의 소유” |
주택정책 연설의 표현. 엘리제궁 원문, 1977-07-18; 임대 선택권도 명시. |
| 1979 영국 · 보수당 | right to buy — “살 권리” |
공영주택 세입자 매수권 공약·제도명. 1979년 강령; 신규 건설 구호와는 구분된다. |
| 1995 미국 · Clinton 정부 민관연합 | Partners in the American Dream — “미국의 꿈의 동반자” |
전국 자가소유 전략의 민관 연합 표현. HUD 전략 원본 스캔, 1995-05-02. |
| 1999 스위스 · 주택소유자협회 | Wohneigentum für alle — “모두를 위한 자가소유” |
1993년 발의·1999-02-07 투표한 국민발안 명칭. 연방정부 투표 안내; 발안은 부결됐다. |
| 2002 미국 · Bush 대통령 | ownership society — “소유사회” |
주택 소유 격차를 거론한 정치 연설의 표현. 백악관 연설, 2002-10-15. 1995년 캠페인과 발신자가 다르다. |
| 2002 포르투갈 · 사회당·청년사회당 | Queremos a nossa casa! — “우리는 우리 집을 원한다!”; comprar casa própria ... o sonho de uma vida — “자가 구입은 일생의 꿈” |
청년 우대대출 복원 캠페인 현수막과 기관지 기사. Acção Socialista 1165호, 2002-08-01, 1·3쪽. |
| 2005 영국 · 노동당 정부 | HomeBuy: Expanding the Opportunity to Own — “소유 기회 확대” |
공유지분·저비용 소유 정책문서 제목. 의회 정부 답변, 2005-06-28. |
| 2007 프랑스 · 대통령 Nicolas Sarkozy | faire de la France une France de propriétaires — “프랑스를 소유자의 나라로 만들자”; 소유를 “첫 번째 안전”으로 표현 |
주거정책 연설. 엘리제궁 원문, 2007-12-11. |
| 2007 미국 · 주택도시개발장관 Alphonso Jackson | best long-term investment — “최고의 장기 투자”; best single way to accumulate wealth — “부를 쌓는 최선의 단일 경로” |
정부 공개 대담의 주택 소유 홍보 표현. 백악관 대담, 2007-09-06. |
| 2013 영국 · 보수·자유민주 연정 | Help to Buy — “구입 지원”; ‘소유의 꿈’ 실현이라는 홍보 |
정책명과 홍보 표현. 2013년 예산 연설 · 대출보증 개시 발표. |
| 2016 이탈리아 · Cassa di Risparmio di Bolzano | I tuoi sogni possono diventare realtà — “당신의 꿈이 현실로”; Come prima casa o come investimento — “첫 집 또는 투자용” |
주택담보대출 광고. 은행 잡지, 2016-07, 6쪽. |
| 2019 노르웨이 · 보수당 Høyre | Selveierdemokratiet — “소유자 민주주의”; alle skal kunne eie sin egen bolig — “모두 자기 집을 소유할 수 있어야” |
당 원칙 강령 문구. 강령, 2019-03-16 채택. |
| 2021 리투아니아 · Swedbank | Nuosavas būstas – nenugalima ir nekintanti daugelio lietuvių svajonė — “자가주택은 많은 리투아니아인의 꺾이지 않고 변치 않는 꿈” |
은행의 주택금융 안내문. 2021-02-19 원문. |
| 2022~2023 그리스 · 정부·공공고용청 | Σπίτι μου — “나의 집” |
청년 첫 집 대출 프로그램 명칭. 공공고용청 안내 · 2022년 법률. |
| 2023 독일 · CDU·의원단 | Wohneigentum für alle – vom Land der Mieter zum Land der Eigentümer — “모두의 자가소유—세입자의 나라에서 소유자의 나라로” |
정치 토론회 제목. CDU 2024년 이행보고, 12~13쪽. |
| 2023 폴란드 · 당시 총리실 | własne mieszkanie jest na wyciągnięcie ręki — “내 집이 손에 닿는 곳에” |
Bezpieczny kredyt 2% 홍보문. 정부 원문, 2023-12. |
| 2024 벨기에 · 하셀트시 Vooruit 소속 주택 담당자 | Je geef elke maand je geld uit, maar je bouwt niets op — “매달 돈을 쓰지만 남는 자산은 없다” |
첫 구매 지원 제안 중 나온 정치인 발언. 당 발표, 2024-02-27. |
| 2024 아일랜드 · Sinn Féin | A Home of Your Own — “나만의 집”; bring homeownership back within reach of working people — “일하는 사람이 다시 자가를 살 수 있게” |
주택계획 제목·공약. 주택계획 · 비전. 계획의 집에는 임대주택도 포함된다. |
| 2025 헝가리 · 정부 | többé nem csak álom az első saját otthon — “첫 내 집은 더는 꿈만이 아니다” |
Otthon Start 첫 집 대출 정부령 전문의 문장. 227/2025 정부령, 2025-07-31 제정. |
| 2025 네덜란드 · VVD | De sleutel van jouw eigen koopwoning is de sleutel tot vrijheid — “내 집 열쇠는 자유의 열쇠”; een investering in jezelf — “자신에 대한 투자” |
정당의 선거 홍보·공약. 당 설명 · 2025년 공약. |
| 2025 덴마크 · Liberal Alliance | Herre i eget hus — “자기 집의 주인”; Ejerskab, tryghed og frihed — “소유·안정·자유” |
정당의 주택정책 제목·부제. 당 정책 원문. |
| 게시일 미확인 · 핀란드 Nordea | Oma koti kullan kallis — “내 집은 금보다 소중하다”; Omistusasunto ... myös merkittävä sijoitus — “자가주택은 중요한 투자이기도 하다” |
은행의 금융 설명문. 상품 설명 원문. 첫 문장은 속담으로, 은행의 창작 구호는 아니다. |
| 게시일 미확인 · 스웨덴 Moderaterna Norrbotten | Sverige är ett bostadsägarland — “스웨덴은 주택소유자의 나라”; Att äga sitt boende är förenat med stor frihet — “자가는 큰 자유와 결부된다” |
정당 지역조직 정책 페이지. 원문; 전국 당의 단일 슬로건으로 보지 않는다. |
| 게시일 미확인 · 오스트리아 VKB | Eigentum-statt-Miete-Check — “임대료 대신 소유 계산” |
은행의 주택금융 계산기 이름. 계산기 원문. |
| 게시일 미확인 · 체코 UniCredit Bank | Proč platit nájem a stále nemít nic vlastního? — “왜 임대료를 내고도 내 것이 없나?” |
은행의 주택담보대출 상품 문구. 상품 원문. |
| 게시일 미확인 · 슬로바키아 Slovenská sporiteľňa | investícia do vlastného bývania dobrým riešením — “자가주택 투자는 좋은 선택” |
은행의 주택금융 홍보문. 은행 원문. 2024년 2분기 자료 인용만 확인, 게시일 미확인. |